当百年英国品牌相继易主,中国汽车开始攻占英国市场,这个曾经的汽车强国,产业还剩下些什么?
9月24日,英国政府发布了一则与汽车有关的大手笔投资消息:短短七天内,宾利、迈凯伦和日产三家汽车制造商,合计宣布10.2亿英镑的投资。
其中,宾利已经完成对克鲁(Crewe)工厂3.5亿英镑的投资,用于生产品牌首款纯电动车型Torcal,支持约4000个工作岗位;迈凯伦承诺投资5亿英镑,扩大研发和生产设施,计划到2032年创造1000个新岗位;日产则宣布投入1.7亿英镑,在桑德兰(Sunderland)工厂生产Kicks e-POWER混合动力SUV。
英国政府将其视为重振本国制造业的重要动作。
三项投资背后,既有传统豪华品牌向电动化转型,也有高性能跑车研发制造的扩张,还有整车工厂导入新品。
几乎与此同时,英国汽车市场传来另一组消息。
10月初,英国汽车制造商与贸易商协会(SMMT)公布的数据显示,2026年9月,奇瑞旗下的JAECOO 7以10814辆的注册量,成为英国当月最畅销的乘用车。
一家进入英国市场时间不长的中国品牌,竟然在单月销量排行榜上,超过福特、日产、大众和英国自己的豪华汽车品牌。
汽车制造业的另一端,是英国的生产规模仍然持续承压。2025年,英国乘用车产量只有71.74万辆,降至数十年来的低位。
一边是政府高调宣布的新投资,一边是不断收缩的整车产量,以及中国汽车快速增长的市场份额。
由此,一个老问题重新浮现:英国汽车工业死了吗?
英国曾经是全球汽车工业最重要的发源地之一。
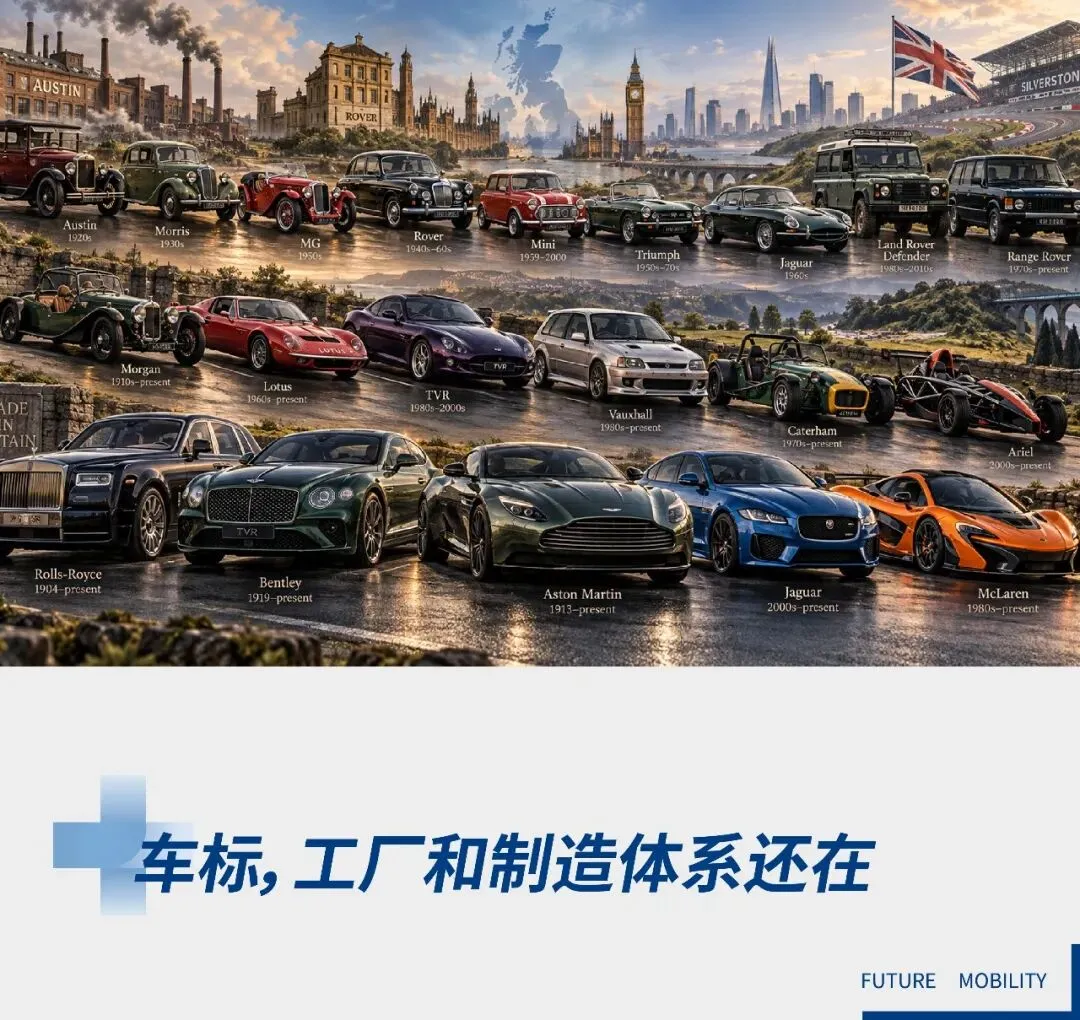
19世纪末,受益于工业革命积累的机械制造、冶金和工程技术,英国迅速建立起自己的汽车制造业。20世纪上半叶,莫里斯、劳斯莱斯、宾利、捷豹、阿斯顿·马丁、MG、奥斯汀等一系列品牌相继崛起。
英国汽车工业形成了鲜明的双重性格:一端是奥斯汀、莫里斯代表的大众化汽车生产,另一端则是劳斯莱斯、宾利和捷豹代表的豪华汽车制造。
1959年问世的经典Mini,以横置发动机、前轮驱动和紧凑的空间布局,成为现代小型乘用车发展史上的重要作品。捷豹E-Type凭借造型设计和性能,在汽车美学史上留下了鲜明印记。
但在20世纪后半叶,英国汽车工业逐渐陷入困境。
1968年成立的英国利兰汽车公司(British Leyland),曾试图通过整合多家车企,建立能够与美国、德国、日本相抗衡的大型汽车集团,却一直受到品牌众多、生产体系复杂、劳资关系紧张、设备投资不足等问题困扰。
1975年,英国政府对陷入严重财务危机的英国利兰实施国有化。随后数十年,英国汽车工业经历了漫长的重组、出售和工厂关闭。
全球化加速后,英国传统汽车品牌相继转入外国资本手中。
1998年,大众集团收购宾利,保留了克鲁制造基地。同一时期,宝马获得劳斯莱斯汽车品牌使用权,并从2003年起在英国古德伍德生产劳斯莱斯汽车。
2000年,宝马出售罗孚集团的大部分业务,但保留了MINI品牌。此后,牛津工厂成为宝马全球生产体系的一部分。
2005年,MG Rover集团破产,南京汽车收购MG品牌及相关资产;2007年,上汽收购南汽,名爵MG逐步成为中国车企全球化的重要品牌。
2008年,福特将捷豹和路虎出售给印度塔塔汽车。2017年,吉利控股集团收购莲花汽车的控股权益。
2025年,阿布扎比政府旗下资本注资5亿英镑,成为迈凯伦的重要股东。
阿斯顿·马丁保留着独立上市公司的身份,但其股东结构同样具有明显的国际化特征。
至此,英国那些最有代表性的汽车品牌,绝大多数都已置身外国资本旗下。
有的品牌保留了英国工厂和工程研发中心,有的则把生产制造转移到了海外。MG是最典型的例子。它仍然使用诞生于英国的品牌名称和文化符号,但本土整车生产早已结束,中国成为其主要制造和产品开发基地。
这一百多年里,英国创造了许多全球知名的汽车品牌,却在全球汽车工业整合过程中逐渐失去了对它们的资本控制权。
不过,品牌所有权的转移,只揭示了英国汽车工业变迁的一半。另一半,需要到工厂里寻找。
从产量看,英国汽车工业的萎缩相当明显。
SMMT数据显示,2016年,英国生产了约172万辆乘用车,创下当时17年来的最高水平。
到2025年,产量降至717371辆,较2016年下降约58%。
如果把商用车计算在内,2025年英国汽车总产量为76.47万辆,同比下降15.5%。
这个结果有多方面原因。除了国际贸易壁垒、部分车型换代和工厂调整,2025年捷豹路虎遭遇网络攻击,导致生产中断数周,也明显拖累了当年产量。
但英国汽车制造业的收缩,早已持续多年。
2002年,福特停止在达格纳姆生产乘用车;2006年,标致关闭莱顿(Ryton)工厂;2021年,本田关闭斯温顿工厂。2025年,Stellantis汽车集团关闭了拥有120年历史的沃克斯豪尔卢顿工厂。
随着这些工厂退出,英国失去了相当一部分面向大众市场的规模化汽车制造能力。
不过,当前英国仍然拥有三类重要的整车制造体系。
第一类,是以捷豹路虎为代表的豪车制造体系。
捷豹路虎虽然归印度塔塔汽车所有,但其主要工程能力、核心研发机构和多个重要制造基地仍在英国。
索利哈尔工厂承担揽胜等高端车型生产,哈尔伍德工厂正在进行电动化改造,伍尔弗汉普顿的电驱制造中心生产电驱动单元和电池系统。
同样,宾利继续在克鲁生产豪华汽车,劳斯莱斯在古德伍德制造汽车,阿斯顿·马丁和迈凯伦亦保留了英国本土生产体系。
豪车市场体量有限,但品牌溢价、工程技术和单车价值较高,构成了英国汽车制造业最具辨识度的部分。
第二类,是由外国汽车企业主导的规模制造。
日产的桑德兰工厂是英国最大的单体汽车制造基地之一。
这座1986年投产的工厂,如今生产逍客、Juke和LEAF等车型。此次投资新增的KICKS e-POWER,是该工厂的第四款产品。
值得注意的是,日产新投资的是一款混合动力SUV。在英国政府大力推动零排放汽车转型的背景下,日产选择的新车型也反映了跨国车企对欧洲市场动力技术路线的判断。
与此同时,丰田继续在伯纳斯顿生产汽车,宝马在牛津制造MINI。
这些工厂共同支撑着英国的汽车产量和出口。
第三类,是英国独具特色的小批量、高性能赛车/跑车汽车制造。
莲花、摩根、卡特汉姆、Ariel、吉列塔以及戈登·默里汽车公司,构成了规模不大但工程技术高度专业化的制造群体。
轻量化、底盘调校、空气动力学、高性能发动机以及复合材料应用,是这一群体长期积累的优势。
英国赛车工业同样保留着世界级的工程能力。以英格兰中部和南部为核心的赛车产业集群,汇集了多支F1车队的研发基地以及大量专门从事赛车动力系统、空气动力学、测试和精密加工的供应商。
更重要的是整车工厂之外的产业链。
根据SMMT发布的《2026年英国汽车工业事实报告》,2025年英国还生产了约160万台发动机,拥有超过2500家汽车零部件供应商。
英国汽车相关制造业年营业额约850亿英镑,研发投入通常每年达到50亿英镑左右,提供约83万个广义就业岗位。
这些数字足以说明,英国仍然保留着汽车工业的生产体系、工程人才、技术研发和产业配套能力。
然而,一个新的问题随之出现:英国保留下来的这些能力,在全球汽车产业链中究竟拥有多大的自主决定权?
毕竟,外资企业可以继续投资英国工厂,也能够在下一轮全球产能布局时选择其他国家。
英国需要争取的,已经不仅是让历史悠久的品牌继续使用英国车标,更要让下一代汽车产品、技术和制造岗位继续留在英国。
2026年,英国汽车工业面对的最大挑战之一,来自英吉利海峡的另一侧。
欧盟正在讨论的《工业加速法案》(Industrial Accelerator Act),试图通过本地制造和低碳要求,将公共采购、产业补贴等政策资源更多地引向欧洲生产体系。
这一政策被广泛概括为“Made in Europe”。
英国早在2020年就退出了欧盟单一市场和关税同盟,此后虽然通过英欧贸易合作协定维持部分汽车产品的零关税贸易,但原产地规则、供应链证明、边境手续等因素增加了交易成本。
如今,一旦英国制造的汽车无法享受欧盟新一轮产业政策支持,英国汽车工业的处境可能进一步恶化。
SMMT数据显示,2025年,英国制造的乘用车有77.5%用于出口,其中56.7%销往欧盟。
欧盟是英国汽车最重要的海外市场。
因此,“Made in Europe”究竟包括哪些国家,远不止一个政治概念,它将直接影响未来新能源汽车在哪里生产、电池从哪里采购,以及新的汽车工厂建在哪个国家。
10月15日,围绕欧盟汽车排放政策和欧洲制造资格,法国和德国传出新的协调进展。
据路透社和《金融时报》报道,两国正在推动一项方案:有条件地将英国纳入部分欧洲汽车制造政策安排,但英国可能需要在针对中国汽车的贸易政策上与欧盟保持协调。
相关安排仍处于讨论阶段,尚未成为最终生效的欧盟法规。
这使英国陷入了一种颇具讽刺意味的处境。脱欧的重要政治诉求之一,是英国重新掌握自己的贸易政策。但为了保住汽车制造业与欧盟市场的紧密联系,英国如今又必须重新考虑如何与欧洲产业规则接轨。
中国汽车成为这一博弈中无法绕开的因素。
自2024年起,欧盟对中国制造的纯电动汽车征收额外反补贴关税。而英国尚未采取同等措施,中国汽车得以在相对宽松的关税环境下进入英国市场。
10月14日,英国商务大臣乔纳森·雷诺兹表示,英国不会仅仅因为欧盟施压就调整对中国汽车的关税政策,相关决定需要基于本国利益。
在对欧盟市场的高度依赖和不断增长的中国汽车进口和潜在产业投资之间,英国很难轻易放弃其中任何一方。
为争取新的产业投资,英国政府开始重新运用产业政策工具。
2025年,英国政府推出DRIVE35计划,原先承诺投入25亿英镑,支持汽车电动化、动力电池和零排放汽车技术研发。2026年8月,英国政府将该计划的资金规模提高至40亿英镑,支持期限延伸至2035年。
而在今年9月公布的10.2亿英镑企业投资中,宾利的纯电动车、迈凯伦的高性能汽车研发和日产的新混动车型,恰好展示了英国试图保留的三种制造能力。
不过,投资承诺与实际产业竞争力之间,仍然存在距离。
英国还需要应对工业能源成本、劳动力成本、电池本地化、市场规模和国际贸易规则等一系列问题。毕竟,一家外国车企选择在英国设厂,最终仍要看当地能否提供具有竞争力的综合条件。
对于中国汽车工业而言,今天的英国正呈现出一种与过去完全不同的面貌。
上世纪,中国汽车企业曾将英国汽车品牌和工程技术视为重要的学习、引进和收购对象。
如今,中国汽车企业正在成为英国新车市场的重要竞争者。
英国作为一个年新车注册量约200万辆的成熟汽车市场,长期依赖汽车进口,消费者对德国、日本、韩国等外国品牌具有较高接受度。
根据欧洲汽车制造商协会(ACEA)今年5月发布的英欧汽车贸易报告,按生产地统计,2025年,中国制造的汽车已经占英国新车市场的14%,较2024年有显著提升。
从汽车品牌归属看,中国企业的扩张更加迅速。
2026年前九个月,英国新车注册量达到173.93万辆,同比增长10.2%。其中,纯电动汽车注册45.49万辆,同比增长30.2%;插电式混合动力汽车注册24.48万辆,同比增长41.8%。
这为新能源产业链成熟的中国车企提供了相当可观的市场空间。
截至2026年9月,SMMT分品牌注册数据显示:MG累计注册78930辆,同比增长20.7%;比亚迪累计注册68405辆,同比增长92.1%;奇瑞旗下高端品牌JAECOO累计注册58737辆,同比增长223.3%,奇瑞品牌累计注册33364辆,另一个面向年轻消费者的独立品牌OMODA累计注册31532辆,同比增长121.7%;零跑汽车累计注册13283辆,同比增长765.3%。
此外,吉利、长安、小鹏、广汽埃安等品牌也已经进入英国市场。
2026年前9个月,由中国车企控股、运营的品牌,合计在英国累计注册约30.5万辆新车,占同期总注册量约17.5%。
仅9月份,中国车企旗下品牌的注册量合计就达到约8.18万辆,占英国当月市场约23.3%。
市场趋势已经足够清楚。其中,JAECOO 7的表现尤其值得注意。
奇瑞这款SUV 9月注册量达到10814辆,超越特斯拉Model 3、福特Puma和日产逍客,成为英国单月销量冠军;截至9月底,其年内累计注册量达到39474辆,仅次于福特Puma,位列英国年度畅销车型排行榜第二。
这几乎可以被视为中国汽车全球化进程中的一个典例:一个中国汽车品牌,在欧洲汽车工业腹地,以SUV产品和主流价格竞争,获得了大规模市场认可。
这与MG形成了有趣的呼应。
MG保留着英国品牌的文化血统,却依靠中国资本、产品开发和制造体系重新进入全球主流市场。如今,奇瑞、比亚迪、吉利、长安等企业,则开始以自己的品牌直接参与英国市场竞争。
英国汽车工业与中国汽车工业的关系,已经从品牌收购和技术吸收,逐渐延伸至完整的市场竞争、供应链合作与产业投资。
英国市场的吸引力,首先是相对独立的市场准入与关税环境。
英国尚未对中国纯电动车采取与欧盟同等幅度的额外反补贴关税。在国际贸易壁垒不断增多的背景下,这为中国车企提供了相对有利的市场条件。
英国是全球主要右舵汽车市场之一。
对于希望进一步进入澳大利亚、新西兰及其他右舵市场的中国汽车企业而言,英国能够成为重要的产品适配、品牌建设和海外运营市场。
但英国市场具有自己的法规、保险、用户使用习惯和销售网络体系,简单把中国车型改成右舵,不足以建立长期竞争力。
第二个机会,来自英国独特的汽车消费结构。
SMMT数据显示,2026年前9个月,英国新车注册中,车队客户占比约57.5%,私人消费者约占40%。
公司车队、租赁企业和商业客户,在英国新车市场拥有相当大的影响力。
这要求中国车企把竞争重点延伸到车辆全生命周期成本、残值管理、保险费用、金融租赁、维修服务和零部件保障。
尤其对于新能源汽车而言,电池健康状态、长期可靠性和维修便利性,都会影响企业客户的采购决定。仅仅依靠购车价格优势,难以长期维持市场地位。
第三个机会,是英国电动化转型带来的供应链需求。
英国政府希望继续保留本土新能源汽车生产能力,就必须建设相应的动力电池、电驱、电控、功率电子、热管理和电池回收产业链。
在这些领域,中国企业已经积累了较完整的规模制造能力和工程经验,从出口零部件,到与英国整车厂联合研发,再到设立本地制造或服务机构,都存在合作空间。
中国供应链企业未来在英国的机会,可能来自两个方面:一是服务进入英国市场的中国整车品牌,二是进入日产、捷豹路虎、宝马等跨国车企在英国的供应体系。后一条路径更值得长期关注。
第四个机会,是投资当地汽车制造业。
随着英国部分汽车工厂产能利用率不足,以及全球汽车制造业向电动化调整,中国企业可能通过合作开发、产能共享、投资工厂等方式,进入英国本土汽车制造体系。
奇瑞与日产关于英国生产合作的探索,已经引起产业界关注。但在实际项目明确落地之前,仍应把它视为潜在合作,而非既定产能。
而且,在英国生产也无法自动获得欧盟原产地资格,更不能保证享受未来所有“Made in Europe”政策待遇。企业需要同时考虑原产地规则、零部件本地化比例和最终贸易政策。
因此,英国能否成为中国车企进入欧洲大陆的制造基地,仍存在一定的政策不确定性。中国车企需要判断的不仅是工厂在哪里,还包括目标市场究竟在哪里。
这也是英国汽车工业今天面临的关键问题。
过去,英国通过吸引外国汽车企业,保住了一部分整车生产和制造业就业。未来,中国企业是否会成为新一轮英国汽车工业投资的重要参与者,值得持续观察。
回到最初的问题:英国汽车工业死了吗?
如果以本土资本控制的大型汽车集团衡量,英国传统汽车工业已经经历了深刻衰退。
那些曾经代表英国工业力量的汽车品牌,大多归入德国、印度、中国及其他国家和地区的资本旗下。曾经拥有完整汽车制造集团的英国,今天已经很难找到一个与丰田、大众、现代或者比亚迪规模相当的本土资本控制的汽车制造商。
但如果从产业链、制造能力和技术积累来衡量,英国汽车工业仍然拥有相当重要的全球地位。
它保留了世界知名的豪华汽车品牌、顶级赛车工程体系、专业化零部件供应商、成熟的研发人才,以及一批能够持续进行产品开发和整车制造的工厂。
英国汽车工业正在形成一种颇具代表性的形态:品牌和资产归全球资本,本土提供工程技术、人才和制造基地,产品服务全球市场。
然而,这套体系需要不断证明自身具有不可替代的价值。
在内燃机时代,英国可以依靠豪华车工艺、性能工程和传统品牌竞争。到了电动化时代,电池、电驱、软件和电子电气架构正在重新分配汽车产业链的价值。对英国汽车来说,既需要守住既有的高端工程能力,又要争取下一代汽车技术的开发和制造岗位。
对于中国汽车工业,英国的经验同样值得研究。
品牌可以被收购,工厂可以迁移,汽车也可以从一个国家出口到另一个国家。但能够长久留下来的工业能力,依然取决于持续研发、先进制造、完整供应链,以及对产品和技术发展方向的实际掌握。
百年前,英国是现代汽车工业的重要缔造者。一个世纪之后,中国汽车企业正在英国市场争夺销量、建立渠道,甚至可能参与这个老牌汽车强国的新一轮产业投资。
从英国向世界输出汽车,到世界各国资本和技术共同参与英国汽车制造,再到中国汽车进入英国市场,这段历史已经发生了几次方向性的转折。
未来,英国可能继续保留全球豪华汽车和高端工程制造中心的地位,也可能在电动化竞争中进一步失去制造规模。
决定其前途的,终究是英国能否将品牌、技术、人才和制造能力重新组织成一套有竞争力的产业体系。毕竟,一国汽车工业的生命力,不能只从车标属于谁来判断。更重要的,是下一代汽车在哪里研发、在哪里制造,又由谁掌握创造价值的能力。
英国汽车工业依然活着。它和所有老牌汽车制造中心都需要面对的是,下一代汽车工业将给本土留下什么。