3种养老方式怎么选?城乡居民、灵活就业、职工养老,一次性讲明白
- 更新时间 2026-10-16 19:40:23
【导语】提到养老,很多80、90后总觉得距离自己还很远。可岁月不等人,晚年的生活质量,藏在当下的规划里。城乡居民养老、灵活就业养老、职工养老,这几种方式到底有什么区别?今天一篇文章帮大家梳理清楚,早点规划,晚年心里更踏实。
现在的80后、90后,慢慢开始思考养老这件事。
平日里工作忙碌、生活节奏紧张,很多人把重心放在养家糊口上,常常忽略养老保障这件大事。
社保,本质是我们晚年生活的一份基础保障。
我们三四十岁尚且身体硬朗,可几十年之后步入老年,收入减少,养老、看病的开支都会慢慢显现。养老这件事,越早理清,越不容易吃亏。
网上常有人问三个扎心问题:老了依靠谁?晚年生活该指望什么?退休之后每月能拿到多少钱?
其实养老保障,就是为了给后半生一份稳定的生活支撑。
年轻的时候做好规划,等到年老,才能拥有一份持续稳定的收入,不必为日常开销发愁。
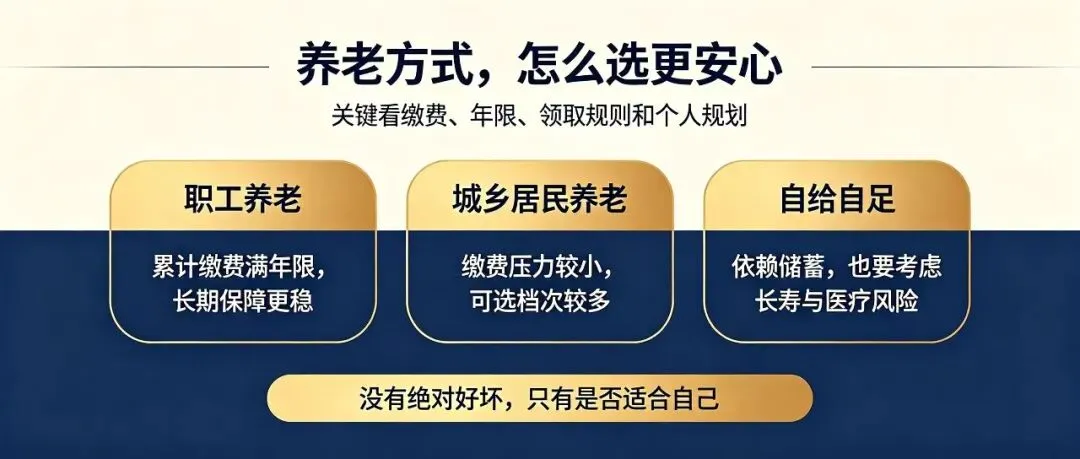
很多朋友分不清城乡居民养老、灵活就业养老、职工养老的差别,不知道自己适合哪一种。
✅ 职工养老
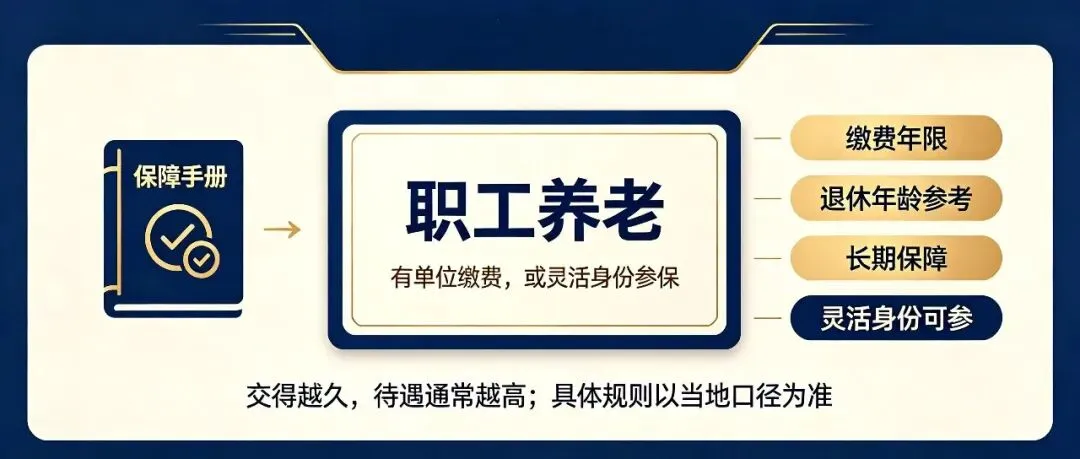
• 缴费年限:累计最低15年,建议交15-20年,交得越久,待遇越高
• 参考缴费:月交200,年交2400
• 退休年龄参考:女性55-58岁,男性60-63岁
• 退休待遇参考:退休后每月大约可领2400-3000元
没有固定单位,也可以以灵活身份参保职工养老
✅ 城乡居民养老
缴费压力小,可选档次多,适合预算有限的朋友。
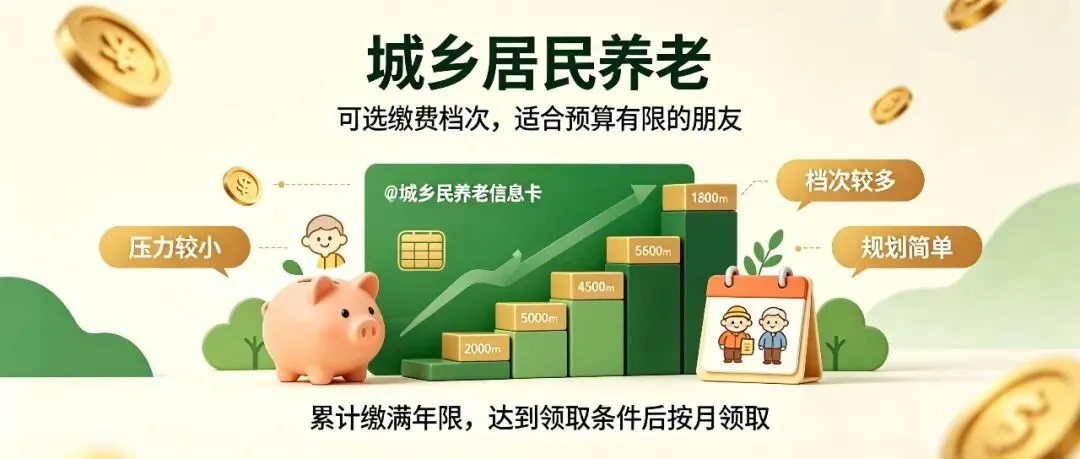
每年选择对应的档次缴费,累计缴满年限,到退休年龄,就可以按月领取养老金。
✅ 自给自足
不少朋友会觉得养老压力大,干脆不想缴纳养老保障,打算完全依靠储蓄自给自足。
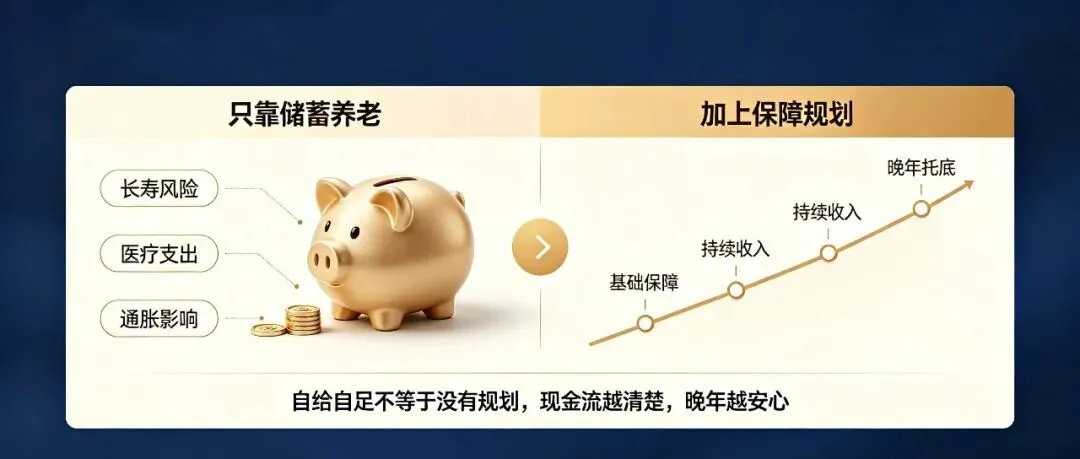
但这里也要理性看待,单纯依靠存款养老,要面对通胀、长寿、突发疾病等不确定因素,需要预留非常充足的资金,对普通人来说压力不小。
每一种养老方式,都有它适合的人群,没有绝对好坏,关键看自己的收入、年龄、长期规划。
写在最后:养老规划,从来不是等老了才去考虑的事情。不同养老方案,缴费、领取规则差别很大,提前看懂、按需选择,才能避开误区,为晚年生活做好托底。
大家目前正在选择哪一种养老方式?欢迎在评论区留言,一起交流探讨。#城乡居民养老 #灵活就业 #职工养老 #养老规划 #社保科普
