"老徐,我得过有恶性肿瘤还能不能买医疗险?"
"我血压有点高,体检查出脂肪肝,还能买吗?"
问法不一样,卡的是同一道门——身体留下过记录的人,怎么买进一份像样的医疗险。
平安这款"平安人生中高端"就是奔着这个位置来的。
这篇就帮你讲清楚这款产品到底能不能买
一、投保条件
被保人首次投保年龄:15 周岁到 75 周岁。
多数百万医疗的上限卡在 60 岁或 65 岁,这款放到 75 岁,给父母投保的空间宽不少。
下限 15 岁也值得单说一句——孩子可以投,这个年龄段在同类免健告产品里不多见。
投保人 15 周岁以上就行,可投关系列得很宽:本人、父母、配偶、子女、 兄弟姐妹、配偶父母。
兄弟姐妹这一项,多数产品是没有的。
然后是产品名字里那五个字:免健康告知。
投保的时候不用填健康问卷,不用回答"有没有结节、有没有三高"。
这道门是开了。 进来之后能赔什么,是后面几节的事。
等待期 30 天,意外没有等待期;连续不间断投保的,从第二期开始免等待期。
同一个被保人、同一个保险期间,限一份。
二、免健告不等于什么病都能赔
这句话我想放在最前面说,因为它最容易被理解歪。
免健康告知,不等于什么病都能赔。
保险公司把话说清楚了:有 5 类严重既往症,不保。
一是肿瘤类,二是肝肾类,三是心脑血管及糖脂代谢类。
四是肺部疾病类,五是其他类——帕金森、阿尔兹海默、癫痫、瘫痪、自身免疫性疾病这些。
这几类疾病以及它们的并发症,都在除外范围里。
还有一条: 投保前已经发生的意外事故,也不在保障范围。
"一般既往症"这才是这款产品真正想解决的问题。
关于既往症,还有一份单独的逐项判定表,把常见情况一条一条列了出来。
结节、良性肿瘤(不长在颅内脊髓部位)、血管瘤(非先天性),这几样在表里都写着"不属于"严重既往症。
结缔组织病里,不含类风湿关节炎、系统性红斑狼疮、多发性肌炎和皮肌炎。
高血压、糖尿病,只要没发展到并发症那一步,也不在名单里。
那份表里还写明了一条:已明确是良性肿瘤、又不在颅内脊髓部位的,过了等待期可以按产品责任赔。
结节怎么卡,规则是排除法:
甲状腺、乳腺结节,不是 4C、5、6 类的;肺结节,不是 4B、5 类的;肝结节,不是 LR-4、5、M、TIV 的。
同时报告上不能出现"考虑恶性、可能恶性、疑似恶性、倾向恶性、建议穿刺活检、建议手术"这类描述。
两条都满足,才算在名单外。
有一点要放在前面:具体判定,以理赔时的完整病历审核为准。
一张体检报告说明不了全部,谁也不能替保司下这个结论。
三、"0 免赔"到底是什么意思
责任内 0 免赔、0 元起赔。
实际的算法是这样的:
一般医疗费用责任,1.5 万元(含)以内赔 50%,1.5 万元以上赔 100%。
年累计限额 300 万。
所以"0 免赔"的意思是不设免赔额,但也不是花多少赔多少。
比如自付 5000 元,就是 1.5 万内,按 50% 赔 2500 元。这一条,买之前必须知道。
再说一个容易漏的:以社保身份投保,看病时没用社保结算,1.5 万以内赔 30%,以上赔 60%。
但特需部、国际部、VIP 部本身就刷不了社保,这种情况仍按 100% 算。
重大疾病医疗责任,没有免赔额,按 100% 给付,并且开放特需部、国际部、VIP 部,年累计 300 万。
具体的免赔额和赔付比例, 以保单载明的为准。
重疾目录 120 种。前 28 种是行业统一定义的那 28 种,后面的是保司在这个基础上增加的。
一般医疗责任管四类钱:住院医疗费用、特殊门诊医疗费用、 门诊手术医疗费用、住院前 30 天和出院后 30 天的门急诊医疗费用。
门诊手术是必选责任里自带的,不用另外加钱买。
可选责任里还有两项:意外和疾病门急诊、耐用医疗设备。
意外和疾病门急诊这一项,能报线下普通门诊和急诊的费用。
还有一条细节:其他途径的补偿可以拿来抵扣免赔额,但医保、公费医疗、政府补助的补偿不能抵扣。
四、保费大概什么水平
保费按年龄分成几段,有社保和无社保是两个价。
这张表是标准保费,单位元,一年一交。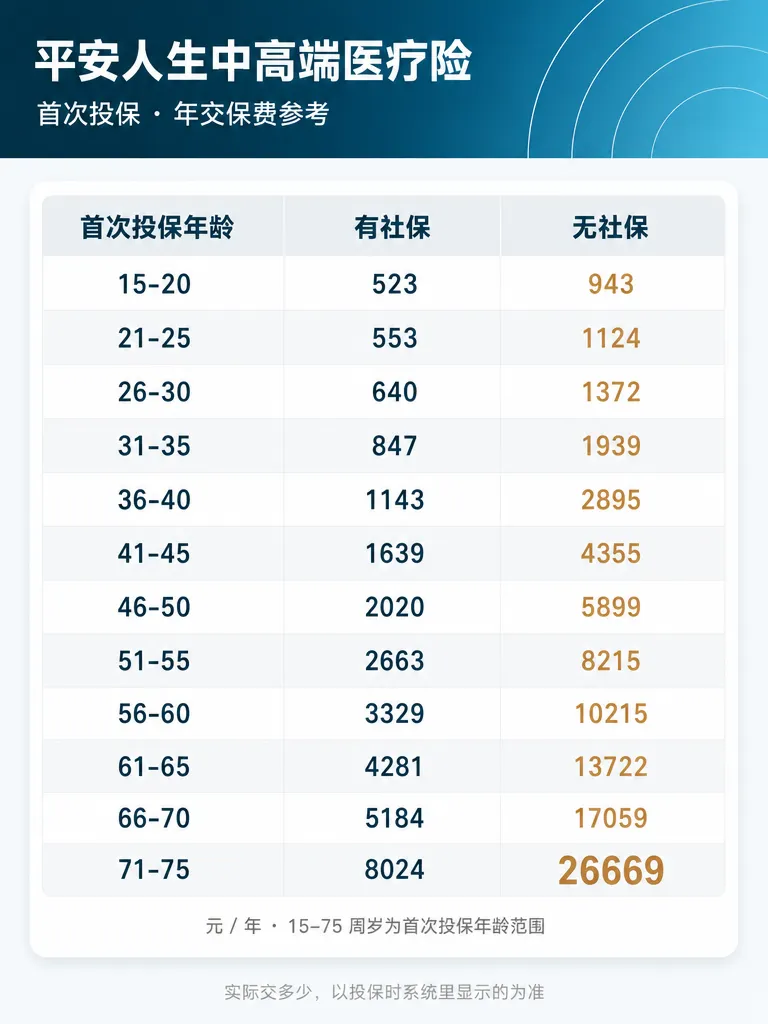
76 周岁往上不在首次投保的年龄范围里,续保的话可以到 100 周岁,价格在此就不列了,如果需要了解可以直接找我。
看这张表有两个感受。
40 岁以前,一年几百到一千出头,跟一份百万医疗没差多少,但免健康告知、还能开特需部。
过了 50 岁,每一段的涨幅都在加快,70 岁往上是一个台阶,这一点各家产品都一样。
两个人一起投 95 折,三个人及以上 9 折。
实际交多少,以投保时系统里显示的为准——年龄、有没有社保、投保那一刻的费率表,都会影响最后这个数。
五、这款真正为谁设计
三类人。
第一类,身体留下过记录的人。
有结节、血压偏高但没并发症、脂肪肝、慢性胃炎——去投百万医疗,要么过不了健告,要么被除外。
这类人最需要的是先有一份能管的保障。
第二类,想在重疾时用上特需部的人。
确诊重疾之后能进特需、国际、VIP 部,这是中端医疗和普通百万医疗拉开距离的地方。
预算够不上纯高端,这一层是性价比比较实的位置。
第三类,一家人一起配的人。
能投兄弟姐妹,能给孩子和父母投,人多了还有折扣。
适合把一家人的保障放在一张桌上谈。 它先解决的是"能不能买进来",买进来之后,才轮到谈好不好用。
六、医院和资源
二级及以上公立医院,加上保单指定的民营医疗机构。
一般医疗限普通部;确诊重疾之后,开放特需部、国际部、VIP 部。
去的不是保单指定范围内的医院,急诊之后要在 3 日内通知,并转入符合约定的医院。
质子重离子治疗,能去的定点机构是 4 家:上海市质子重离子医院、上海瑞金医院肿瘤质子中心、甘肃省武威肿瘤医院武威重离子中心、山东淄博万杰肿瘤医院质子治疗中心。
100% 赔付,床位费 2500 元一天。
院外药械这块, 外购药品、外购器械都不限清单,进口药械也包含。
条件有几条:指定医院确诊、在保单载明的指定药店买、专科医生开处方、每次处方不超过 30 天。
增值服务
重疾住院绿通、重疾门诊绿通、MDT 多学科会诊、海外专家二诊、全程陪同免现金住院。
还有恶性肿瘤基因检测、院外特药直付、术后居家康护、临床前沿治疗直通车。
最后几项:肿瘤类器官药敏测试、护工 3 天、互联网购药折扣。
七、适合谁,不适合谁
适合:
身体留下过记录、一般医疗险健康告知过不了的人;
想给父母投保的(上限 75 岁)。
一家人一起配、想拿多人折扣的;
看重重疾时能进特需部、国际部的人。
不太适合:
希望普通疾病也能去特需、国际部看的人——这款只有确诊重疾才开放特需。
就想保已有严重既往症的人,
就要想保自己得了什么病保什么病的人。
八、最后说一件我平时见得多的事
同样报甲状腺结节,一份报告写的是"结节,建议随访",另一份写的是"结节,建议穿刺"。
第一份我拿去核,大多能落在名单外;第二份大概率要走核保,甚至直接卡住。
卡人的常常不是结节多大,是报告上那句话怎么写。
这也是我不敢隔着屏幕替谁下结论的原因——规则是死的,报告上写的是你的实际情况,两样得对在一起看。
那 5 类严重既往症好对照,逐条读就行。麻烦的是结节、息肉这类边缘情况——分级、边界、形态、有没有"建议穿刺"这几个字,得对着报告一栏一栏读。
你把手里的体检报告和门诊病历发我,我按那 5 类和边缘情况逐项对一遍。
哪几项在名单里、哪几项不在,先看清楚,再决定投不投。
这些规则看着琐碎,提前过一遍不亏。