火爆全网的蛮好的人生怎么选?看这篇就够了!立省11%保费!
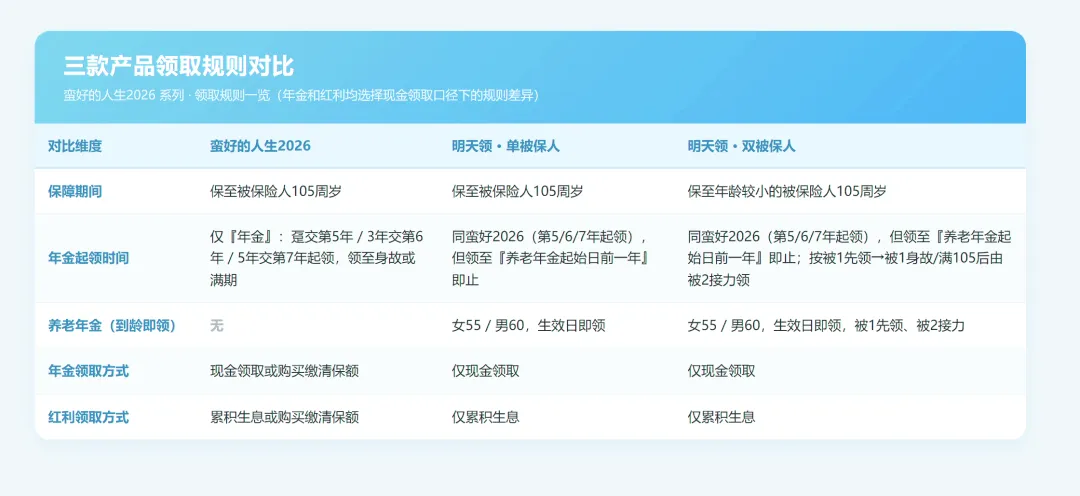
这次升级,蛮好的人生不仅保留了原来的80岁高龄投保和最快明天领优势,还支持单被保险人投保,一个人也能实现“即领型养老年金”,不用纠结第二被保人写谁。- 常规版:太平洋寿险蛮好的人生2026年金保险(分红型)
- 双被保险人版:太平洋寿险蛮好的人生2026(明天领)年金保险(分红型)
- 单人版:太平洋寿险蛮好的人生2026(明天领)年金保险(分红型)单人版
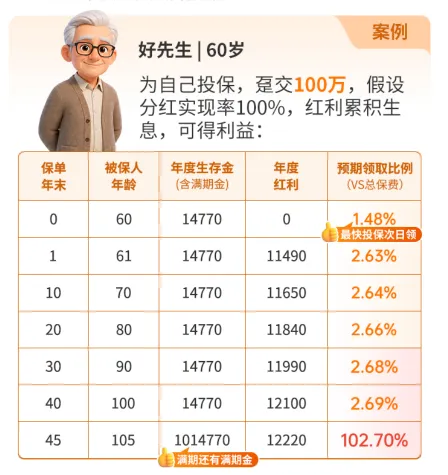
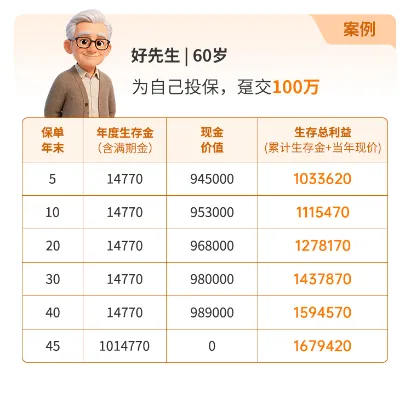
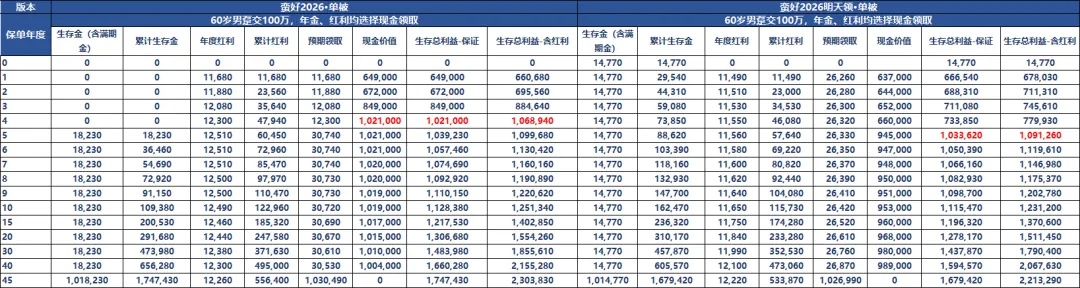
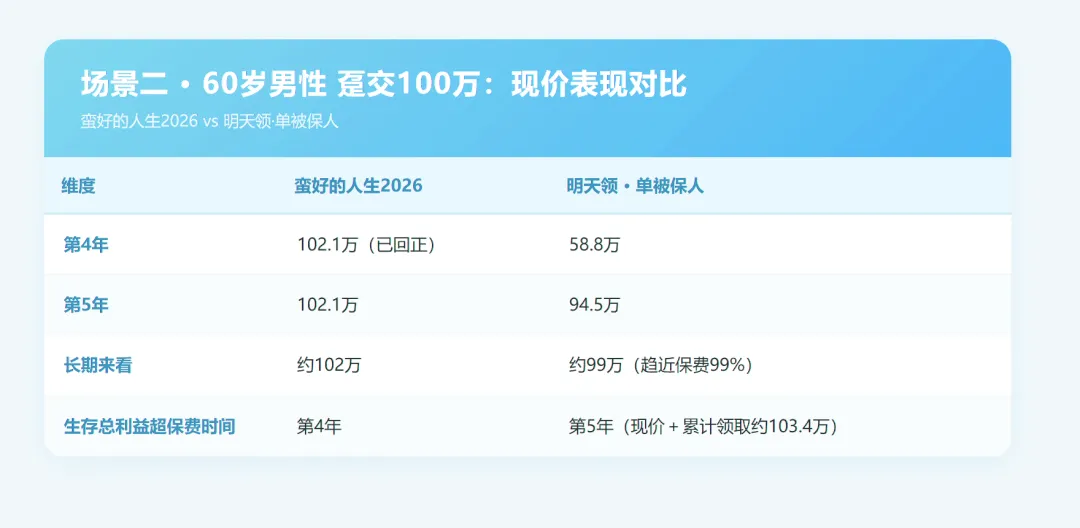
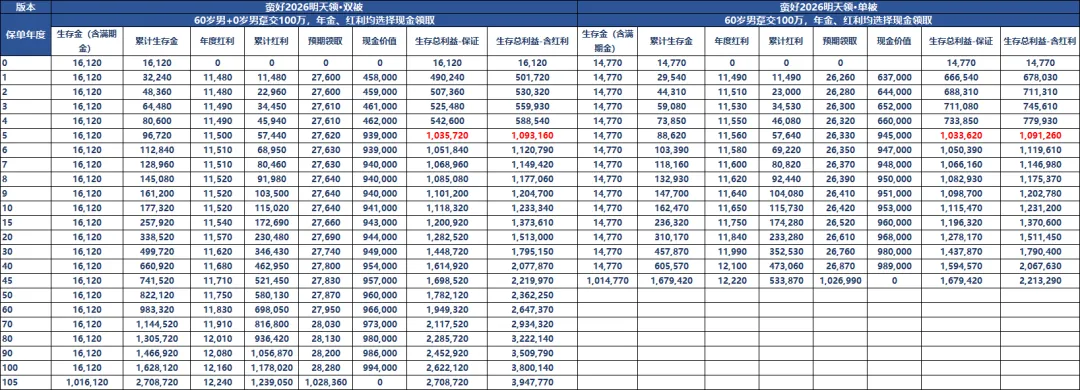
三款利益表现、适配人群各不相同,下面单利保一个个说清楚。单被保人版:主打“即领”,一个人也能“最快明天领”明天领功能升级后,明天领支持单被保人版投保了,一个人也能实现“即领型养老年金”:今天投保,最快明天领年金(女性55周岁,男性60周岁),不用纠结第二被保人写谁~只要满足投保时,女性已满55周岁、男性已满60周岁,那么在保单生效当日就可以领取养老年金。今天投保,最快明天就能领,保单生效和现金流到账的时间是一致的!以60岁的好先生为自己投保、一次性交100万为例:每年固定领领生存金14770元,满1年领取分红约11490元(不保证),后续预期逐年上涨;第二年起合计每年预期领取约26280元(含分红),相当于已交保费的2.63%(不保证),能领一辈子!持有到105岁满期,还有一笔满期金:101.47万能领~还是拿60岁的好先生举例,给自己投保,一次性交100万:- 第5年:保证部分的生存总利益约103.4万,超过已交保费;
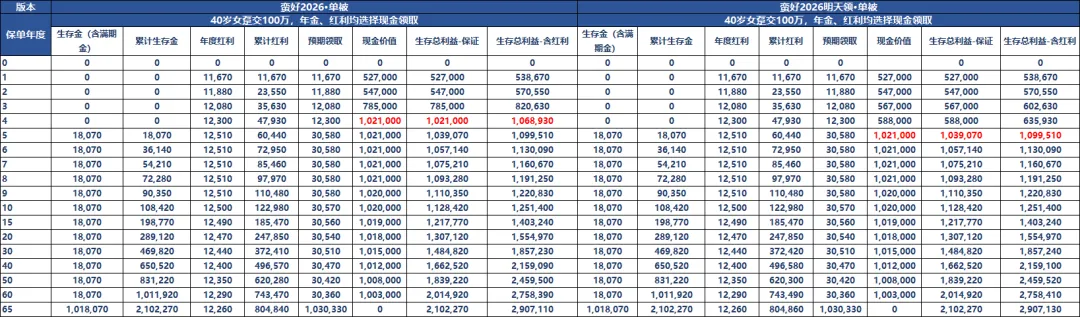
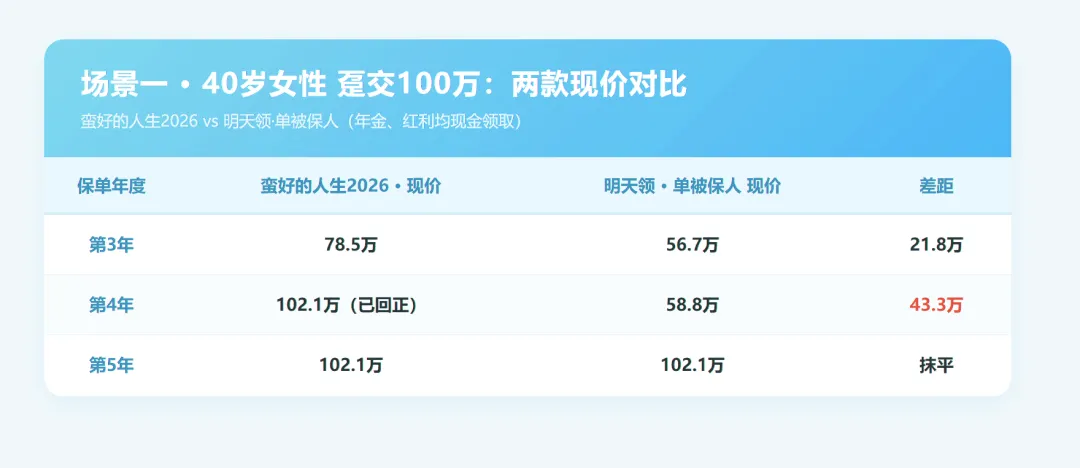
出生满5天到80周岁都能投,无健康告知和职业限制。有结节、既往症、年纪大的朋友,也能规划~期缴的话,每年最低5000元就能投保,缴费压力小。变化一:年龄差20岁的限制取消,夫妻也能进一张保单以前投双被保人,被保人1要比被保人2大20岁以上。爷爷配孙辈好搭,两口子年龄差不够,就搭不进来。限制取消后,夫妻也能做双被保人了:生存金先从被保人1这边领,被保人1身故或领满105岁后,由被保人2接力继续领。一张保单,两口子先后都有现金流,最后的满期金、身故金还能安排给下一代。以前一张保单只有一个投保人,现在可以设置第二投保人。一张保单能做到“双投保人+双被保人”:被保人层面有接力,投保人层面也有接力。落到实际场景里:第一投保人年纪大了,可以由第二投保人接管保单,领取、变更这些权利有了交接的通道,一张保单持有几十年,中间的衔接,比以前从容很多。下面咱们用一次性交100万、年金和红利均选择现金领取,来看看三款产品有啥区别。场景一:40岁女性,蛮好2026 vs 明天领·单被保人第一年末开始有分红,约11670元(不保证),之后逐年上涨;第5年起,年金+红利合计每年领约30580元,相当于保费的3.06%(不保证);注:红利按分红实现率100%假设演示,红利是不保证的,某些年度可能为零,实际以保险公司每年公布为准。此时蛮好的人生2026的现价已经超过已交保费,而蛮好的人生(明天领)·单被保人只有58.8万。到了第5年,两款现价回到同一水平,此后一直高于已交保费。结论:不打算中途用钱,两款领到的年金几乎一样;但如果在意前期资金的灵活性,担心中途急用钱,那么蛮好的人生2026的安全垫更厚实些。场景二:60岁男性,蛮好2026 vs 明天领·单被保人60岁男性,满足“今天买,最快明天领”的要求,这个场景能看清楚“快”到底值多少:保单生效日即领,每年保证领取14770元,约为保费的1.48%;加上第一年末的红利约11490元(不保证),预期每年合计约26260元起(不保证)。第5个保单年度末开始领,每年领固定生存金18230元;加上红利,第5年起每年预期领约30740元起(不保证)。蛮好的人生2026明天领·单被保人从生效日起领,到第5个保单年度末已累计领取约73850元;蛮好2026这时还没开始领。对于刚退休、想马上补贴养老的朋友来说,这笔钱现金流来得更实在。蛮好的人生(明天领)·单被保人前25个保单年度的累计领取一直领先;到第26个保单年度,蛮好的人生2026多领2270元,累计领取开始反超;到105岁满期:蛮好2026累计领取(含满期金约101.8万)约174.7万,含红利生存总利益约230.4万(不保证);明天领累计领约167.9万,含红利生存总利益约221.3万(不保证)约221.3万。蛮好的人生2026第4年现价就超过已交保费,资金使用更灵活;蛮好的人生(明天领)·单被保人的现价不回正,但加上累计领取,第5年的生存总利益也超过了已交保费。不急着用钱、追求长期领取金额更高、在意现价灵活性,选蛮好2026。两个产品没有绝对优劣,关键看你更看重“早领”还是“多领”。场景三:60岁爷爷+0岁孙子,明天领·单被保人vs 双被保人这是双被保人版本的价值所在,也是三款里结构最特别的一组:保单生效日即领,每年保证领16120元,约为保费的1.61%,比60岁男性投单被版的14770元还要高出一截;首年红利约11480元,预期每年合计领约27600元(不保证);第5个保单年度末现价约93.9万,之后逐步回升至99万上下;爷爷在世时年年领取补贴养老;爷爷百年后保单不终止,孙子接力继续领,一直领到孙子105岁;到第105个保单年度:累计领取(含满期金约101.6万)约270.9万,约为已交保费的2.71倍。对比同样60岁男性投明天领·单被保人(领到105岁,累计领取约167.9万)。双被版本整个保单周期的生存总利益预期多出约173万,其中保证部分多约103万。但是双被保人的现价在前期会比单被保人低一些:第1个保单年度约45.8万,比单被保人的63.7万低一截,第5年及以后差距就缩小了。红利能不能兑现、能不能持续兑现?看的是保司的投资和风控实力。太保成立于1991年,在保险行业深耕了35年。国内第一家三地(上海、香港、伦敦)上市的保险公司。截至2025年末,客户超1.86亿。什么概念?中国每10个人里,就有1个是太保的客户。管理资产4.08万亿(截至6月末),较上年末增长4.8%。2011年至2026年,连续16年入选《财富》世界500强。风险综合评级连续35个季度拿A类以上(2017年第二季度至2026年第三季度),其中2022年至2025年连续15个季度获评AA级。一张要持有几十年、甚至传给下一代的保单,保司的稳健程度,本身就是产品力的一部分。据太保官方公开信息,主要销售的多款分红型产品,2024-2025年的红利实现率在120%到130%之间。当然,过去不代表未来,分红本身也不保证。但至少说明一件事:太保在分红兑现这件事上,过往记录是靠谱的。还年轻、没到养老年金领取年龄,想做养老金、教育金这类全周期规划;看重长期利益和资金灵活度:它是三款中唯一支持年金、红利“购买缴清保额”的版本,现金流可以留在保单里继续增值,玩法上更接近一份分红型增额寿。- 太平洋寿险蛮好的人生2026年金保险(分红型)单人版:
临近或已到退休年龄(女性55岁+、男性60岁+),想马上领年金补贴养老;- 太平洋寿险蛮好的人生2026年金保险(分红型)双被保险人版:
想做跨代规划:给父母尽孝、给自己养老、给孩子留现金流,用一张保单接力安排;夫妻想共有一个“养老年金账户”,先后都有现金流,还能传给孩子;想把一笔长期资金跟家庭其他资产隔离开,细水长流地传给下一代。一句话总结:蛮好的人生2026胜在灵活和高领取,蛮好的人生2026(明天领)的单被保人胜在“快”,双被保人胜在“久”。三款产品没有绝对的好坏,主要得看这笔钱是给自己用、给老伴用,还是想传承下去。