我做了8年保险规划,见过太多家长,拿着孩子的压岁钱来问我——
"教育金缴费期选几年最划算?"
"3年交清、5年交清、10年交清,到底差在哪?"
"是不是交得越快越省钱?"
不是你算不明白,是这行故意把"总保费"和"每年压力"混着说。
销售说"短缴总保费少",也说"长缴每年压力小"——听着都对,就是不知道选哪个。
读完这一篇,下次再有人跟你绕,你心里就有数了。
一、3年/5年短缴:什么叫"短缴"?交得快,总保费少
短缴,就是3年或5年把保费全部交清,之后就不用再交了。
很多人一听"短缴"就觉得好——早点交完,早点省心。
但你仔细想想——
短缴的总保费确实少,因为钱在账户里滚的时间短,复利效应少。
但每年交的钱特别多,普通家庭压力很大。
一句话:短缴的本质,是"早点交完、总保费少",但每年压力大。
二、10年/20年长缴:什么叫"长缴"?交得慢,每年压力小
长缴,就是10年或20年慢慢交,每年交一点,交完为止。
很多人一听"长缴"就觉得亏——交这么久,总保费不是更多吗?
错了。
长缴的总保费确实多一点,但每年交的钱少,普通家庭没压力。
而且钱在账户里滚的时间长,复利效应更大,退休后领的钱更多。
一句话:长缴的本质,是"每年压力小、复利滚得久",但总保费多一点。
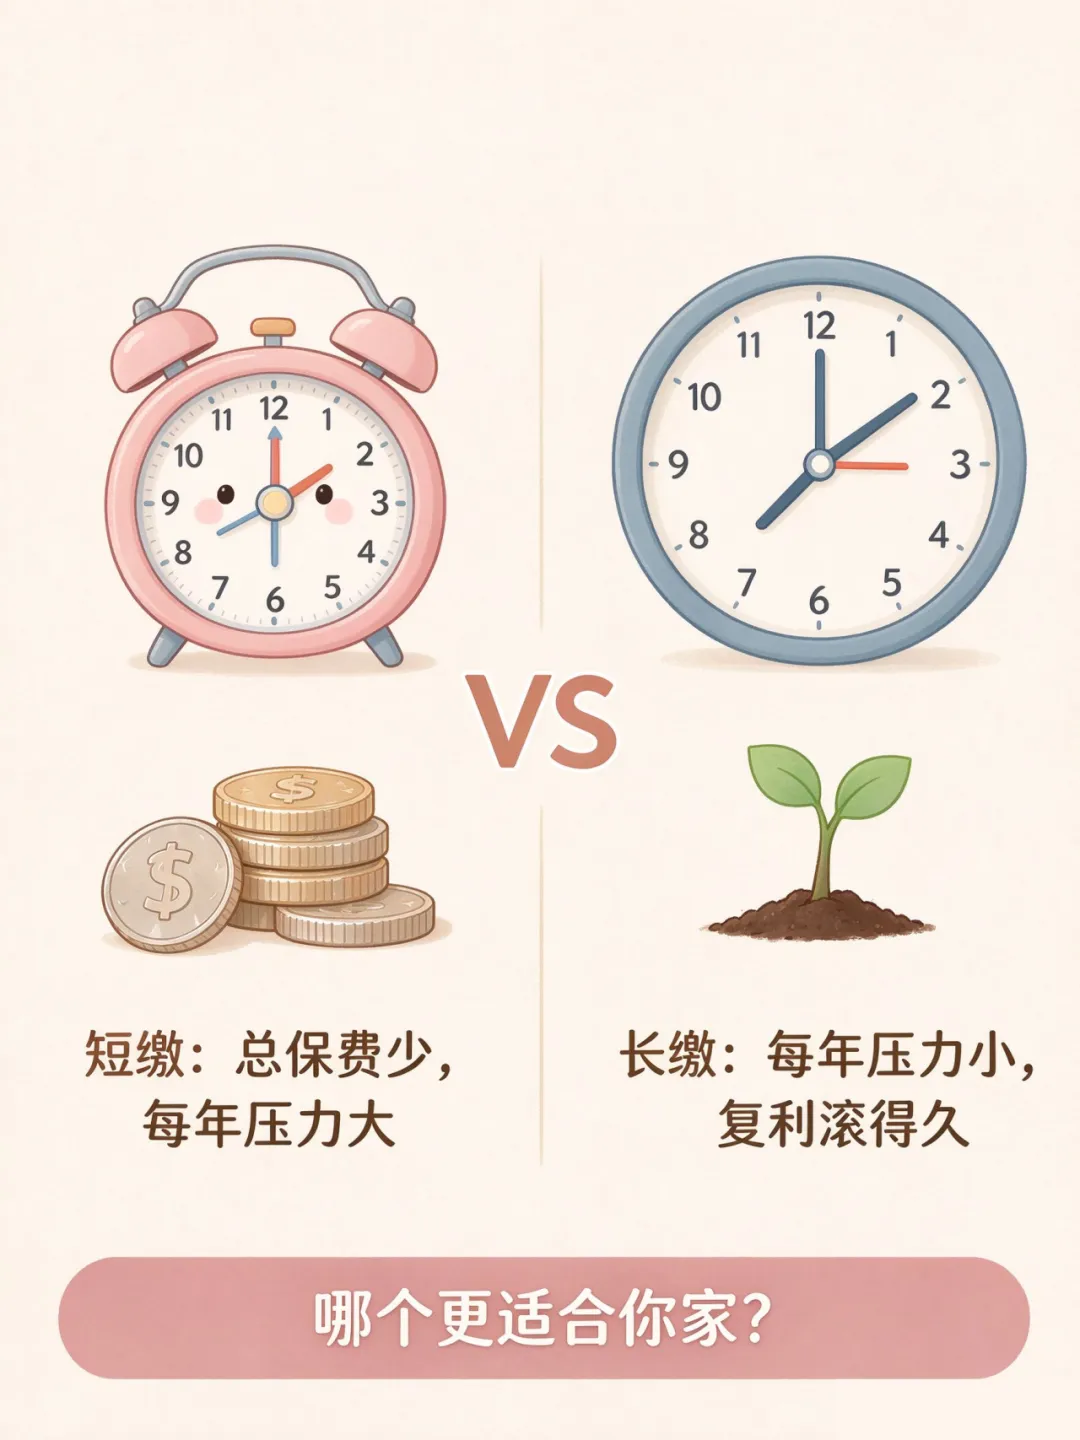
三、核心区别:一个是"总保费少",一个是"每年压力小"
两种缴费期最大的区别,不是名字,是「钱的节奏」。
短缴——
3年或5年交完,总保费少,但每年要掏一大笔。
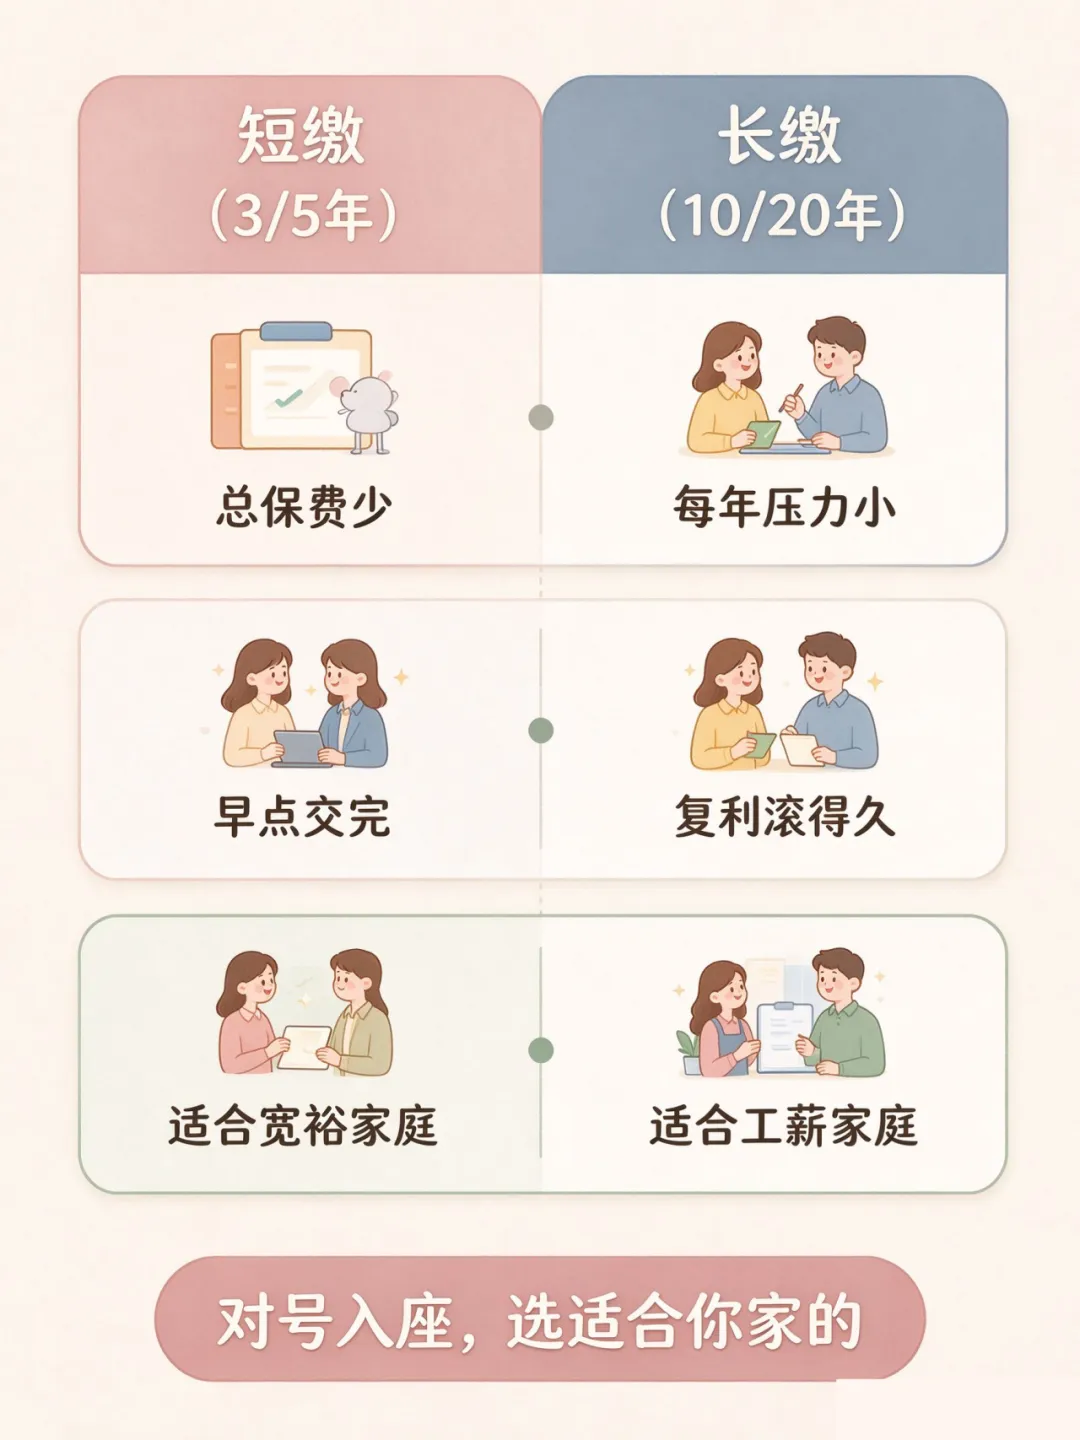
适合手头宽裕、想早点交完的家庭。
长缴——
10年或20年慢慢交,每年压力小,但总保费多一点。
适合普通工薪家庭、不想一次性掏太多钱的。
打个比方——
短缴像"一次性付清房款",总钱少但压力大;长缴像"按揭贷款",每年压力小但总钱多。
哪个更适合你,取决于你家每年能拿出多少钱。
没有绝对的好坏,只有适不适合。
如果你家——
· 手头宽裕,每年能拿出一大笔钱
· 想早点交完,早点省心
· 追求总保费最少
→ 选短缴(3年/5年),早点交完,总保费少。
如果你家——
· 普通工薪家庭,每年预算有限
· 不想一次性掏太多钱
· 想让钱滚得久、退休领得多
→ 选长缴(10年/20年),每年压力小,复利滚得久。
别纠结了,对着这张表对号入座——
· 每年能拿出一大笔钱 → 短缴(3年/5年)
· 每年预算有限、想慢慢交 → 长缴(10年/20年)
· 追求总保费最少 → 短缴
· 追求复利滚得久、退休领得多 → 长缴
· 预算充足、想双轨配置 → 短缴+长缴组合
教育金缴费期早懂这5个区别,不晚,怕的是孩子要上大学了才发现,缴费期选错了,多花了冤枉钱。
给孩子存钱这件事,越早开始,越主动。
如果你也是家有娃、想给孩子存笔教育金、又怕缴费期选错的家长,不妨从"算清自己每年能拿出多少钱交教育金"开始。
具体的缴费期、额度怎么配,最好结合你们自己的收入、孩子的年龄、家庭预算来定——这也是我们一直在做的事。
我们花了3个月,测评整理了15款教育金产品清单,
筛掉收益差、缴费期不灵活、条款坑的。大家可以结合自己的家庭情况、孩子年龄、预算,做一对一的专业适配参考。
免责声明:仅科普不构成投保建议,所有承保、理赔以保险合同及保险公司审核为准。