双交清增额的快返年金怎么选?
- 更新时间 2026-10-15 06:03:15
快返年金很像银行定存,本存着不动赚利息;也像投资房子出租,每年稳定拿租金。所以比较受保守理财人群的青睐,经常出大额保单。
买快返年金也有一个困惑,快速返还的年金,如果暂时不用,还得找个地方存。随着利率下行,可选存放余钱的地方并不多。
如果分红和年金都暂时不领,还想放在保单中继续增值,什么时候需要,再选择开始领年金。带双交清增额功能的快返年年,就可以满足这个需求,想什么年龄开始领年金,完全由投保人自己掌握。
01.什么是双交清增额
交清增额是分红年金的分红领取方式之一,可以直接领现金,也可以选择不领,用分红再买一部分保额,让保额增加,保额一般等于年金每年领的金额,这样年金以后会领的更多。
如果把年金也像分红一样,选择不领,再投资增加保额,就是双交清增额。
简单说,双交清增额就是分红和年金都不领,都留在保险公司用来增加保额。
双交清增额就像现金流的水龙头开关,打开就一直领钱,关上就继续增值。
02.具有双交增额功能的快返年金有哪些?
分红可以交清增额的快返年金很多,但年金也可以交清增额的很少。列举以下三款:
长城人寿八达岭赤兔A;
光大永明慧选熹悦;
复星保德信星颐朱雀。
怎么选呢?除了对保险公司的偏好,主要看产品收益。以40岁女100万趸交,返还情况如下:
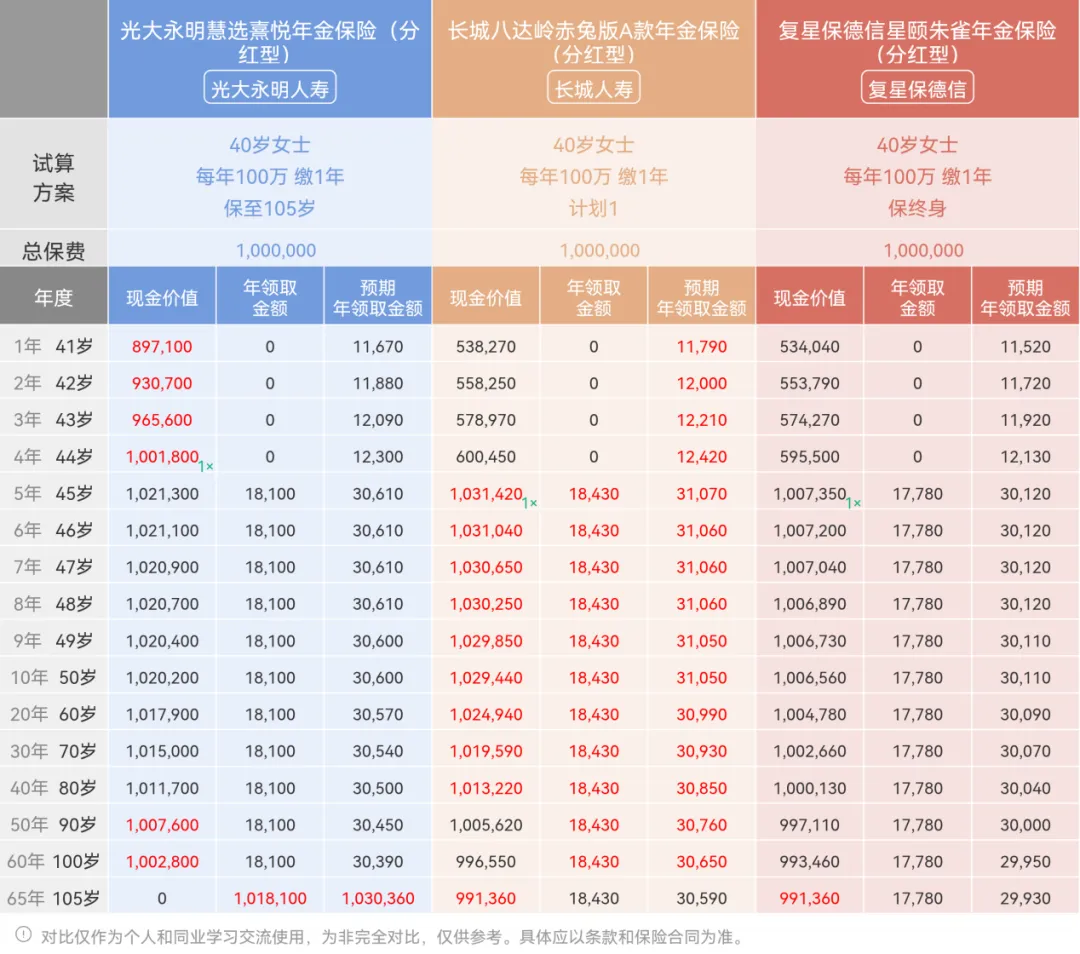
先看保单现金价值,慧选熹悦第4年回正,其它两款都是第5年回正,回正以后基本终身都大于保费。
再看返回金额,分红部分都是第2年开始返还,赤兔返还最多,其次是慧选和星颐。
固定部分,仍是赤兔最多,每年18430元,其次慧选每年18100元,然后是星颐17780元。
固定+分红,赤兔每年返保费的3.11%,慧选每年返保费的3.06%,星颐返保费的3.01%。
不论是固收还是分红,长城的八达岭赤兔A更有优势。
赤兔和慧选终身都可以选双交清增额,星颐最长只有到70岁。
在公司层面,三家公司的最新风险评级都是B类,光大永明是光大集团和加拿大永明人寿为主要股东的合资公司,复星保德星是和复星集团和美国保德信金融的合资公司,长城是北京市西城区国资委控股的保险公司。安全性都没问题,光大永明规模最大,其次是长城,复保最小。
从近3年平均投资收益率看,光大最好(4.69%),其次长城(4.28%),然后是复保(3.95%),均属于市场中上水平(平均3.2%)。
分红水平三家公司差别不大,近三年监管限高,都按上限3.2%来分红。
03.什么人适合选择双交清增的快返年金
第一类是规划养老的年轻人,什么时候退休不确定,有工作有收入就先不领,啥时候失业了还不想干了,就开始领钱过退休生活。
第二类是身体有既往症买不了增额寿的人群,增额寿有健康告知要求,而快返年金对健康没有要求,买了快按年金,选择双交清增额,实际是就变成增额额形态,需要钱可以部分减保取现。
第三类是父母给孩子规划年金,本金自己掌握,年金给孩子托底,当孩子需要现金流支持时,把交清增额改成现金领取,孩子有一份终身生活兜底收入,本金掌握在父母手里,与孩子作安全隔离,规避婚姻债务风险。
最后总结:
快返年金是把一笔大额现金变成终身现金流的金融产品,当被动现金流收入大于日常消费,就财务自由了。
双交清增额给投保人一个决定什么时候产生现金流的自主决定权。
买保险的终极目标,就是让我们的生活有更多自由选择,少一些不确定性,多一些掌控感。
投保须知:
储蓄型保险:
保障型保险:
带孩子去北京新世纪、和睦家、公立特需就诊,少儿高端医疗险怎么选?
团财险:
保险金信托:
招募合伙人:
