📌 第04期 · 税务篇
持股平台怎么选?有限公司 vs 有限合伙的税务大比拼
**"同样的1000万利润,不同的持股平台,税负可能相差200万以上。"**
---
这不是夸张,是我去年服务的一家制造业客户的真实数据。 📊
很多老板问我:
💬 *"我想让员工或家人间接持股,到底是设一家有限公司做持股平台,还是用有限合伙企业?"*
我的回答永远是:
🎯 **"没有最好的架构,只有最适合的架构。"**
但前提是,你得先算清楚这笔"税务账"。
---
🏢 一、两种持股平台的本质区别
📌 有限公司(有限责任公司)
维度 | 说明
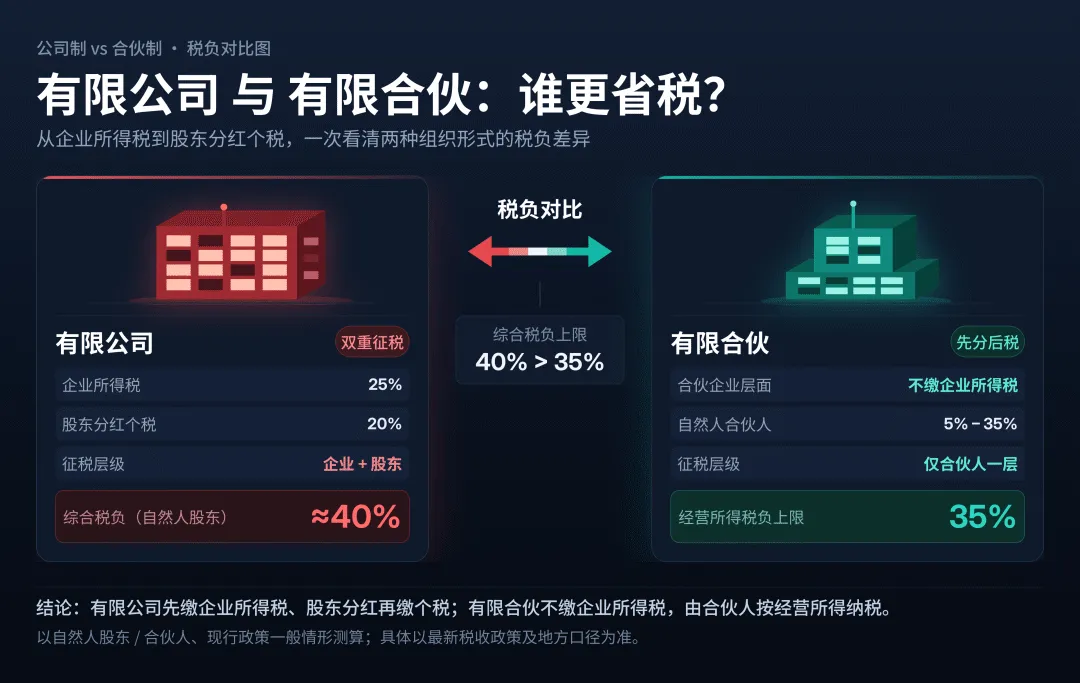
🏛️ **法律身份** | 独立法人,具有"双重征税"特征
⚙️ **治理结构** | 股东会+董事会+监事会,治理相对规范
🎯 **适用场景** | 长期持有、追求分红现金流、家族财富传承
📌 有限合伙企业
维度 | 说明
🏛️ **法律身份** | 非法人组织,"税收透明体"
⚙️ **治理结构** | GP执行合伙事务,LP只出资不管理
🎯 **适用场景** | 股权激励、财务投资人短期退出、创始人集中控制
---
💰 二、税务成本全景对比
假设你通过持股平台转让底层公司股权,获得收益1000万元。
---
📊 场景A:通过有限公司持股平台
🏢 第一层:底层公司分红到有限公司
符合条件的居民企业之间股息红利→ 免征企业所得税 ✅
🏢 第二层:有限公司转让底层公司股权
股权转让所得 1000万 × 25%企业所得税 = 250万
👤 第三层:有限公司将税后利润分给自然人股东
750万 × 20%个人所得税 = 150万
─────────────────────────────
💸 总税负:250万 + 150万 = 400万
💰 实际到手:600万
---
📊 场景B:通过有限合伙持股平台
🤝 第一层:合伙企业本身不缴纳所得税(税收透明体)✅
👤 第二层:合伙企业转让底层公司股权
1000万收益直接"穿透"到合伙人
若合伙人为自然人:
1000万 × 20%个人所得税 = 200万
或按经营所得5%-35%累进税率(视地区而定)
若合伙人为有限公司:
1000万并入该公司应纳税所得额 × 25% = 250万
(后续再分红给自然人,另缴20%个税)
─────────────────────────────
💰 自然人直接作为LP的总税负:约200万(按20%)
💰 实际到手:约800万
---
🏆 结论
📊 **在这个场景下,有限合伙比有限公司节税约200万。**
---
⚠️ 三、但事情没那么简单:四个关键变量
🔍 变量1:收益性质是"分红"还是"转让"?
收益类型 | 有限公司平台 | 有限合伙平台
**股息红利** 💵 | 居民企业之间免征企业所得税,再分红给个人缴20%个税 | 直接穿透给合伙人,自然人缴20%个税
**股权转让** 📈 | 平台缴25%企业所得税,再分红给个人缴20%个税 | 直接穿透,自然人缴20%或5%-35%
💡 **关键洞察:**
- 如果主要收益是**长期分红** → 有限公司平台更有优势
- 如果主要收益是**股权增值/转让** → 有限合伙平台通常更优
---
🔍 变量2:合伙人的身份
合伙人身份 | 税务处理
👤 自然人 | 按"经营所得"5%-35%或"财产转让所得"20%(视地区政策)
🏢 有限公司 | 收益并入公司应纳税所得额,缴25%企业所得税
🤝 其他合伙企业 | 继续向上穿透
💡 **实操技巧:** 如果是家族持股,可以用"有限公司+有限合伙"双层架构——有限公司作为有限合伙的LP,既享受分红免税,又实现风险隔离。
---
🔍 变量3:地区政策差异
部分地区对有限合伙的股权转让收益有优惠政策:
·✅ 某些地区按20%核定征收(而非5%-35%累进)
·✅ 某些园区对股权投资类合伙企业有财政返还
⚠️ **但要注意:** 2026年金税四期下,"税收洼地"的合规风险在加大。选择注册地时,必须确保有**实质经营**,避免被认定为缺乏商业实质。
---
🔍 变量4:控制权的考量
控制需求 | 推荐架构
🎯 创始人想以少量出资控制平台 | **有限合伙**(GP哪怕只持股1%,也能100%控制合伙事务)
🤝 各股东按出资比例共享控制权 | **有限公司**(同股同权)
---
📖 四、实战案例:一家科技公司的最优解
背景:某软件公司,创始人张总持股70%,计划拿出15%股权做员工激励,同时引入一位战略投资人。
---
❌ 原方案(直接持股)
👤 张总直接持股70%
👤 员工直接分散持股15%
👤 投资人直接持股15%
问题:
1.😰 未来融资稀释时,张总控制权快速下降
2.😰 员工离职时,股权回购涉及工商变更,流程复杂
3.😰 分红时,每位员工都按20%个税缴纳,无优化空间
---
✅ 优化方案(有限合伙持股平台)
👤 创始人张总(GP,出资1%)→ 控制有限合伙
↓
🤝 员工激励平台(有限合伙)持股15%
↓
LP:核心员工(出资99%,按合伙协议约定份额)
🏢 家族控股公司(有限公司)持股55%
↓
股东:张总家族
👤 投资人(直接持股)15%
---
🏆 效果
4.✅ 张总通过GP身份,以1%出资控制15%的激励股权
5.✅ 员工离职时,仅在合伙企业内部变更份额,不触发工商变更
6.✅ 未来融资稀释的是家族控股公司和投资人的直接持股,激励平台比例可灵活调整
4. ✅ 员工通过有限合伙取得分红,部分地区可按20%税率缴纳,税负可控
---
🌳 五、选择持股平台的决策树
🌳 开始
│
┌─────────┴─────────┐
▼ ▼
💵 主要收益是分红? 📈 主要收益是股权转让?
│ │
是否
│ │
▼ ▼
⏳ 长期持有? 🎯 需要集 中控制?
│ │
是/否 是/否
│ │
▼ ▼
🏢 有限公司更优 🤝 有限合伙更优
(免税+隔离) (节税+控制)
---
✍️ 六、写在最后
持股平台的选择,是股权架构设计中最"硬核"的税务决策之一。
它直接影响你未来十年甚至更长时间的税负成本和治理效率。
🎯 **但请记住:没有放之四海而皆准的模板。** 每家企业的发展阶段、股东结构、收益模式、退出计划都不同,需要量身定制。
⚠️ **2026年的监管环境下,比"省税"更重要的是"合规"。** 任何架构设计,都必须经得起金税四期的穿透核查,必须有真实的商业目的和实质经营支撑。
如果你正在考虑设立持股平台,或者对现有架构的税务效率存疑,建议先做一次专业的股权税务健康诊断。
算清账,再动手,才能既省钱又安心。 📊
---
📌 下一期预告:《股权激励:如何设计"留得住人、省得下税"的方案》—— 从华为到小米,拆解顶级企业的股权激励密码。
🎁 私信回复【持股平台】,领取《有限公司 vs 有限合伙税务测算表》(Excel版,填入你的数据自动计算)。
---
---