9月份,全国工商联发布"2026中国民营企业500强"。
我就想知道这些企业是怎么做到的。
今天说浙江绍兴的荣盛控股集团。
这是一个从柯桥几台二手织机的小作坊,一步步长成世界级石化巨头的故事。
没有什么天降神技。
就是沿着产业链,一步一步往上爬。
从织布到做丝,从做丝到做PTA,再到自己炼油。
一、草根起步:织机旁的微光
1989年,绍兴柯桥,一间简陋的纺织作坊。
几台二手织机、十几名工人、东拼西凑的启动资金,这便是全部家当。
创始人李水荣从木匠转行,带着对市场的朴素直觉,在布匹的经纬之间寻找生计。
那时候政策开始松动,民营经济有了活路。
化纤面料需求暴涨,但同质化竞争惨烈,利润薄如刀片。
荣盛没有停留在来料加工的微利模式,而是把赚到的每一分钱都投入设备升级。
从有梭织机到无梭织机,从代工到自产自销,一步步向上游攀爬。
李水荣亲自跑市场、蹲车间,用"比别人快半步"的节奏,在行业洗牌中活了下来。
攒下了第一桶金和一支能打硬仗的队伍。
二、化纤突围:从布到丝的一跃
到1995年,荣盛已是绍兴当地小有名气的织造企业。
但织造环节技术门槛低,竞争白热化,利润空间被不断压缩。
继续在红海里内卷,还是向上游化纤原料突围?
1997年亚洲金融危机爆发,纺织出口受挫,大量织造企业倒闭。
但危机中也藏着转机——化纤原料价格暴跌,国家鼓励民营企业进入化纤领域。
荣盛敏锐地意识到:谁掌握了原料,谁就掌握了成本和品质的主动权。
果断上马聚酯切片和涤纶长丝项目,从织造跨入化纤。
资金不够就滚动发展,技术不懂就高薪请人,市场不认就低价试销。
短短几年,荣盛从"买丝织布"变成"自己造丝",完成了产业链第一次关键跃迁。
三、聚酯扩张:大化工的入场券
进入新世纪,荣盛已拥有自己的化纤产能,在绍兴站稳了脚跟。
但聚酯原料PTA和MEG仍依赖进口,价格受制于人。
企业规模越大,原料瓶颈越突出,利润的大头被上游石化巨头拿走。
中国加入WTO后,纺织服装出口井喷,化纤需求爆发式增长。
同时国家放开民营资本进入石化上游,PTA成为稀缺资源。
谁先建成PTA装置,谁就拿到了大化工的入场券。
荣盛联合其他浙商,在宁波、大连等地布局PTA项目。
面对技术封锁和资金压力,他们引进消化再创新,硬是建成了具有国际竞争力的PTA生产线。
从此不再受制于进口原料,反而成为国内PTA的重要供应商。
四、炼化一体:向最上游进军
拥有PTA产能后,荣盛在聚酯产业链中已占据有利位置。
但PTA的原料PX仍主要依赖进口,日韩企业掌握定价权。
产业链的"咽喉"依然被别人卡着,利润波动剧烈。
2008年全球金融危机后,国家推出四万亿刺激计划,石化产业迎来新一轮扩张。
同时民营企业进入炼化领域的政策门槛有所松动。
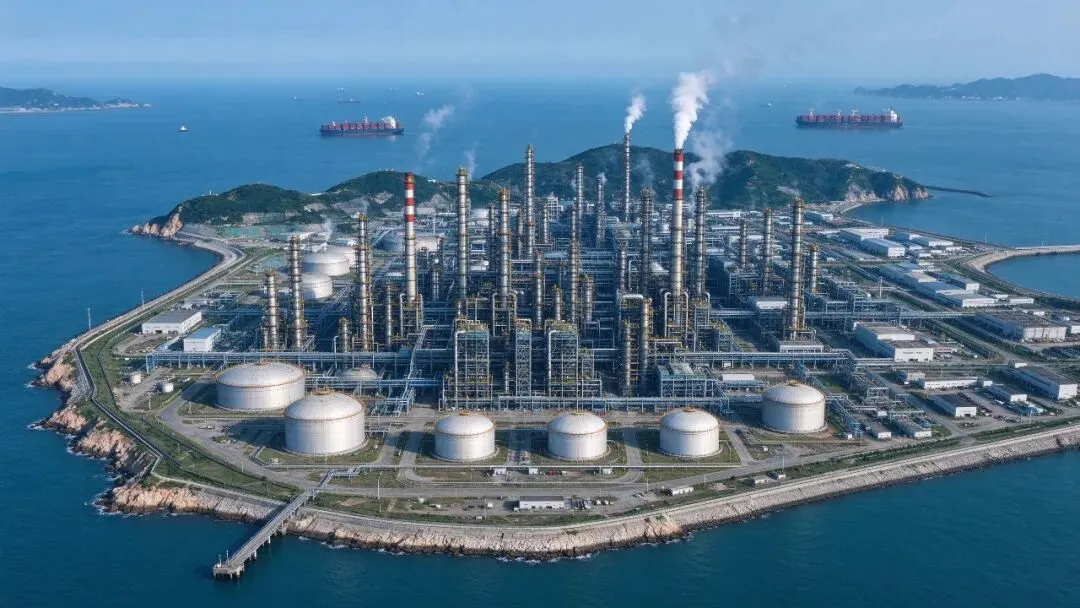
舟山绿色石化基地的构想浮出水面,这是千载难逢的机会,也是前所未有的豪赌。
荣盛联合桐昆、巨化等企业,组建浙石化,在舟山鱼山岛建设4000万吨/年炼化一体化项目。
填海造地、引进技术、整合资金,硬是在荒岛上建起了一座世界级石化城。
从此,荣盛从"买PX"变成"产PX",彻底打通了从原油到化纤的全产业链。
五、全链协同:从一滴油到一匹布
浙石化一期投产后,荣盛拥有了从原油炼化到PX、PTA、聚酯、纺丝的完整产业链。
但各环节分散在不同基地,协同效应尚未完全释放。
如何让"一滴油"高效地变成"一匹布",成为新的管理命题。
2018年后,中美贸易摩擦加剧,纺织出口承压。
同时国内环保标准趋严,落后产能加速出清。疫情黑天鹅突袭,全球供应链断裂。
但危中有机:一体化企业成本优势凸显,小企业退出让出的市场份额,正被头部企业收割。
荣盛加快数字化、智能化改造,打通各基地的生产、物流、销售数据。
舟山炼化、宁波PTA、绍兴聚酯纺丝形成高效联动,原料直供、管道运输、余热利用,成本比同行低一大截。
全链协同让荣盛在行业寒冬中逆势增长,成为全球最大的涤纶长丝企业之一。
写在最后
看完荣盛的故事,我最大的感触是:
看清大势,比埋头苦干更重要。真正的护城河,不是某一项技术或某一个产品。而是把关键环节牢牢握在自己手里,让命运不再受制于人。从一滴油到一匹布,三十多年只做一件事——把产业链做深做透。这世上最快的捷径,往往就是不走捷径。
#500强企业 #创业故事 #民营企业
*特别说明:所有图片是场景示意图,不是实景拍摄。