一张图讲清楚,众安5款热门医疗险,怎么选?尊享e生系列、众民保
- 更新时间 2026-10-13 20:57:35
用一张决策地图,帮你理清众安 5 款产品怎么选。
其实就一句话:身体好选尊享e生,问题相对严重,选众民保。
陈少波日更的925篇原创文章
5年保险买手,讲真话且不追着你买
坚信只有站在你的利益,我的专业才有价值!
执业机构:明亚保险经纪广东分公司
执业证号:26050044060580062021006283
🌍👉:boshu2110
最近 1 年,老被问"众安有好几个医疗险,到底买哪个"。
我的经验是先急着比产品,先搞清楚自己属于哪类人。
身体好的,和已经有比较严重疾病的人,走的路完全不一样。
来,先看看这张地图,剩下的你照着着选。
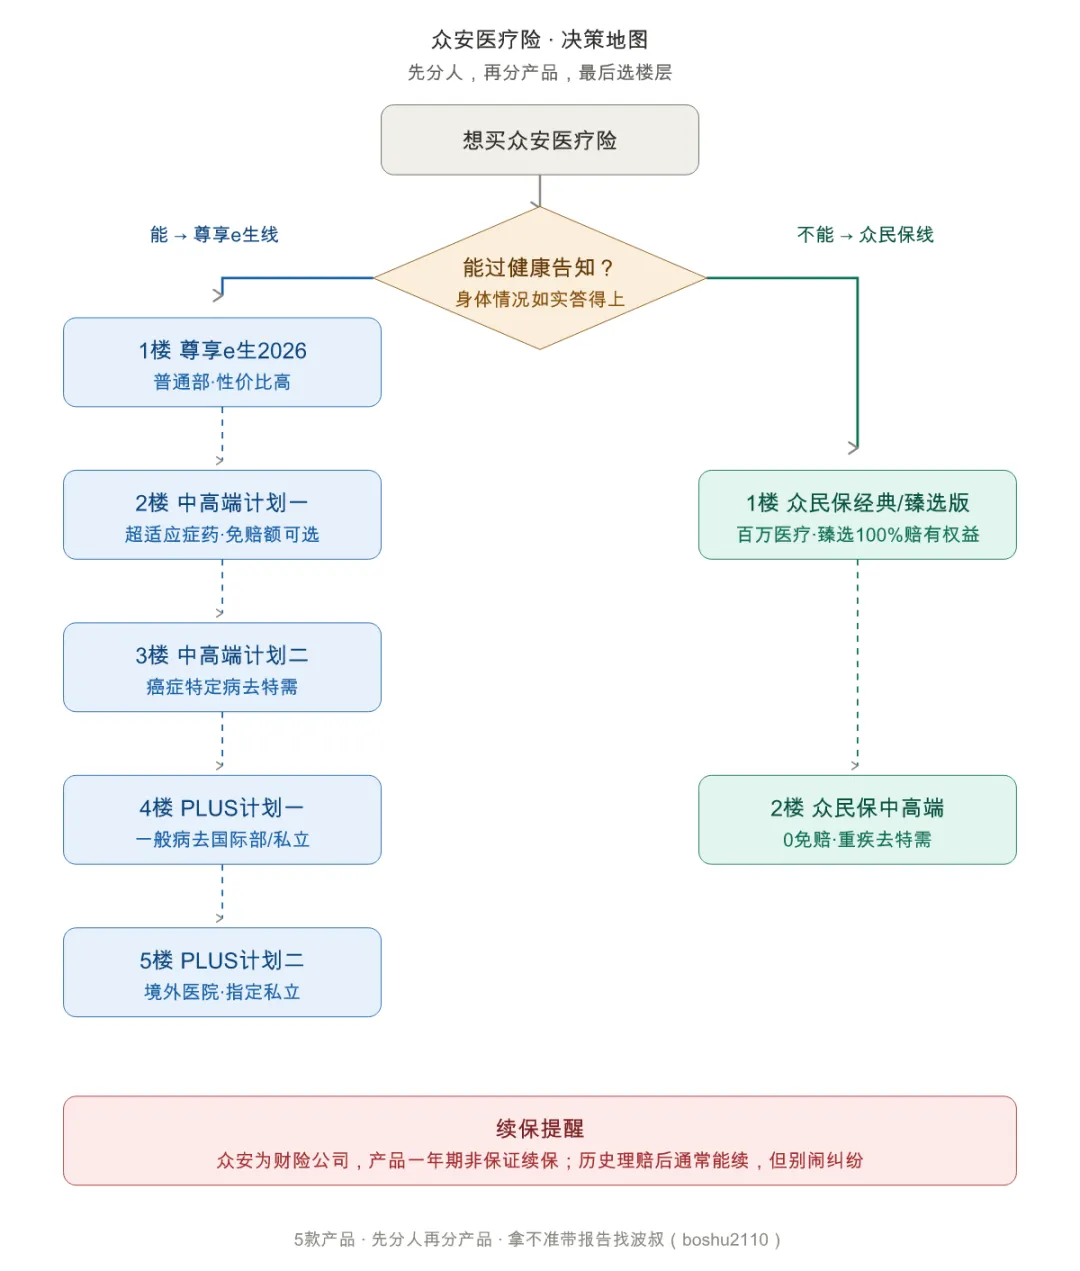
1、先看看自己的身体情况
众安在售的医疗险,总共5款,按要不要健康告知,分成两条线:
要健康告知(尊享e生线):尊享e生2026、尊享e生中高端 2026(计划一、计划二)、尊享e生中高端PLUS 2026(计划一、计划二)
免健康告知(众民保线):众民保百万 2026(经典版计划、臻选版计划)、众民保中高端2026
怎么选呢?
先花30秒,对着下面三个问题给自己定位:
过往有体检异常或疾病史吗?
—— 能过健康告知,就选尊享e生。
你买医疗险,主要是防大病,还是连小病住院也想报一点?
—— 小病也能报,选0免赔的
对就医资源有要求吗?预算是多少?
——决定了选百万医疗险还是中高端医疗
你看,其实第一步不是比产品哪个好,而是先问自己一句:我能不能过健康告知?
能过,走"尊享e生"这条线,保障绝对是比众民保好的。
因为尊享e生这条线定位是健康人群,保障给的更多足。
过不了,或者不想折腾核保,走"众民保"这条线,免健康告知,直接买。
记住一句话:先看人,再看产品,顺序别搞反。
下面我一条线一条线说。
先看这张表,就是整篇文章的地图,你先对着它看自己落在哪一行:
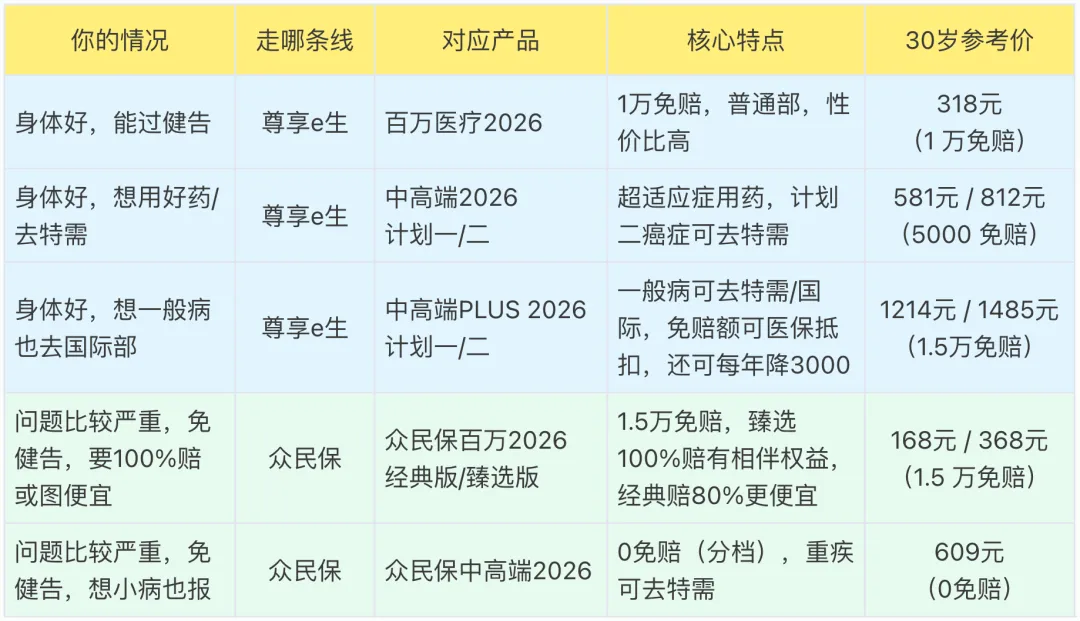
2、身体严重点,先看众民保
众民保系列都是免健康告知,买的时候不用回答健康问题。
但注意,免健告不等于什么病都保。
它有一份"五大类严重既往症"清单(恶性肿瘤、颅内肿瘤、高危结节、肝肾疾病、心脑血管和肺部疾病等),清单上的老问题不赔,其他的能正常保。
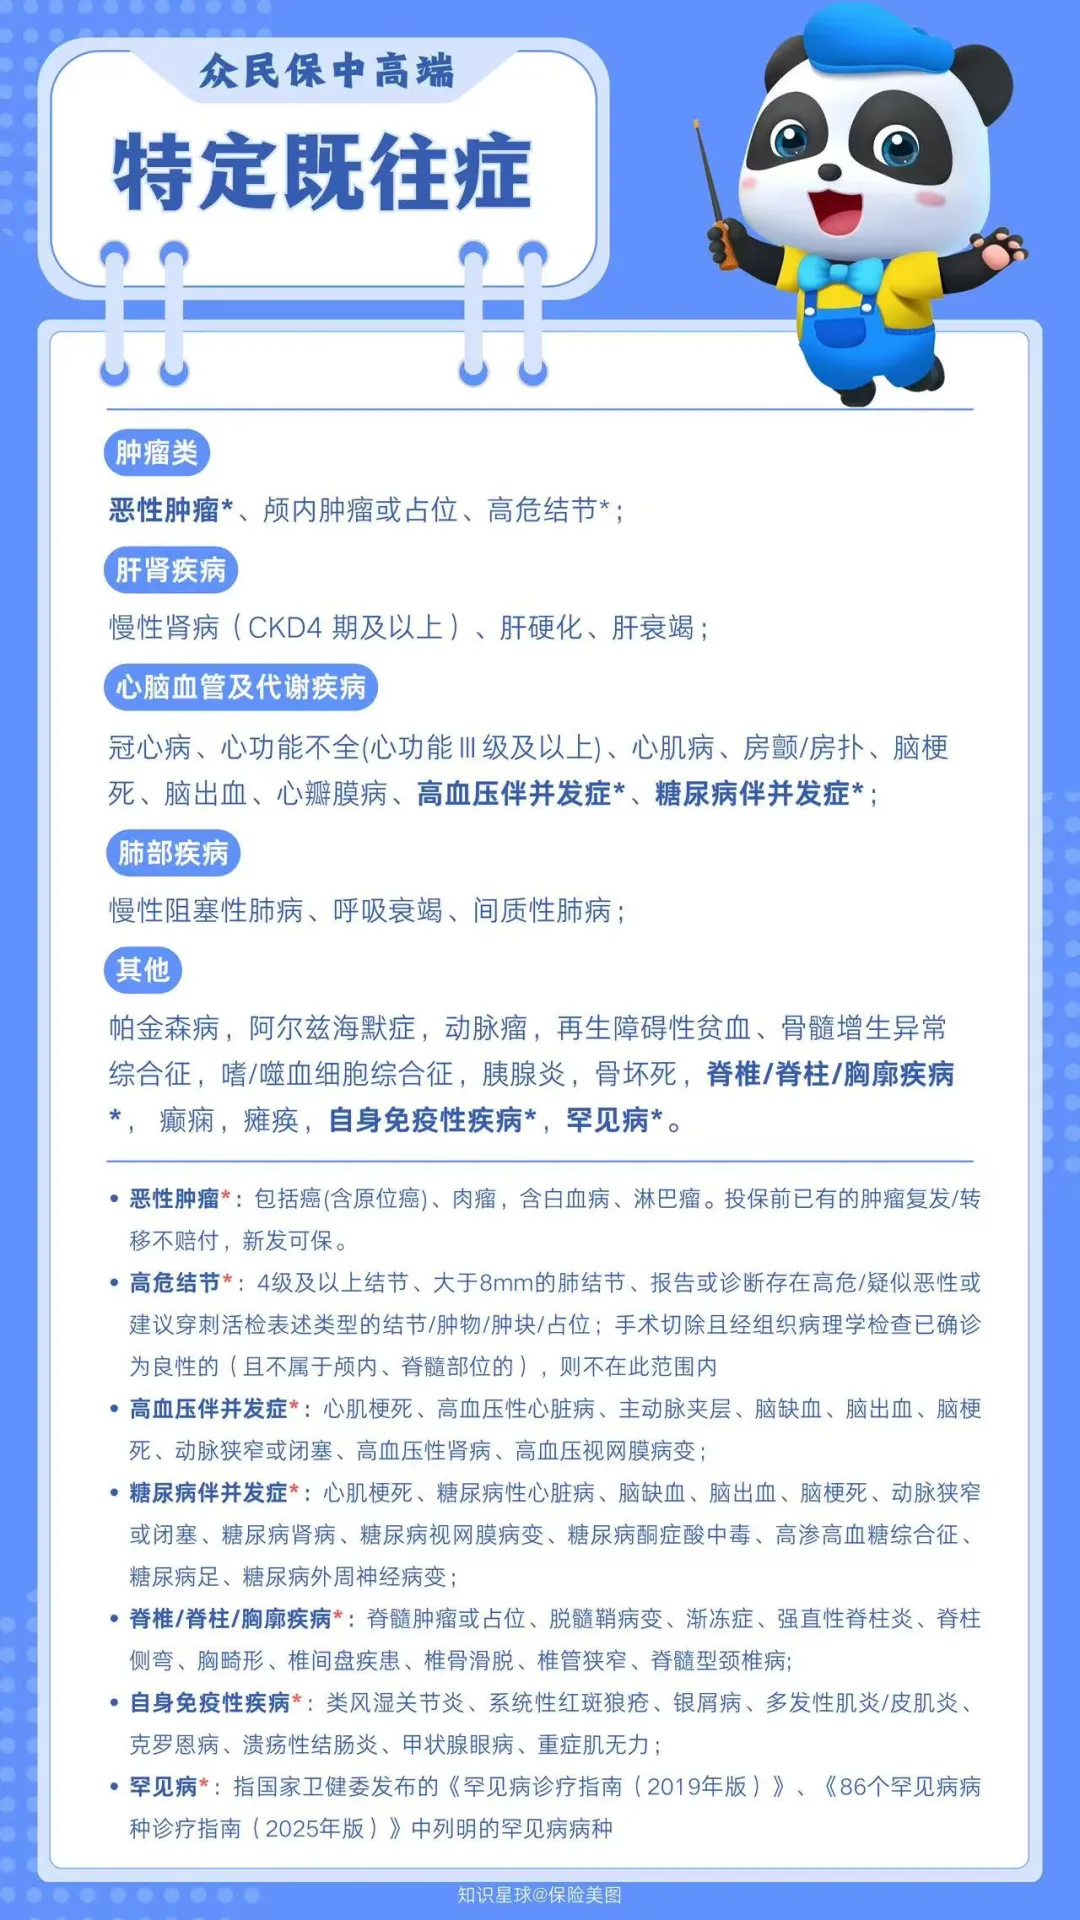
众民保这款产品分两个计划:经典版和臻选版,都是1.5万免赔额。
1️⃣ 区别有不少,说一个最大的影响:在超出免赔额之后赔多少,经典版赔80%,臻选版赔100%。
我拿一笔账算给你看:医保报完还剩5万,扣掉1.5万免赔额,剩下3.5万。经典版赔80%,到手2.8万;臻选版赔100%,到手3.5万。同样一笔钱,差了7000块。
我的建议很直接:预算就差一两百,上臻选版。
2️⃣ 臻选版还有个"相伴权益",连续投保到第4年,要么降免赔额(最低降到1万),要么给严重既往症赔一部分(从30%逐年涨,最高70%)。
但这两个权益只能二选一,而且只有臻选版有。
3️⃣ 那众民保中高端怎样呢?
它升级到0免赔,重疾能去特需部,前2万赔60%、超出部分100%。
适合"小病住院也想报一点"的人。
价格上,30岁609元、60岁3108元,比臻选版贵一截。
更多众民保分析,戳⬇️
3、身体OK,走尊享e生这条线
这条线我用上楼来理解,一共五层,每上一层多加一点保障,价格也跟着涨一截。
一楼,尊享e生百万医疗2026
最基础的百万医疗,二级及以上公立医院普通部,1万免赔额、重疾0免赔,外购药、绿通垫付都有。
30岁318元、60岁1645元,性价比高。
详细测评解读:健康人买百万医疗险,我优先推荐尊享e生2026
二楼,尊享e生中高端2026计划一
在2026版基础上加料:免赔额可以选0或5000,连续投保第4年部分既往症不再除外。
康复额度提到300万,住院津贴150元/天,还有超适应症用药(后面单独讲)。
注意,计划一不含特需部。
详细测评解读:众安尊享e生中高端2026版,5000字测评
三楼,尊享e生中高端2026计划二
在计划一基础上,核心变化就一个:癌症和特定疾病(共29项,含原位癌)能去特需部、国际部、VIP部。
住院津贴从150元/天涨到300元/天,还多一个健康管理四选一(体检、儿童健康、康复理疗、季度药箱)。
一般疾病还是住普通部。
详细测评解读:尊享e生中高端2026计划一和计划二,到底怎么选?
四楼,尊享e生中高端PLUS 2026计划一
最大的变化是一般疾病也能去特需部、国际部、指定私立医院。
免赔额算法也不一样,医保报销过的钱可以拿来抵扣免赔额,普通部住院甚至0免赔;外购药械单独0免赔;住院津贴500元/天;
多了紧急门急诊、全球紧急救援。
另外,选择PLUS,无论是计划一还是计划二,只要当年无理赔,次年还能降低 3000免赔,最低降低到 0免赔。
详细测评解读:众安尊享e生中高端PLUS 2026:5000字深度测评
五楼,尊享e生中高端PLUS 2026 计划二
在最顶上,能去指定私立医院(如和睦家,部分赔70%),境外医院(香港、日本、美国、德国、新加坡指定医院)也能去,共享保额提到800万,住院津贴800元/天。
价格我拉一张表,(中高端按5000免赔档算,PLUS按15000免赔档算):
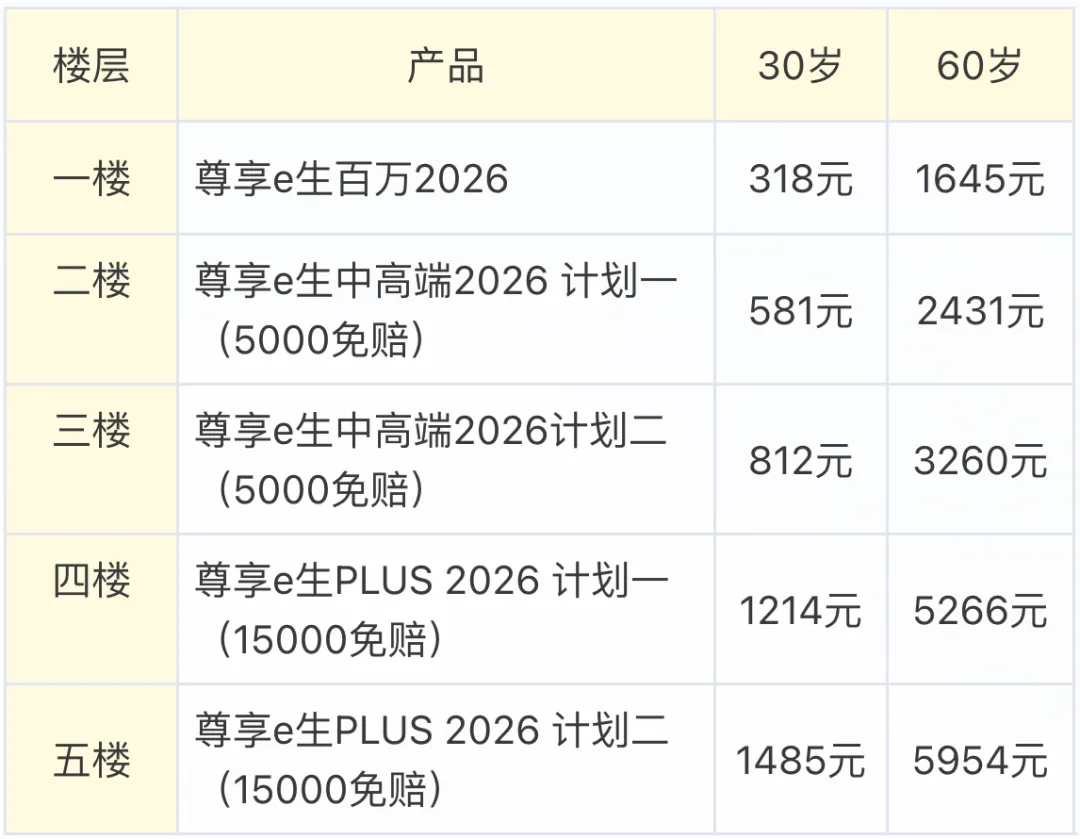
你看,年轻时候差几百,到了60岁,每上一层就是一两千的差距。
所以别什么都想要,先看自己钱包里有多少钱💰。
更多尊享e生分析,戳⬇️
4、超适应症用药
这点值得单独讲,以为你很多百万医疗险不赔"超适应症用药"
简单讲,药品说明书上没写能治你这个病,保险公司就不认。
但医生觉得这个药对你有效、开了处方,你出去买,市面上大多数产品是不给报的。
尊享e生中高端把这个写进了合同:公立三级医院高级职称医生开证明、有循证医学证据、签知情同意书,就能用,医院没有还能出去买。
在国内商业医疗险里,这是头一家把这件事写进合同的。
别的百万医疗险大概率不报,如果你特别在意"用好药",目前只有这两款是支持超适应症用药的:尊享e生中高端 2026 和尊享e生中高端plus 2026。
关于超适应症用药的更多分析:
5、续保这件事,理性看待
众安是财产险公司,监管不允许财产险公司出保证续保的产品,所以众安的产品虽然很好,也很火。
但产品都是一年期、非保证续保。
不过说句实在话,我身边有同事的客户癌症出险,每年都是正常理赔、正常续保,没出过问题。
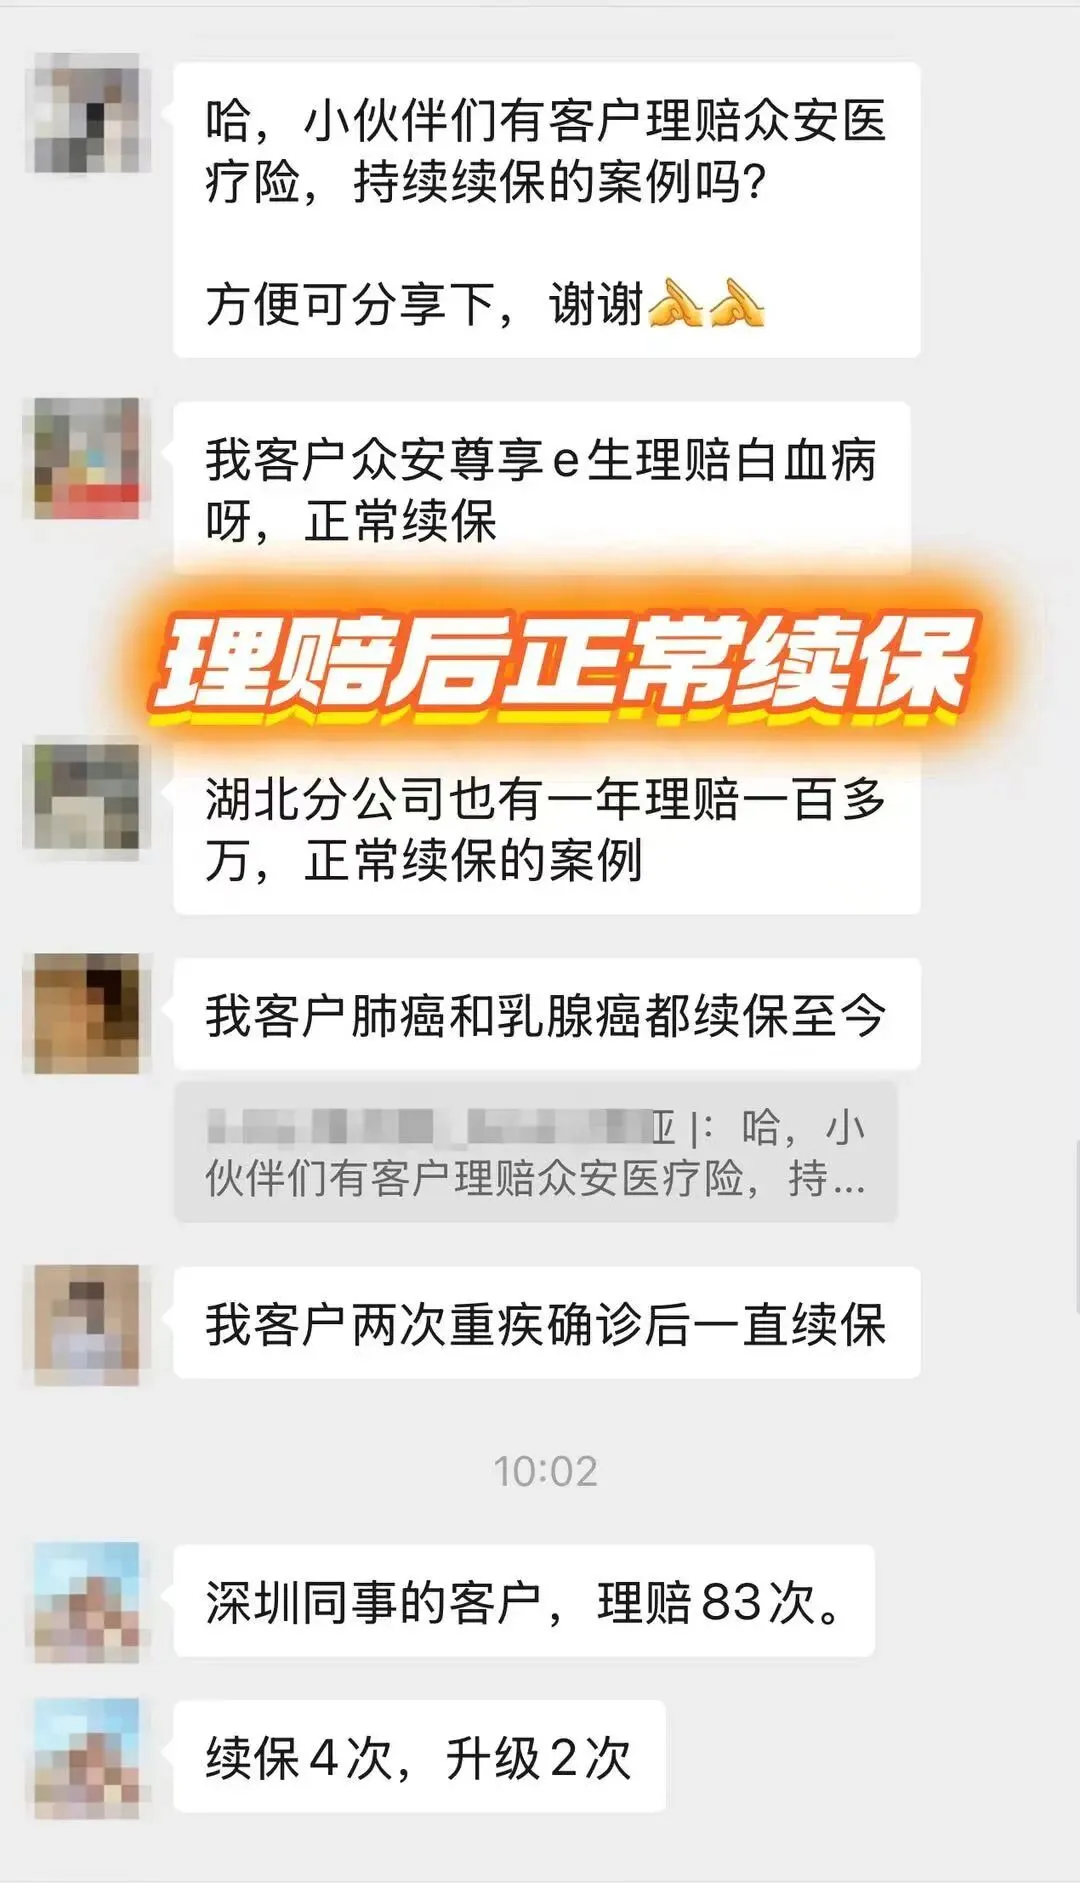
从众安的历史表现看,生病后都是能正常续保。
只是有个前提:别跟保险公司闹翻。
真到了打官司、纠纷那一步,确实有客户第二年没续上的情况。
这不是吓你,是让你心里有数。
如果你极度在意"保证续保",那得去看保证20年续保的产品。
但那种通常更贵、责任更新也慢,比如好医保旗舰版70岁快7000块了。
各有取舍,没有完美方案。
关于众安这家公司和理赔,戳⬇️
6、到底该怎么选?
其实这几个产品,定位上、保障上、价格上的区别还是很明显,不至于无从下手。
按这两步来就好:
1️⃣ 先看身体,能走尊享线还是众民保线;
2️⃣ 再看预算,这决定了是买百万还是中高端,以及免赔额。
就这么简单,没啥好纠结的。
波叔说
写了这么多,其实就一句话:医疗险没有完美的,先想清楚自己要什么,缺点能接受,这单就买对了。
你要是拿不准自己属于哪条线,或者体检报告有几项异常不知道怎么算,可以带着报告来跟我聊,我帮你对一遍。
认识一下,多一个懂保险的朋友。
不骚扰不打扰 Siri 型保险经纪人。
🌍 👉 boshu2110
关注我
一个经纪人的保险笔记
分享保险挑选知识逻辑
让你买保险少走点弯路
主打不买错,更不买贵
⬇️ 点击关注 ⬇️
