2026年Q4季度还有哪些品牌在市场上开店
- 更新时间 2026-10-13 00:56:41
观察OBSERVATION
来源 ·蓝皮书商业图书馆
//////////
按业态拆分,区分【万象城偏好的中高端品牌】和【万达 / 万象汇更适配的大众流量品牌】,面试华润复试可以直接拿来讲业态规划、品牌落位思路。 整体大趋势:不再野蛮铺店,优先核心城市、标杆商场、优质铺位,单店模型验证后才扩店;很多品牌只进优质 MALL,差的项目不接。
🍜 餐饮(拓店主力,商场最刚需,华东拓展积极)
正餐 / 自助(万象系重点引进)
| 肯德基 / 必胜客(百胜中国) | ||
| Popeyes | ||
| 滨寿司、牛 New 寿喜烧 | ||
| 巴奴毛肚火锅 | ||
| 烤匠、肥汁米兰 |
- 牛 New 寿喜烧:上海起家自助,2026 持续向外省拓店,重点进万象城、万象天地,华东重点布局,对楼层、排烟、面积有要求
- 滨寿司(HAMA-SUSHI):日资回转寿司,稳定拓店,万象、万达都可落位,面积适中,租金承受力中等,翻台强
- 巴奴毛肚火锅:放缓下沉,主攻一二线核心 MALL,开旗舰店,看重项目能级
- 滇翁云南酸菜牛肉火锅:计划 2026 新开 10 + 门店,主打商场店,适合次主力铺
- 烤匠麻辣烤鱼:西南向外扩张,华东重点布局,适合万象汇、万达
- 肥汁米兰:港式米线,持续拓城市首店,B1、美食层适配度高
茶饮 & 咖啡(流量店,B1 层主力)
| 瑞幸咖啡 | ||
| 星巴克 | ||
| 茶颜悦色 | ||
| 爷爷不泡茶 | ||
| 霸王茶姬 |
- 瑞幸、库迪:持续拓店,但重心转向商场店、写字楼店,街边店收缩;万象、万达 B1 高频选址
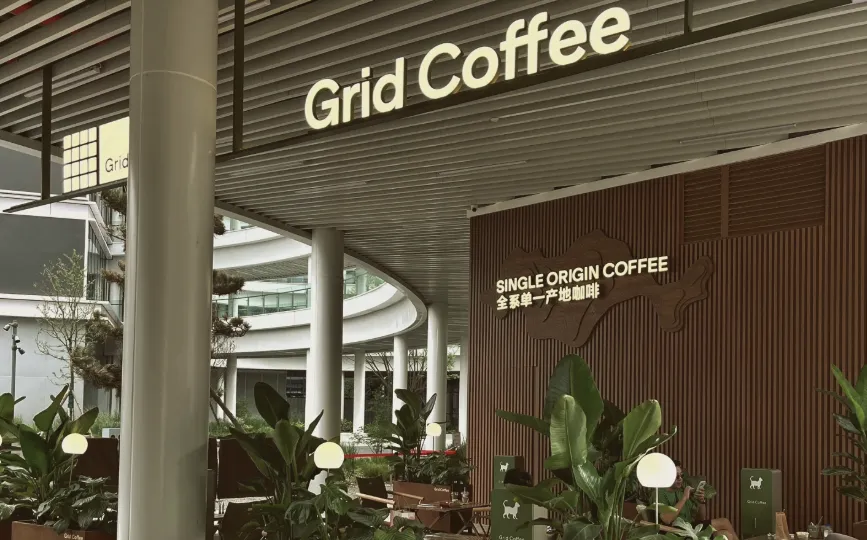
- Grid Coffee、Peet's 皮爷:精品咖啡,重点进万象城、高端 MALL 首层 / 次首层
- 茉莉奶白、古茗、挪瓦咖啡:稳步拓店,兼顾高端 MALL 与区域购物中心
快餐 / 小吃档口(万达、万象汇流量型)
塔斯汀中国汉堡、鸡柳大人、临榆炸鸡腿,主打小面积档口,轻投资,适合 B1 食集,拓店以加盟模式为主,对租金敏感,优先保底租金模式
👕 服饰 & 运动(分化明显,运动强、传统女装弱)
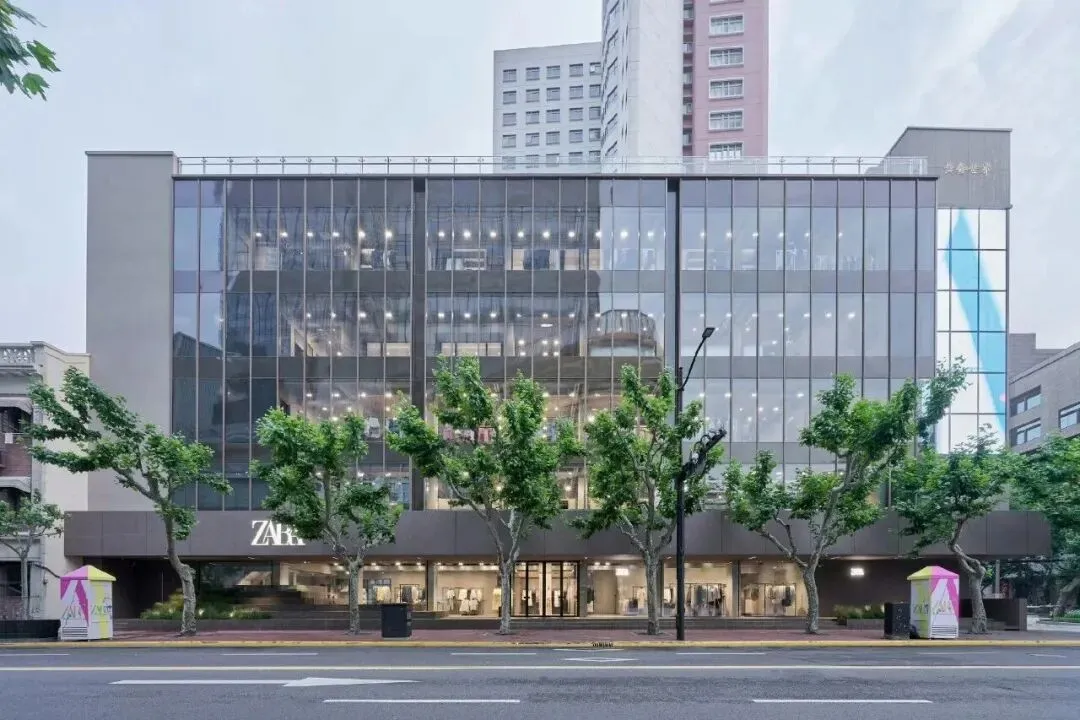
| ZARA、优衣库 | ||
| UR | ||
| 安踏系(迪桑特 / 可隆 / 萨洛蒙) | ||
| Outopia(户外) | ||
| HAGLOFS、索康尼、骆驼等 |
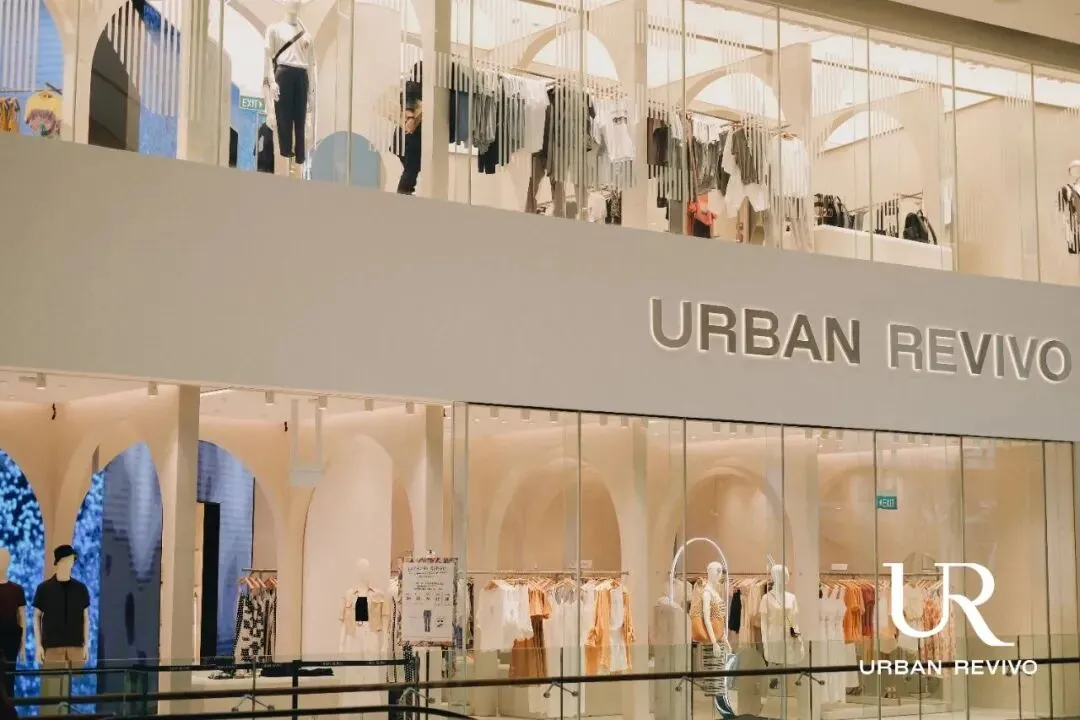
- UR(URBAN REVIVO):持续拓城市旗舰店,万象、万达都大量落位,首层主力店,2026 重点升级形象店,是招商常用主力店
- 安踏集团(安踏、FILA、迪桑特、可隆、萨洛蒙):国内运动赛道拓店主力;
- 迪桑特 / 可隆 / 萨洛蒙:主攻万象城等高能级项目;安踏主品牌、FILA 更适配万达、万象汇,持续开新一代形象店
- 麦檬:中高端女装,持续拓店,万象系高频引进,也进优质奥莱
- Mmlg:韩国基础款潮牌,国内快速拓店,一二线 MALL,万象、大悦城这类年轻向项目偏好引入
📱 3C、数码、潮玩(万象首层热门新主力)
| 京东 MALL | ||
| 苏宁易购 Suning NEXT | ||
| 华为、大疆、影石、Apple、OPPO |
- 大疆、影石 Insta360、拓竹 3D 打印:持续拓展商场直营门店,优先核心商圈首层,属于提升商场调性的品牌,华润非常看重这类科技体验店
- 宇树科技(机器狗):2026 计划新增 50 家线下体验店,只布局一线 / 新一线核心 MALL(万象城首选)
- 京东之家:和万达有全国战略合作,大量铺万达广场,也进万象汇,3C 集合店,适合次首层!
🛒 零售 / 集合店
| 山姆会员店 | ||
| 盒马鲜生 | ||
| 超盒算 NB(盒马硬折扣) | ||
| 盒马 / 山姆 / 美团小象 |
| 鸣鸣很忙 | ||
| 万辰集团 | ||
| 几多全、一栗 nutco、蒲妈妈 | ||
| 良品铺子 |
- BIGOFFS 超级折扣:折扣零售,2026 逆势拓店,同时尝试进入高端 MALL,适配万达、万象汇大铺位
- 新鲜零食赛道:一栗 nutco、几多全:短保新鲜零食,华东重点拓展,B1 层零食集合店,租金承受尚可,万象城、万象汇大量引入
- 盒马鲜生:主力店,2026 持续选优质 MALL,作为项目引擎店,万象新项目的核心主力首选,对层高、卸货、动线要求很高
🎡 体验业态(现在招商的增量突破口,商管非常看重)
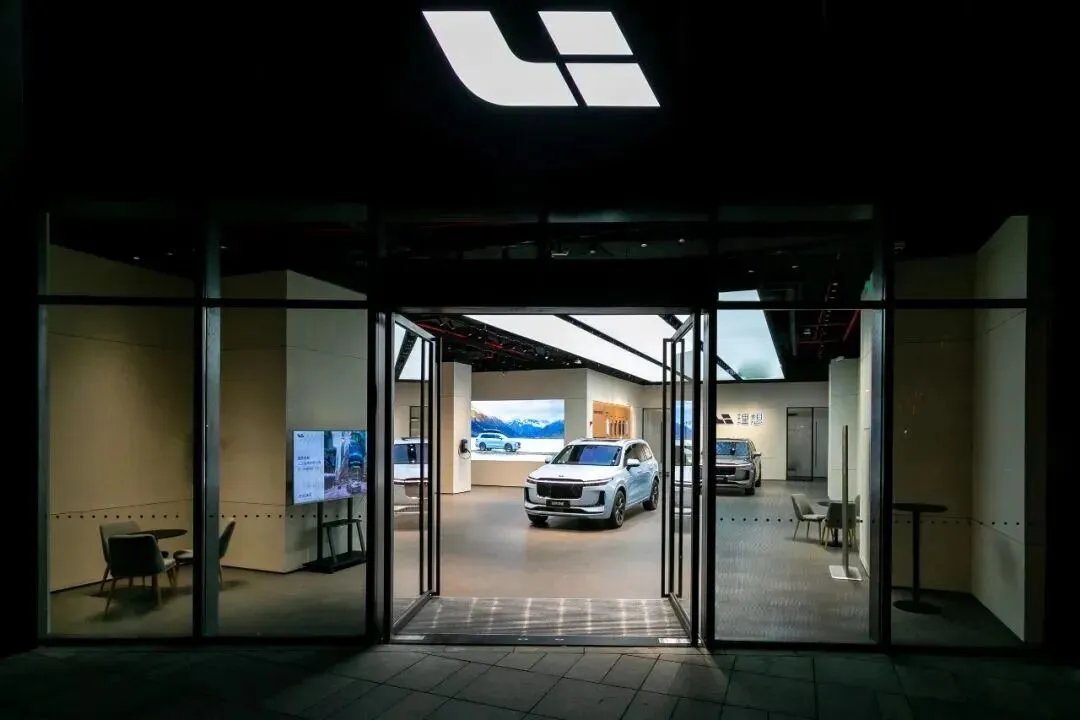
- 新能源汽车展厅:理想、蔚来、极氪、红旗,持续在 MALL 首层开展厅,万象城首选,万达也大量落地;租金谈判弹性大,很多低租金 / 扣点模式
- 汤泉、室内运动(室内冲浪、攀岩、马术):第四代万达、万象二期高频引入,大铺位,租期长,适合大面积空置铺盘活
- 亲子集合店:Rookie 童装集合店、meland,稳步拓店,家庭型项目(万象汇、万达)标配
高端品牌(迪桑特、大疆、牛 New):只挑项目,不是有钱就开店,看项目能级、客流、同场品牌,只进万象城这种高定位项目; 流量型品牌(塔斯汀、瑞幸、滨寿司):项目门槛相对低,万达、万象汇都可谈,但严控租金,偏好低保底 + 高扣点。
说明:以下均基于 2026 年 9—10 月最新公开信息,带具体拓店动作;部分品牌全年持续拓店、Q4 节点动作明确,已单独标注。面向华润招商运营复试可直接用于 "品牌落位 + 业态规划" 论述。
🍜 餐饮
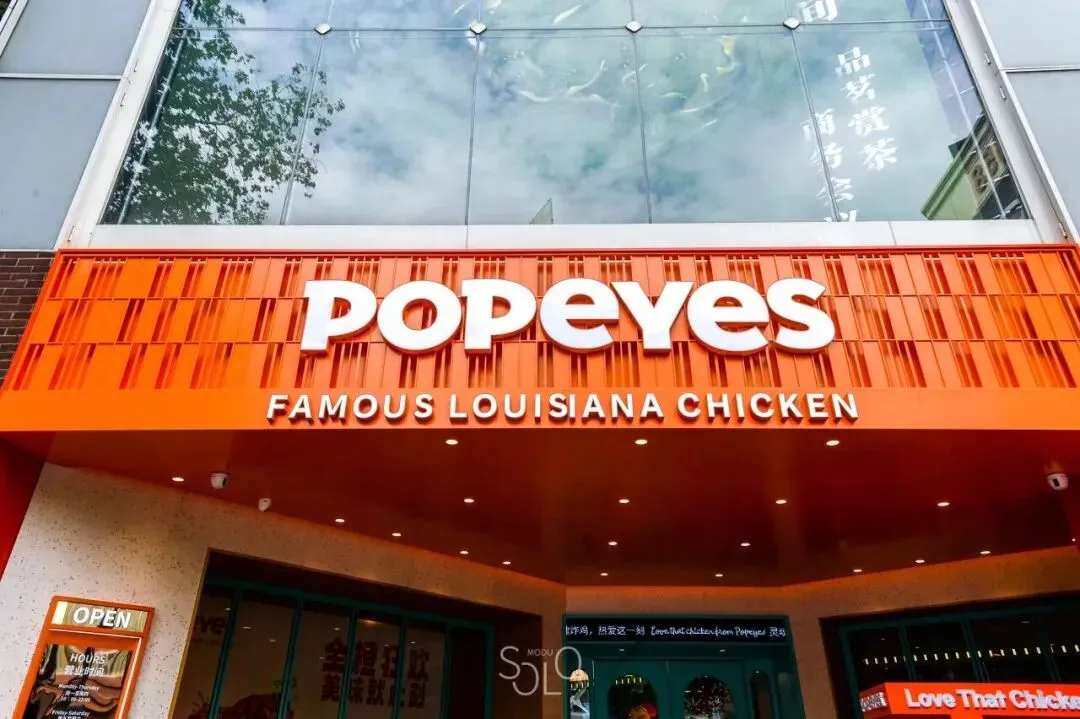
| Popeyes | |||
| 茶颜悦色(古德墨柠) | |||
| 瑞幸咖啡 | |||
| 星巴克 |
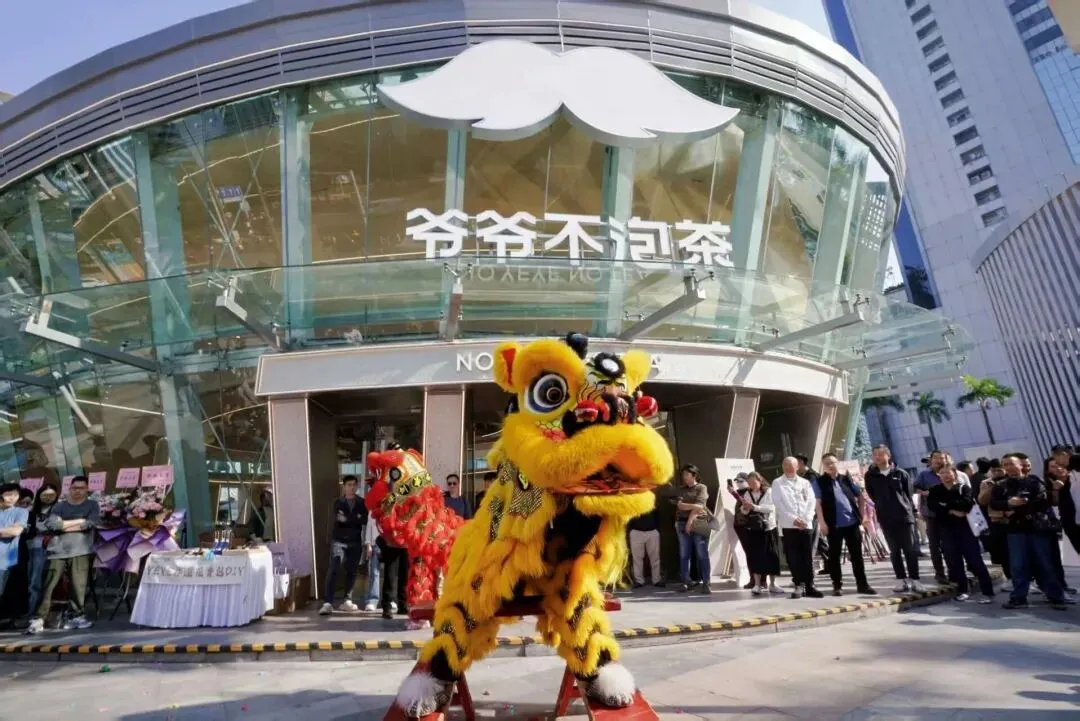
| 爷爷不泡茶 | ||
| 霸王茶姬 | ||
| 喜茶 |
| Outopia(户外) | ||
| HAGLOFS 火柴棍、SAUCONY 索康尼、NORTHLAND、CAMEL 骆驼、UNDEFEATED |
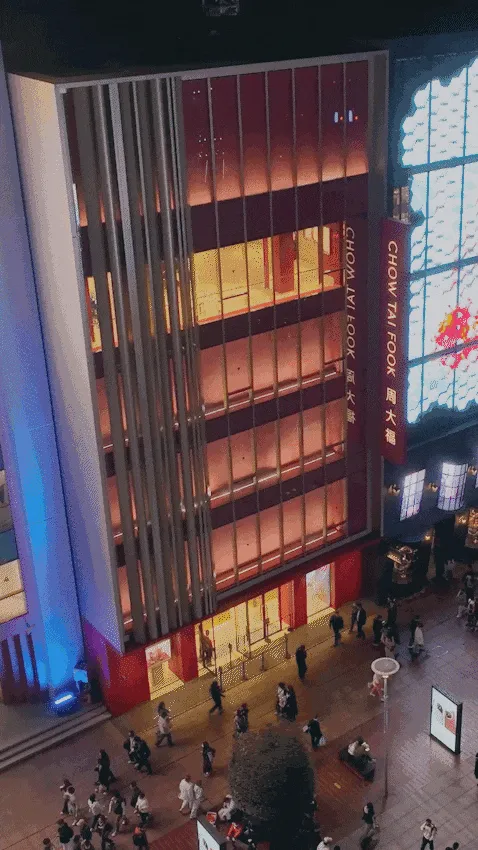
| 周大福 | ||
| 周大生 | ||
| 潮宏基 | ||
| 六福珠宝 |
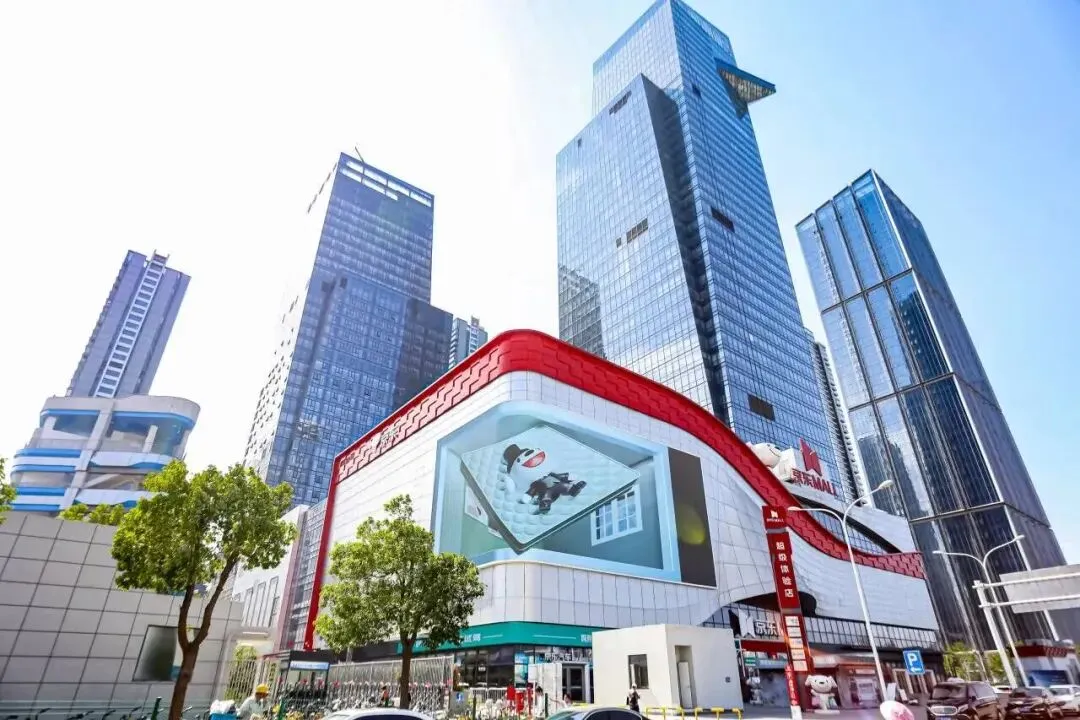
| 苏宁易购 Suning NEXT 未来空间 | ||
| 京东 MALL | ||
| 华为、大疆、影石、Apple、OPPO |
🛒 零售 / 生活方式
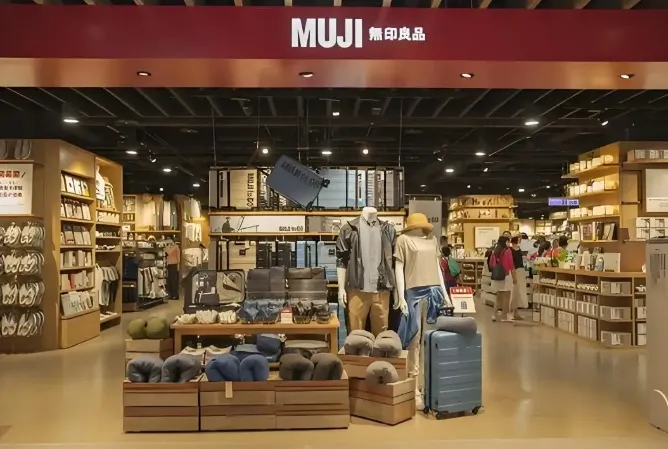
| 无印良品 | ||
| 山姆会员店 | ||
| 盒马鲜生 |
- Q4 是全年开业冲刺季:大量商场赶在年底(11—12 月)集中开业,品牌拓店也随之放量,是招商洽谈最活跃的窗口。
- 分化加剧:户外运动、黄金珠宝、3C 科技是 Q4 明确增量;茶饮进入 "调整企稳",霸王茶姬等明显收缩,谈判时不能把宝押在快速铺店品牌上。
- 高能级项目抢高端品牌:Outopia、星巴克特色店、潮宏基一号店都优先锁定万象城体系,契合华润招商逻辑 —— 拓店已从 "跑量" 转向 "选优质项目"。

本文来源于"蓝皮书商业图书馆“b,蓝皮书商业图书馆超全国2000+购物中心数据资源库,希望广大粉丝对蓝皮书论坛提出相关意见建议,您的意见将对我们非常重要,如果您满意请推荐给身边爱学习的小伙伴们,谢谢。
Hot text recommendation
商业地产研策数据调研(修正中)共176大项/约合PPT300页
社区商业、邻里中心的特色业态
餐饮、娱乐、超市、百货租金制定策略及租金参考
往期回顾:
案例解析:美罗城正大广场西郊百联瑞虹天地月亮湾 环贸iapm
浦东嘉里城世茂广场中山公园龙之梦环球金融中心上海K11艺术购物中心
金茂时尚生活中心七宝万科上海新天地上海静安大悦城上海五角场万达广场
上海来福士上海IFC商场上海尚嘉中心上海庭荟城市生活广场上海金桥国际商业广场
上海大宁国际广场上海月星环球港静安嘉里中心百盛优客 爱琴海购物公园
上海广场上海港汇恒隆广场南翔印象城MEGA静安大融城虹桥天地ONEITC
恒基.旭辉天地百联曲江购物中心米域宜家嘉杰国际广场 外滩中央广场
LaLa station上海莲花路徐汇M+谊园上海九百商场上海芒果广场幸福里
资源|资讯|行业报告|市场调研|风向标|公众号|小编号|行业通讯录|地产志|人物志|品牌志|业态组合|时尚干货|微信粉丝群|猎聘|观点|案例|人脉|财报|新晋业态|经营稳健|行业创新品牌|未来消费者|Z世代|钉钉线上|资本场|大模型语言工作助手|
Blue book平台附属账号
更多商业资讯请关注蓝皮书商业地产图书馆公众号,小编号,
获取各大品牌商通讯录以及行业全国标杆商业台账,
让“蓝皮书”成为您的掌上资源智囊库
数万人关注的商业公众平台
全国100000+标杆商业中心资源库
聚项目 聚品牌 聚人脉 聚资源 聚资本 聚圈子
你离成功只需要一个圈子
小编微信
群友通讯录
添加请备注:项目(品牌)-区域-名称