2026财年,迅销集团交出了一份让人重新审视优衣库的财报。
大中华区收益7240亿日元,同比增长11.3%——看着还行。但同一年,北美收入3649亿日元,暴涨34.6%;欧洲收入5126亿日元,暴涨38.7%。欧美两地合计8776亿日元,历史上第一次超过了大中华区。与此同时,优衣库在中国大陆的门店从2023年峰值的926家,一路收缩到851家,一年净关51家。
一边在关店,一边在暴涨。很多人看到这组数据的第一反应是:“优衣库在中国不行了?”不是不行。是它在中国的增长逻辑,和它在欧美的增长逻辑,根本不是同一套。
过去20年,优衣库在中国吃的是“填补市场空白”的红利——2002年上海首店开业时,中国消费者对“平价优质基本款”几乎没有概念。那是一个蓝海。但今天,中国服装市场已经卷成了红海:白牌工厂在拼多多和1688上直接触达消费者,SHEIN用数据驱动的柔性供应链横扫全球,本土品牌在基本款赛道里贴身肉搏。
优衣库真正的护城河,从来不是某个市场的红利。它是一套可以复制到任何成熟市场的零售系统。 中国市场在“降速”,欧美市场在“加速”,恰恰证明了这一点。
这才是它真正可怕的地方。
一家广岛小西装店,是怎么变成全球第三的
先把时间线捋清楚。很多人对优衣库的印象是断层的——好像它突然就火了,突然就全球化了
|
| 1949年柳井正的父亲柳井等在广岛开了家男士西装店“小郡商事” |
| 1984年6月,35岁的柳井正在广岛开第一家店,名字叫Unique Clothing Warehouse(独一无二的服装仓库),仓储式货架、自助购物、平价休闲服 |
| 1988年在香港注册公司时,办事员把UNICLO的C错写成Q,柳井正将错就错,全球改名UNIQLO |
| 1991年公司改名“迅销Fast Retailing”,开始连锁扩张 |
|
| 1998年摇粒绒Fleece横空出世。原定600万件的销售计划,实际卖出850万件;次年冲到2600万件,彻底改写品牌命运 |
|
|
| 2006年纽约SoHo旗舰店开幕,正式从“日本平价品牌”切换成“全球品牌” |
| 2014年前BAPE主理人NIGO出任UT艺术总监,把一件T恤做成文化载体 |
| 2016年KAWS联名UT被抢到上新闻,优衣库=平价IP联名的代名词 |
| 2025年KAWS被聘为首位全球艺术家驻留,联名从“一季生意”升级成“长期内容体系” |
你会发现一件事:优衣库几乎没有“划时代的大爆款营销”,它每一次跃迁,都是靠一个“产品本身”撬开的。
摇粒绒是这样,HEATTECH是这样,U系列、+J也是这样。广告是产品做出来之后的事,不是产品做出来之前的事。
真正的主角,不是设计师,
是那个“一胜九败”的老头
聊优衣库,绕不开柳井正。
他不是那种商学院脸谱式的企业家。年轻时候被形容成“沉迷麻将的废柴富二代”,父亲脑溢血倒下才被迫接盘。他在自传《一胜九败》里写过一句话,是整个优衣库品牌的精神原点:
“我要做的不是时装,而是人们生活的工具。”
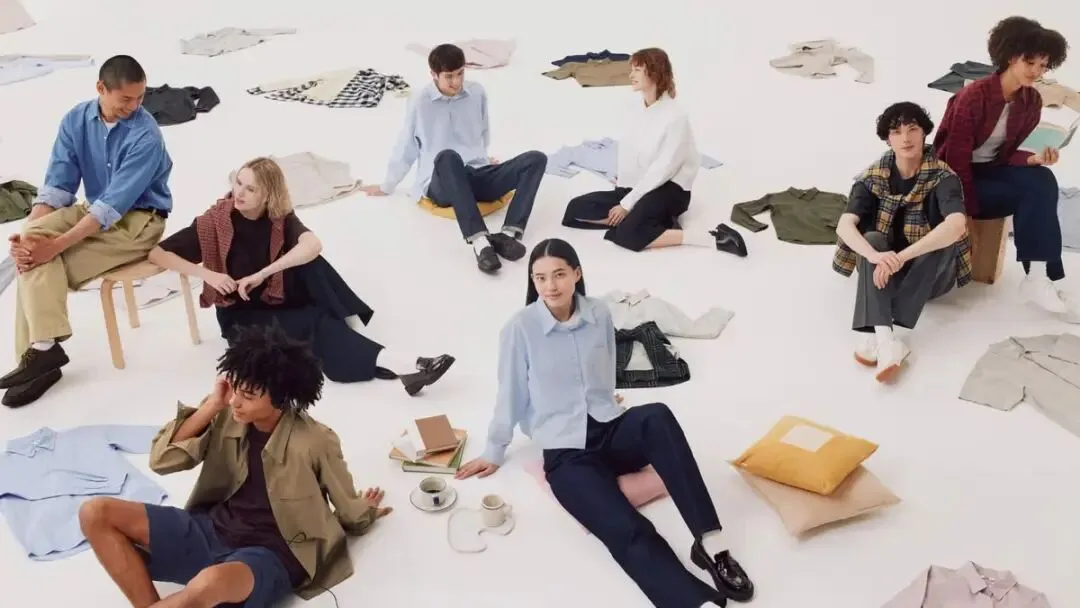
这句话后来被翻译成那句大家都听过的品牌口号——LifeWear 服适人生。优衣库2013年正式提出这一理念,核心是“让所有人的生活更加丰富多彩的日常服装”,基于人们的生活需求设计,简约、高品质且追求细节完美。
注意优衣库一致在追求的是“工具”,不是“作品”,不是“身份”,不是“社交货币”。
这个定位决定了优衣库所有的产品决策:
它不追潮流季节,它追四季都能穿、穿3年不过时。它不跟你讲设计师故事,它讲这件衣服怎么让你冬天少穿一件、夏天少出一身汗。它不请顶流明星带货,它找Jil Sander、Christophe Lemaire、NIGO、KAWS——用大师的脑子,做老百姓的衣服。
柳井正还有个反共识的观点:服装行业最大的浪费,不是卖不掉,而是“为了让消费者觉得值,硬加出来的设计和logo”。
所以优衣库的加价率,是主流服装品牌里最低的。加价倍率只有2.5倍,而行业平均是4到5倍。它不跟你讲故事卖溢价,它把省下来的钱砸去做面料。
把“减法”做到极致,是一种硬核能力
外行看优衣库:不就是基本款吗?谁不会做?内行看优衣库:基本款背后,是一整套别人抄不走的系统。
1.材料主义:钱花在你看不见的地方
HEATTECH是最经典的例子。1990年代末,优衣库和日本东丽(Toray)从零开始合作,目标是做一件“靠吸收人体湿气就能发热”的内衣。为了达到极致的保暖与舒适,他们试制了超过1万件原型,普通工厂的设备根本做不出来。
2003年HEATTECH上市。20多年过去,这个系列每年还在迭代新纤维、新版本,全系列累计销量已突破亿件。
同样逻辑还有:AIRism——吸湿速干、贴肤不粘;Ultra Light Down——一件羽绒服压缩成保温杯大小;Blocktech——薄薄一件挡住风雨;SILVER PACKAGE防晒衣——把UPF值做成国民级认知。
优衣库的“爆款”,全部是从材料端长出来的,不是从秀场端长出来的。
2.窄SKU、宽尺码:反规模的规模效应
优衣库大概70%的产品是基本款。SKU数量被刻意压得很窄——款式少,但每个款做多颜色、全尺码。
这件事的好处是:每一款都能下大单,跟面料厂谈到极致成本;库存预测模型只需要盯有限的几个核心款,命中率高。最终,优衣库做到库存周转83天左右,而行业平均是120到180天。
这就是为什么它敢常年79、99、199这个价格带——不是便宜,是规模把成本打穿了。
3.联名不是营销,是“设计体系的外挂”
很多国产品牌学优衣库,只学到了“找IP印T恤”这一步。但优衣库的联名其实分三层:
| | |
| +J(Jil Sander)、U系列(Lemaire)、JW Anderson | 让消费者相信“优衣库的设计是有大师背书的”,把品牌从“平价”抬到“有审美” |
| UT × KAWS、UT × 泡泡玛特THE MONSTERS、KAWS × Warhol | |
| | |
U系列2025年迎来了与Lemaire合作的10周年。十年前,一个前爱马仕创意总监愿意给一个“平价品牌”做设计,这件事本身就在改变消费者的认知。这不是联名,这是品牌升级的杠杆。
优衣库到底在服务谁
一句话总结优衣库的定位:
做“全民都买得起、买得到、穿得久”的生活基础款。
它的受众画像是这样的:
年龄覆盖5岁到75岁,家庭客群是基本盘。男装、女装、童装、婴儿装、内衣、配饰全配齐。中国200多个城市都有门店,从一线到下沉市场都吃。心态上——不盲目追大牌logo,但又拒绝穿“一眼廉价货”;愿意为功能和面料付钱,不愿意为品牌故事付钱。
说白了,它吃的是中间最宽的那一层人——既不是奢侈品顾客,也不是拼多多顾客。
这个位置看着舒服,其实最难守。往上,轻奢和设计师品牌在抢;往下,SHEIN、白牌工厂在抢。中间这层人,忠诚度最低、比价能力最强。
优衣库守了40年,靠的不是营销,是每一季都让你觉得“这次去看看也不亏”。
日本设计美学,是怎么流进优衣库衣服里的
如果你把优衣库和无印良品放在一起看,会发现它们共享同一套“日本底层代码”。
无印良品的官方哲学里有个词叫“素”——不是简陋,是“去掉多余装饰之后,东西本身的美”。优衣库的白T、法兰绒衬衫、摇粒绒外套,本质上都是这种“素”:大logo尽量小,颜色用大地色、灰、藏青、黑这种“不会错”的色系,剪裁克制,不抢人。
再往深一层,是侘寂的影响。西方人追求“完美无瑕的表面”,日本美学接受不完美、不永恒、不刻意。对应到服装上就是:不做一季就淘汰的快时尚,一件衣服设计上允许你穿3年、洗30次依然不变形,版型宽容度高,不挑身材。
优衣库的门店、橱窗、广告片,几乎都是同一个逻辑:留白、自然光、一个普通人在普通场景里穿衣服。没有夸张的模特,没有戏剧化的灯光。
它卖的不是“你穿上会变成谁”,而是“你本来是谁,它让你更舒服一点”。
这和ZARA、H&M那种“把秀场1:1搬下来给你穿”的逻辑,是完全相反的两条路。
对国产品牌的5条硬核借鉴
聊到这里,最关键的问题来了——中国品牌学优衣库学了快20年,为什么还没出第二个?
我把这几年看过的案例(海澜之家喊过“中国优衣库”、太平鸟转型过基本款、bosie、UR也都在往这个方向靠),浓缩成5条真正值得抄的作业。
借鉴1:不要急着“做品牌”,先做“材料壁垒”
中国服装品牌最常见的死法:先找代言人、先打广告、先开店,产品是工厂贴牌来的。优衣库的顺序是反过来的——先和东丽这种顶级材料商绑死,做出别人做不出来的面料,再开卖。
HEATTECH、AIRism、Ultra Down这些名字,今天在消费者脑子里已经和“优衣库”三个字绑死了。东丽的社长曾公开谈到,为了开发HEATTECH的材料,他们试制了超过1万次。
我们什么时候能有一个中国品牌,让“面料”两个字直接等于它的名字?这是真正的护城河。
借鉴2:窄SKU是能力,不是保守
很多国产品牌一谈基本款,就觉得“那不就是少做几个款吗”。错了。窄SKU背后是极强的商品企划、销售预测、库存周转和供应链响应能力。 你要敢压款数,就得敢在每个款上下10万件的注,赌错一次就是上亿库存。
海澜之家喊了这么多年“中国优衣库”,差距恰恰在这——产品由工厂主导,没有自己的商品企划中枢,去掉logo就和杂牌没区别。
借鉴3:联名要“为品牌升维”,不是“为销量冲量”
国内很多联名:找个IP、印个图、打个折、冲一波GMV。季末就完了。优衣库的联名有清晰的分层任务:+J是为了“高级感背书”,UT × KAWS是为了“年轻话题”,艺术家驻留是为了“长期资产”。每一次联名,都在给品牌大厦添一块砖,而不是拆一块砖去换现金流。
借鉴4:克制加价率,把钱花在“消费者摸得到”的地方
服装行业有个潜规则:加价率5到10倍是常态。消费者买1000块的大衣,工厂成本可能就100块。优衣库是反着来的。它的加价倍率只有2.5倍,行业平均是4到5倍。同时,它把代工厂从140家缩减到40家以增强管控,次品率仅0.3%,而行业平均是2%到3%。它的钱花在更好的棉花和纤维,更严的尺寸公差,更稳定的直营渠道。
中国品牌现在最大的陷阱是——一边喊“质价比”,一边把钱全砸在直播投流和明星代言上。消费者不傻,穿两次就知道你面料行不行。
借鉴5:从“卖衣服”切换到“卖生活解决方案”
优衣库的门店不是货架,是“一年四季穿衣方案的集合体”:冬天你进去,能一次性买齐HEATTECH + 摇粒绒 + 轻羽绒 + 围巾;夏天你进去,能一次性买齐AIRism + 防晒衣 + 快干裤;连出差行李打包它都帮你想好了。
它卖的不是单件衣服,是 “你这种生活方式下,一整套不会出错的选择”。
国产品牌什么时候能从“这个月新款是什么”,切换到“这个消费者今年的生活场景是什么”,才算真正入门。
为什么今天更要重读优衣库
中国服装行业这两年很焦虑。SHEIN在抢全球白牌,轻奢在关店,羽绒服大战打了三年,每个品牌都在找下一个增长点。
但你回头看优衣库,它做的事情一点也不性感:不追热点,不搞饥饿营销,不签顶流,一件HEATTECH卖20年还在改,一个白T恤卖了40年还在调版型。
它信奉的是一句很笨的话——
“为消费者提供持续的、真实的价值。”
这话听起来像PPT,但柳井正用了40年,把它做成了近4万亿日元的生意。
2026财年,迅销集团营收同比增长16.6%,欧美市场首次超越大中华区。这不是偶然,是一套系统在成熟市场里被反复验证的结果。
中国品牌什么时候能不那么急,愿意花20年去磨一件衣服,我们才会有自己的优衣库。
在那之前,把这篇文章存下来,每个季度重读一次。
(数据来源:迅销集团2024综合报告、2025–2026财年财报、东吴证券(香港)研报、UNIQLO官网品牌资料、新华网、新京报、36氪等公开报道)
END
关于我
我是文森,千万沪漂中的一个。
用镜头留住瞬间,用文字理解世界 。
这里没有大道理,只有真实的生活和一点点暖。
谢谢你来,愿你被温柔以待。