李某在某品牌4S店购车时遭诱导贷款,利率一次比一次高,提出退定金却被商家拒绝;记者调查:车贷“预估利率翻车”并非个案
- 更新时间 2026-10-12 21:40:23
“0元购车”、低息按揭,是不少经销商吸引消费者的营销手段。但现实中,销售口头预估的利率、月供,等到金融机构终审时常常发生变化。近期,党报热线接到市民李某反映,在某品牌4S店购车时遭遇诱导贷款,预估利率多次上调,最终审批方案的月供、贷款金额与前期微信群确认信息不一致,消费者提出退定金被商家以订单锁单、个人违约为由拒绝。记者就此展开深度调查。
1
低息车贷营销藏猫腻
市民购车遇利率“层层上浮”
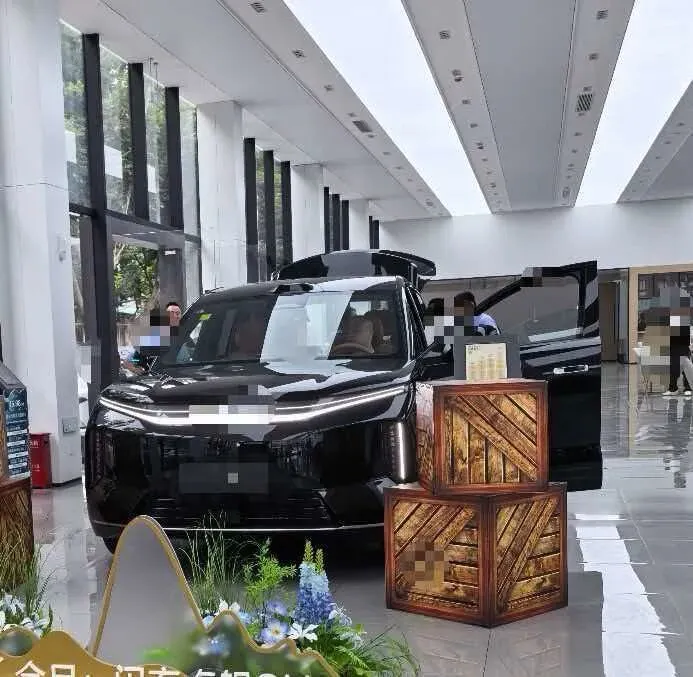
9月22日,李某以公司名义前往某品牌门店购车,第一家门店销售称车辆供货紧张、等待周期长,主动推荐另一家合作4S店,该门店销售随即与李某取得联系。由于李某已提前选定该品牌车型,车辆总价26万余元,得知该门店有现车后,9月23日李某通过该品牌官方购车App下订单,支付2000元定金。
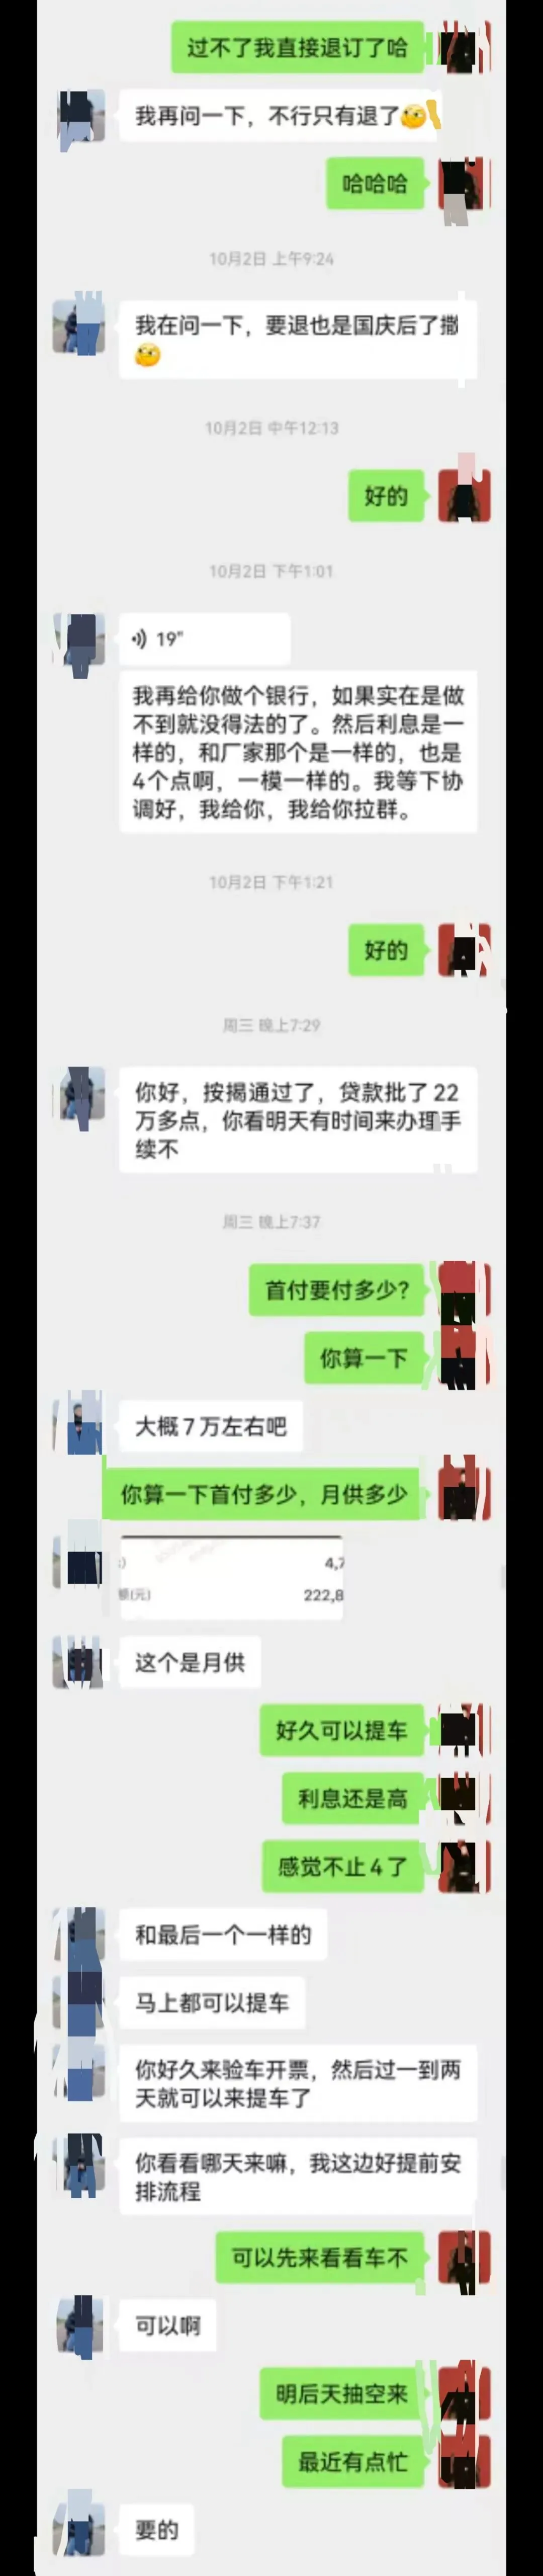
销售人员了解李某可接受按揭购车,随即推介了贷款方案。双方开启多轮金融资质预审,利率一路走高。第一轮,销售告知2.64%利率的银行贷款方案,因法人资质审核不通过,申请失败;第二轮更换合作银行,利率上调至3.2%,审核再次未通过;第三轮,销售表示可以更换金融渠道再尝试一下,预估利率大约4%左右。李某表示,可以试一试,但利率过高就算了。
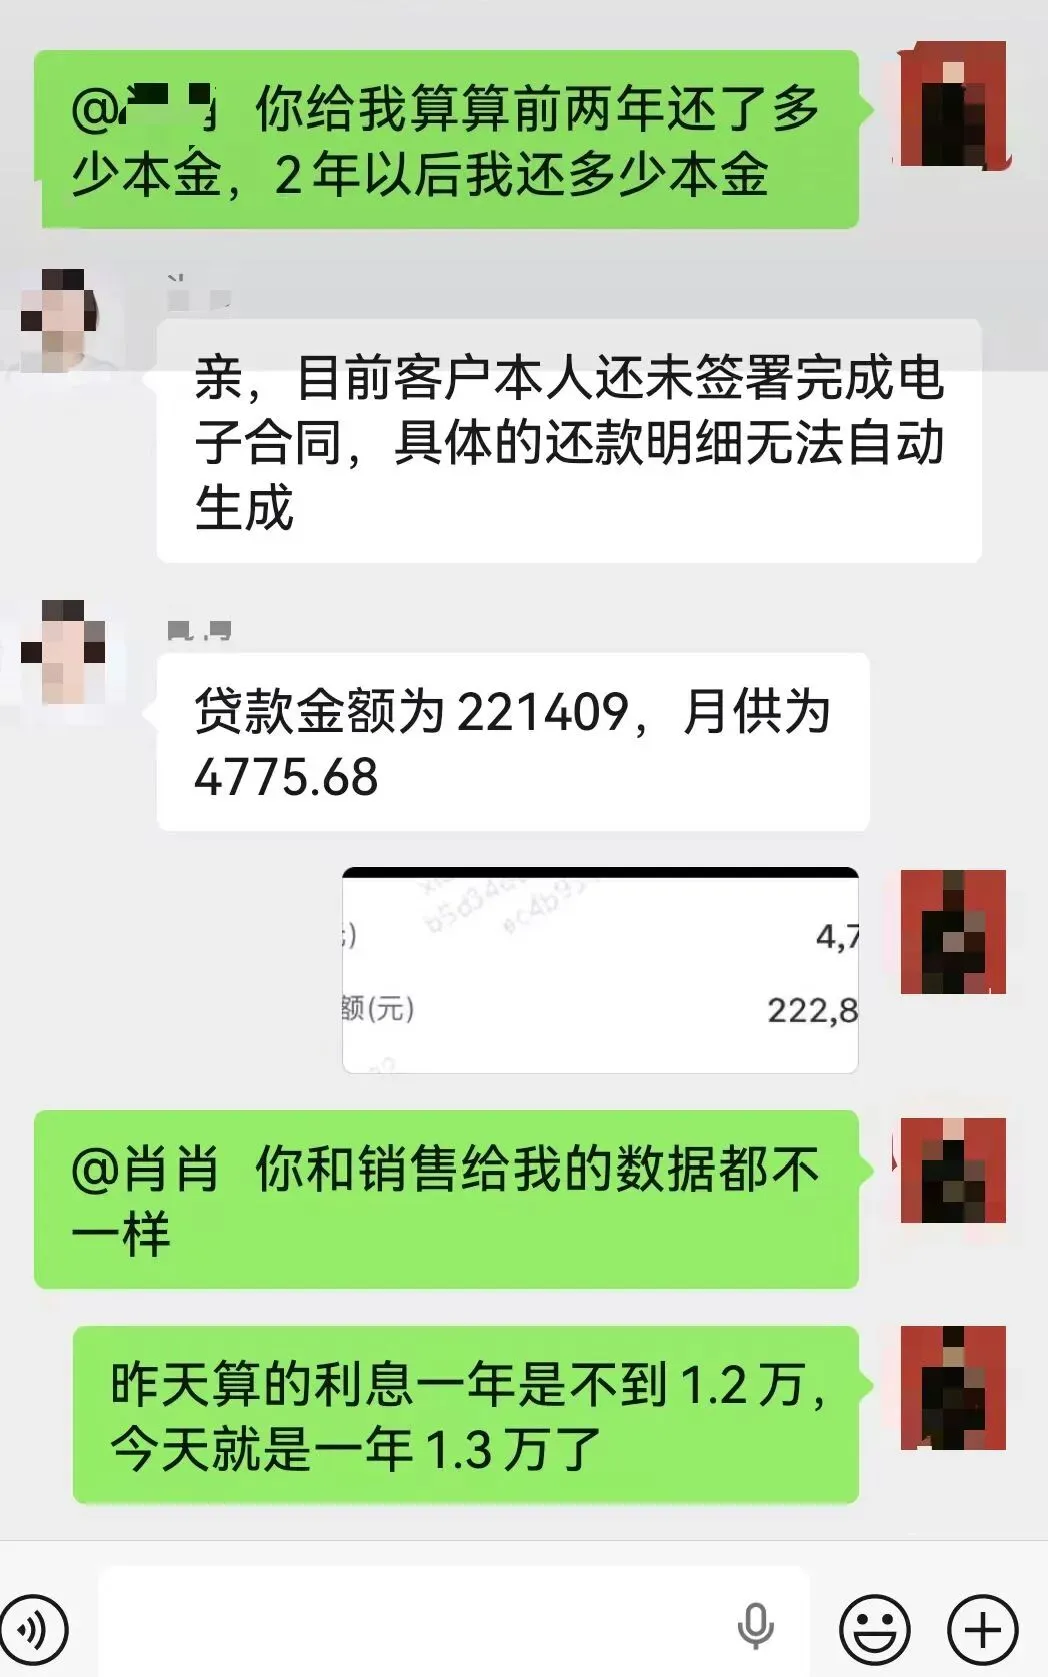
10月8日,销售通知李某,金融公司审核通过,贷款金额22.2万余元,月供约4710元。李某当即向销售人员质疑利率是否严重超过4%,提出到门店现场核对贷款明细。10月9日,李某到店核验,贷款本金下调至22.1万余元,月供反而由4710余元上涨至4770余元。按5年期还款测算,李某估算实际年化利率落在5%-6%区间,与前期多轮沟通的预估利率差距明显。
李某当即要求出示完整还款明细,门店贷款人员表示,目前客户本人还未签署完成电子合同,具体的还款明细无法自动生成。
2
贷款方案大变
消费者要求退定金,双方各执一词
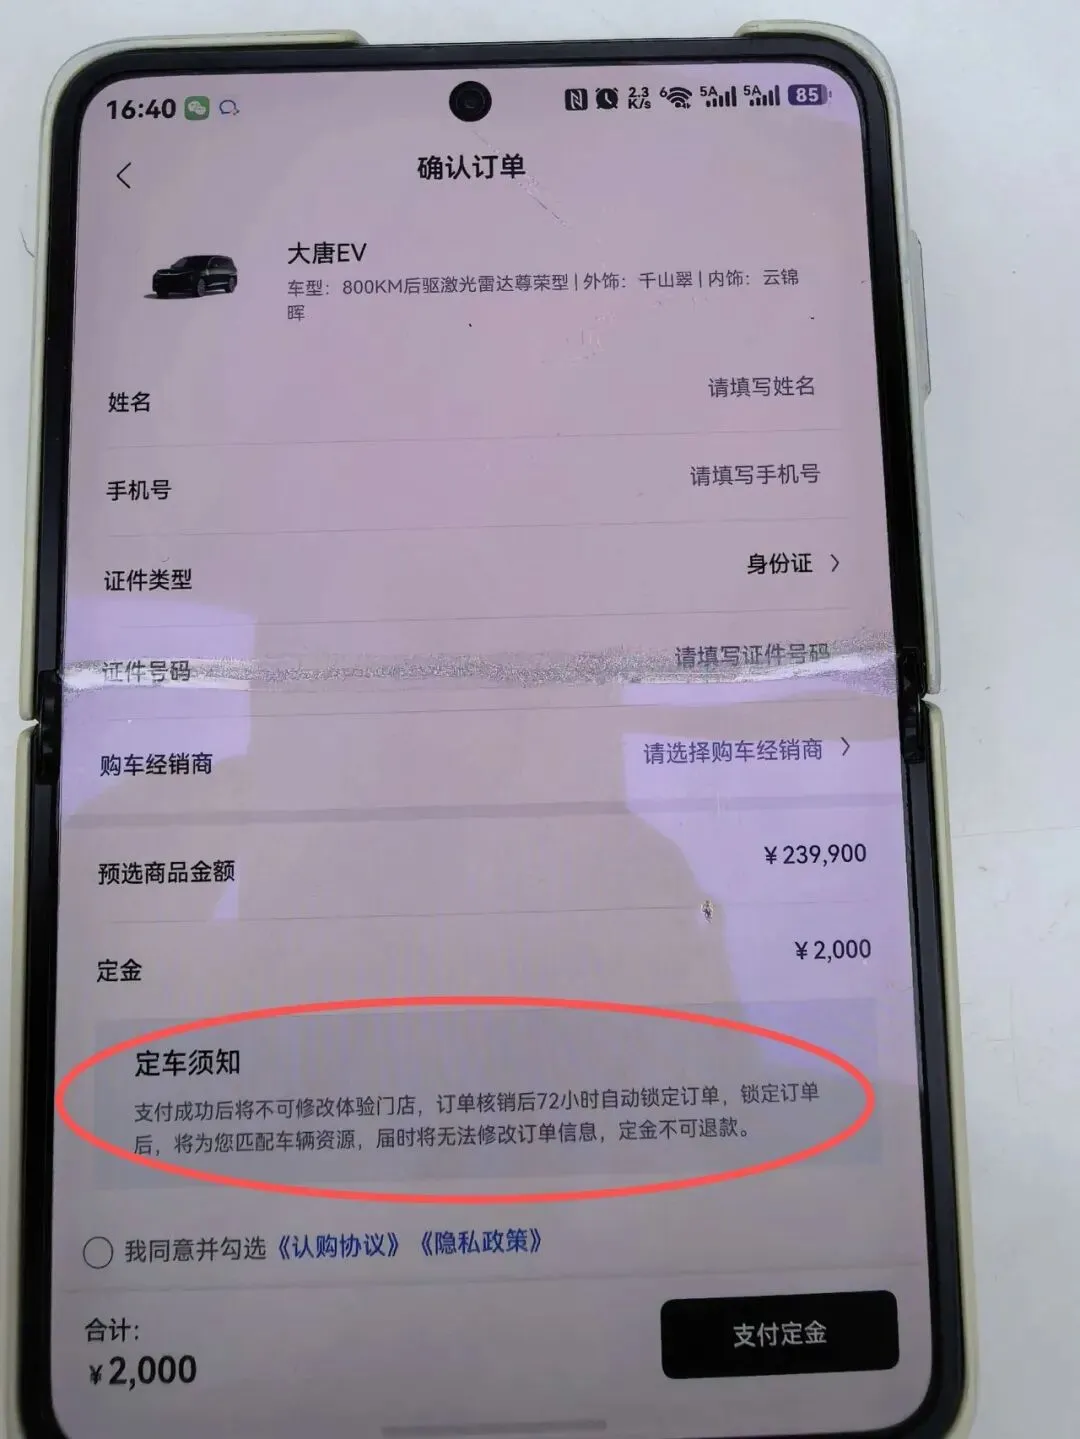
经过沟通,李某认为贷款方案和前期沟通严重不符,决定放弃购车,要求退还2000元定金。“这不能作为退款理由”,4S店负责人表示,客户通过官方App线上下单支付定金后锁定订单,下单时间为9月23日17:17,锁单时间17:26。“锁单前平台会向客户发送验证码,只有客户将验证码发给销售,才完成订单锁定。”该店负责人表示,订单下定前有“定车须知:支付成功后将不可修改体验门店,订单核销72小时自动锁定订单,锁定订单后,将为你匹配车辆资源,届时将无法修改订单信息,定金不可退款。”协议写明定金规则,订单已锁,消费者单方面放弃购车属于买方违约,定金不予退还。
针对微信群沟通记录里4710元月供、现场变为4770元月供的矛盾,4S店负责人承认,该数据差异属于销售人员工作失误,门店愿意承担、补偿这笔月供差价,但利率是金融公司针对客户的资质计算出来的,这不是门店或者销售能确定的。
李某是该品牌老车主。他认可App下单排产规则,他表示:“下单后,销售确实找他要过验证码,但没有说明是订单锁定,以为是办理贷款需要核对信息。”
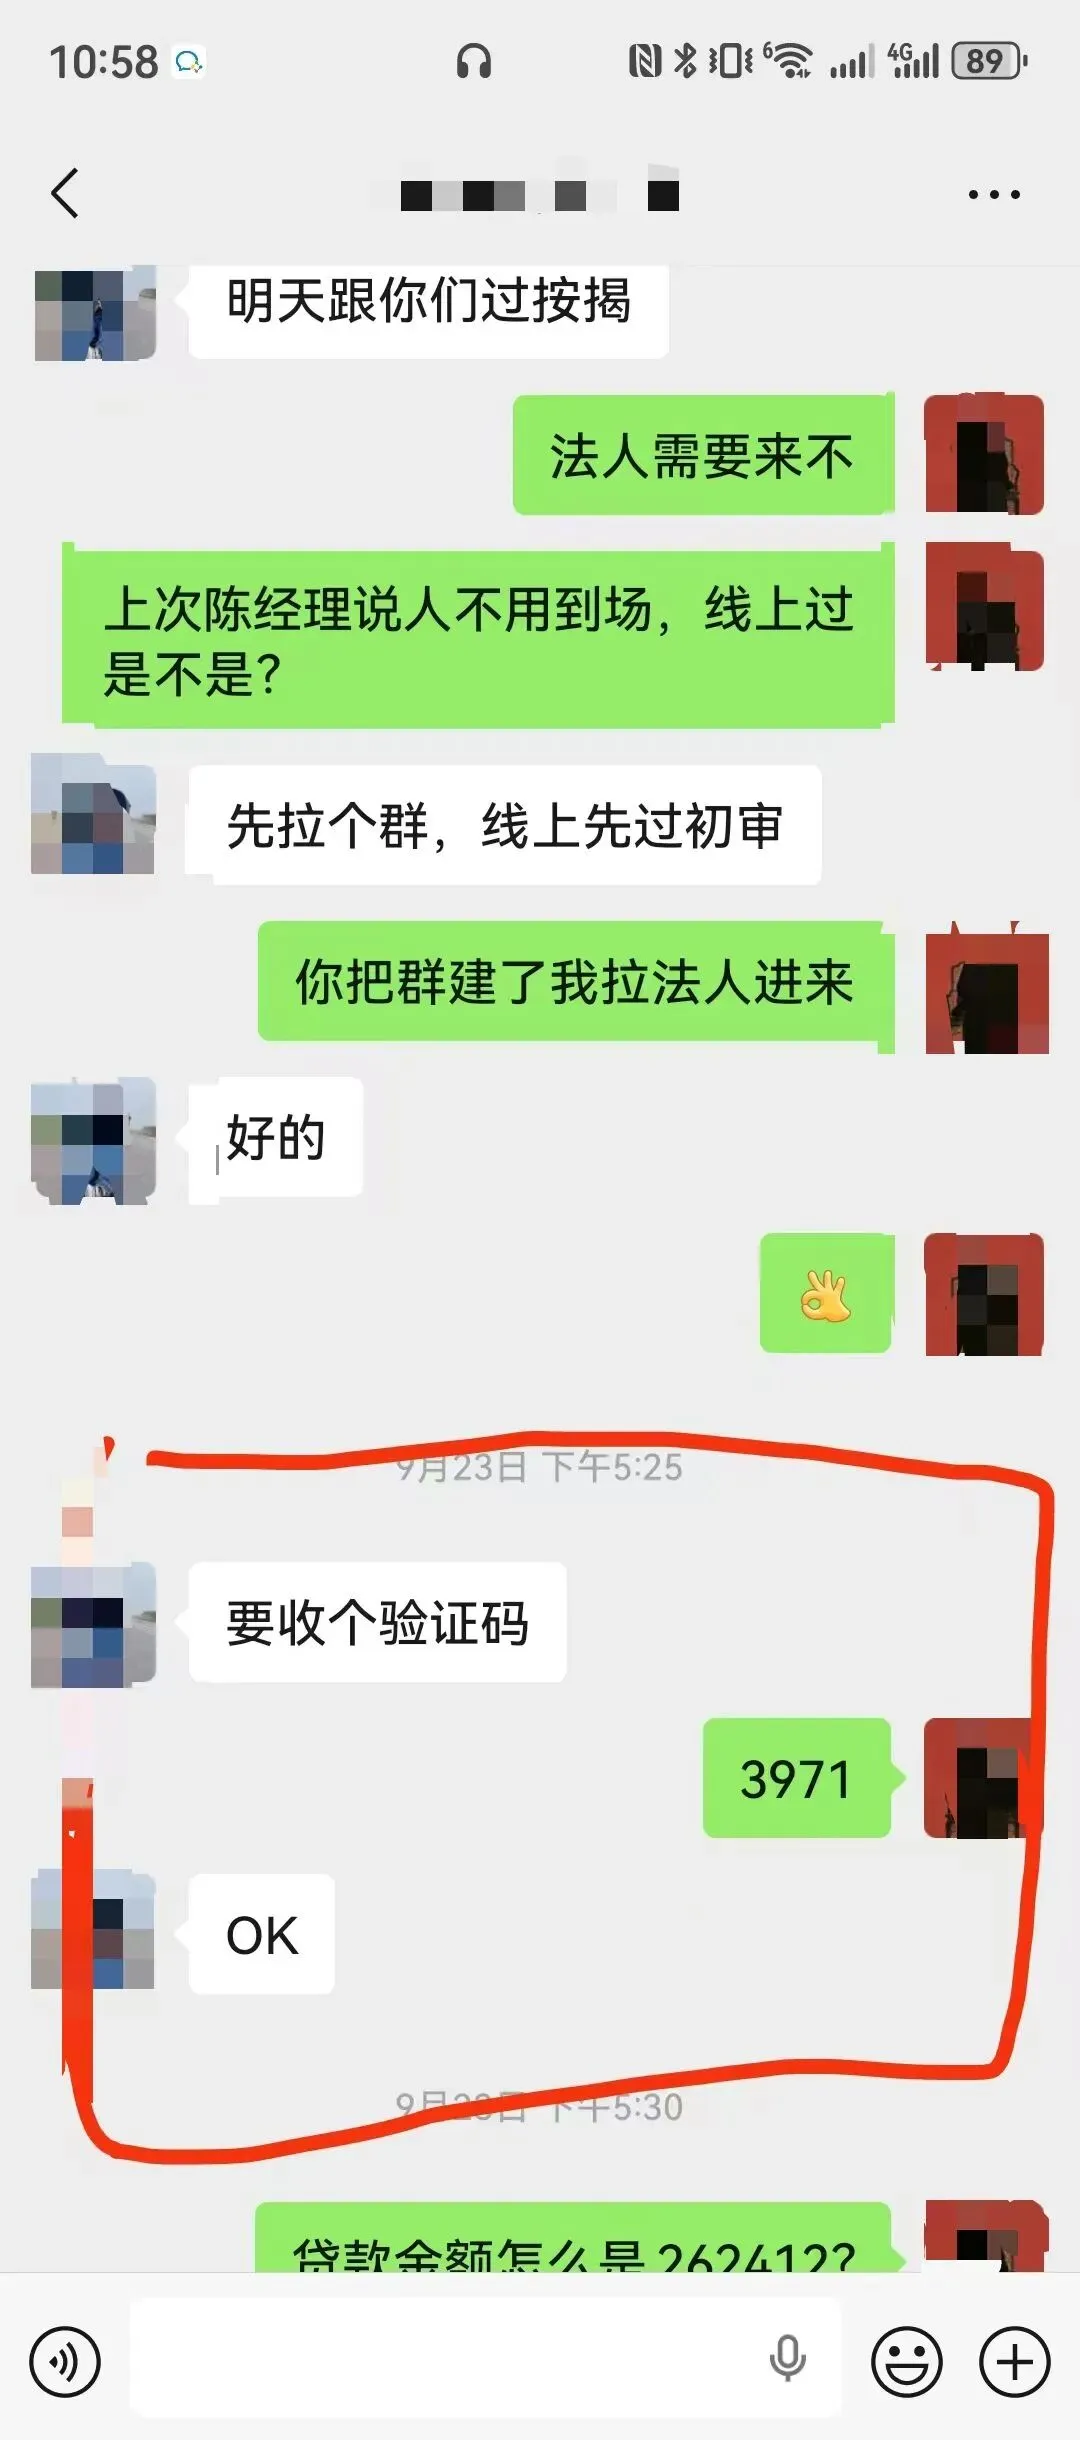
记者查阅双方微信群聊天记录,销售确实就李某购车贷款设立了多个微信群聊,并在群聊中多次测算贷款金额、月供,向李某推送方案。
消费者的核心争议点在于:自己决定下单、支付定金,重要前提就是有现车和销售提供的低息贷款方案;当贷款条件发生重大变化,购车的基础条件已经改变,并非无故反悔。而经销商的逻辑是,线上订单协议白纸黑字,消费者核验验证码、确认锁单,视为认可全部订单条款,贷款预估仅作为参考,不能作为交易承诺。
3
车贷 “预估利率翻车”并非个案
销售套路集中显现
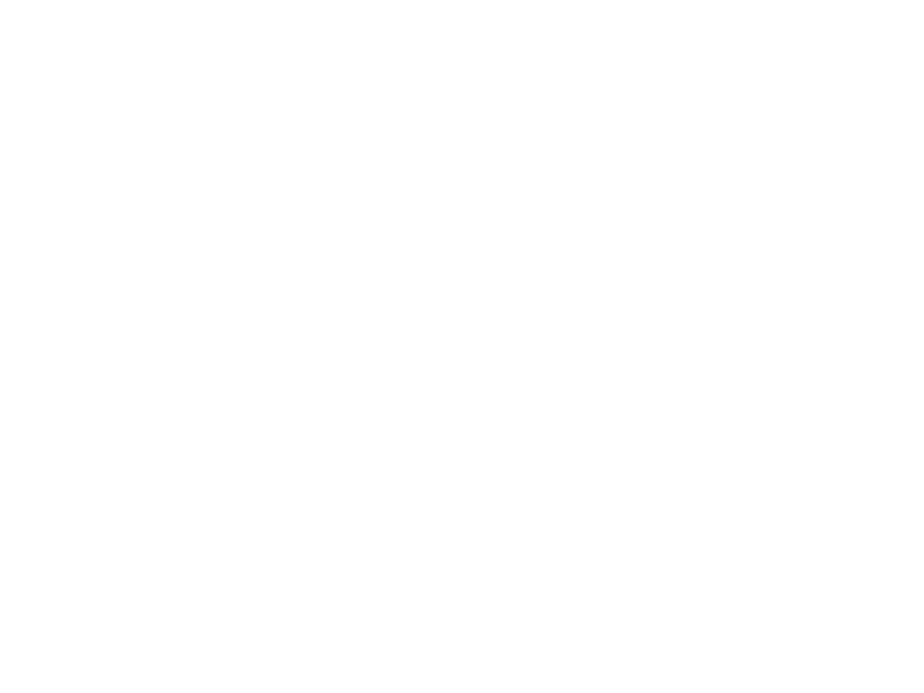
与此同时,记者在网络平台、车友社群发现,李某遭遇的“预估利率翻车”并非个案,多名网友分享相似经历。
网友“是冰冰呀”:我之前去提车也是这样,先让我付5000锁车,说就一台,不锁别人订了我们就要等。说四大行的贷款用不了,某车企直营那边的利率也用不了。让我在别的平台贷款,算贷款多还两万多。
网友“纯情小肥牛”:销售都说是前两年贴息优惠8000利息,报价说落地106300,其实这个就是一个套路,没算利息的落地价,根本没有优惠8000,后面我们算了不对劲,最后落地价是114300,跟全款就差2000。
各大网络平台上,这类车贷套路帖子不少,在汽车销售市场也十分常见,常见手段集中在几类:
先用低息、贴息宣传吸引客户下定;混淆贷款购车和以租代购;
打着免息旗号强制捆绑保险、装潢等增值服务;
签约前隐瞒服务费、提前还款违约金;
甚至设置门槛,要求消费者先签合同才能查看完整还款明细。
律师解读
定金罚则不是商家拒退定金的“万能挡箭牌”
针对这起纠纷,记者专访民革成都市委会同心博爱公益法律服务中心主任、四川人和律师事务所副主任李昂,他表示,依据《民法典》定金罚则,定金能否退还,关键看违约方是谁。本案中,销售在微信群多次推送贷款、月供方案,该行为属于职务行为,构成表见代理,对4S店具有约束力,商家不能简单以“仅为预估”推脱责任。销售承诺的利率、月供前后大变,门店又无法提前出示完整还款明细,购车核心条件发生重大改变,李某主张退还定金具备法律支撑。
对于App《定车须知》里的“定金不退”条款,李昂律师指出,这属于格式条款。商家必须对该免责内容作出显著提示。本案中销售索要验证码时,未告知客户该操作将锁定订单、定金不退,该条款对李某不一定产生约束力。若商家刻意用低息诱导下定,把贷款审批风险转嫁给消费者,还可能构成缔约过失甚至消费欺诈。此前海口法院审理的小米汽车定金案,认定“未验车即需付尾款,否则没收定金”的格式条款无效,判令商家双倍返还定金。这一判例明确传递了一个信号:格式条款不是商家的挡箭牌。
结合同类车贷纠纷,李昂律师提醒消费者:销售微信承诺的利率、月供尽量落实到书面;签约前索要完整还款明细,依据相关规定要求商家披露全部融资成本;分清“定金”与“订金”;妥善保存聊天记录、订单截图等证据。遇到纠纷可拨打12315投诉,必要时通过诉讼维权。
记得把公号加星标,否则可能看不到推送哦
推荐阅读
部分基层干部写材料习惯直接生成初稿、做方案依赖算法推演路径,实则把最核心的思考环节外包了出去,导致文稿千篇一律、方案脱离实际
记者 唐玉林
责编 郑涵
校对 陶炜
审核 饶竹舟
