AI营销官 · 品牌研究报告 VOL.01
品牌的资产化:流量退潮时代的营销战略
为什么"做流量还是做品牌"是一个被问错的问题
全文约 9000 字|阅读约 24 分钟|AI营销官研究团队
编者按|来自AI营销官你好,我是 AI 营销官。这是《品牌五问》的开篇,也是整个系列的地基。在这个流量越来越贵、注意力越来越碎的时代,我们想认真回答一个问题:品牌到底还值不值得做。我们的答案是——"做流量还是做品牌"本身就是一个被问错的问题,真问题是"营销投入的资产化率":你花出去的每一块钱,有多少能沉淀为资产。后面每一期讨论的"锚"与"地",都站在这块地基上。
发现一|流量端与品牌端同时失效:一批流量型品牌接连崩塌,可口可乐却公开说"我不再相信'爱'了"。两组证据共同证伪的不是流量或品牌,而是两种流行打法的底层假设——流量可以替代资产,好感可以替代行动。
发现二|"做流量还是做品牌"是伪命题:流量是获取手段,品牌是累积资产,二者不在同一维度。真问题是营销资产化率——停投 90 天后仍能产生销售、记忆与口碑的投入,占总营销投入的比重。
发现三|三重结构性变化不可逆:流量成结构性成本、支付理由从性价比迁向心价比、AI 改写流量入口(68% 的搜索零点击、67% 的购买决策受 AI 推荐)。没有一项是周期性的。
发现四|品牌要重写为三层资产:残值资产(停投之后还剩什么)、位置资产(在顾客内部积累的存量)、收益资产(定价权)——每一层都可检验、可测量。
发现五|蓝月亮的"一降一升"是 2026 年最值得研究的动作:砍推广 35%、加广告 51%,亏损收窄 55.8%——砍的是买转化的推广,加的是做认知的广告。最优预算锚点约 62:38(品牌建设:销售激活)。
发现六|未来五年营销管理的分水岭,不在于预算多少,而在于每一块钱有多少沉淀为资产。流量与品牌不是选择题,是配比题。
流量是获取手段,品牌是累积资产,二者本不构成选择——真问题只有一个:营销投入的资产化率有多高。
过去十八个月,市场上出现了两组看似矛盾的证据:一端,一批靠流量起家的品牌在流量成本抬升后接连崩塌;另一端,全球品牌资产最雄厚的企业之一可口可乐,公开质疑"只做品牌好感"的有效性。许多管理者据此得出结论:流量失灵了,品牌也失灵了,营销无事可做。
我们的分析得出不同结论。这两组证据共同证伪的不是"流量"或"品牌"本身,而是两种流行打法的底层假设——流量可以替代资产,好感可以替代行动。
本文把核心比率定义为营销资产化率——即停投 90 天后仍能产生销售、记忆与口碑的那部分投入,占总营销投入的比重。全文按三步展开:认清环境、重写定义、重构配置。
第一部分
问题界定:两种打法同时失效,说明的是定义过时
▲ 流量端与品牌端同时失效——这不是选择难题,是定义过时
先看第一组证据:流量端的坍塌。过去两年倒下的流量型品牌,病理高度一致地分为三类。
1.1 三类死法,一个病理
成本结构错配型。自嗨锅营销费用占比一度超过 40%(行业均值约 22%),研发投入不足 1.3%,复购率长期低于 15%——作为对照,传统方便面复购率约 65%——2026 年 5 月关联企业被裁定破产清算[1]。小熊电器 2026 年上半年销售费用 4.36 亿元、研发投入 1.15 亿元,营销是研发的近 4 倍,净利润暴跌 41.3%[2]。逸仙电商 2026 年二季度营收尚增长 5.1%,净亏损却扩大至 9080 万元,营销费用率 70.7%[3]。
无缓冲型。新锐彩妆 UHUE 靠种草与直播起量,2026 年 1 月一次舆情后 8 个月无新品,9 月 24 日全面停业。行业人士的病理报告值得全文引用:"舆情危机只是导火索,背后更深层的问题是无核心技术壁垒、过度依赖单品爆品……核心竞争力几乎都是绑定平台流量,一旦遭遇舆情危机、流量波动,便无缓冲空间。"[4] 白牌端更极端:肌先知单月烧掉 5 亿元投放服务费后资金链断裂;一笔典型交易的算术是——GMV 200 万元,扣除平台抽成、投放费、退货物流与货损后仅剩 130 万元,其中 100 万元投放费为不可退的沉没成本,最终净亏数十万元[5]。
溢价失效型。"价值"的定义权回到产品本身,消费者愿为质价比付钱,不再为品牌故事支付溢价[1]。一个耐人寻味的细节是:2026 年 9 月,钟薛高宣布"归来"——四年前那场风暴之后,它曾在直播间卖红薯还债;如今它必须回答的问题是,"当流量红利消失之后,品牌还能为消费者提供什么不可替代的价值?"[1] 这份名单还可以拉得很长:虎头局、墨茉点心局退守大本营,拉面说在货架边缘打折清仓,王饱饱收割完年轻早餐市场后失速[2]。而同期的对照组颇具说服力:2025 年鸣鸣很忙与万辰两家量贩零食企业合计营收 1176 亿元,而三只松鼠、良品铺子、洽洽等 10 家传统零食品牌合计仅 415 亿元,净利润合计 11 亿元,仅为两家量贩企业的 30%[6]——规模没有消失,只是流向了不需要品牌溢价的供给。一句行业评述概括了这一类的困境:"完美日记在用'卖白菜'的利润,去支付'卖钻石'的流量费。"[7]
把三类归并,可以看到共同的病理结构:它们把预算的绝大部分用来购买"被听见",而只用极小部分改善"被听见之后是否值得"。CN广告网那篇传播甚广的分析给出两个判断,我们认为是流量时代最准确的墓志铭——
"流量不是资产,而是付费后的消耗品。""不投流,营收暴跌;继续投流,每卖出一件货都在给平台打工。"[2]
支撑这组证据的底层账本同样清晰:海外 DTC 品牌混合获客成本从 2023 年的 274 美元升至 2026 年的 318 美元,广告回报率中位数跌至 2.04(历史水平 3.0 以上),运营利润率中位数为 -2.4%[8];国内巨量千川平均 CPM 三年间从 80 元涨至 120 元,同预算 ROI 从 1:3 降至 1:1.5[6]。
1.2 第二组证据:品牌端的自我怀疑
可口可乐全球营销及客户商业负责人 Manolo Arroyo 公开表示:"我不再相信'爱'了。"他的完整逻辑是:消费者可以表达喜爱、可以穿周边,"但如果始终没有产生饮用行为,这类偏好对业务的实际价值十分有限";而公司面临一个内部矛盾——终端销售在增长,"品牌热爱"指标却没有同步上升[9]。背景不可忽略:可口可乐正在对总规模约 40 亿美元的全球媒体业务重新比稿,这句话实质上是在为巨额生意划定新的考核标准[9]。而另一组数据说明该公司自身也在承压:2023 年其美国广告与推广支出 32.1 亿美元创历史新高,Diet Coke 2024 年上半年销量却下降 7.4%[10]。
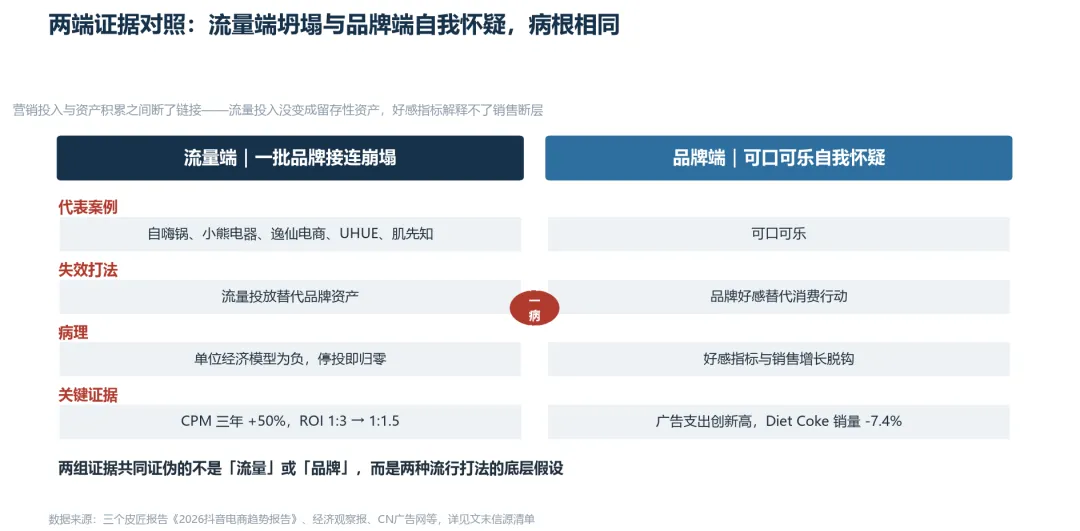
▲ 两端证据对照|数据来源见文末信源清单
两组证据指向同一个问题:当买流量不再成立、做好感也不再自证,企业的营销资源应当如何配置?
请注意,这不是"流量派 vs 品牌派"的路线之争。我们的回答是:这是一个被问错了的问题。流量是获取手段,品牌是累积资产,二者不在同一维度,本不构成选择。流量端品牌的死因不是"太依赖流量",而是流量投入没有转化为任何留存性资产——投放一停,营收、记忆、口碑同时归零;可口可乐的困惑也不是"品牌无用",而是将品牌窄化为"好感度"单一指标后,无法解释好感与销售之间的断层。两者的病根相同:营销投入与资产积累之间断了链接。
对管理层的启示|不要再让团队提交"投流还是投品牌"的二选一方案;要求他们提交的,是每一项投入的资产留存性分析。
第二部分
环境诊断:三重结构性变化已经发生,且不可逆
▲ 成本端、需求端、入口端的三重挤压
我们观察到三重变化。它们相互独立(分别作用于成本端、需求端与入口端),合并起来构成对旧模式的完整挤压。
2.1 流量从"红利"变为"结构性成本"(成本端)
许多操盘手将投放变贵理解为周期波动。这是最危险的误读。成本上涨的根源是竞价机制:所有玩家争夺同一批精准流量,获客单价必然被顶上去;而供给端没有终点——白牌可以接受零毛利参战,工厂直连消费者将加价率从 50%—80% 压至 18%—36%[6]。当对手以零毛利参战,营销预算便不再是竞争力,只是入场券。
平台方也在用规则确认这一趋势:抖音电商已将白牌商家考核从"订单量"转向"GMV + NPS(净推荐值)",低客单价、高退货、低复购的商家被降权[11]。当"买流量"的单位经济模型为负,它就不再是一个选择,而是一个陷阱。
2.2 消费者的支付理由发生迁移(需求端)
过去"制造话题→流量涌入→溢价成交"的路径正在塌陷,但需要精确诊断:品类没有死,死的是某种打法。钟薛高退潮的同时,2025 年中国冰淇淋市场规模仍达 1912 亿元、同比增长 4.19%[12]。变化发生在支付理由上,而不是消费意愿上。消费者在信息流里刷到你,那是算法计算的结果,不是心智,更不是信任——"当屏幕一滑而过,或者下一家砸钱更狠的品牌出现时,消费者的遗忘速度比算法刷新的速度还要快"[2]。
刘润将这一迁移概括为一次"价值大迁徙":从"性价比"走向"心价比"——"人们省下的是必需品的钱,花掉的是打动自己的钱;便宜不是消费的终点,心动才是"[13]。这一变化对流量派品牌的杀伤力在于:打动,恰恰是买不来的那种东西。质价比可以靠供应链压缩,但"心价比"要求品牌在功能之外提供情绪、审美与身份认同——这些恰恰是过去五年被"投产比"思维从预算表里挤出去的部分。
2.3 AI 改写了流量入口(入口端)
这是三重变化中最实质的一项,它同时从供给侧与需求侧发力。
供给侧:AI 将内容生产拆解为可自动协同的环节,"单项目半年可产出数万条合规物料"。后果不是效率提升,而是优势的重新定义——"当所有人都能日产千条内容时,多发内容就不再是优势,能被记住才是"[14]。
需求侧:2026 年前四个月,68.01% 的 Google 搜索为零点击(2024 年为 60.45%),Google AI Mode 零点击率高达 93%[15];AI Overview 出现时自然点击下降 58.6%[16];67% 的购买决策已受 AI 模型推荐影响[17]。
引用结构的数据尤其值得管理层警惕:仅 15% 的品牌能用自有域名在 AI 生成答案中取得首位引用[18];85% 的品牌提及来自第三方页面,其中 48% 来自 Reddit、YouTube 等社区平台[19]。换言之,你在 AI 面前的形象,主要由别人替你写。新华网对这一转变的定性是:"从 SEO 到 GEO 的变迁……争夺的不再是点击,而是 AI 模型的'认可'","传统基于搜索的'流量运营'营销,无疑正转向'认知运营'的新模式"[20]。这一措辞上的变化——从"流量"到"认知"——正是本文第三、四章全部建议的前提。
对管理层的启示|三重变化中没有任何一项是周期性的。预算规划若仍以"行情回暖"为前提假设,应在下一年度规划中推翻重做。
▲ 品牌的三层资产:残值、位置、收益——每一层都可检验
环境变化之后,"品牌"一词的管理学含义需要重写。我们将其重构为三层递进的资产定义,每一层都可检验、可测量。
3.1 残值资产:品牌是"停投之后还剩什么"
检验一个品牌是否成立,不看投放期间的声量,看停投后的残值。Casper 是最好的标本:这家美国床垫 DTC 公司 2022 年初以 IPO 价格 75% 的折价被私有化,上市后从未盈利;但到 2026 年,它仍出现在美国几乎所有主流床垫评测榜单与 AI 引用排名中。原因在于 2017—2022 年间它攒下了"引用资本"。5W PR 的研究对此有一句锋利的表述:"2017—2022 年花在赢得媒体上的每一美元,如今都在 2026 年支付残留股息;同期花在 Meta 广告上的每一美元,早已消失。"[21] 该研究同时给出三分法:为点击而生的品牌死了,为引用而生的品牌活着。
同一赛道的对照实验同样清晰:花西子将"东方美学"通过雕花工艺反复种入心智,建立"拥有信任";完美日记依赖 KOL 背书,建立的是"租赁信任"——停投即归零[22]。同样是花钱,一个把钱花成记忆,一个把钱花成流量过路费。
3.2 位置资产:品牌是"在顾客内部积累的资产"
哈佛商学院天野伦理在《哈佛商业评论》2026 年 7 月刊"品牌的力量"专题中提出的框架,是近十年对品牌本质最好的重述:
"品牌或许不应被视为企业持有的资产,而应被视为在顾客内部积累的资产。"[23]
他将这一存量称为消费资本(Consumption Capital):顾客消费经验越丰富,从产品中提取价值的能力越强,切换竞品的难度越高。其例证是日本眼镜品牌 JINS——要做的不是增加进店人数,而是提升顾客"为不同用途使用眼镜"的能力,使切换竞品变得困难。这一框架也解释了"买来的流量"为何永远不构成资产:因为它从未进入顾客内部。
中国样本正在验证这一逻辑:胖东来 2025 年销售额 235.31 亿元、同比增长 38.7%、复购率超 70%,几乎不投广告[24];泡泡玛特 2025 年上半年毛利率 70.3% 创历史新高,59 元盲盒复购率 85%[25];老铺黄金 2025 年上半年营收 123.54 亿元、同比增长 251%,把东方文化溢价做成可复用的品牌资产,并正将这份资产带往中国香港、中国澳门及新加坡[25]。它们的共同动作是:在一次次触点中向顾客内部存钱——存进去的是情绪、信任与身份认同,取出来的是复购、溢价与自发传播。
3.3 收益资产:品牌是定价权
品牌最可直接测量的财务意义,是它决定企业能否定更高的价并被接受。Interbrand 测算:过度侧重短期效果,已使全球百强品牌自 2000 年以来累计损失 3.5 万亿美元未实现品牌价值;其全球 CEO 表示,若这些品牌被作为战略性增长资产经营,榜单价值可达 6.9 万亿美元[26]。另一组数据:超 80% 的海外消费者倾向购买有品牌背书的商品,平均愿支付约 15% 的溢价[27]。
反证同样成立:完美日记试图涨价即遭消费者抵制,理由是"研发壁垒尚未建立,涨价缺乏合理依据"[22]。这就是没有品牌的直接财务后果:没有资格要更多钱。
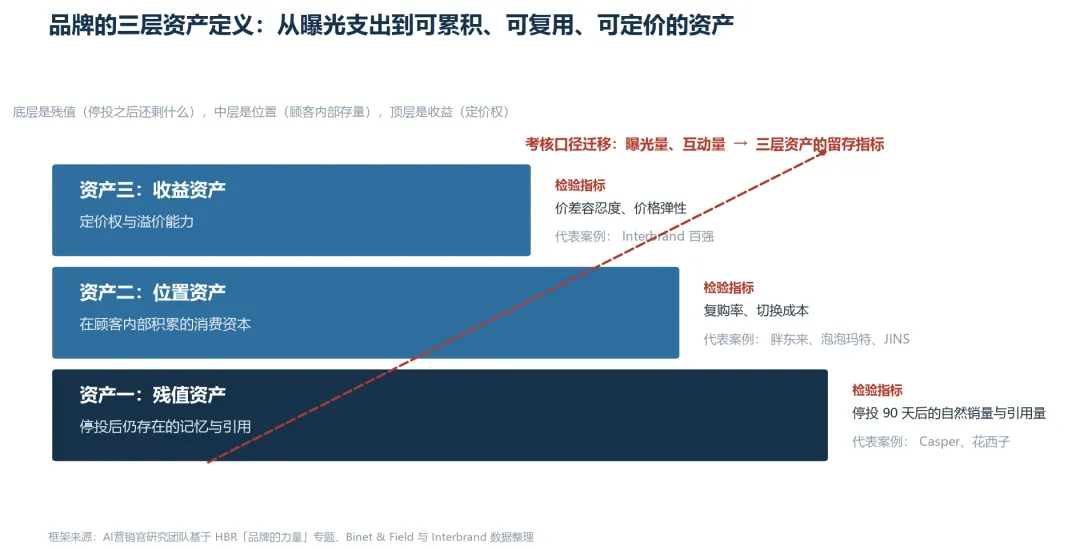
▲ 品牌的三层资产定义|框架与数据来源见文末信源清单
对管理层的启示|从本财年起,品牌预算不应再以"曝光量、互动量"作为考核口径,而应以三层资产的留存指标为准。
▲ 预算—流量—触点—入口:四项举措构成一个操作闭环
定义重写之后,落到执行层面是四项举措。它们按"预算—流量—触点—入口"的顺序构成一个完整的操作闭环,每项举措配一个可立即使用的检验问题。
4.1 重构预算结构,而不是削减预算
蓝月亮是 2026 年最值得研究的样本。先看它交过的学费:2024 年销售及分销开支 50.49 亿港元,几乎吃光全部毛利——多投的 18 亿港元营销费只换来 12 亿港元营收增长,营销费用率从 2020 年的 28% 涨至 59%[28]。再看 2026 年上半年的动作:推广开支从 9.96 亿砍至 6.43 亿港元(-35%),广告开支反而从 1.29 亿增至 1.95 亿港元(+51%),净亏损收窄 55.8%[29]。请注意这个"一降一升":砍的是买转化的推广,加的是做认知的广告。这不是收缩,是换方向。但需要诚实记录:其上半年收入仍下降 5.1%,减亏几乎全部来自费用端[30]——做品牌不是速效药,调头有时滞。
这一方向有大规模数据底座:Binet 与 Field 分析 996 个广告案例、700 个品牌、83 个品类、30 年数据,得出最优配比约 62% 品牌建设 : 38% 销售激活,长期品牌建设带来的利润是短期方法的 2 倍[31]。配套指标是 ESOV(超额声量份额):声量份额持续高于市场份额,品牌资产在复利增长;反之则在侵蚀。同时须建立"归因的诚实":末次点击归因会将效果营销 ROI 高估 30%—50%,首次点击会将品牌广告高估 40%——两边的账面数字都不可全信。
检验问题|今年的预算中,多少买的是"这次成交",多少买的是"下次被想起"?
4.2 将流量策略从"租"转向"养"
江南春对此的表述最为凝练:"流量是一种红利,心智是一种复利""租别人的流量,不如养自己的流量""'种草'千千万,'种树'是关键"——今天有 250 万家企业在种草,市场上全是草[27]。操作上,蓝月亮同样给出示范:弃达播、改自播,建约 20 个细分场景自播账号,与京东超市签三年 50 亿元战略合作,上半年至尊系列洗衣液同比 +60%[32]。
对中腰部企业,小马宋的比喻是最佳操作指引:投流是"卧室求婚",只能触达当下就有需求的人;品牌传播是"广场示爱"——目标只有一个人,旁边的一万人都听到了[33]。性价比最高的"养流量"路径是赢得媒体:胖东来几乎没投过广告但全国人都知道,蜜雪冰城凭"雪王"符号的网友自发二次传播走向全国[34]。共同点只有一个:先造出值得传播的东西,传播才免费。
检验问题|做完投流之后,你有没有一件"路人也能听见"的事在做?
4.3 将品牌运营的单位从 campaign 改为触点
如果品牌是在顾客内部积累的资产,那么积累的单位就不是一年两场大 campaign,而是每天发生的每一个触点。星巴克不做大众广告,将数字化提效省下的余量重新投回与顾客的沟通——数字化提效的目的不是减少人际接触,而是把效率产生的余量重新投向沟通本身[23]。HBR 中文版给出的中国案例同一逻辑[35]:麦当劳每天监测超 2.5 万条品牌讨论,把舆情当对话机会而非危机,"深夜开麦"栏目持续 5 年、日均互动数百条;林清轩因用户吐槽"瓶子太滑"直接推动改瓶身设计,为防滑增加钻石切割面纹理;美的把"讲风量、讲能效"改为"一晚只用一度电"。这些动作都不在预算表的"品牌投放"栏里,但都在增加顾客内部的存量。
胖东来是这套逻辑的极致版本:公开进货价和毛利率、买虾当面倒水、被无故指责给补偿、被辱骂追究到底。有篇评论说得准确——"在一个人人习惯了比较、算计的年代,胖东来最打动人的,是让普通人重新感到:我不是一个流量、一个客单价,而是一个应该被好好对待的人"[24]。这正是"消费资本"的民间表达:每一次触点上多给的诚意,都存进了顾客内部,最后以 70% 的复购率回到损益表。
检验问题|你的品牌在顾客那里的"存量",上个月增加了多少?
4.4 将品牌可见性从搜索排名扩展到机器心智
当 AI 替消费者完成比较与推荐,品牌就多了一个"接收者"。保乐力加已用 Share of Model 指数检验各大语言模型如何认知自己的品牌,并在发现某品牌价格带被模型误解后,直接修改了网站结构与表达方式[23]。凯度的判断最为平衡:"AI 改变的是品牌被发现与被推荐的路径,而非品牌增长的底层逻辑"——品牌要同时赢得消费者心智与"机器心智"[36]。操作路径是把功夫下在"信源"上:更多发布结构清晰、数据翔实、真实可信的内容,提升自己在网络世界的"信用分数"[20]。这件事的本质仍是那句老话:让客户替你说话——只是现在,"客户"里多了一批不会购买、但会影响所有人购买的机器。
反向样本是元气森林:2025 年营收 151 亿元、累计建厂投入近 80 亿元、合作网点 128 万家,但品牌认知始终停在"0 糖 0 脂 0 卡"的功能层。唐彬森内部信从 2023 年承认"所谓的去中心化,这种互联网思维是毒药",到 2026 年的九个字"不折腾、练内功、求实效"[37]——有产品力不等于有品牌,这一课仍在补。
检验问题|AI 引用你时用的那几句话,是你想让它说的吗?
▲ 大型企业、中腰部企业、个体户——三种规模,三种配比
在给出结论前,必须呈现行业内部的分歧,因为它本身就是答案的一部分。长期主义派(江南春:"心智是复利"[27])与实效派(华杉:"不能发财,就是废动作,就是祸害"——设计的目的"就是卖货!立刻卖!一直卖!",与奥格威"We sell or else"一脉相承[39])争论多年;但注意华杉同时是最坚定的"不追风口"论者——"比起短暂的流量与热度,坚守长期主义,打造不可替代的核心价值,才是企业穿越周期的根本"[38]。他反对的不是品牌,是不卖货的品牌。这场争论也有另一面:罗永浩公开称"华与华是品牌刺客",网友评"超级符号就是超级刺客,专害甲方";界面新闻的判断最为公允——"当店门头和包装变成相似套路的大写加粗,也是一种新的同质化"[39]。同质化不只发生在投放端,也发生在品牌建设端。喊口号、刷大图标、把字放大,都能产生短期曝光,但都不必然产生长期资产。
配比之难,有预算结构上的现实依据。行业人士 Sugi 的观察是:"在今天的国货品牌里,marketing 预算占到了至少 60%—70%,branding 预算占比则越来越少,甚至有部分企业全部放弃了 branding"[39]。当整个行业的营销预算实质上变成了效果预算,"配比题"就不只是理念问题,而是纠偏问题。
因此,最诚实的结论是吴志刚(OIB 创始人)那句话:"如果只有短期增长,就看不到明天了;但如果只有长期品牌建设,连今天都活不下去。"[39] 流量与品牌不是选择题,是配比题。配比因规模而异:
5.1 若你是大型企业
将 62:38 落到预算表;建立"归因的诚实";组织上以 GTM(Go-To-Market)取代传统品牌经理,让品牌人从"花钱的人"变成"会算账的全能选手"[39]。同时警惕一个新现象:部分头部品牌开始采用达人矩阵铺量、低价套组轰炸等白牌式打法——这"可以说是对品牌力的稀释与消耗"[39]。一个品牌三十年攒下的信任,可能三年就被低价套组耗掉。
5.2 若你是年营收 3000 万至 3 亿元的中腰部企业
你不需要"做品牌",需要把品牌做成一个卖货的理由。投流照做,但留一小部分预算做"广场示爱",并优先投向赢得媒体——让一笔钱同时完成"成交"与"留下记忆"。记住小马宋的两个提醒:其一,"品牌是结果,不是原因",路径只有两条——持续提升用户感知的产品总价值,持续降低用户决策的全链路总成本;其二,大规模硬广只适配"受众广、频次高"的快消品或"单价高、利润厚"的品类,其余情况"精准适配"比"全面覆盖"更重要[33]。
5.3 若你是个体户或一人公司
你最大的资产是你本人的可辨识度。刀姐 doris 的判断是"新品牌卖的从来不是新东西,是旧情绪的新壳"[40];她在刀法五年峰会上的主题演变本身就是一张路线图——2022 年从追逐流量走向经营用户,2024 年从经营品类走向重新理解人,2026 年的判断是"过去依赖流量、爆品与单点效率的增长方法正在失效"[40]。在这个尺度上,品牌建设不需要预算,需要的是不换方向:先想清楚你服务的那群人在把什么情绪装进什么新容器,然后长期守住这个答案。
回到第一部分的两组证据。倒下的品牌在重新回答"流量退潮之后还能提供什么不可替代的价值",可口可乐在重新定义"什么才算品牌成功"。它们回答的其实是同一个问题:当流量不再便宜、也不再可靠,企业的钱应该往哪里去?
我们的答案,浓缩为一个管理工具:从下一年度起,以"营销资产化率"替代"投放 ROI"作为营销投入的第一考核指标。
▲ 流量的潮水会退去,被真正记住的品牌不会随潮水退走
做品牌,不意味着花更多的钱,而是让每一笔花出去的钱,都尽可能留在这个世界上。留下来的是记忆、信任、别人愿意替你说话的理由,而不是一次已经结束的曝光。流量的潮水会退去,爆款的热度会冷却——但一个被真正记住的品牌,是一个不会随潮水退走的东西。
💬 聊两句
算一笔账:你家上一财年的营销预算里,有多少在停投 90 天后还会产生销售、记忆或口碑?这个"资产化率"大概是多少——三成、五成,还是近乎归零?评论区聊聊你的数字。
如果这篇报告对你有帮助,欢迎转发给你的品牌负责人和财务负责人——资产化率这件事,需要两边一起看账。
AI营销官 · 品牌研究报告
用研究的方法做品牌,用顾问的标准写报告每期一个真实商业问题,只写能被验证的判断
下期预告:从租赁到共生——商场与品牌的双向选择
| | | |
| 自嗨锅营销费用占比、复购率及破产清算;"价值定义权回到产品本身";钟薛高"归来" | | |
| 小熊电器费用对比;虎头局/墨茉/拉面说/王饱饱;"流量不是资产,而是付费后的消耗品" | | |
| 逸仙电商 2026Q2 净亏损 9080 万元、营销费用率 70.7% | | |
| | | |
| 《流量赌局的终结》——肌先知资金链断裂、GMV 200 万"亿级战役"算术 | | |
| 《2026抖音电商趋势报告》——千川 CPM 80→120 元、量贩零食 1176 亿 vs 传统零食 415 亿、白牌零毛利参战 | | |
| "完美日记在用'卖白菜'的利润,去支付'卖钻石'的流量费。" | | |
| 《DTC Brand Economics in 2026》——获客成本 $274→$318、ROAS 中位数 2.04、运营利润率 -2.4% | | |
| 可口可乐 Manolo Arroyo"我不再相信'爱'了"访谈;40 亿美元媒体比稿 | | |
| 可口可乐 2023 年美国广告支出 32.1 亿美元创新高;Diet Coke 2024H1 销量 -7.4% | | |
| | | |
| 2025 年中国冰淇淋市场规模 1912 亿元、同比 +4.19% | | |
| | | |
| 《新消费下半场增长靠什么》——"能被记住才是"优势 | | |
| Google 零点击搜索 68.01%(2024 年 60.45%);AI Mode 零点击率 93% | | |
| AI Overview 出现时自然点击下降 58.6% | | |
| 《AI Index 2026》——67% 购买决策受 AI 模型推荐影响 | | |
| 《State of AI Search 2026》——仅 15% 品牌能以自有域名取得 AI 首位引用 | | |
| 85% 的 AI 品牌提及来自第三方页面,48% 来自 Reddit、YouTube | | |
| "从 SEO 到 GEO""流量运营转向认知运营";"信用分数"路径 | | |
| 《The DTC Graveyard》——Casper"引用资本""残留股息";为点击而生/为引用而生 | | |
| 花西子"拥有信任" vs 完美日记"租赁信任";完美日记涨价遭抵制 | | |
| 《品牌的力量》专题——天野伦理"消费资本"与 JINS;星巴克;保乐力加 Share of Model | | |
| 胖东来 2025 年销售额 235.31 亿元、复购率 70%+;"不是一个流量、一个客单价" | | |
| 泡泡玛特 2025H1 毛利率 70.3%、盲盒复购率 85%;老铺黄金 +251% | | |
| 《Best Global Brands 2024》——短期主义致百强损失 3.5 万亿美元、潜在 6.9 万亿 | | |
| 江南春"算力与心力"演讲:流量/心智金句、250 万家企业种草、15% 溢价 | | |
| 蓝月亮 2024 年销售及分销开支 50.49 亿港元、营销费用率 28%→59% | | |
| 蓝月亮 2026 中报:推广 -35%、广告 +51%、净亏损收窄 55.8% | | |
| 蓝月亮上半年收入 -5.1%、"费用可以快速压缩,收入修复却没那么容易" | | |
| 《The Long and the Short of It》——62:38 配比、ESOV、归因偏差(996 案例/30 年) | | |
| 蓝月亮弃达播改自播、约 20 个自播账号、京东三年 50 亿元、至尊系列 +60% | | |
| 小马宋:卧室求婚 vs 广场示爱;"品牌是结果,不是原因";精准适配 | | |
| "胖东来几乎没投过广告,但全国人都知道";蜜雪冰城自发二次传播 | | |
| 《AI时代,被消费者理解才是品牌的确定性》——麦当劳、林清轩、美的触点运营 | | |
| 《2026 凯度 BrandZ 中国全球化品牌 50 强》——消费者心智与"机器心智" | | |
| 元气森林 2025 年营收 151 亿、建厂近 80 亿;唐彬森内部信演变 | | |
| | | |
| 《当品牌部被 ROI 优化,品牌还剩下什么?》——"品牌刺客"争议、Sugi 预算观察、吴志刚平衡句 | | |
| 刀姐 doris"旧情绪的新壳";刀法五年峰会主题演变(2022/2024/2026) | | |
信源说明:本报告所有数据与引文均来自上表公开可查的信源,编号与正文中的 [n] 一一对应。如引用为正式出版物,务必以原著(Binet & Field《The Long and Short of It》、Interbrand《Best Global Brands》、HBR《品牌的力量》专题)为准;企业财务数据以公司公告与权威财经媒体为准。