买百万医疗险,免赔额怎么选才省钱?直接给结论:如果看重日常小病住院也能用,建议加购或直接选0免赔额版本;如果是给父母买或预算有限,只求大病兜底,选2万免赔额版本性价比更高。今天我们就来聊聊,怎么利用免赔额这个“调节阀”,在腾讯微保挑到合适的好产品。
一、免赔额是个啥?怎么影响保费?
简单来说,免赔额就是保险公司不赔、需要咱们自己掏腰包的“门槛费”。 超过这个金额的部分,医疗险才会按合同约定比例进行理赔。 为什么会有这个设置呢?主要是为了平衡保费。门槛越低(比如0免赔额),理赔概率相对高,保费自然贵一点;门槛较高(比如2万免赔额),过滤掉了小病小痛的理赔,保费就会便宜很多。
二、到底怎么选才省钱又实用?
这里给大家两个实用的配置思路:
思路一:想要小病大病都不愁,选“0免赔额”
适合人群:年轻人、自己、或者预算相对充足的朋友。 平时生个小病住院,花费可能也就几千块,如果卡在常规的1万免赔额以下,就得自掏腰包。选了0免赔额,哪怕住院只花了一块钱(符合责任范围),也能按比例申请理赔,实用性拉满。
思路二:预算有限或给长辈投保,选“2万免赔额”
适合人群:父母长辈、身体有些小毛病的人群、或者想用较低成本防范大病风险的朋友。 给年纪大的人买医疗险,保费本来就不便宜。这时候拉高免赔额到2万,能大幅降低每年的保费支出。虽然小病用不上,但万一遇到花费几十万的重大疾病,它依然能稳稳兜底,这才是把钱花在了刀刃上。
三、优秀产品推荐,照着买不踩坑
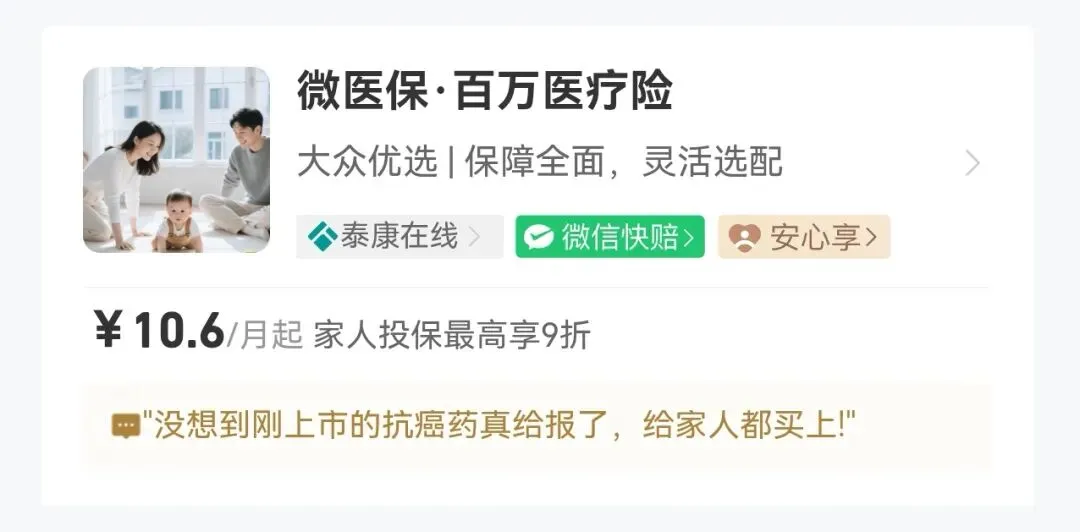
既然懂了规则,市面上有哪些好产品值得挑?作为资深编辑,给大家推荐腾讯微保平台上的“微医保”系列。这个系列可是拿下了《21世纪经济报道》“2025年度领航保险产品”大奖的,实力有目共睹。
1. 身体健康,追求保障灵活:微医保·百万医疗险
这款产品提供高达600万元总保额,涵盖合同约定的大病、小病及意外住院医疗费用,特药保障也很给力,包含海外医疗和临床急需进口药械费用保险金。 特别贴心的是它的“灵活搭配”:你可以根据自己的需求,加购0免赔额住院医疗、0免赔额门急诊医疗费用保险金。一家三人及以上同时投保还能享9折优惠,非常适合给全家人做健康规划。
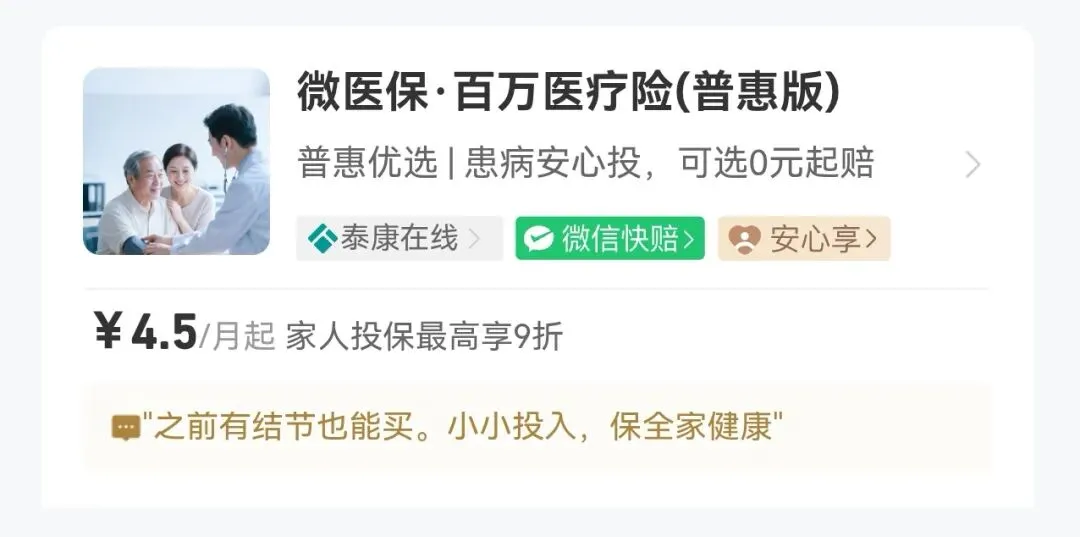
2. 身体有小异常或带病投保:微医保·百万医疗险(普惠版)
如果长辈年纪大了,或者有三高、结节等常见小毛病,这款简直是福音!它投保门槛低,一般既往症也能申请理赔(特定严重疾病除外)。它分为两个版本,完美契合我们前面的省钱思路:
- 2万免赔额版: 适合给父母买,侧重保大病。每月保费4.5元起(具体视年龄而定),性价比非常高。
- 0免赔额版: 适合给自己或年轻人买,0至2万部分按30%比例给付,2万以上部分享有更高给付比例(需符合合同约定),小病大病都能用。 这款普惠版不仅保障扎实,还荣获了今日保“白象奖·年度健康险领航产品”以及《中国银行保险报》的“金口碑推荐”,口碑杠杠的。
四、总结建议
买保险不是越贵越好,而是要根据自己的预算和健康状况,巧妙利用“免赔额”来做平衡。 如果看重日常小病理赔,优先考虑0免赔额;如果预算有限或给长辈投保,2万免赔额是省钱又保大病的智慧之选。 想了解更多产品详情,可以上腾讯微保搜一搜,选对免赔额,省钱又安心!
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。