一、先澄清口径:自主品牌汽车不含合资
日经新闻/标普全球曾经报道的"2025年中国车企全球销量近2700万辆",是车企集团口径——上汽集团含上汽大众、上汽通用,一汽含一汽丰田、一汽大众,东风含东风日产、东风本田。
三个数字极易混淆,这里列表说明下:
本文统一采用第二个口径(纯自主品牌),2025年全球份额约26.7%。
二、全球大盘:五年增长19.1%
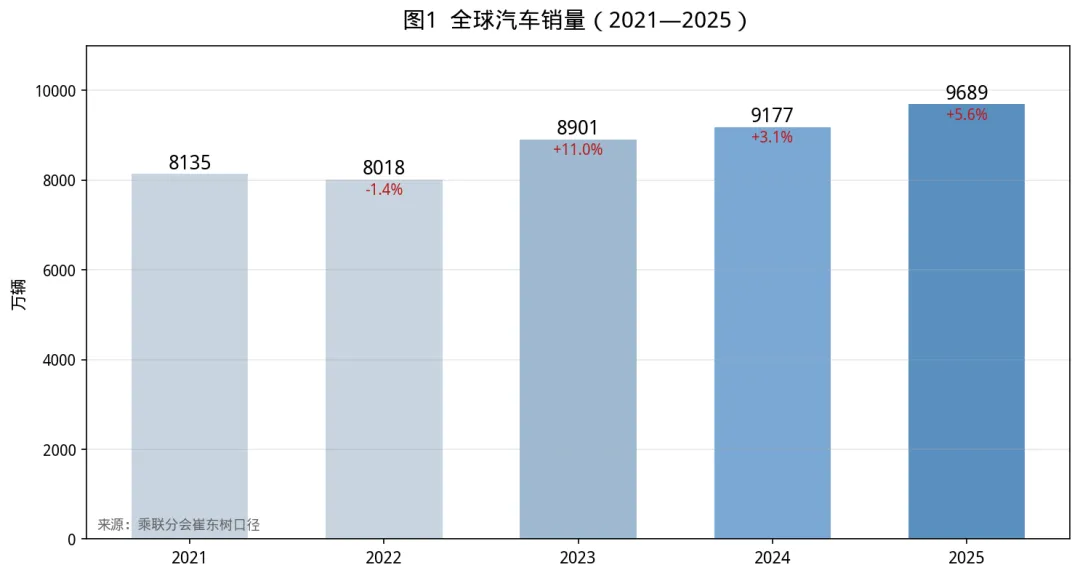
全球汽车销量最近5年:8135万辆(21年) →9689万辆(25年)。大盘基本维持平稳增长态势。
三、自主品牌:海外现在是增量主引擎
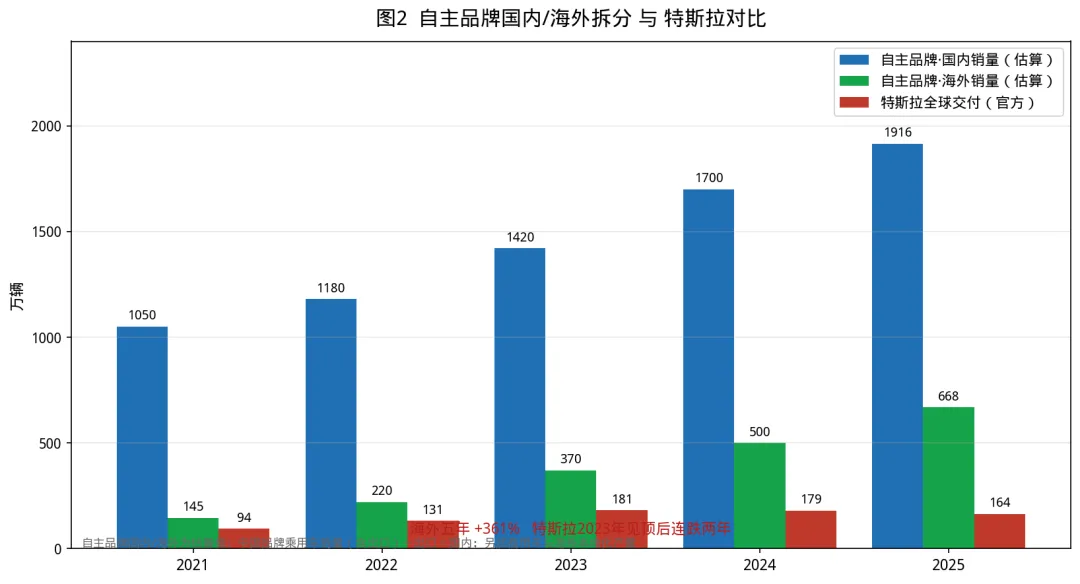
(单位:万辆。国内/海外为估算:中国品牌乘用车2093.6万辆含出口498.6万辆,倒推国内1595万辆,另加商用车与海外本地化产量)
国内五年增长82%,海外增长361%——增量结构清楚,扩张主要靠海外。
特斯拉的对照:作为唯一能和国内新能源竞争的品牌,2023年180.9万辆见顶后连跌两年,2025年163.6万辆(-8.6%);同期比亚迪纯电225.7万辆,2025年首次夺走全球纯电销冠。现在新能源赛道基本是国内自主品牌间的竞争。
四、自主品牌全球份额:五年增长12.0个百分点
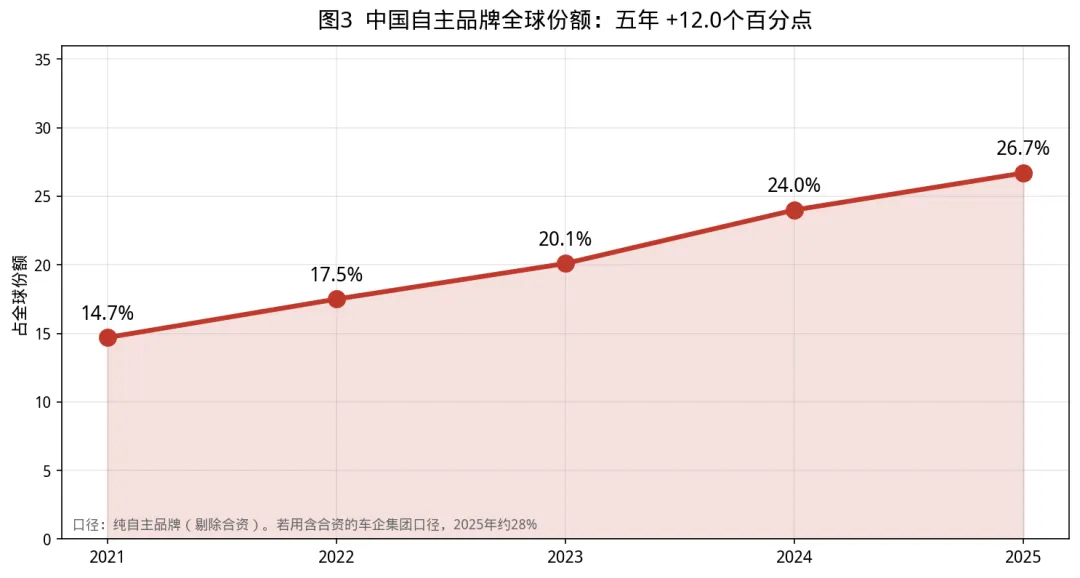
自主品牌汽车全球市场占比:14.7%(21年) → 17.5% → 20.1% → 24.0% →26.7%(25年)
这意味着自主品牌汽车在5年内提升了12%的市场占有率,全球销量增长了1000万辆/年。这也意味着,现有的主流汽车玩家们让出了1000万辆/年的市场。
但含金量在下降:中国汽车出口均价从2023年1.9万美元回落至2025年1.7万美元,同期韩国2.5万、日本2.6万、德国4.6万。份额是用低价换来的。而且还是中国自主品牌之间的竞争。
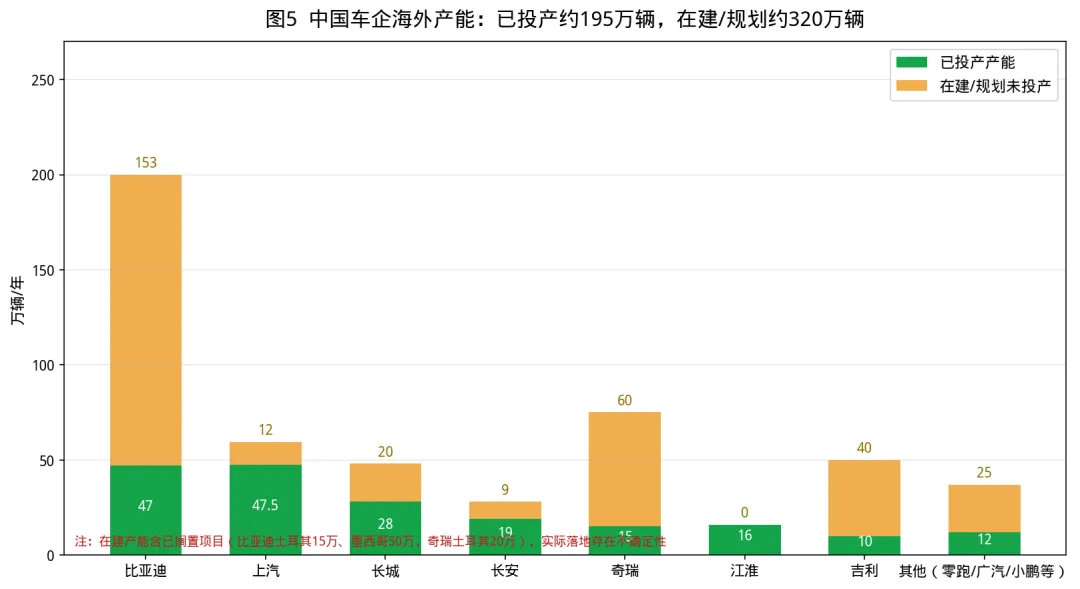
五、海外产能:已投产约195万辆,在建约320万辆
| |
|---|
| 比亚迪泰国15万/巴西15万/乌兹5万/摩洛哥10万;上汽泰国20万/印尼15万/印度10万;长城图拉15万/泰国8万/巴西5万;长安泰国10万;江淮阿尔及利亚10万、墨西哥6万 |
| 比亚迪匈牙利20万(已推迟至2026Q4)、印尼15万、越南15万、马来10万;奇瑞越南12万、泰国8万、西班牙15万;长城巴西20万;上汽西班牙12万(2028);零跑借Stellantis萨拉戈萨(2026.10) |
| 比亚迪土耳其15万(无限期搁置)、墨西哥50万(暂缓);奇瑞土耳其20万(未动工) |
关键提醒:规划≠投产。比亚迪13座海外基地规划超200万辆/年,但2025年真正跑通量产的只有泰国、巴西两座。匈牙利整车组装已从2025年底推迟到2026年四季度,爬坡至少两年。
建厂是被关税逼出来的:巴西新能源进口税2026年7月升至35%,欧盟《工业加速器法案》要求2027年中期起零部件欧盟原产比例不低于70%。欧美正在酝酿主要针对中国的新的贸易措施。
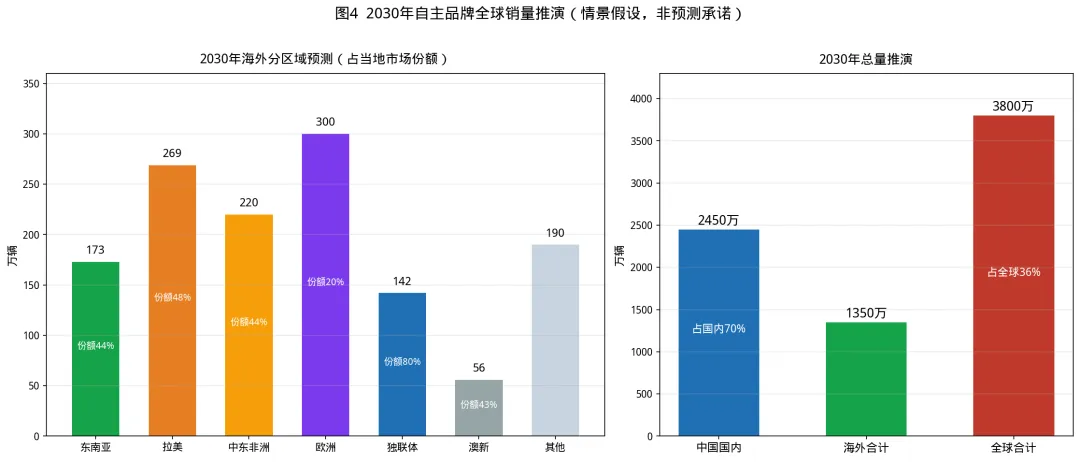
六、2030年推演:自主品牌约3800万辆,全球份额36%
三个假设:① 全球大盘年增1.5%—2%;② 国内份额升至70%触顶,海外产能如期释放;③ 欧洲关税不进一步恶化。
最大的不确定性在欧洲:其300万辆高度依赖出口、本地化产能小,70%本地化红线2027年生效,以及正在进行的欧洲和中国的贸易谈判。美国市场基本关闭。
2026年8月,中国汽车出口量已经超过750万辆,全年有望在1100万辆左右。和2030年的预估数相比较,意味着后面三年出口的增速也会放缓,或者出口的结构会变化,可能改为在地生产为主。
结论:36%并不是自主品牌汽车的终点
按照中国人进入一个行业后的进展规律,汽车行业也会跟家电,水泥钢铁行业一样,中国自主品牌汽车市场占有率后续也应该有机会冲击50%。当然,这中间会有很多的国家政策之间的博弈和不确定性。
自主品牌面临的一个迫切的课题就是如何全球化生产。前几天奇瑞汽车集团内部的调整,意味着各车企已经开始行动。
口径与局限
- 自主品牌国内/海外销量为估算值,无官方统一口径,不同机构测算区间2450万—2700万辆
- 全球销量两套口径:乘联会9647万 vs OICA 9980万,本文用前者
- 出口量 ≠ 海外终端销量:2024年出口410万辆,海外终端注册仅约260万辆,差在在途库存与贴牌销售
- 2030年数据为情景推演,非预测承诺;海外分区域份额来自第三方测算,非官方数据