从20台织机到世界500强第118位:荣盛控股这37年做对了什么
- 更新时间 2026-10-12 00:38:35
一家萧山乡镇小厂,用三十多年把"一根丝"拉成了"一条产业链"。它的路径,几乎就是中国民营石化工业的一个缩影。
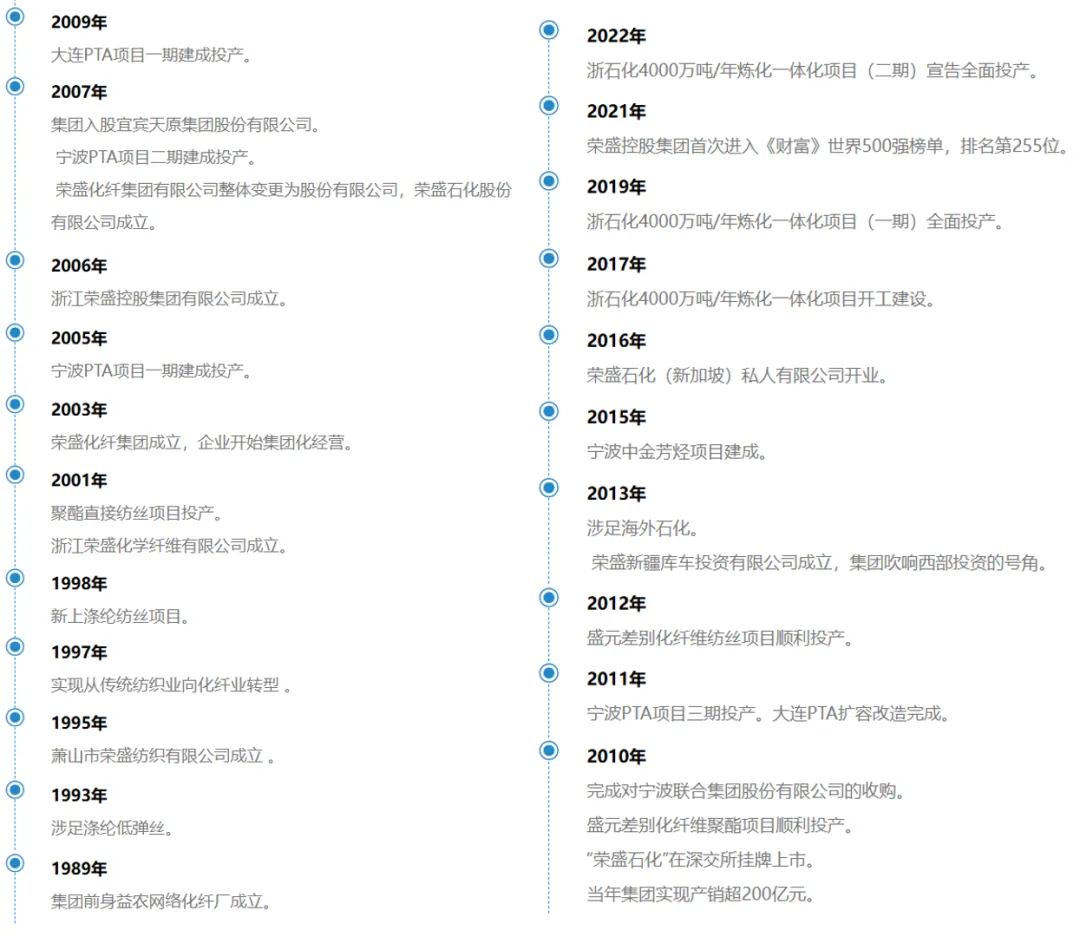
起于萧山:20台织机的起点
1989年,杭州萧山益农镇,李水荣带着20台织机办起了益农网络化纤厂。当年销售额也就300万元左右,放到今天,还不到荣盛一小时的营收。
转折出现在1997年。这一年荣盛从传统纺织转向化纤,此后几年一路往上走——加弹、纺丝、聚酯切片,2002年建成国内首套民营PTA生产线,2005年宁波PTA一期投产。营收曲线也跟着陡了起来:1997年破1亿元,2001年破10亿元,2006年破100亿元,2017年破1000亿元。
2010年11月,荣盛石化在深交所挂牌上市(002493)。这一步是集团资本运作的关键,也为后来那场"豪赌"备好了粮草。
浙石化:一次把小岛变成世界级基地的决策
如果要挑一个决定荣盛今天地位的节点,答案大概率是舟山鱼山岛。
十年前,鱼山岛还是一片荒芜。国家逐步向民资开放炼化,浙石化成了率先"尝鲜"的三个民营炼化项目之一。这个4000万吨/年炼化一体化项目总投资超3000亿元,由荣盛牵头并控股,民资、国资共同参与,一举刷新了全球最大单体炼化厂的纪录。2019年一期全面投产,2022年二期全面投产。
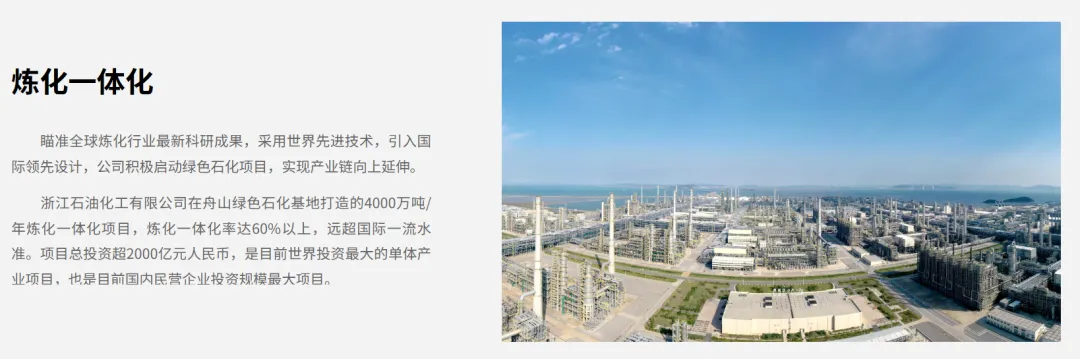
浙石化项目具备年加工4000万吨原油、880万吨对二甲苯(PX)、420万吨乙烯的能力,加氢、重整、PX等多套装置单系列规模为世界最大。它同时是个"减油增化"的样板——成品油收率明显低于行业均值,优先把原油转化成高附加值化工品,而且能加工全球80%以上种类的原油,不同油价下都能挑到低成本油源。
产业链:从一滴油到世间万物
荣盛的产业链,可以概括为"纵向做深、横向做新"。
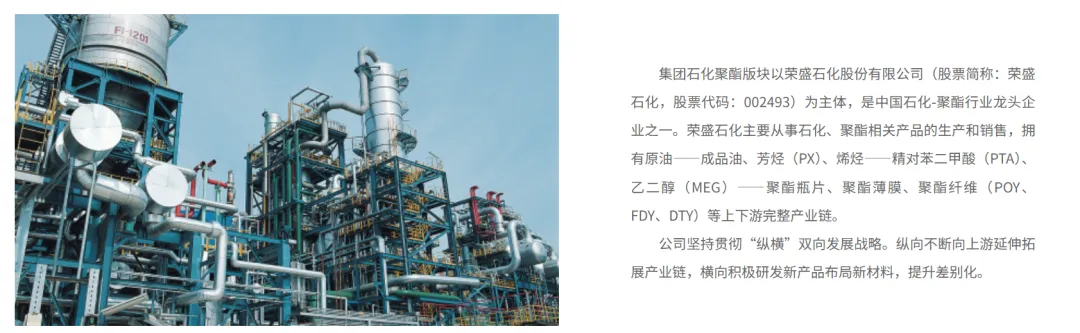
纵向上,从原油炼化,到芳烃、烯烃,再到PTA、MEG、聚酯(瓶片、薄膜)、涤纶丝,全链条打通。集团在环渤海、长三角、海南等地建有七大生产基地,包括杭州萧山本部、大连逸盛大化、宁波浙江逸盛、洋浦海南逸盛、宁波中金石化、舟山浙石化等。
横向上,依托浙石化和中金石化,向新能源材料、工程塑料、高端聚烯烃、特种橡胶等方向延链。目前形成聚酯、工程塑料、新能源、高端聚烯烃、特种橡胶五大产业链。
具体到拳头产品的产能,有几个数字值得记住:
产品 | 产能 | 行业位置 |
PX(对二甲苯) | 1040万吨/年 (权益609万吨) | 全球第一 |
PTA(精对苯二甲酸) | 2150万吨/年 (权益1101万吨) | 全球第一 |
聚酯瓶片 | 530万吨/年 | 国内第一、全球第二 |
PC(聚碳酸酯) | 52万吨/年 | 全球第四 |
硫磺回收 | 131万吨/年 | 行业第三 |
上游原料大多自给,这是荣盛抗周期的底气所在——当PX价差好就多产芳烃,烯烃盈利强就倾斜乙烯装置,下游聚酯景气就同步配套瓶片和薄膜。
体量:连续五年上榜世界500强
2025年《财富》世界500强,荣盛控股以915.34亿美元(约6586亿元人民币)营收位列第118位,比上年跃升20位。这是自2021年首次上榜以来连续第五年入围,在所有中国上榜企业中排第33位。同年,它在中国民营企业500强中排第7位,在中国制造业民营企业500强中排第4位。
需要区分两个口径:集团层面,2024年营收6586亿元,员工约2.37万人(《财富》榜披露口径);上市公司荣盛石化,2024年营收3264.75亿元,总资产3778.46亿元,员工1.98万人(2025年末数据)。
利润端要坦诚一些。2024年受行业调整周期影响,荣盛石化归母净利润7.24亿元,扣非净利润7.62亿元,同比有所回落——这与整个石化行业利润总额下降8.8%的走势基本一致。到2025年,公司营收3086.22亿元,归母净利润8.48亿元,同比增长17.09%;2026年一季度归母净利润28.15亿元,同比大增378.46%,单季利润创近四年新高,价差修复的弹性开始显现。
研发:51亿投入与几个"卡脖子"突破
2024年,荣盛石化研发投入51.01亿元,研发人员3842人,占员工总数的20.14%。当年申请专利124件,其中发明专利67件,累计拥有有效专利394件。公司建有高新技术研发中心、院士专家工作站等平台。
成果里有几项值得单拎出来:浙石化α-烯烃装置攻克了乙烯齐聚制备1-辛烯技术,摆脱海外依赖,为POE全产业链贯通打下基础;稀土顺丁橡胶实现规模化生产,填补了国内绿色轮胎材料的技术空白;中金石化与同济大学合作开发的新型歧化催化剂,在浙石化350万吨/年2#歧化装置上完成首次工业化应用。
绿色化方面,2024年环保总投入2.73亿元,浙石化多项重点产品能效、水效连续两年领跑全国,MSCI ESG评级从B级提升至BBB级。
国际化:与沙特阿美的深度绑定
2023年,沙特阿美战略入股荣盛石化,拿下总股本10%加一股,交易金额246亿元。此后双方合作不断加码:沙特阿美承诺向浙石化供应48万桶/日的高品质原油,期限20年,并提供8亿美元的无息采购授信额度。
股权层面走的是"双向入股"——沙特阿美拟收购荣盛旗下宁波中金石化50%股权并参与扩建,荣盛则拟收购沙特阿美朱拜勒炼厂SASREF 50%股权并参与其扩建。2026年,沙特基础工业公司(SABIC)又拟对舟山金塘新材料项目持股30%至50%。中东资本对这家浙江炼厂的青睐,已从阿美一家扩展到沙特石化资本的全谱系。
下一步:金塘新材料与第二曲线
金塘新材料园区是荣盛面向"十五五"的重头戏,总投资约675亿至760亿元,规划27套主体装置,达产后预计年产值917亿元。产品方向包括100万吨EVA、20万吨POE、120万吨ABS、40万吨PBT、50万吨BDO以及可降解材料PBS等,指向光伏胶膜、新能源汽车、高端制造等紧缺环节,与浙石化的大宗化工品形成错位。
浙石化自身的高端新材料项目也在推进:25万吨/年己二腈、28万吨/年己二胺、50万吨/年尼龙66、4×10万吨/年POE、35万吨/年α-烯烃。其中己二腈长期依赖进口,装置建成后将填补国内产能空白。截至2026年6月底,金塘项目工程进度26%。
写在最后
回看荣盛这三十多年,真正值得琢磨的不是它的规模数字,而是它几次踩在周期节点上的选择:1997年从纺织转化纤,2002年切入PTA,2015年前后押注舟山炼化一体化,如今又向高端新材料延伸。每一次都是往产业链上游或高附加值一端走一步。
营收从300万元到6586亿元,靠的从来不是运气。石化是强周期行业,一体化布局能降低成本、提高抗波动能力,但真正把周期变成机会的,还是那句朴素的经营逻辑——把上游做深,把下游做新。
#荣盛控股集团 #浙石化 #一体化炼化 #PX与PTA全球第一 #沙特阿美
📌 商务合作:如需洽谈推广、投稿或行业合作,欢迎后台私信联系
本公众号内容源自网络公开信息、合规投稿及授权素材,所载观点不代表本平台立场,仅供行业参考,不作投资、经营决策依据。内容或涉第三方知识产权,如有侵权请联系下架;受数据源限制,平台不保证信息精准完整,读者自用内容产生的风险自行承担,平台不负法律责任。本声明最终解释权属本公众号,疑问可通过官方渠道沟通。
