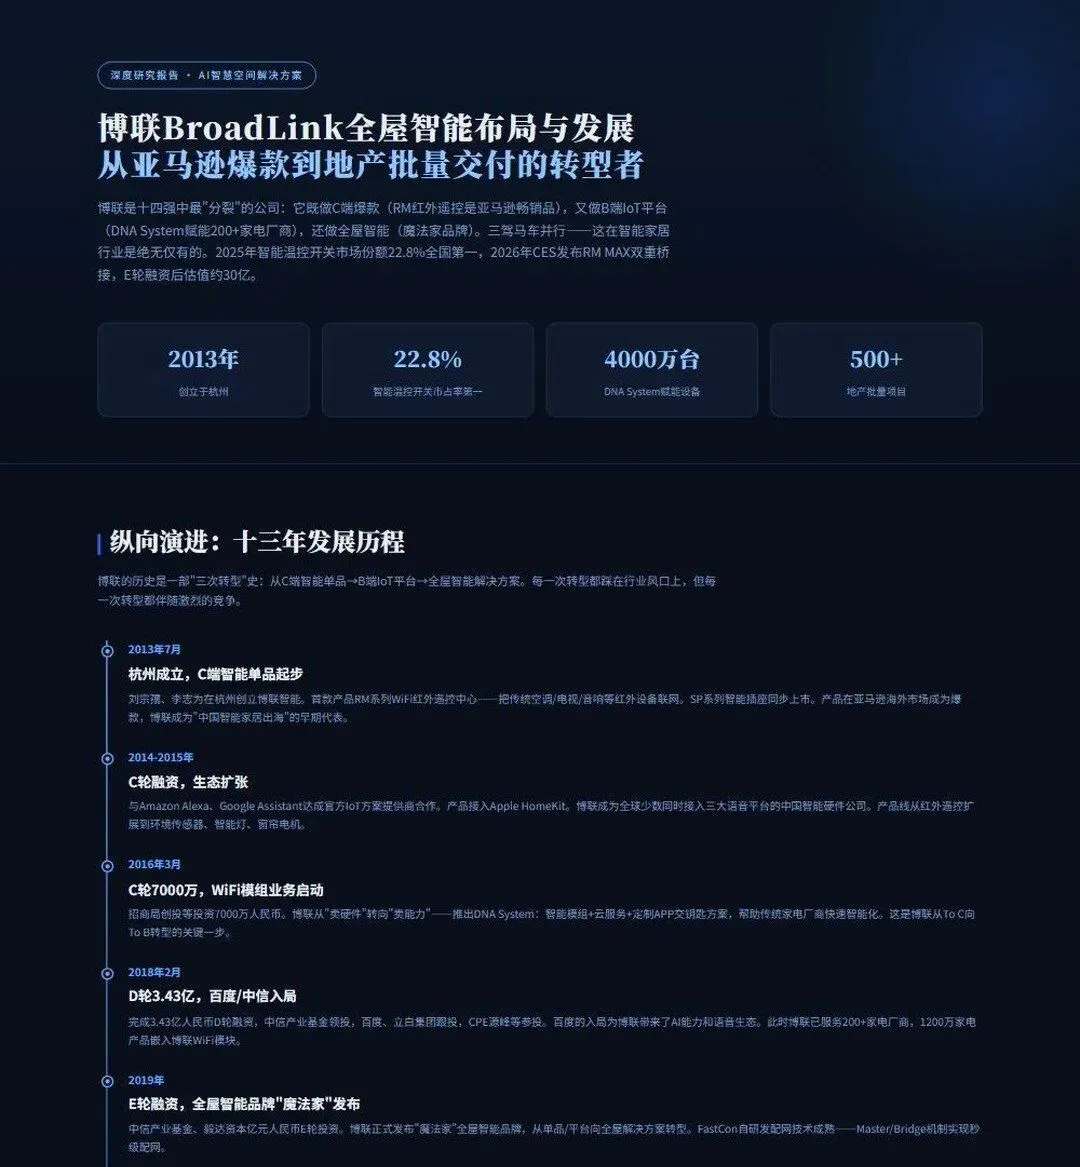
智能家居品牌深读系列第十四期,主角是博联BroadLink。十四强里最「分裂」的一家:既做C端爆款(RM红外遥控是亚马逊畅销品),又做B端IoT平台(DNA System赋能200+家电厂商),还做全屋智能(魔法家品牌)——三驾马车并行,这在智能家居行业是绝无仅有的。2025年智能温控开关市场份额22.8%全国第一,E轮融资后估值约30亿。这篇文章拆六件事:十三年三次转型、三驾马车架构、核心数据、十四强竞争、优劣势、核心判断。
一、纵向演进:十三年三次转型
看懂博联,先建立一个判断:它的历史是一部「三次转型」史——从C端智能单品到B端IoT平台,再到全屋智能解决方案。每一次都踩在行业风口上,但每一次都伴随激烈的竞争。
◦︎ 2013|杭州创立,C端单品起步:刘宗孺、李志为在杭州创立博联,首款产品RM系列WiFi红外遥控中心把传统空调/电视联网,SP智能插座同步上市——产品在亚马逊成爆款,成为「中国智能家居出海」早期代表。
◦︎ 2014-2015|接入全球三大语音平台:与Amazon Alexa、Google Assistant达成官方IoT方案合作,产品接入Apple HomeKit——全球少数同时接入三大语音平台的中国智能硬件公司。
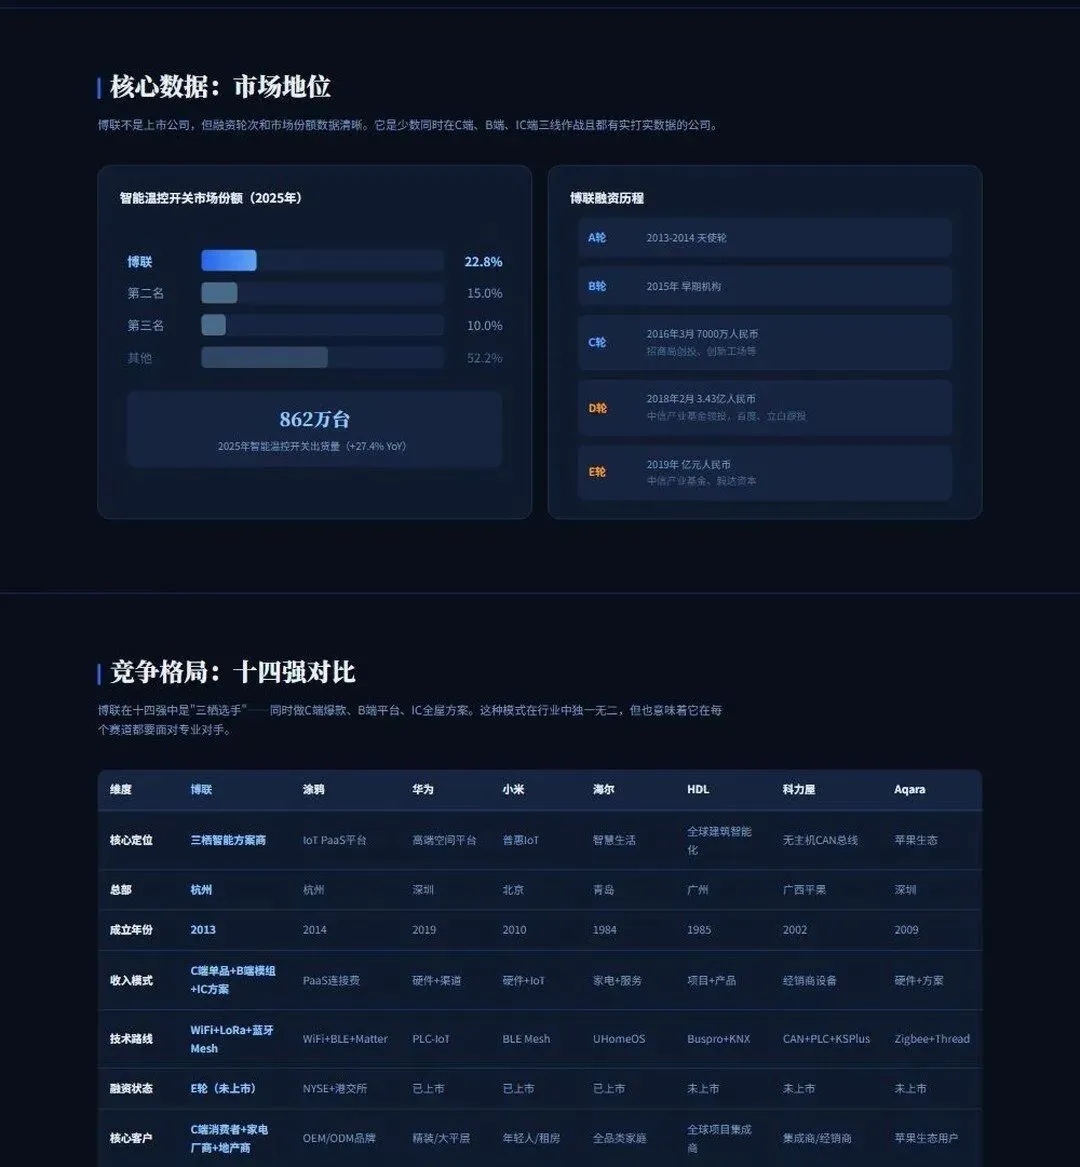
◦︎ 2016|C轮7000万,DNA System启动:招商局创投等投资,博联从「卖硬件」转向「卖能力」——智能模组+云服务+定制APP交钥匙方案,帮传统家电厂商快速智能化,这是从To C向To B转型的关键一步。
◦︎ 2018|D轮3.43亿,百度/中信入局:中信产业基金领投,百度、立白跟投;此时已服务200+家电厂商,1200万台家电嵌入博联WiFi模块。
◦︎ 2019|E轮融资,发布「魔法家」:中信产业基金、毅达资本亿元投资,正式发布魔法家全屋智能品牌,从单品/平台向全屋解决方案转型;FastCon自研发配网技术成熟。
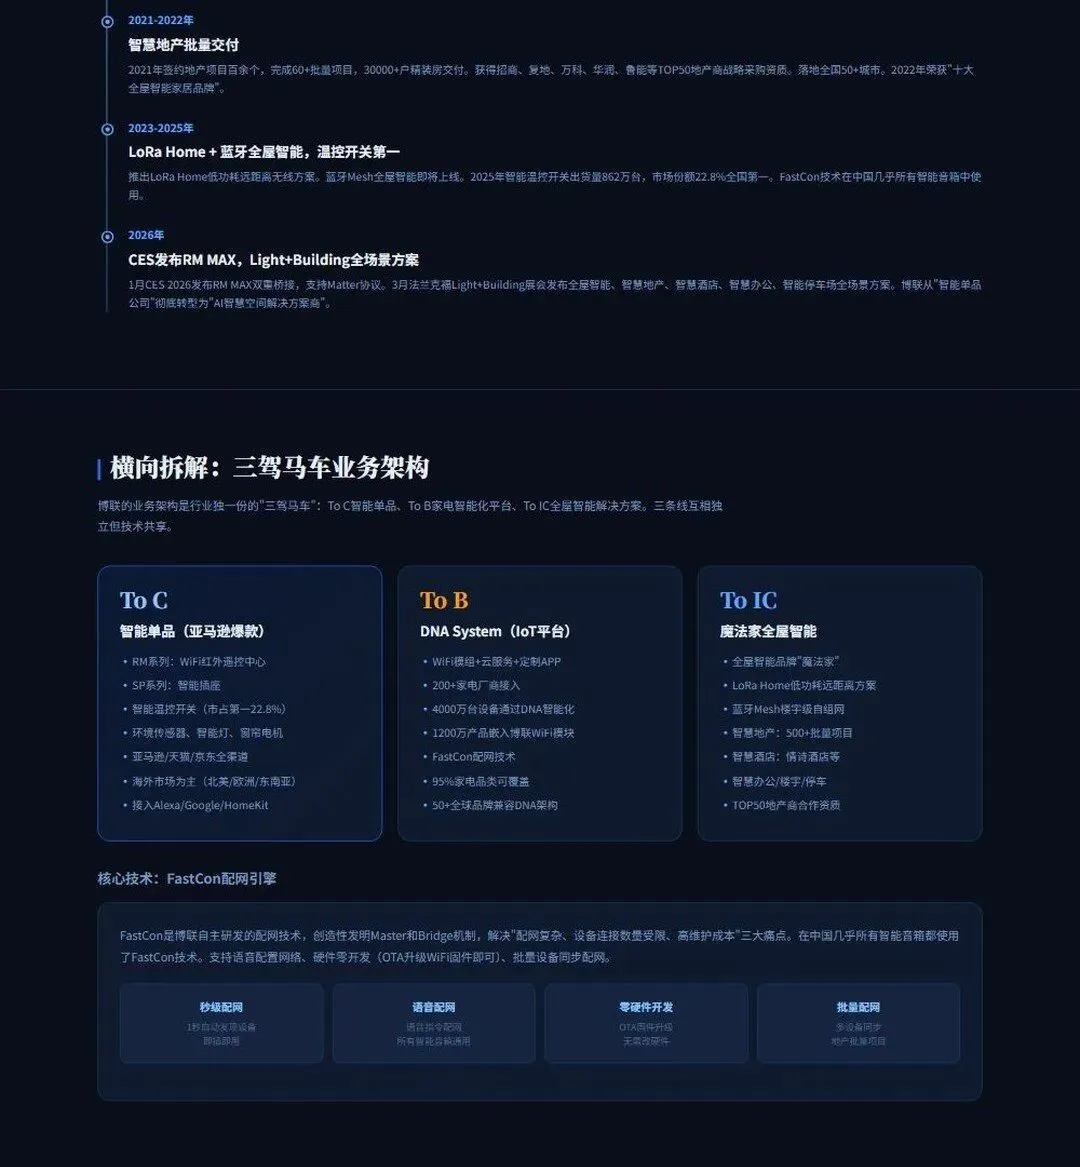
◦︎ 2021-2022|智慧地产批量交付:签约地产项目百余个,完成60+批量项目、30000+户精装房交付,获招商、复地、万科、华润、鲁能等TOP50地产商战略采购资质,落地50+城市;2022年获「十大全屋智能家居品牌」。
◦︎ 2023-2025|LoRa Home+温控开关第一:推出LoRa Home低功耗远距离方案,蓝牙Mesh全屋智能上线;2025年智能温控开关出货862万台(+27.4%),市场份额22.8%全国第一;FastCon在中国几乎所有智能音箱中使用。
◦︎ 2026|CES发布RM MAX:1月CES 2026发布RM MAX双重桥接、支持Matter协议;3月法兰克福Light+Building发布全屋智能/地产/酒店/办公/停车全场景方案——从「智能单品公司」彻底转型为「AI智慧空间解决方案商」。
· · ·
八段历程一条主线:单品→平台→全屋,博联每一步都在拓宽业务半径,但也让资源始终处于「三线作战」的状态——这是它全部故事的核心张力。
二、横向拆解:三驾马车业务架构
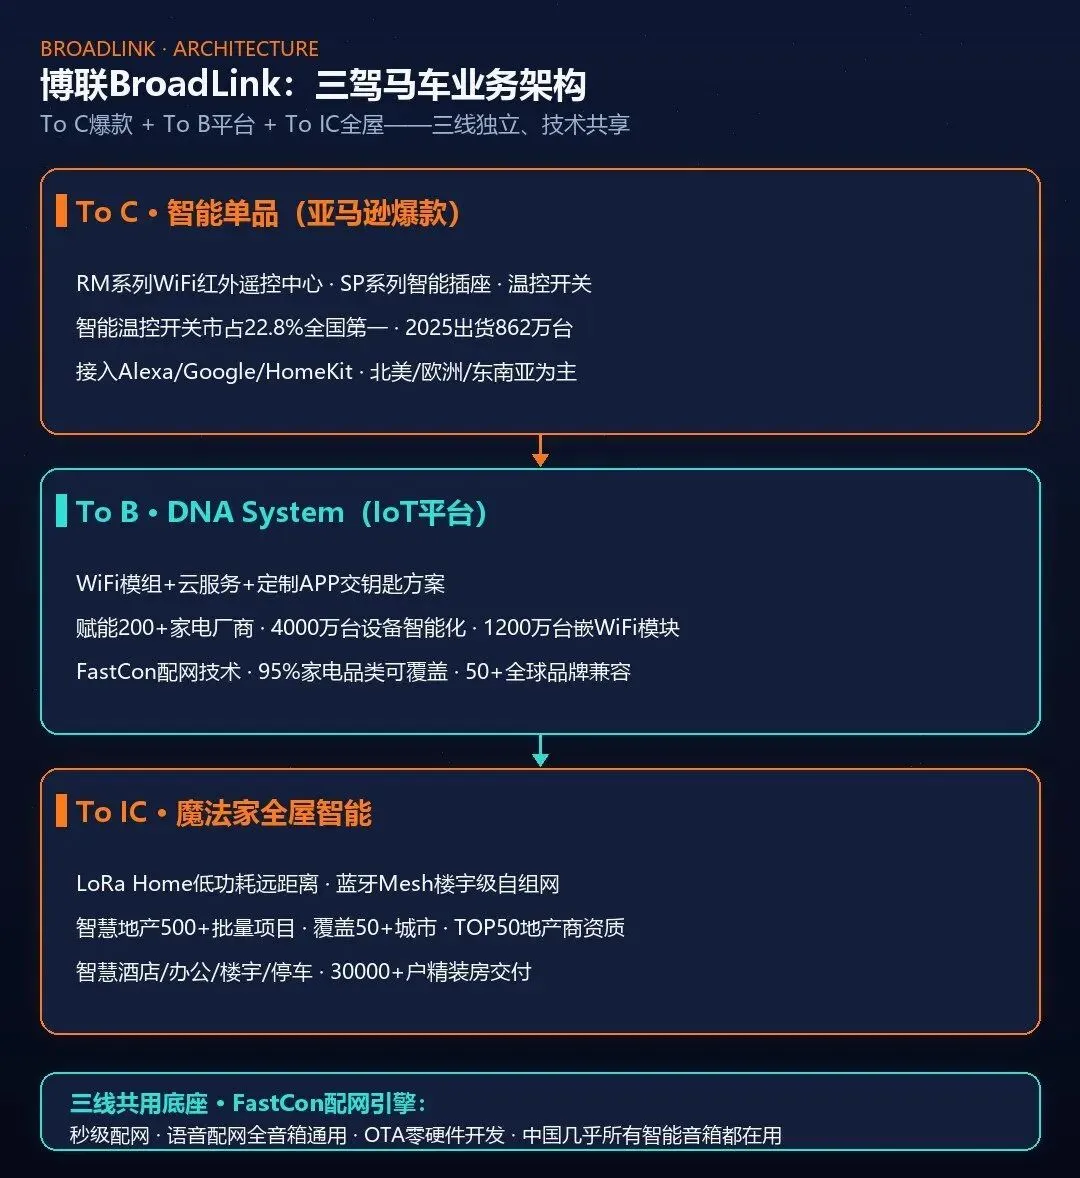
博联的业务架构是行业独一份的「三驾马车」:To C智能单品、To B家电智能化平台、To IC全屋智能解决方案。三条线互相独立,但技术共享——WiFi模组、FastCon、云平台是共同底座。
▍To C · 智能单品(亚马逊爆款)
RM系列WiFi红外遥控中心、SP系列智能插座、智能温控开关(市占第一)、环境传感器、智能灯、窗帘电机——全渠道覆盖亚马逊/天猫/京东,海外市场为主(北美/欧洲/东南亚),接入Alexa/Google/HomeKit三大语音生态。
▍To B · DNA System(IoT平台)
WiFi模组+云服务+定制APP交钥匙方案,帮助传统家电厂商快速智能化——200+家电厂商接入,4000万台设备通过DNA智能化,1200万产品嵌入博联WiFi模块,95%家电品类可覆盖,50+全球品牌兼容DNA架构。
▍To IC · 魔法家全屋智能
LoRa Home低功耗远距离方案、蓝牙Mesh楼宇级自组网;智慧地产500+批量项目、智慧酒店(情诗酒店等)、智慧办公/楼宇/停车——TOP50地产商合作资质,50+城市规模化交付。
▍核心技术:FastCon配网引擎
自研发配网技术,创造性发明Master/Bridge机制,解决「配网复杂、设备连接数受限、维护成本高」三大痛点——1秒自动发现设备即插即用、语音指令配网全音箱通用、OTA固件升级零硬件开发、多设备同步批量配网。FastCon在中国几乎所有智能音箱中都有使用,这是博联在IoT底层技术层面的核心竞争力。
三、核心数据:三栖选手的底座
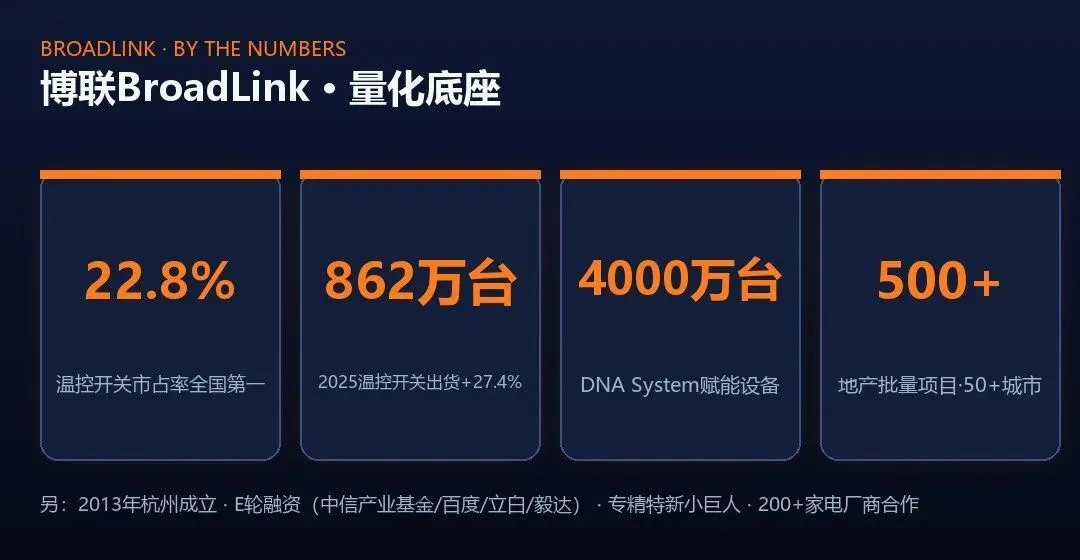
把博联的数据放在一起看,结论是:它在每个「单点」都不是行业最大,但「温控开关全国第一+DNA赋能4000万台+地产500+项目」的组合,让它成为业务模式最复杂、也最抗风险的一家。
◦︎ 成立:2013年7月30日,杭州滨江区,注册资本2046.36万元,法定代表人刘宗孺(CEO),CTO李志为。
◦︎ 市占:智能温控开关市场份额22.8%全国第一,2025年出货862万台(+27.4% YoY)。
◦︎ 平台:DNA System赋能设备4000万台,合作家电厂商200+家,WiFi模块嵌入产品1200万台。
◦︎ 地产:批量项目500+个,覆盖50+城市,TOP50地产商战略采购资质。
◦︎ 资质:国家级高新技术企业,专精特新小巨人;融资至E轮(中信产业基金、百度、立白、毅达等)。
· · ·
「22.8%温控第一」和「三线作战」这两个事实放在一起,就是博联全部的戏剧性——它在最不起眼的细分赛道做到了全国第一,却在每条主赛道上都面对巨头。
四、十四强竞争:最「分裂」的玩家
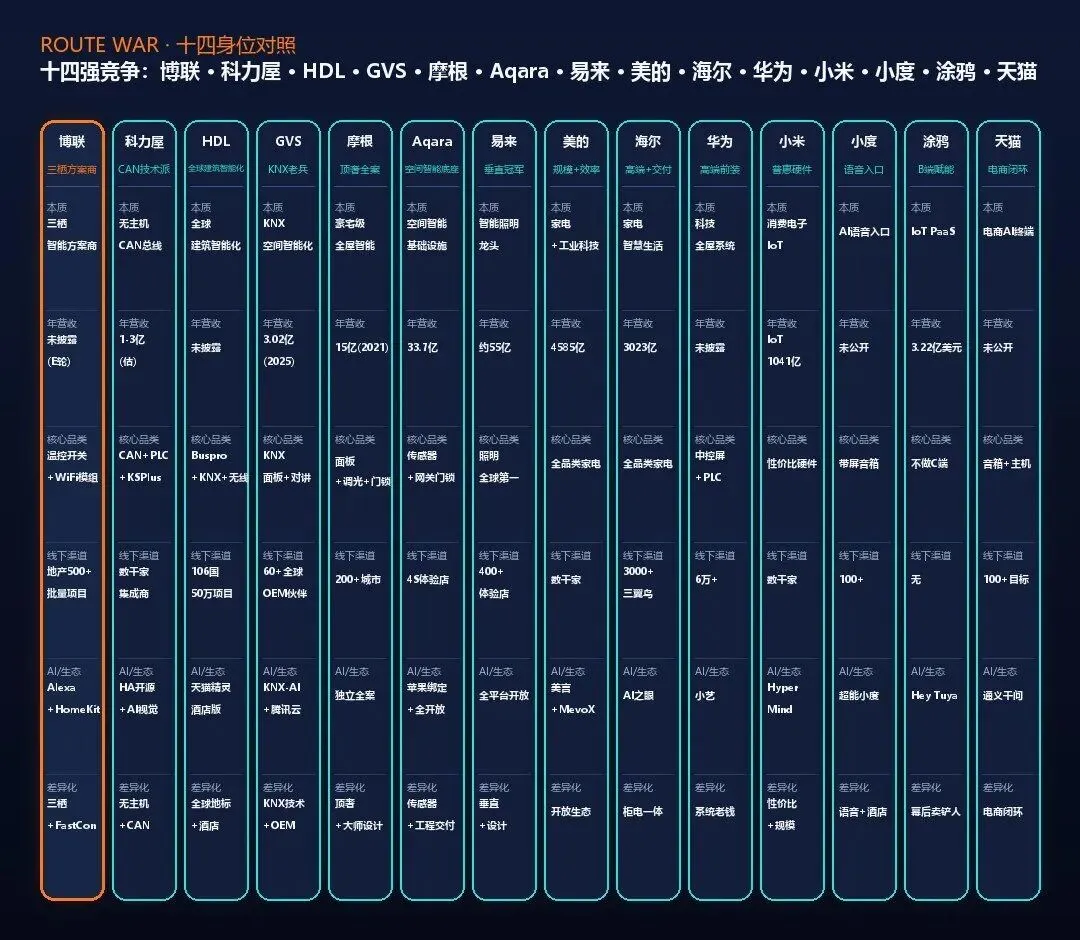
加上博联,中国智能家居的主要玩家凑齐十四强——它是其中业务模式最复杂的一个:同时做C端、B端和全屋方案,没有一个对手能同时覆盖它的三条战线。
科力屋卖无主机稳定性,HDL卖全球建筑智能化交付,GVS卖KNX技术,摩根卖顶奢设计,华为卖系统+渠道,海尔美的卖家电,小米卖性价比IoT,Aqara卖苹果生态传感器,易来卖智能灯,小度卖语音入口,涂鸦卖PaaS工具,天猫精灵卖AI+电商——而博联同时卖三样东西:C端爆款硬件、B端智能化能力、IC端全屋方案。三栖意味着每个赛道都有立足之地,也意味着每个赛道都有强敌:C端面对小米/涂鸦,B端面对涂鸦/阿里,IC端面对华为/海尔。
五、优劣势分析:三栖与分裂
把博联放回牌桌看,它的优势来自「三线技术共享」,隐忧也来自「三线资源分散」——同一个模式的正反两面。
▍核心优势
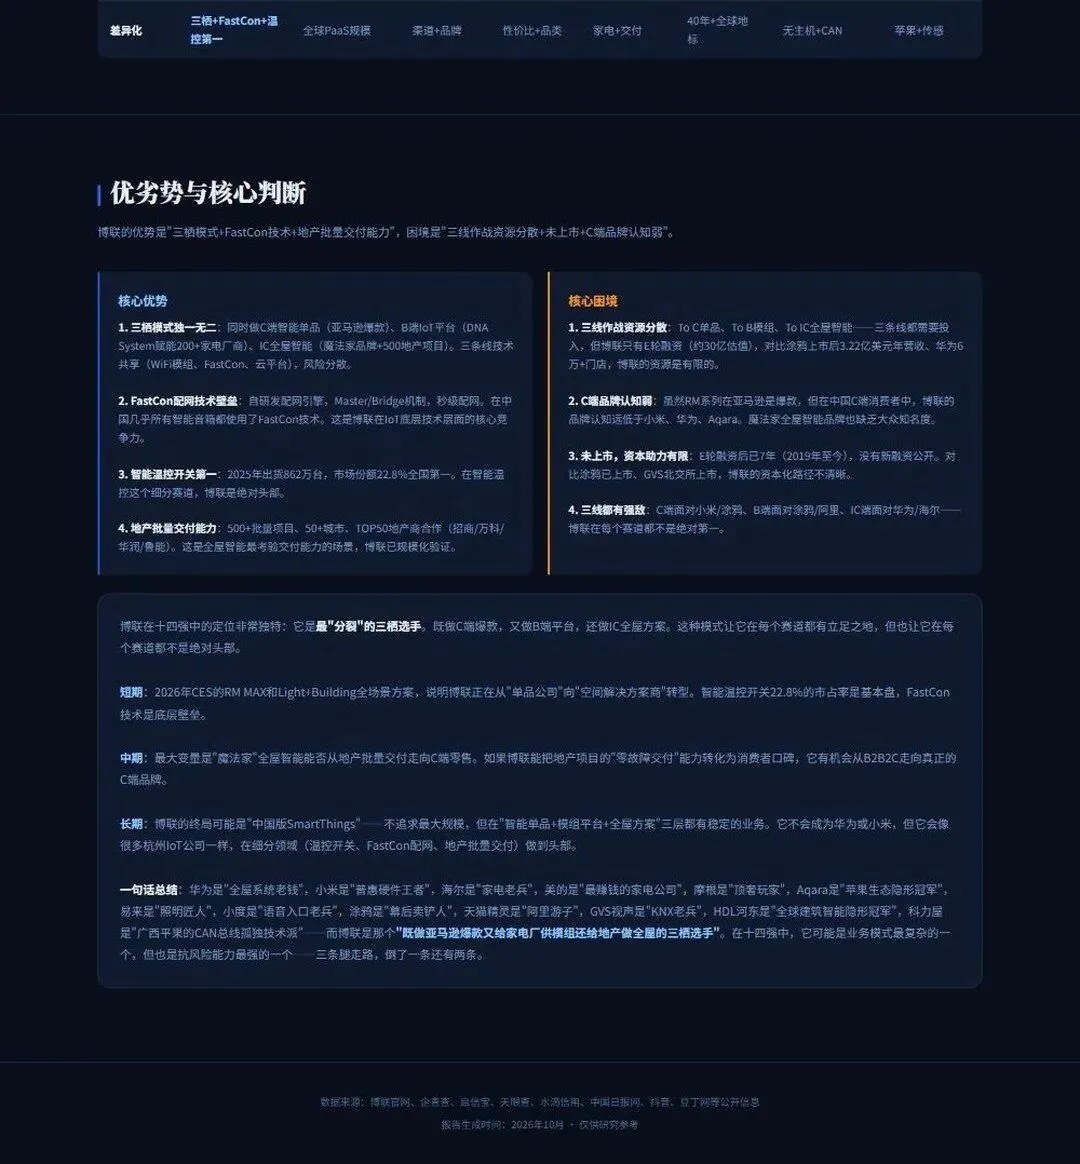
◦︎ 三栖模式独一无二:C端单品(亚马逊爆款)+B端平台(DNA赋能200+家电厂商)+IC全屋(魔法家+500地产项目),三条线技术共享(WiFi模组/FastCon/云平台),风险分散。
◦︎ FastCon配网技术壁垒:自研发Master/Bridge机制,秒级配网,中国几乎所有智能音箱都在使用——IoT底层技术的核心竞争力。
◦︎ 智能温控开关第一:2025年出货862万台,市占22.8%全国第一,在这个细分赛道是绝对头部。
◦︎ 地产批量交付能力:500+批量项目、50+城市、TOP50地产商合作(招商/万科/华润/鲁能),全屋智能最考验交付的场景已规模化验证。
▍核心困境
◦︎ 三线作战资源分散:三条线都要投入,但博联只有E轮融资(约30亿估值),对比涂鸦上市后3.22亿美元年营收、华为6万+门店,资源明显有限。
◦︎ C端品牌认知弱:RM系列在亚马逊是爆款,但中国消费者对博联的认知远低于小米、华为、Aqara;魔法家品牌缺乏大众知名度。
◦︎ 资本化路径不清晰:E轮后已7年无新融资公开,对比涂鸦上市、GVS北交所上市,博联未上市且路径不明。
◦︎ 三线都有强敌:C端面对小米/涂鸦、B端面对涂鸦/阿里、IC端面对华为/海尔——每个赛道都不是绝对第一。
· · ·
最本质的一道坎是「分裂」:三栖给了博联最强的抗风险结构,但也意味着它永远无法把全部资源押注在任何一条赛道上——三条腿走路,倒了一条还有两条,但没有一条能跑成华为那样。
六、核心判断:三条腿走路的抗风险冠军
博联在十四强中的定位非常独特:它是最「分裂」的三栖选手。既做C端爆款,又做B端平台,还做IC全屋方案——这种模式让它在每个赛道都有立足之地,但也让它在每个赛道都不是绝对头部。
◦︎ 短期(1-2年):2026年CES的RM MAX和Light+Building全场景方案,说明博联正从「单品公司」向「空间解决方案商」转型;温控开关22.8%市占率是基本盘,FastCon是底层壁垒。
◦︎ 中期(3-5年):最大变量是「魔法家」能否从地产批量交付走向C端零售——如果博联能把地产项目的「零故障交付」能力转化为消费者口碑,它有机会从B2B2C走向真正的C端品牌。
◦︎ 长期:博联的终局可能是「中国版SmartThings」——不追求最大规模,但在「智能单品+模组平台+全屋方案」三层都有稳定业务;不成为华为或小米,而是在温控开关、FastCon配网、地产批量交付等细分做到头部。
· · ·
一句话总结:华为是「全屋系统老钱」,小米是「普惠硬件王者」,海尔是「家电老兵」,美的是「最赚钱的家电公司」,摩根是「顶奢玩家」,Aqara是「苹果生态隐形冠军」,易来是「照明匠人」,小度是「语音入口老兵」,涂鸦是「幕后卖铲人」,天猫精灵是「阿里游子」,GVS视声是「KNX老兵」,HDL河东是「全球建筑智能隐形冠军」,科力屋是「广西平果的CAN总线孤独技术派」——而博联是那个「既做亚马逊爆款又给家电厂供模组还给地产做全屋的三栖选手」。十四强中它业务模式最复杂,但抗风险能力也最强——三条腿走路,倒了一条还有两条。
写在最后
回到开头的判断:十四强之中,别人大多在回答「怎么把一条赛道做深」,只有博联在回答「怎么同时活三条赛道」。它不追单点之最,却把抗风险做成了护城河——C端有爆款现金流,B端有4000万台设备的基本盘,IC端有500+地产项目的交付能力。规模上它不会是华为或小米,但作为一家公司,它可能是十四强里最难被「一条赛道失败」打倒的那个——这正是三栖选手的真正含义。
数据口径说明:文中数据来源于博联官网、企查查、启信宝、天眼查、水滴信用、中国日报网等公开信息,统计截至2026年10月;品牌对比为多口径公开数据,仅供横向参考。
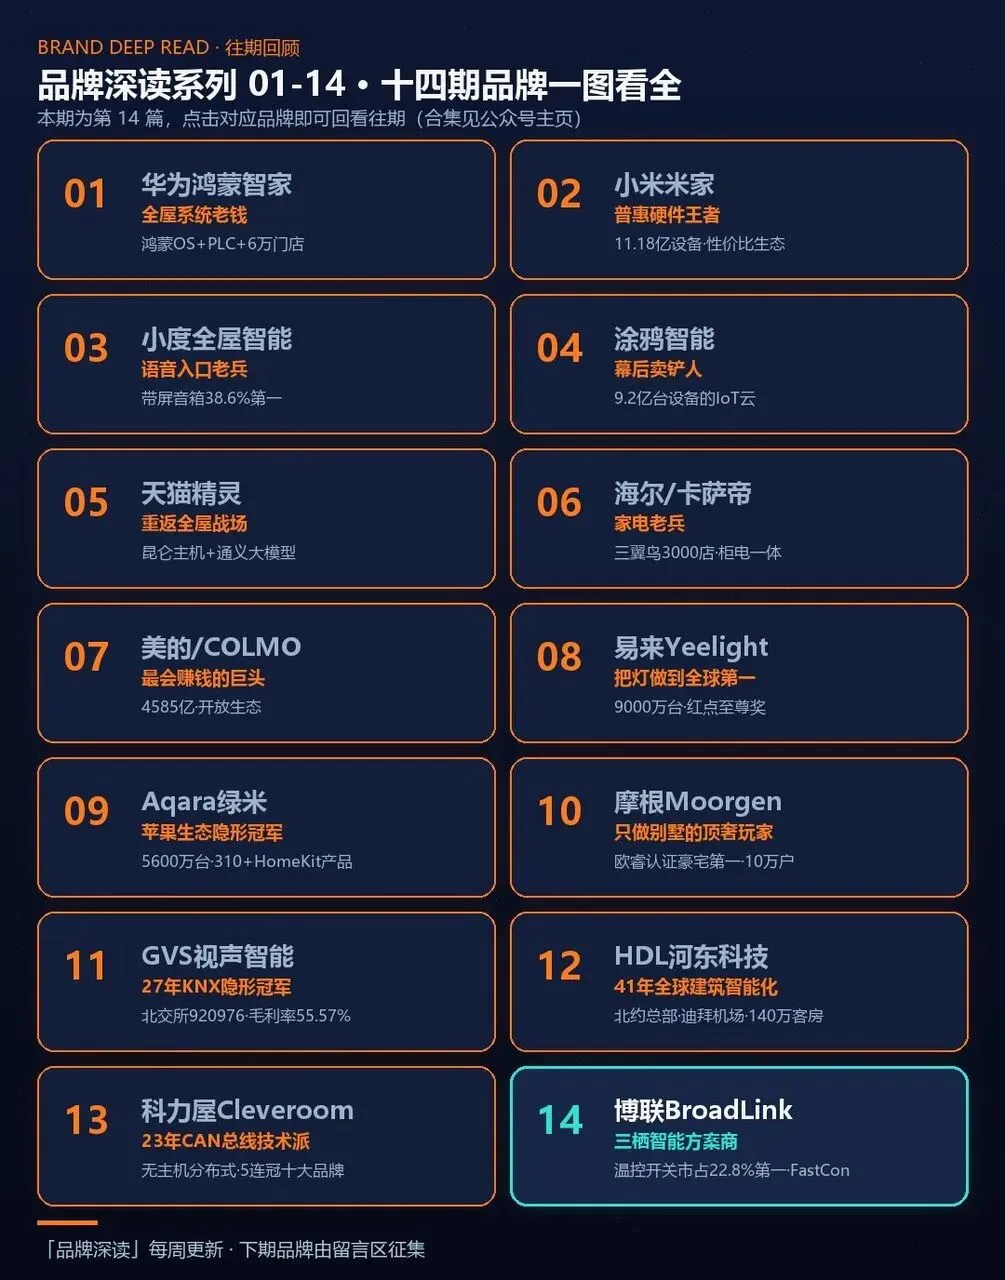
一张长图回顾全文要点,建议收藏随时翻看:
▍往期回顾
本期是「品牌深读」系列第十四篇。前十三期一图看全——从华为鸿蒙智家到科力屋Cleveroom,每期品牌与核心判断浓缩在下方品牌墙上,可进入公众号主页查看对应文章。
「品牌深读」系列第十五期正在筹备,欢迎留言提名你想深读的智能家居品牌。
扫描下方二维码,微信搜一搜「全屋智能指南」,品牌深读系列会第一时间更新。
END