摘要
品牌的定义内核是"在购买情境下最易被想起的意义结构"。它一直依赖两个隐含前提:品牌存放在人的记忆里,且企业能控制信息接触面。
人工智能同时动摇这两条前提——决策过滤者从人变成了"人 + 机器",接触面从受控媒介变成了不可控、零点击、被再合成的答案。
因此品牌的定义需要一次扩展:从"被想起"扩展到"被想起,并且被准确复述"。
多项独立证据显示,AI 可见性的相当大一部分仍由长期品牌资产驱动。
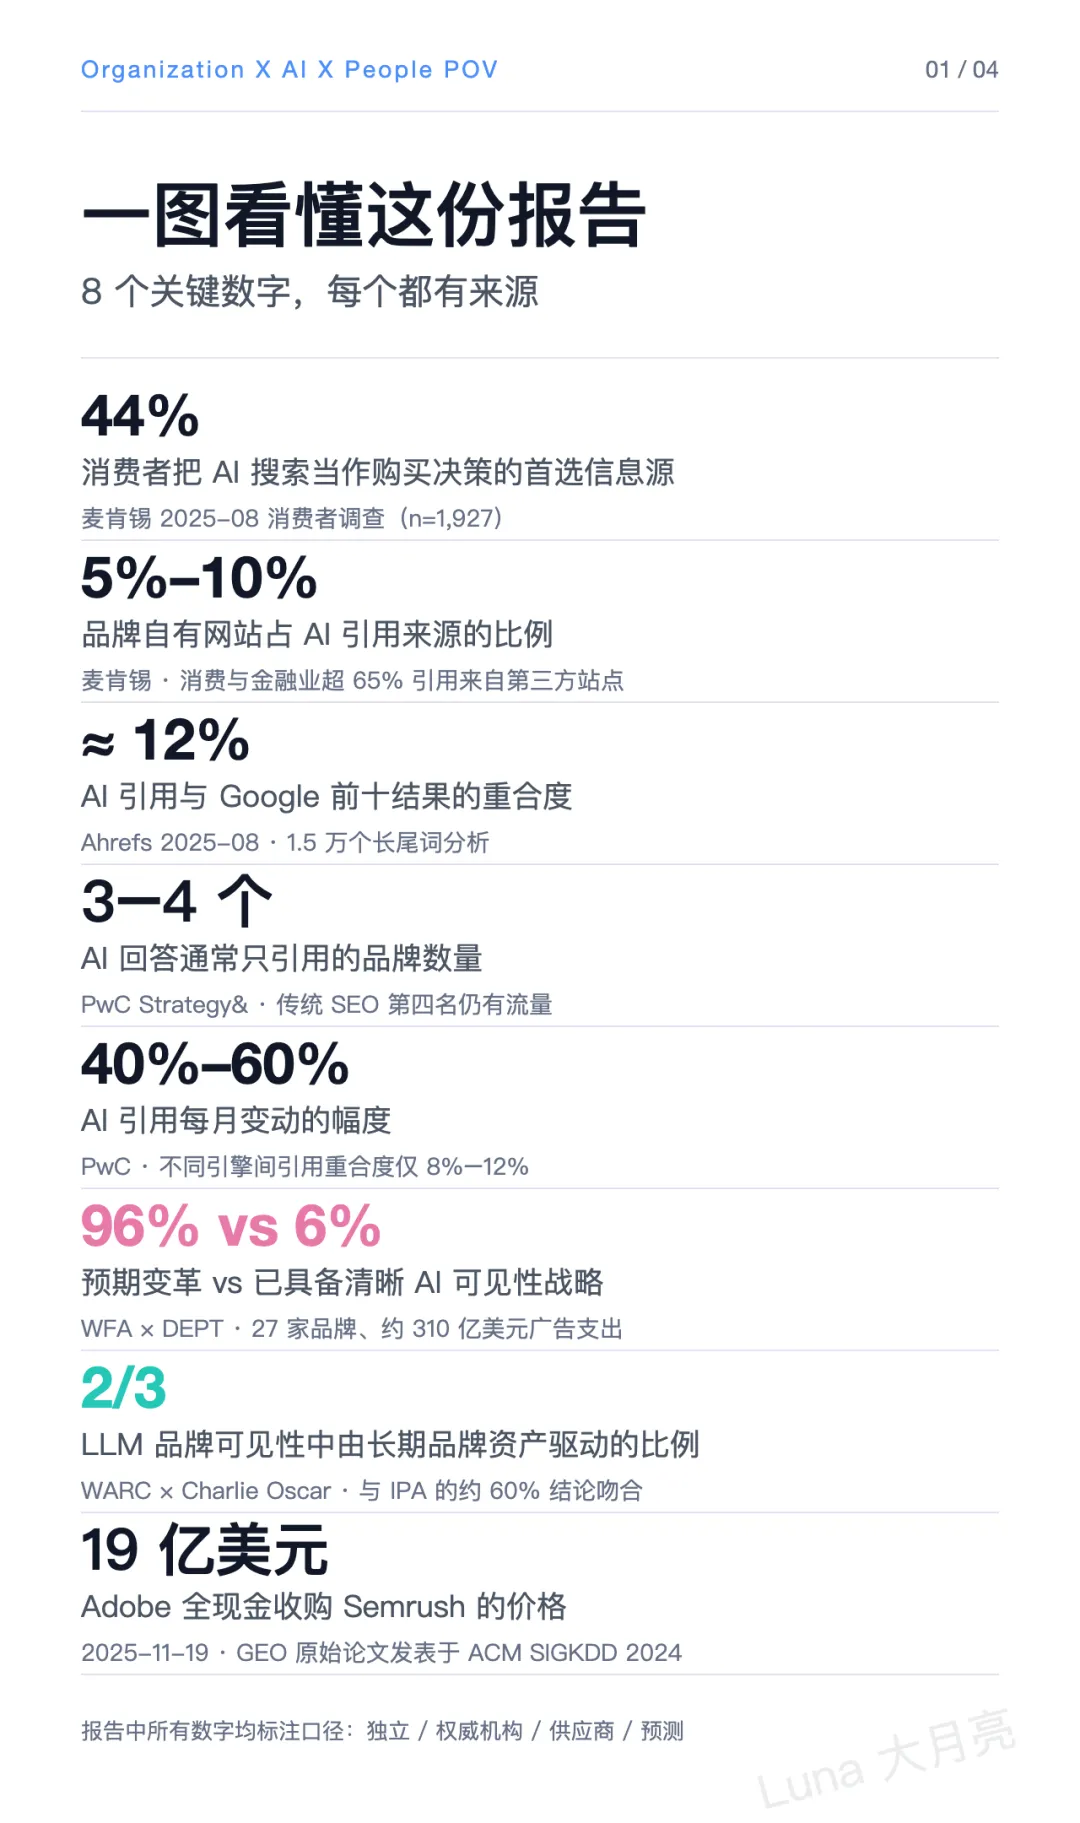
▲ 一图看懂这份报告:8 个关键数字
第一章|品牌是什么
1.1 五个经典模型
1.1 经典定义谱系
模型 | 提出者 | 核心主张 | 隐含前提 | AI 时代的紧张点 |
品牌资产模型 / 品牌识别系统 | David A. Aaker | 品牌是与名称、符号相关联的一组资产与负债,由忠诚、知名度、感知质量、联想、专有资产五维构成;品牌识别是企业主动"要去传递"的战略意图 | 资产附着于符号;企业→媒介→消费者是可控的单向通道 | 名称与符号对模型是弱信号;模型读取的是结构化文本事实,不解析视觉符号 |
CBBE(基于顾客的品牌资产) | Kevin Lane Keller | 品牌力来自消费者因品牌知识产生的差异化反应;四层金字塔:显著性→绩效/形象→判断/情感→共鸣 | 直接建立在"联想记忆网络模型"上——品牌存放在人的记忆节点中 | 当决策过滤者是非人系统,人类记忆不再是唯一存储介质;CBBE 的调研量表无法测量"模型如何表述品牌" |
品牌识别棱镜 | Jean-Noël Kapferer | 品牌识别由体貌、个性、文化、关系、反映、自我形象六面构成,沿"发送方/接收方"两轴展开 | 意义在企业与消费者之间传递;存在"预期形象 vs 感知形象"二元结构 | 棱镜里没有"算法接收方"这一面;机器只解析可验证事实,几乎不采信"文化/自我形象"这类感性面 |
心智可得性与显著品牌资产 | Byron Sharp / Ehrenberg-Bass Institute | 品牌增长主要靠渗透率而非忠诚;胜出靠购买情境下最易被想起(心智可得性)与最易买到(身体可得性),靠显著品牌资产维持记忆结构 | 靠反复曝光刷新记忆;依赖可重复、可购买、可一致化的媒介入口;显著资产应"意义中立" | 视觉显著资产对语言模型近乎无效;"反复曝光"的入口被零点击与合成答案破坏;行为数据尚未纳入 AI 代购链路 |
品牌关系理论 | Susan Fournier | 品牌可视为主动的关系伙伴,消费者与品牌形成多种关系类型,用"品牌关系质量"诊断关系强度 | 品牌是"向人"提供意义的对象,关系存在于人与品牌的情感纽带中 | 当 AI Agent 成为购买代表,关系的一方变成无情感的机器;"人—Agent—品牌"的三角关系仍是理论空白 |
1.2 共同前提,开始松动
第一,品牌存放在人的记忆与联想里。这是 Keller(联想记忆网络)与 Aaker(品牌联想)的显性假设,Sharp 的心智可得性是它的行为学版本。
第二,品牌资产的建立依赖受控的信息接触面。从 Aaker 的识别系统到 Sharp 的反复曝光,都默认企业能主导"谁在何时以何种方式接触到品牌信息"。
第三,分析单元是人。第四,品牌等于符号加意义,而意义是被感性接收的。
AI 时代的问题在于,这四条前提在同一时间松动:存储介质多了一份"模型权重与检索索引";接触面变成不可控、零点击、被再合成;分析单元多了一个 Agent;接收方式从感性体验变成事实解析与权重排序。
1.3 新定义候选:谁有背书,谁只是话术
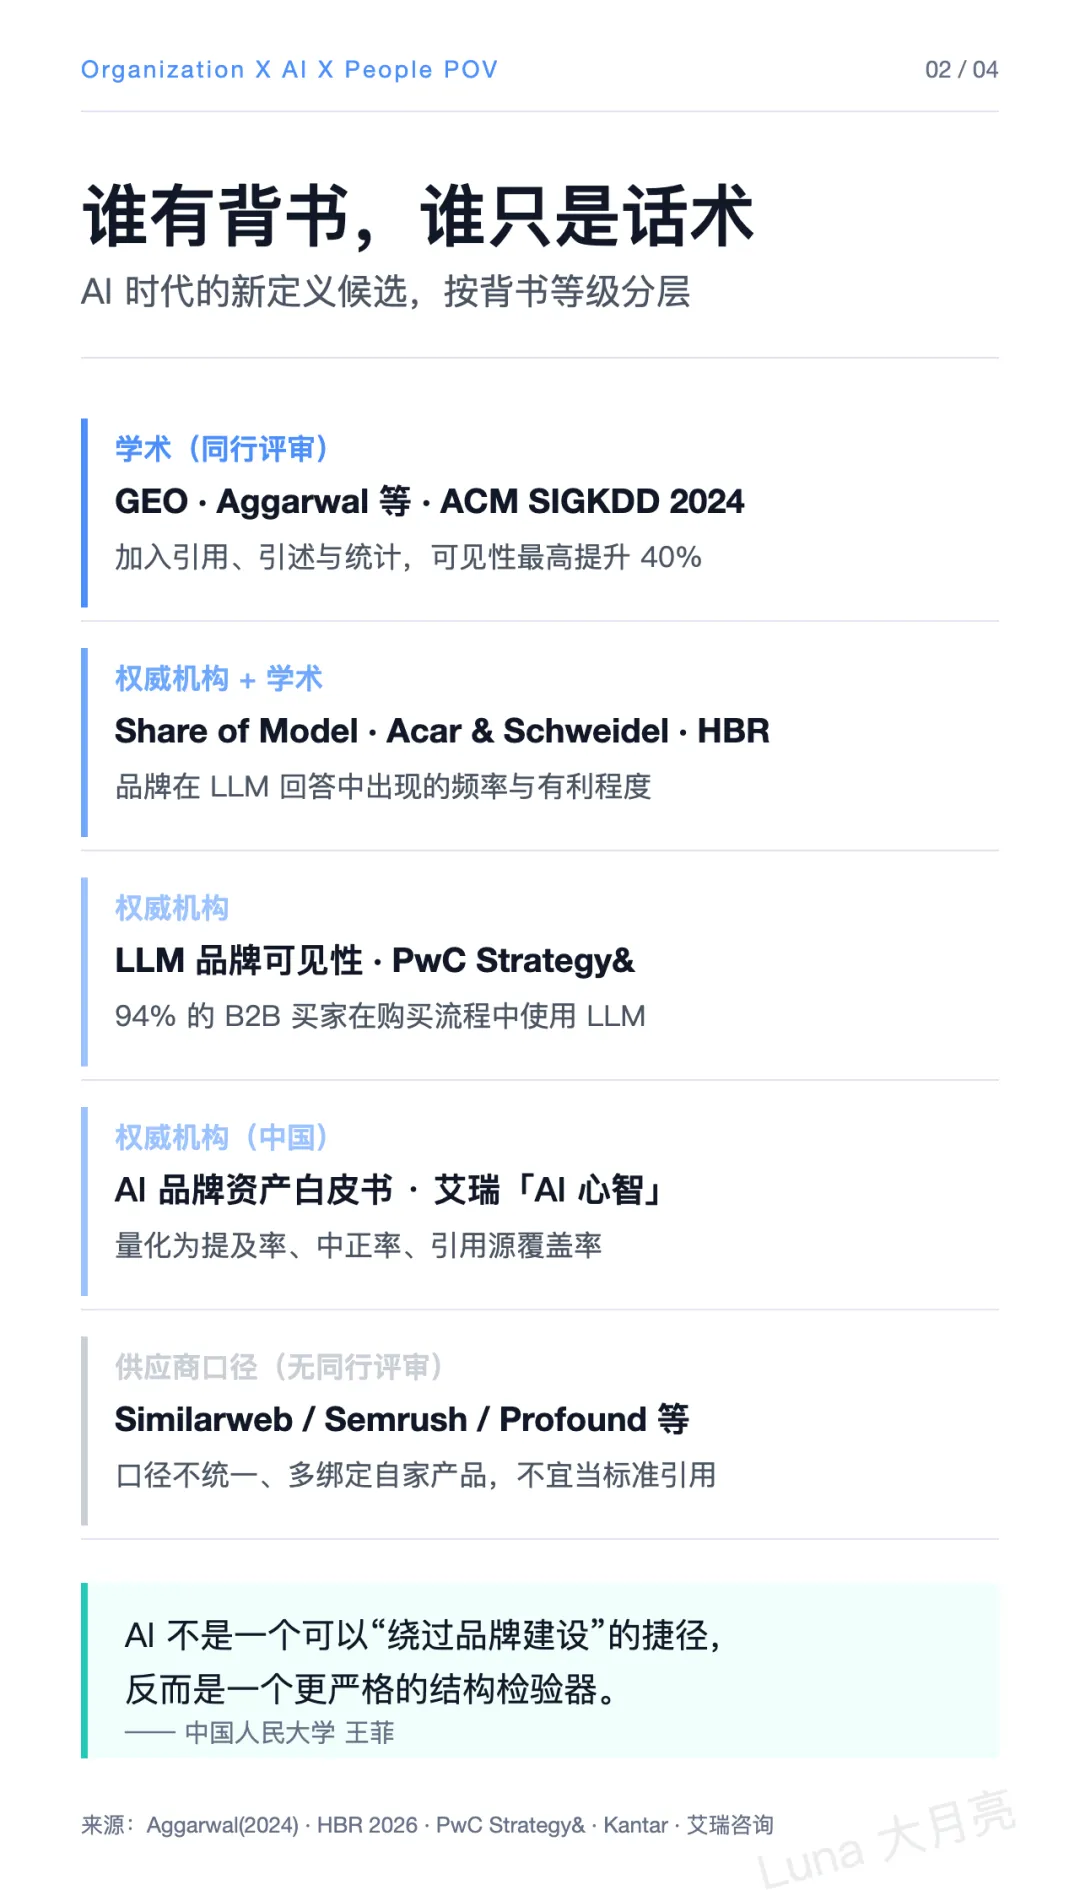
学术口径(同行评审)——GEO(生成式引擎优化),Aggarwal 等,ACM SIGKDD 2024。实验显示加入引用、引述与统计可使可见性最高提升 40%,关键词堆砌无效。
权威机构 + 学术——Share of Model(模型内份额),Acar & Schweidel,Harvard Business Review 2026 年 3–4 月号。Pernod Ricard、Danone、Instacart 已在主动管理。
权威机构——LLM 品牌可见性(PwC Strategy&):94% 的 B2B 买家在购买流程中使用 LLM;Generative Brand Tracker(Kantar)。
权威机构(中国)——《2026 中国 AI 品牌资产发展白皮书》(中国广告协会指导);艾瑞咨询"AI 心智"指标体系。
供应商口径(无同行评审)——Similarweb、Semrush、Profound 等工具商提出的成套 KPI。指标命名口径不统一,多与自家产品绑定,不宜当作标准引用。
需要提醒的是,"品牌需要为 AI 重做"这一主张目前最有力的反面证据,恰恰来自中国学界。中国人民大学新闻学院教授王菲的判断是:
"如果品牌在真实世界中没有稳定的意义结构,那么它在 AI 世界中的存在也必然是脆弱的……AI 不是一个可以'绕过品牌建设'的捷径,反而是一个更严格的结构检验器。"
▲ 新定义候选:按背书等级分层
第二章|信息中介换了
事实一:入口已经换了,而且换得比预想快
麦肯锡 2025 年 8 月调查显示,44% 的消费者把 AI 搜索当作购买决策的首选信息源。在中国,QuestMobile 数据显示 2025 年 9 月移动端 AI 应用月活已达 7.29 亿;到 2026 年 6 月,豆包以 3.24 亿月活居首,千问 2.51 亿、夸克 1.59 亿、DeepSeek 1.39 亿、腾讯元宝 1.04 亿。
事实二:过去十年的可见性资产,在新入口上大半失效
这是本次研究中最刺痛人的一组数字。Ahrefs 2025 年 8 月对 1.5 万个长尾词的分析显示,AI 引用 URL 与 Google 前十结果的重合度仅约 12%;麦肯锡指出,品牌自有网站仅占 AI 引用来源的 5%–10%,消费品与金融行业超过 65% 的 AI 引用来源是出版商、UGC 与联盟站点。
含义很直接:SEO 时代的资产不是没用了,而是不足以支撑新入口。你在自己官网上精心维护的正确表述,大概率不是模型看到的那一份。
事实三:答案位只有几个,没有第四名
PwC Strategy& 的结论是 AI 回答通常只引用 3–4 个品牌。GEO 原始论文的解读更直白:传统 SEO 争的是"十个结果中的位次",第四名依然有流量;生成式引擎只输出一个答案,要么你在答案里,要么你不存在。
事实四:可见性是流动的,所以它只能靠"运营"维持
PwC 测得 40%–60% 的引用每月变动。此外,不同引擎之间的引用重合度很低——ChatGPT 与 Perplexity 的域名重合度约 11%,Google AI Mode 与 AI Overviews 引用同一 URL 仅 13.7%。
结论:AI 可见性不是一个可以"上线一次"的项目,而是一条需要持续运营的产线。这也解释了为什么"只做一次 GEO 优化"的合同注定无法交付承诺。
事实五:资本已经为这件事定价
2025 年 11 月 19 日,Adobe 宣布以约 19 亿美元全现金收购 Semrush,官方理由明确指向 GEO 与 SEO 能力。GEO 工具公司 Profound 在 2025 年 8 月完成由红杉领投的 B 轮。一个新学科,从论文到被巨头以十亿美元级价格定价,用了不到两年。
事实六:中国的路径与美国不同,不能照搬
美国是"模型入口",中国是"超级 App 入口"。艾瑞咨询与 AIDSO 爱搜联合发布的《2026 手机行业 AI 品牌心智与 GEO 表现研究报告》(2026-10-01)显示,抖音以 21.2% 的引用占比成为 AI 回答中第一大内容信源——中国品牌的 AI 可见性,短视频内容的权重可能高于官网。
同时,中国的内容池是割裂的:公众号原文基本只有腾讯系入口能检索引用,豆包、DeepSeek、Kimi、通义等非腾讯入口引用不到原文。这意味着中国品牌不能"优化一个官网",而必须在几个互不相通的封闭内容池里分别建料。
中国广告协会于 2026 年 3 月初启动 GEO 领域标准化建设;而 2026 年央视 3·15 晚会曝光了"给 AI 投毒"产业链——记者虚构了一款"泉嘉德"智能水杯,按 GEO 流程铺内容后,数小时内即被多款主流 AI 推荐并补上虚假电商参考价。行业热度与乱象同步到顶,这正是"规范化"发生的时刻。
第三章|品牌 + AI 流程规划
3.1 价值链拆解与 AI 适配度
骨架采用 ANA(美国广告主协会)《2025 CMO 营销技术指南》提出的"生成式 AI 覆盖营销全生命周期"模型,并叠加麦肯锡的"工作流重塑"视角。
关键判断是:AI 适配度最高的是①④⑤⑥,最低的是②。这与麦肯锡的结论一致——AI 让"执行"商品化,品牌的价值反而更集中在"你代表什么"。
麦肯锡给领导者的原话式提问是:如果执行变得商品化,你的品牌代表什么?
3.2 落地顺序:三阶段
阶段一:打地基 + 快赢。先改⑥与①。把品牌规范结构化——品牌语气、术语表、禁用词、视觉规范转成机器可读资产;建立品牌知识库与提示词模板库;挑 1–2 个低风险高价值用例先跑。行业基准值得记住:IAB 指出 62% 的品牌初版 AI 内容需要大幅人工修改。
阶段二:受控试点,证明增量而非证明效率。窄口径试点——只做一个人群、一个渠道,设明确退出条件;用提示词库或微调把 AI 绑定到品牌规范;A/B 对照人类基线,避免把"更快"误读为"更好"。参照数据:麦肯锡称欧洲仅 6% 企业的生成式 AI 使用达到成熟,而这批领先者已获得 22% 的效率提升。
阶段三:规模化与组织重构。把试点赢家嵌入标准工作流,做端到端工作流重设计;建立 AI 治理委员会,统一模型清单、合规标准与季度审计;度量升级为 ROAS 与增量性 + AI 可见度双轨。
这里有一个必须正视的数字:麦肯锡指出规模化 Agent 部署可带来年 3%–5% 的生产力提升与 10% 以上的增长,但近八成组织目前尚未获得显著的底线收益,原因是碎片化试点、弱数据与弱治理。所以在本路线图里,"治理与数据"与"试点"同等重要,而不是事后补课。
3.3 组织与人
CMO 的角色正在从"管理人"变成"编排者"与"组合经理"。Russell Reynolds 观察到 CMO 正在扩展为"CMO+"——拥有 P&L、承担跨职能业务伙伴角色、并成为 CEO 继任通道;其表述是"两年前招聘要求里几乎不提 AI,今天 AI 已成 CMO 招聘的核心标准"。
新岗位集中在五类:AI 内容策略师、提示词/生成式 AI 专家、AI 数据与洞察分析师、AI 工作流 PM、AI QA 与品牌安全专员,以及随"发现"迁移而独立的 GEO / AI 可见性负责人。
同时有收缩的一面。Spencer Stuart 数据显示,2024 年 66% 的财富 500 强设有 C 级营销负责人,同比下降近 8 个百分点。PwC 对近 10 亿条招聘广告的分析显示,具备 AI 技能的员工相对同岗薪资溢价 56%。
准备度则明显不足。WFA 与 DEPT 的调研覆盖 27 家品牌、合计约 310 亿美元广告支出,结果显示 96% 的成员预期 AI 搜索带来变革性影响,但仅 6% 已具备清晰的 AI 可见性战略、归属与衡量框架。这个 6% 与 96% 的落差,是当前最清晰的机会窗口。
第四章|风险、不同声音与治理
4.1 风险
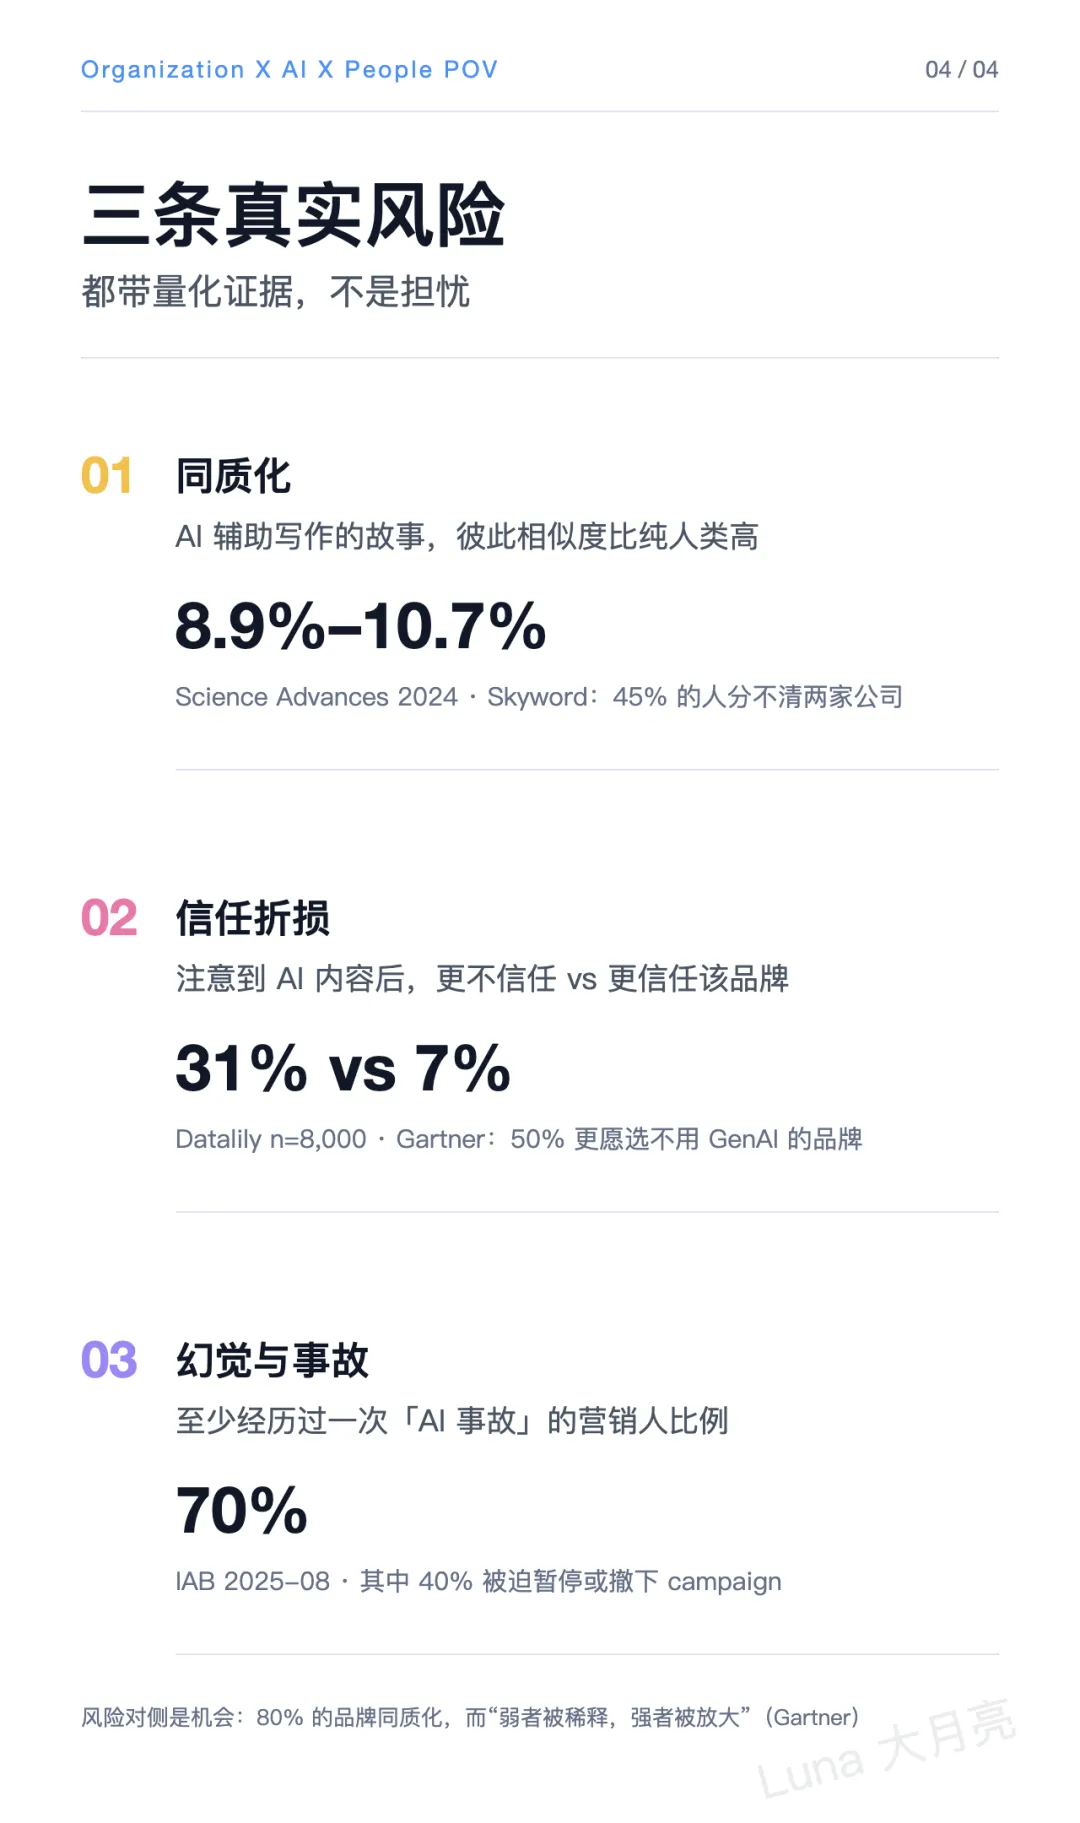
同质化。NeurIPS 2025 最佳论文 "Artificial Hivemind" 测试了 70 余个大模型、2.6 万条真实 query,发现 DeepSeek-V3 与 GPT-4o 生成的 iPhone 壳文案逐句雷同,相似度 81%。Doshi & Hauser 发表于 Science Advances(2024)的研究显示,AI 辅助写作的故事彼此相似度比纯人类高 8.9%–10.7%——个体创造力上升,集体新颖性丧失。Skyword 调查显示 45% 的美国成年人因为 AI 摘要把两家公司描述得几乎一样,而难以在两者间做选择。
信任折损。Datalily 对全球 8,000 名消费者的调查显示,注意到品牌营销中的 AI 内容后,31% 更不信任该品牌,仅 7% 更信任——四倍差距。Gartner 2025 年 10 月的消费者调查(n=1,539)显示,50% 更愿意把生意给"不在面向消费者内容中使用 GenAI"的品牌。
幻觉与事故。IAB 2025 年 8 月调研显示,70% 的营销人至少经历过一次"AI 事故",其中 40% 被迫暂停或撤下 campaign,超过三分之一报告了真实的品牌或公关损害,仅 6% 认为现有防护充分。公开案例包括:可口可乐 2025 年 11 月 AI 圣诞广告被批"偷走圣诞灵魂";麦当劳荷兰 AI 假日广告上线三天即从 YouTube 撤下;澳洲 Bunnings 的 AI 助手给出非法电工建议而公开道歉。
▲ 三条真实风险与量化证据
4.2 反方声音
反方一:AI 搜索被夸大了,品牌增长靠的仍是大渗透与显著资产。持方是 Byron Sharp(Ehrenberg-Bass 研究所所长)与 Mark Ritson(MiniMBA 创始人)。Sharp 预测"今年出现的 AI 厂商约 80% 会消失";Ritson 的说法更锋利——"AI 对营销的真正影响是 2030 年代现象",以及"凡是告诉你规则已改写的人,多半在卖东西给你"。最硬的一条证据来自 WARC 与 Charlie Oscar:约三分之二的 LLM 品牌可见性由长期品牌资产驱动,这与 IPA 的 Binet 长期品牌建设贡献约 60% 的经验高度吻合。也就是说,AI 可见性非但没有颠覆品牌法则,反而在奖励老法则。
反方二:GEO 是工具商制造的新焦虑。uSERP 联合创始人 Jeremy Moser 对 Digiday 说:"GEO 有 80% 就是扎实的基础 SEO。如果一家 GEO 服务商不坦白告诉你这一点,那它卖的就是蛇油。"德国营销分析机构 xpert.digital 的文章标题就叫《GEO:在炒作与傲慢之间》,指出这波浪潮的核心驱动是决策层的 FOMO——"当人恐惧又困惑时,就会去买确定性,哪怕确定性并不存在"。
反方三:AI 生成内容会加速品牌平均化,反而让真正的差异化更值钱。Seth Godin 的判断是:技术价值终将变成大宗商品,届时"你必须有网络效应或有品牌豁免权,否则就只能按电费加一分钱定价"。Gartner 的数据侧结论与之呼应:超过 80% 的品牌因通用 AI 工具陷入同质化,但结果是"弱者被稀释,强者被放大"。Skyword 的收束句值得引用:没有差异化的可见性,只是让你被更快遗忘的一种更贵的方式。
三个反方并不互相矛盾,它们共同指向一个结论:AI 改变了执行层(内容生产、检索、可见性优化),但没有改变品牌增长的法则层(渗透、心智可得性、显著资产、差异化)。把 AI 讲成"规则重写"的,要么在卖工具,要么低估了老法则的耐久性。
4.3 治理要点
需要建立的机制包括:跨职能 AI 品牌治理小组,为品牌信息设单一事实来源(single source of truth),以解决当下"AI 可见性责任悬空"的问题;WFA 提出的 5 Ps 框架(Principles / Policies / Processes / People / Partners);人机协同与人类终审,所有面向消费者的 AI 产出须经人工编辑与最终批准。
合规已进入硬约束阶段。中国《人工智能生成合成内容标识办法》与强制性国标 GB 45438-2025 已于 2025 年 9 月 1 日施行,要求"显式标识 + 隐式标识"覆盖生成、分发、传播全链条;欧盟 AI Act 第 50 条将于 2026 年 8 月 2 日全面生效,未标注病毒式深伪最高可罚全球营收 6%。WFA 调研显示,66% 的品牌称法律顾虑是采用生成式 AI 的最大障碍,77% 把 IP 与版权风险列为首要担忧。
在采购与合同层面,ANA 与 Venable LLP 合编的 AI 合同附加条款要求:明确 AI 使用须披露、AI 产出不得冒充人类、训练数据须合法来源。在指标层面,一条纪律必须写死:引用率与声量份额若无管道(pipeline)与营收关联,就不是商业指标。检验 GEO 投入必须使用对照组与归因方法——这也正是把 GEO 从"焦虑采购"拉回"经营决策"的唯一方式。
结论
品牌是"在特定决策场景下,人(或其代理)第一个想起、并且能够准确复述的那一套意义"。
AI 时代改变的是这句话的后半段——品牌多了一个需要被满足的读者:机器。它不读你的 Logo,不感受你的品牌个性,它读你留在公开网络上的、可验证的事实,然后决定要不要在答案里提到你。
因此,AI 时代品牌建设的任务从一件变成了两件:让人想起你,让机器准确复述你。前者仍然是经典的品牌基本功,后者是需要新建的地基。
而两者之间有一个好消息:AI 只会放大真实。品牌在现实世界里没有结构,它在 AI 世界里就不会有位置。
局限
第一,AI 可见性的测量方法论尚未成熟。市面上主流工具的指标口径互相矛盾,大模型不公开数据,部分工具被业内人士直指为"推测"。建议企业自建基线而非横向比均值。
第二,多处关键数据为前瞻性预测而非实测。Gartner 的"2026 年搜索量下降 25%"与"2028 年自然流量下降 50%"、麦肯锡的 7,500 亿美元测算、Forrester 的预算迁移建议,引用时应明确其为预测。需要特别提示:流传极广的"2028 年自然搜索流量下降 50%"在 gartner.com 上找不到原文,属未证实数字。
第三,企业案例的量化收益多为厂商自述口径。可口可乐、联合利华、雀巢、欧莱雅等案例的成本下降与效率提升数字均来自企业或平台方披露,未经独立审计,本报告已逐条标注。
第四,本报告未能证实 Ehrenberg-Bass 研究所是否就 LLM 时代的心智可得性发表过正式论文或立场声明。仅见第三方转述而无一手文献,这一缺口直接影响"反方一"的证据强度,建议后续专项核实。
第五,中国部分微信来源因检索验证码限制,仅获取到摘要级信息。市场规模类数字(从 30 亿到 500 亿元不等)多为服务商投放口径,本报告未采用具体市场规模数字。
#品牌#AI#GEO#品牌战略