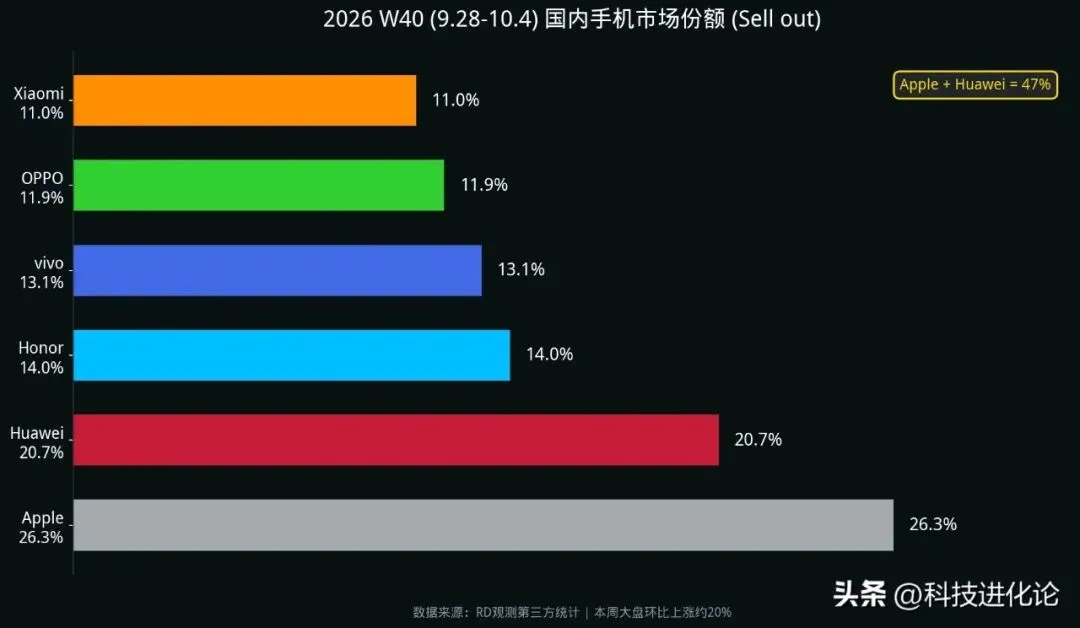
华为重回第二:手机市场正在变成一场两个人的游戏华为以20.7%的份额重回国内第二
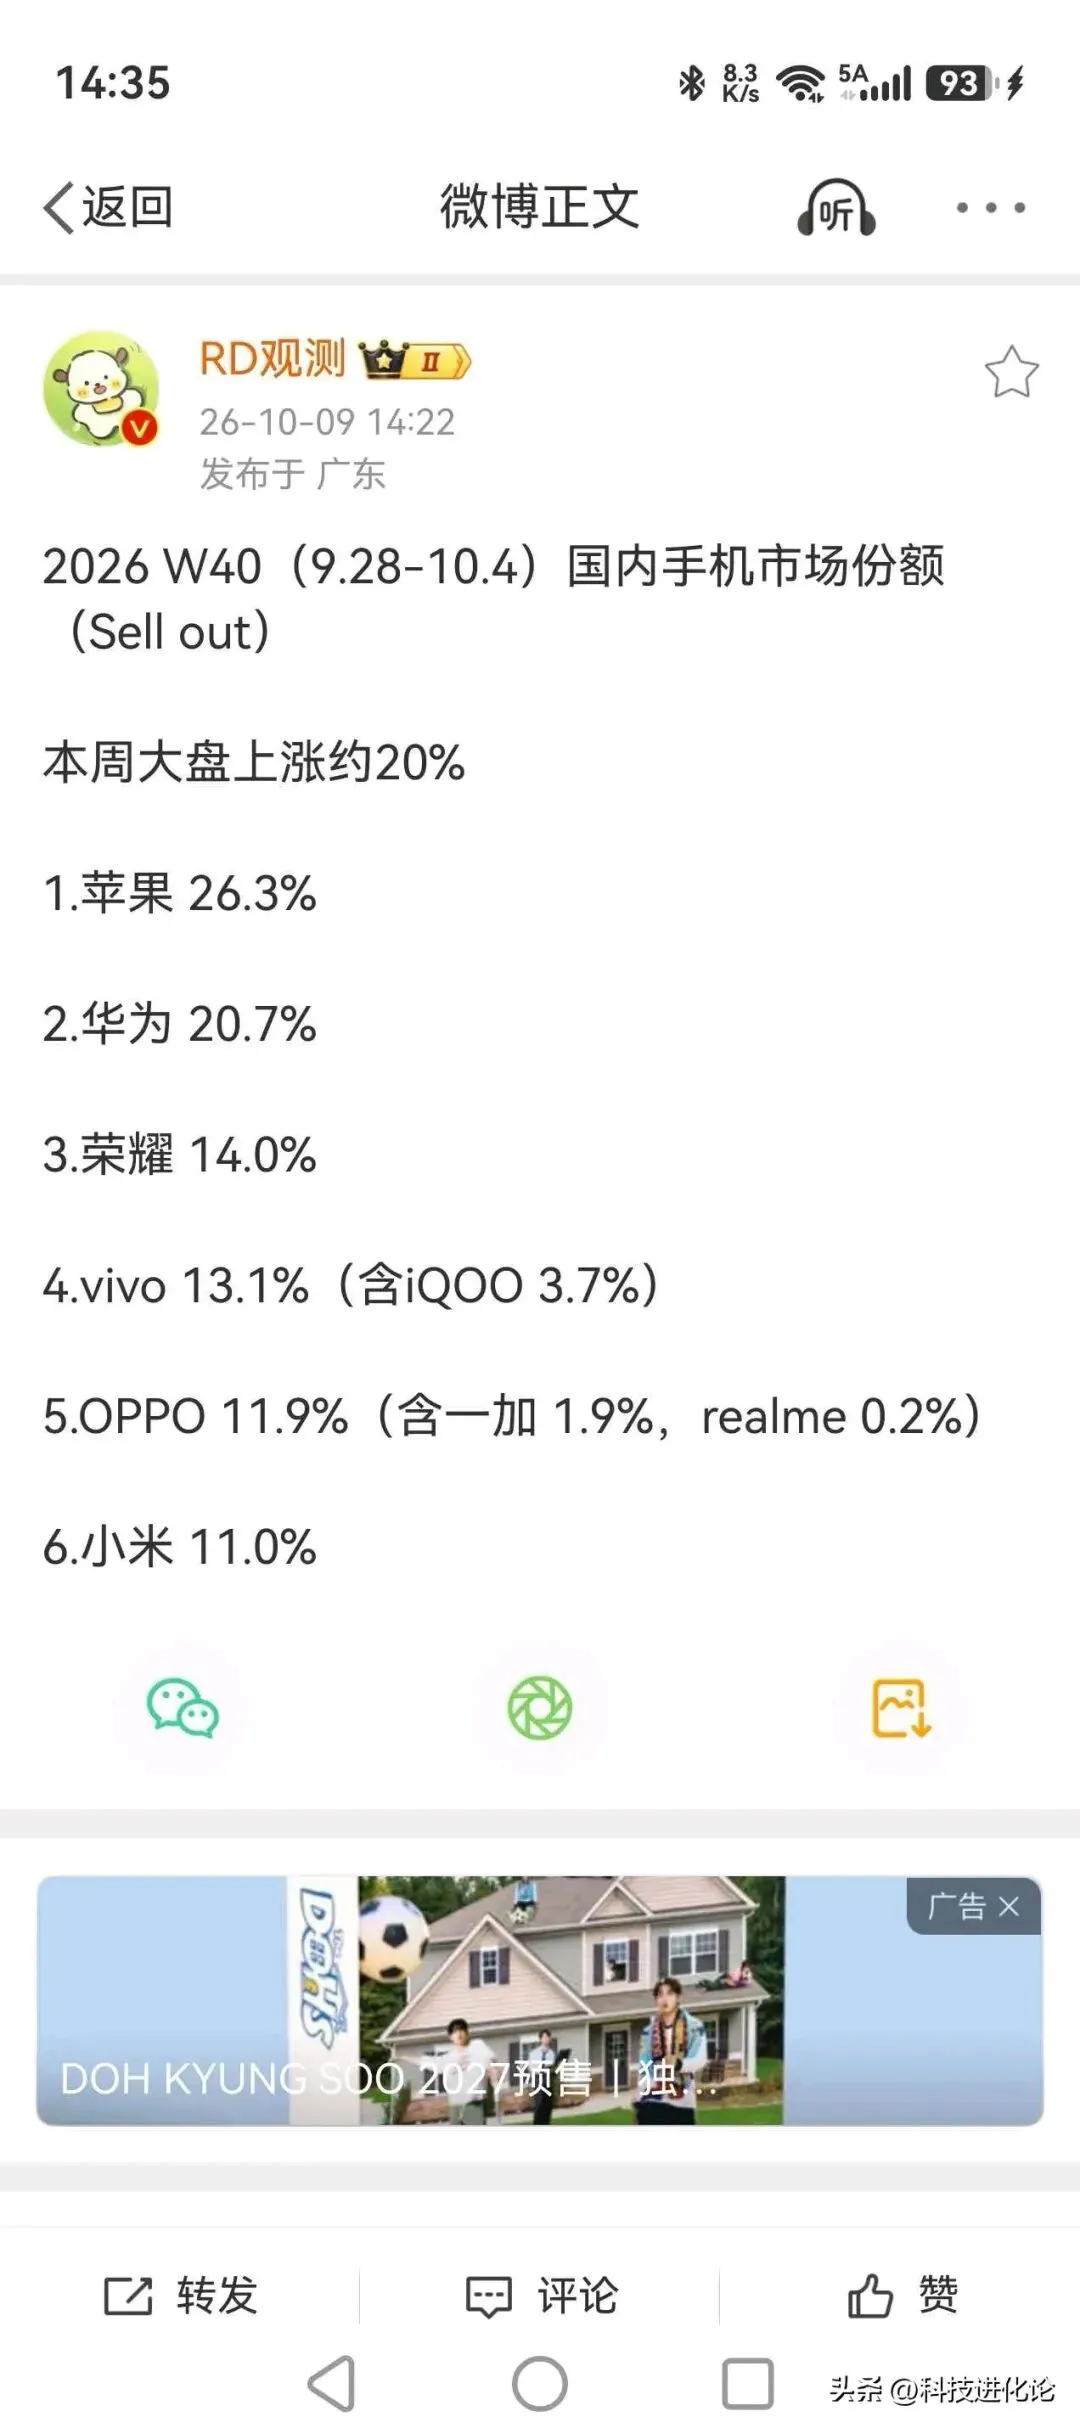
2026年三季度国内手机市场W40周,华为份额一周大幅上涨引发全行业关注,这一轮增长的背后,藏着不少大众没注意到真实市场细节,也能帮我们判断增长可持续性。 根据权威机构发布的周度监测数据,当期国内手机整体大盘环比上涨20%,华为份额从W3918.1%跃升至20.7%,单周涨幅达到37.2%,成功坐稳国内市场第二位置。 苹果当期份额回落至26.3%,华为与苹果两家头部品牌加起来已经占据近一半的国内市场份额,剩下超过一半的份额要分给四家主要国产厂商,平均每家份额仅一成出头。 从线下渠道的真实销售数据来看,华为Mate 90系列上市前,渠道备货量就较前代旗舰提升了近两成,即便这样,头部线下门店的周度动销率还是超过八成,热门配置和配色经常卖断货。 不同渠道的库存和价格差异也能反映真实热度,主流授权门店里,大存储版本的Mate 90仍然存在几百元小幅加价情况,只有少数小众配色有充足现货,整体周转速度远快于行业平均水平。 拉长时间看整个三季度份额波动,华为份额其实从二季度末就开始稳步提升,并不是这一周突然冲高的偶然现象,市场需求的释放是逐步积累逐步兑现的。 对比其他品牌的同期数据就能发现,当期主要品牌里只有小米份额出现下滑,其他品牌份额涨幅都没能跑赢整体大盘,即便是份额回升荣耀,也没能突破双雄挤压的增长瓶颈。 业内权威的行业分析师公开解读,当前国内手机市场已经进入存量竞争阶段,用户平均换机周期已经拉长到超过30个月,消费者换机会更倾向选择品牌信任度高的产品。 这一轮华为的增长,既有Mate 90系列新品上市带来的短期冲量效应,也印证了华为在高端市场的品牌认可度已经完全恢复,是长期增长趋势反转的明确信号。 小米此次份额下滑,核心原因是处于新品迭代的空档期,旗下主力数字系列新品尚未正式发布,在售机型已经上市半年多,对消费者吸引力明显走低。 除新品迭代的影响,小米增长结构长期依赖线上市场,当前线上流量成本持续上涨,获客难度不断增加,也在一定程度上拖累当期的表现。 荣耀Magic9发布后确实带动一波品牌份额回升,增长主要集中在线下下沉渠道,线上市场增量表现并不算亮眼。 这轮增长更多依托荣耀之前线下门店扩张的红利,用户增量大多来自下沉市场旧机型升级,对华为苹果高端用户分流十分有限。 荣耀想要把当前的增长势头延续下去,还需要在高端产品和品牌建设上持续投入,目前行业内还看不到荣耀能突破双寡头封锁明确路径。 OV这些年在高端化赛道的尝试一直没有停,每年都投入大量资源推顶级旗舰机型,也积累不错的产品口碑。 OV的高端化尝试主要集中在产品配置升级和影像技术打磨,产品力已经摸到高端门槛,但品牌认知的提升还需要更长时间积累。 近年OV也开始依托自身积累的线下渠道优势,把高端机型向下沉市场逐步渗透,品牌升级不是一朝一夕就能完成的事,效果显现还需要更长周期的打磨。 但从实际市场反馈来看,两家目前高端机型占自身总销量的比例还停留在一成左右,没能突破头部品牌的高端市场封锁,增长空间始终受限。 根据权威市场调研机构公开用户换机流向数据,当前存量市场里,超过六成换机用户会选择留在原有品牌升级。 跨品牌流动的换机用户里,流向华为和苹果占比超过六成,剩下份额中荣耀能分到近三成,OV和小米合计占比还不到两成。 用户向头部品牌集中的趋势已经非常清晰,双寡头挤压下中小品牌的生存空间还在不断被压缩。 这种份额分化的背后,是存量竞争阶段行业品牌集中度提升的必然结果,也预示着接下来国内手机行业洗牌还会进一步加速。 华为官方公布的最新数据显示,截至2026年三季度,鸿蒙操作系统整体用户量已经突破9亿,其中手机端活跃用户超过4亿,同比增速连续四个季度保持两位数增长。 权威调研机构统计用户留存数据显示,当前鸿蒙手机用户的年度留存率达到82%,高于安卓阵营平均68%的水平,仅比iOS低不到4个百分点,用户粘性已经接近苹果生态。 此前国内手机行业的操作系统长期被安卓和iOS分割,核心技术话语权掌握在海外厂商手中,鸿蒙系统的完全成熟,打破了外资操作系统对高端市场的垄断格局。 这给国内手机行业竞争带来了新变量,原本行业竞争大多集中在硬件参数、拍照效果等层面,现在生态体验开始成为新的核心竞争维度。 对于其他国产厂商而言,接入鸿蒙生态可以获得系统层面的差异化体验,也能降低对第三方操作系统的依赖,不过目前公开官宣接入的主流厂商数量还非常有限。 按照当前的份额增长趋势推演,未来三年内华为的市场份额有望进一步提升,有望冲击苹果国内市场第一位置,行业双雄格局会变得更加稳固。 其他国产厂商如果找不到差异化破局路径,无法在高端市场建立品牌认知,在存量竞争下,份额还会被头部品牌进一步挤压,行业集中度会继续提升。 鸿蒙生态的稳步发展,也会带动整个国内手机产业链的自主化进度,推动行业从低价成本竞争转向技术创新竞争,长期来看会提升国产手机行业的整体抗风险能力。 本文信息参考来源为Counterpoint市场调研、IDC中国、华为官方发布、中国信息通信研究院、Canalys市场调研,本文基于公开权威信源数据进行创作,部分分析为基于公开行业数据的合理推演,所有观点仅供行业交流参考,不代表任何官方立场,不构成任何投资或消费建议,本文所用内容若涉及版权问题请联系作者删除,感谢您阅读。