昨晚,一个做了15年调味品、酒水兼营的老板给我发语音,声音有点哑:
“你说说,我代理的两个大牌,今年任务涨12%,返利砍一半,区域还被切成三块。
厂里说‘不完成就换商’,我为了保权,又压了80万货。
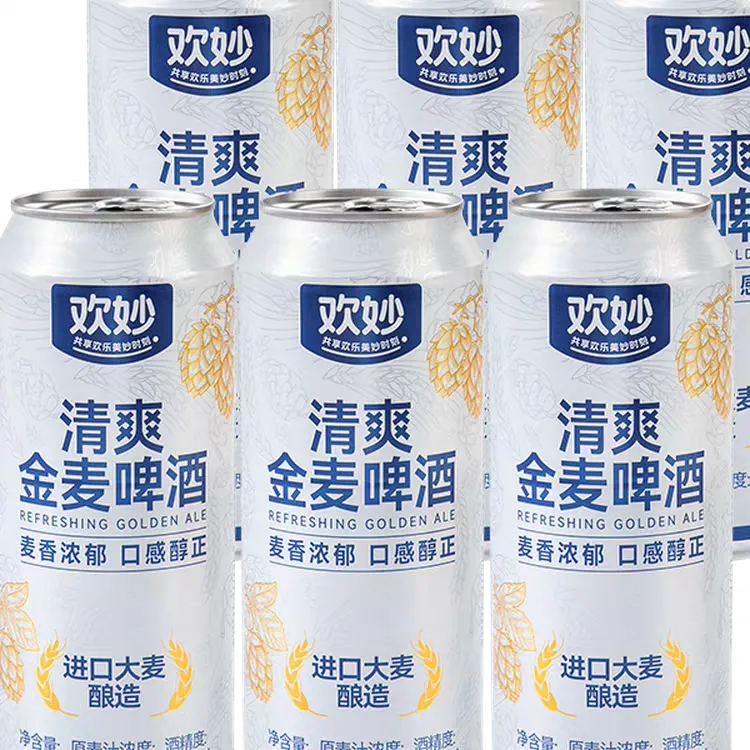
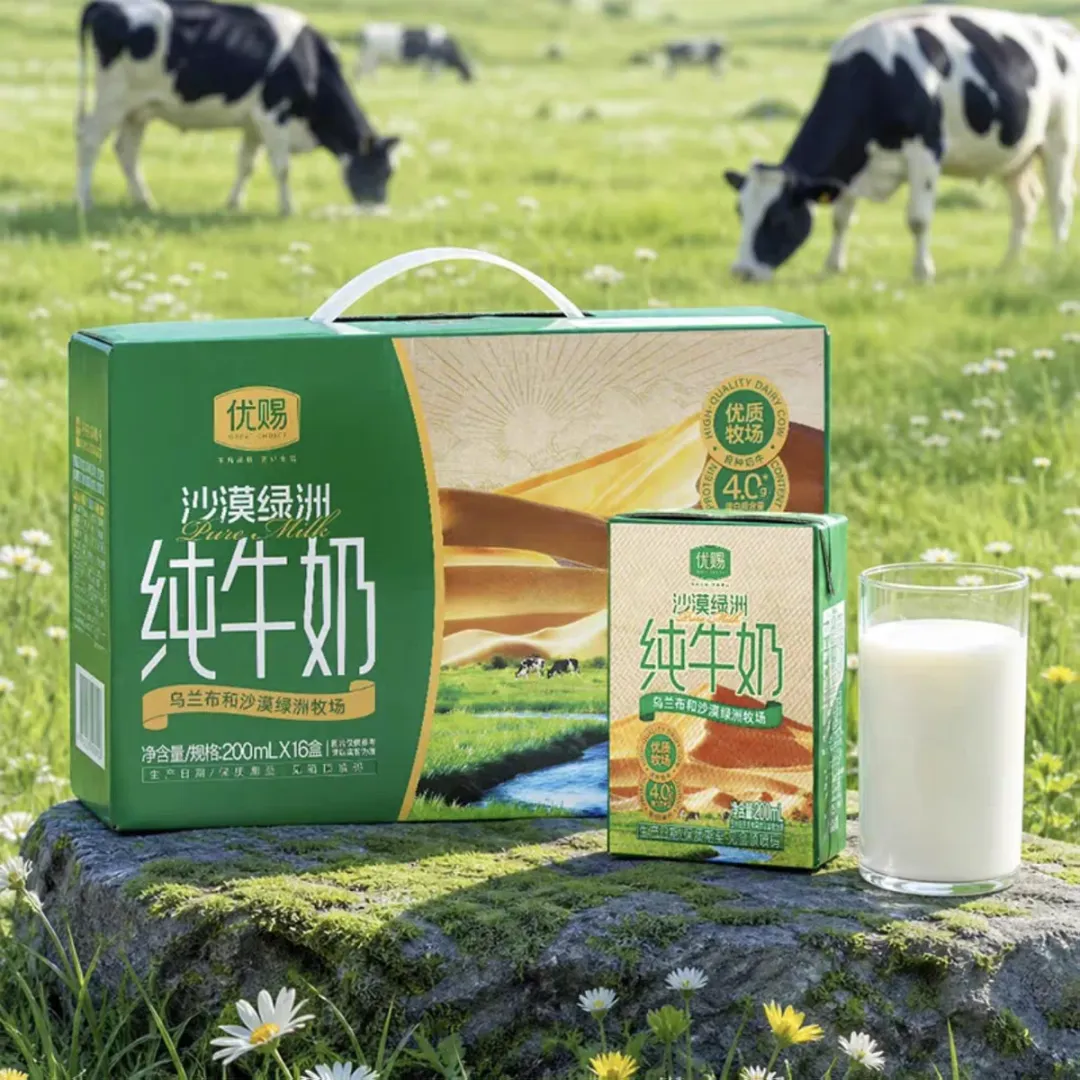
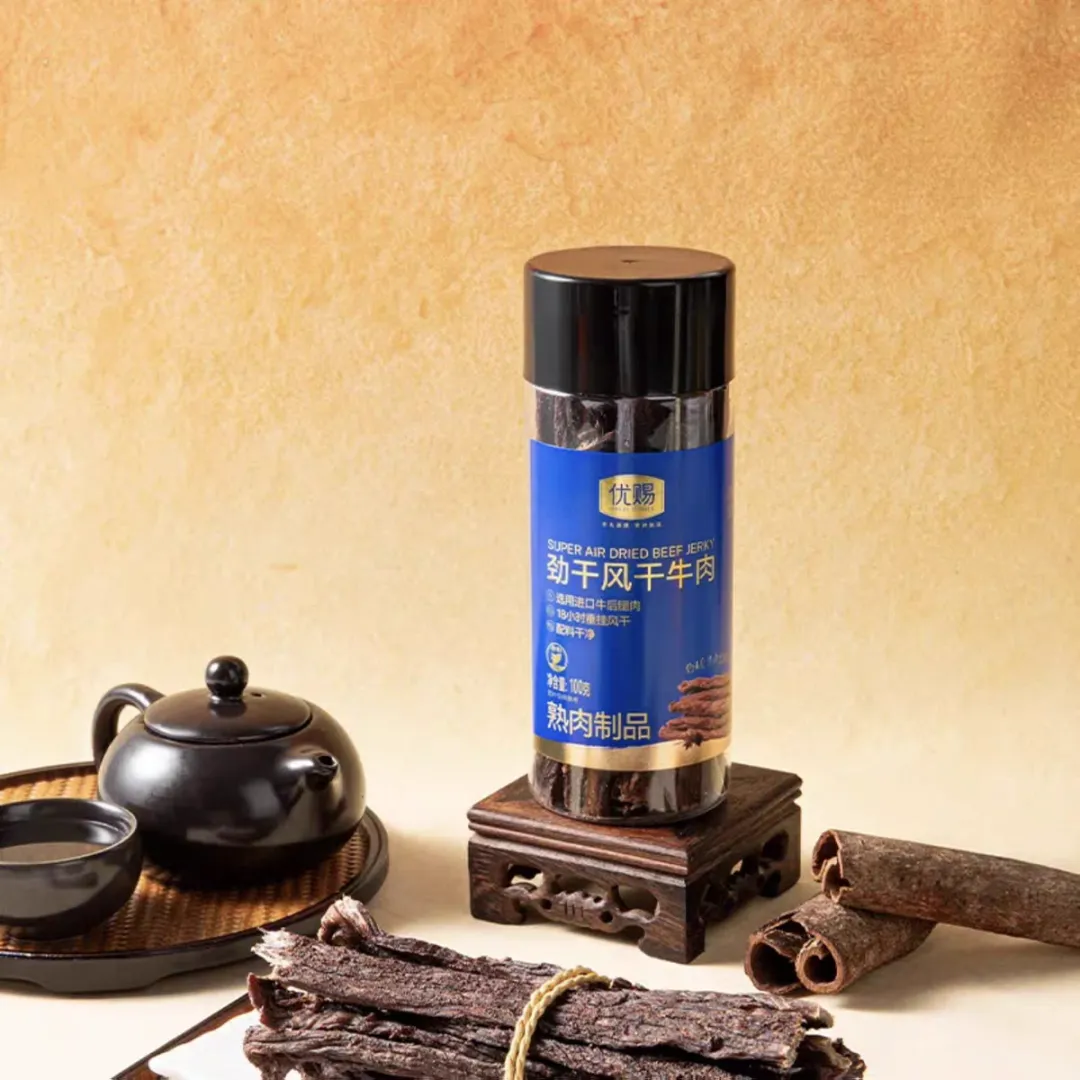
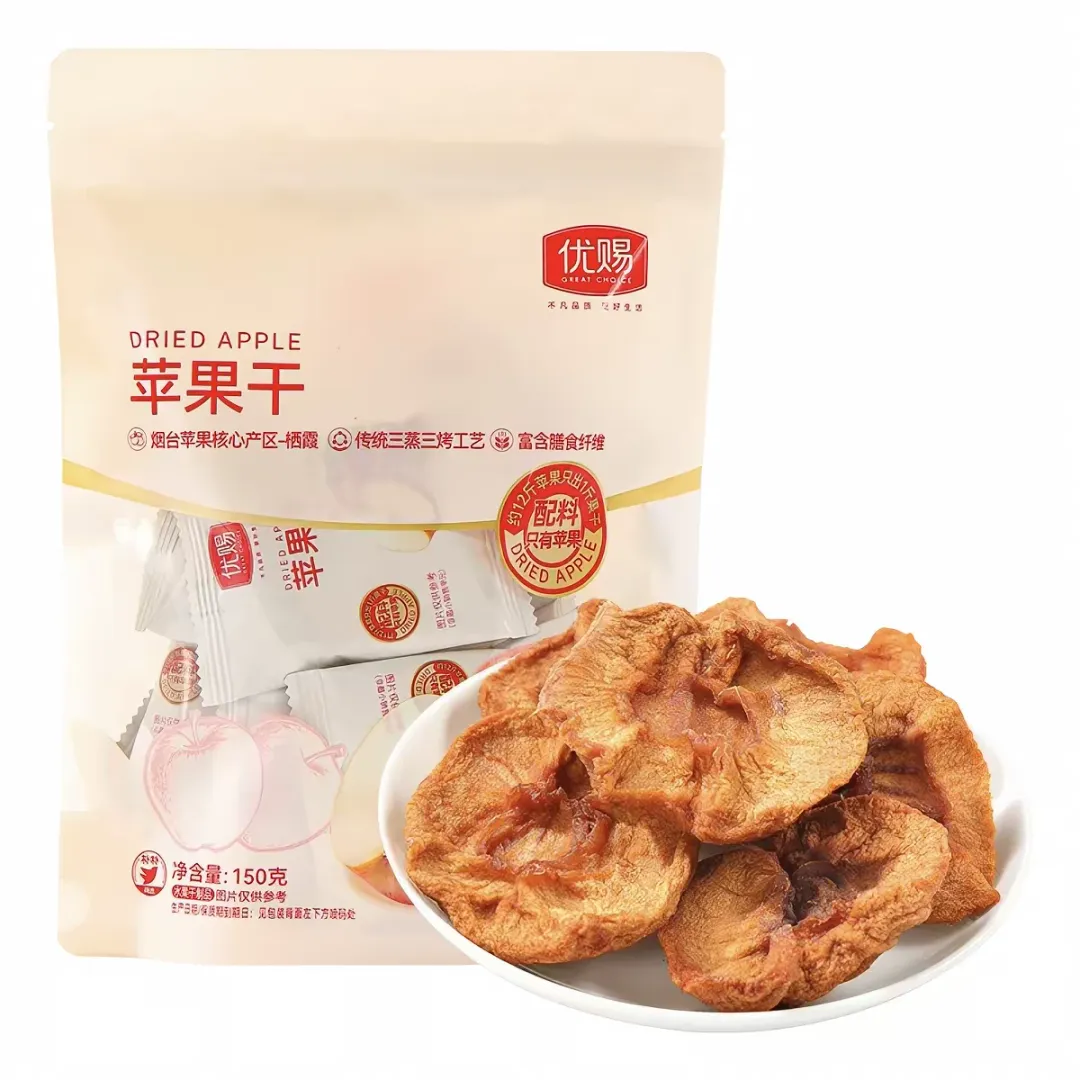
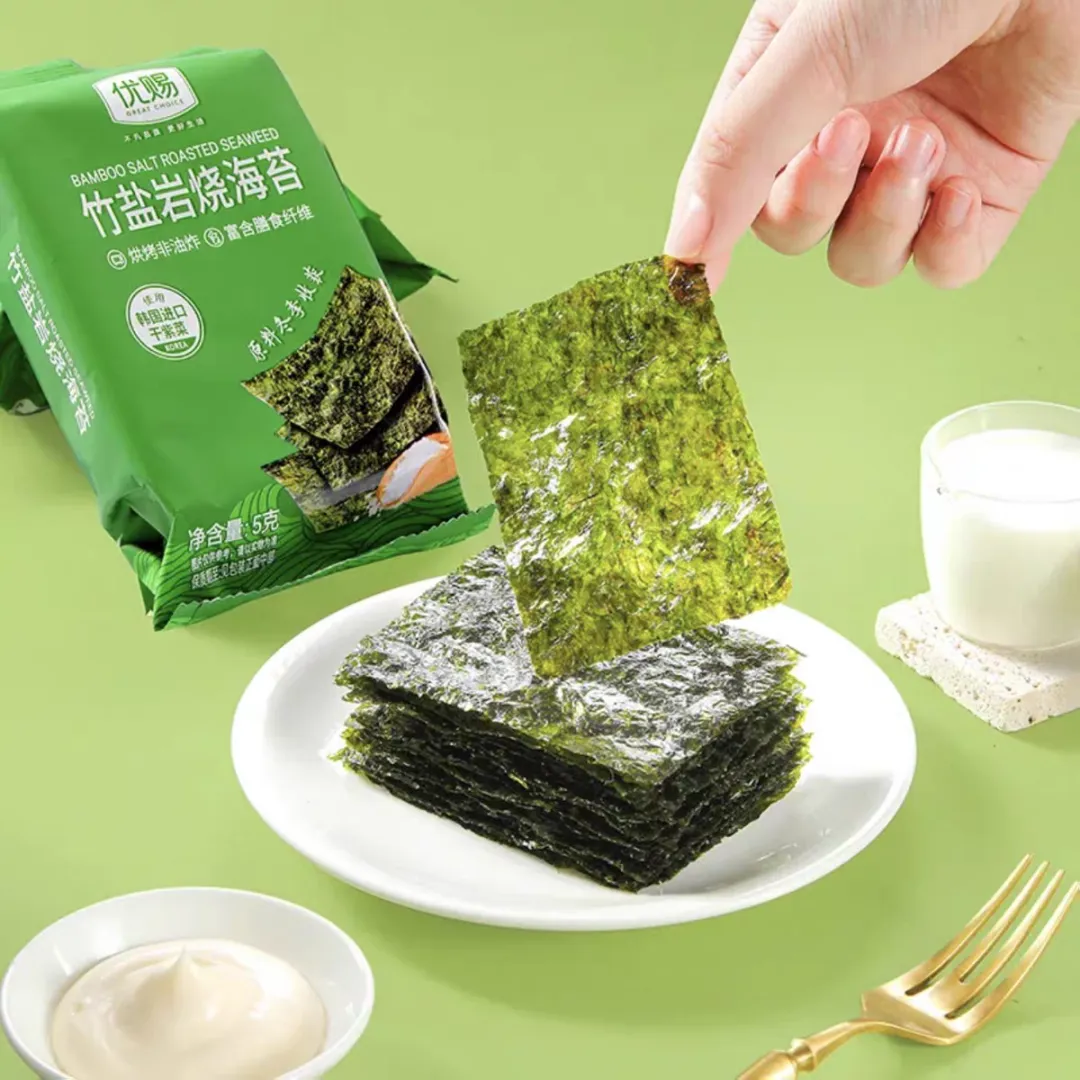
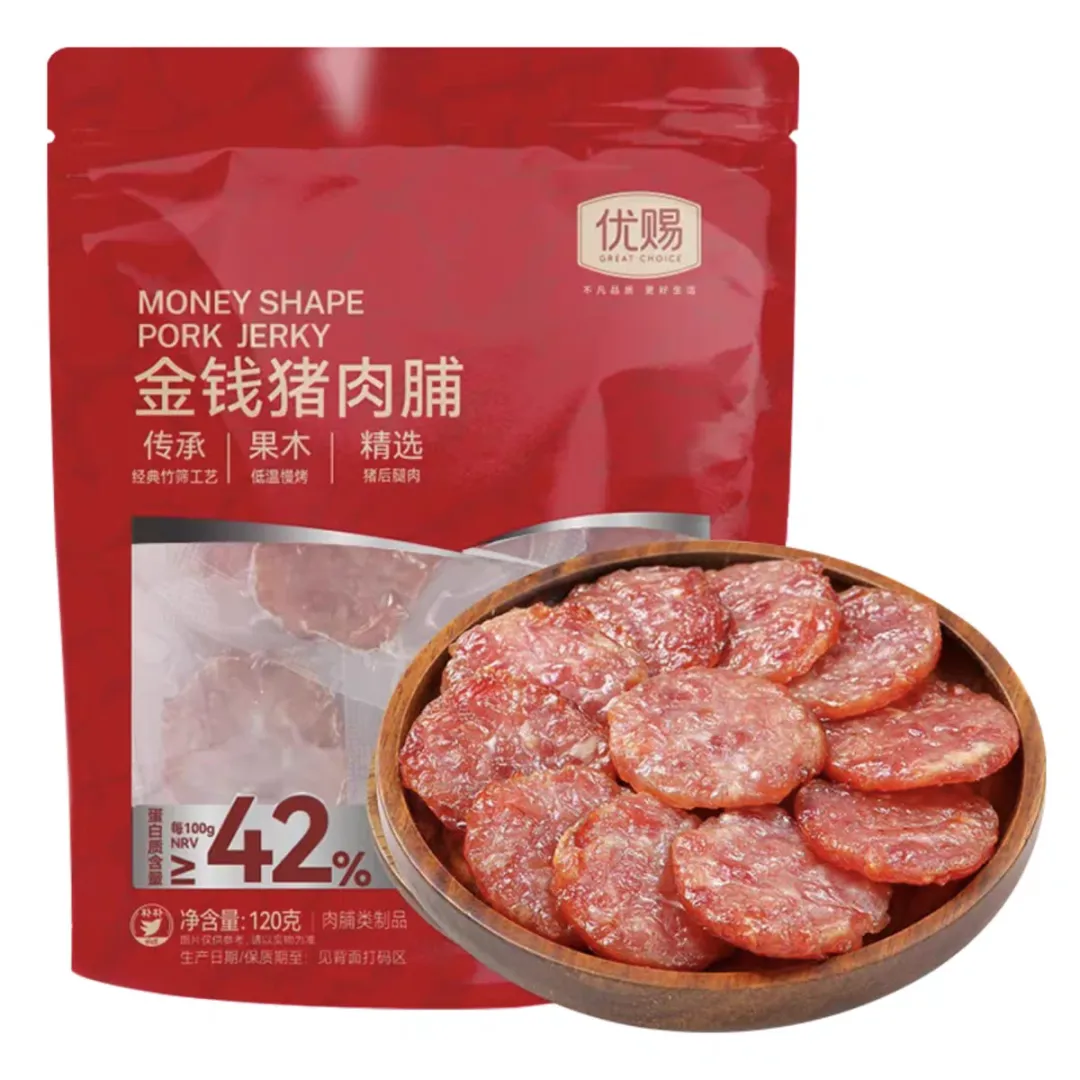
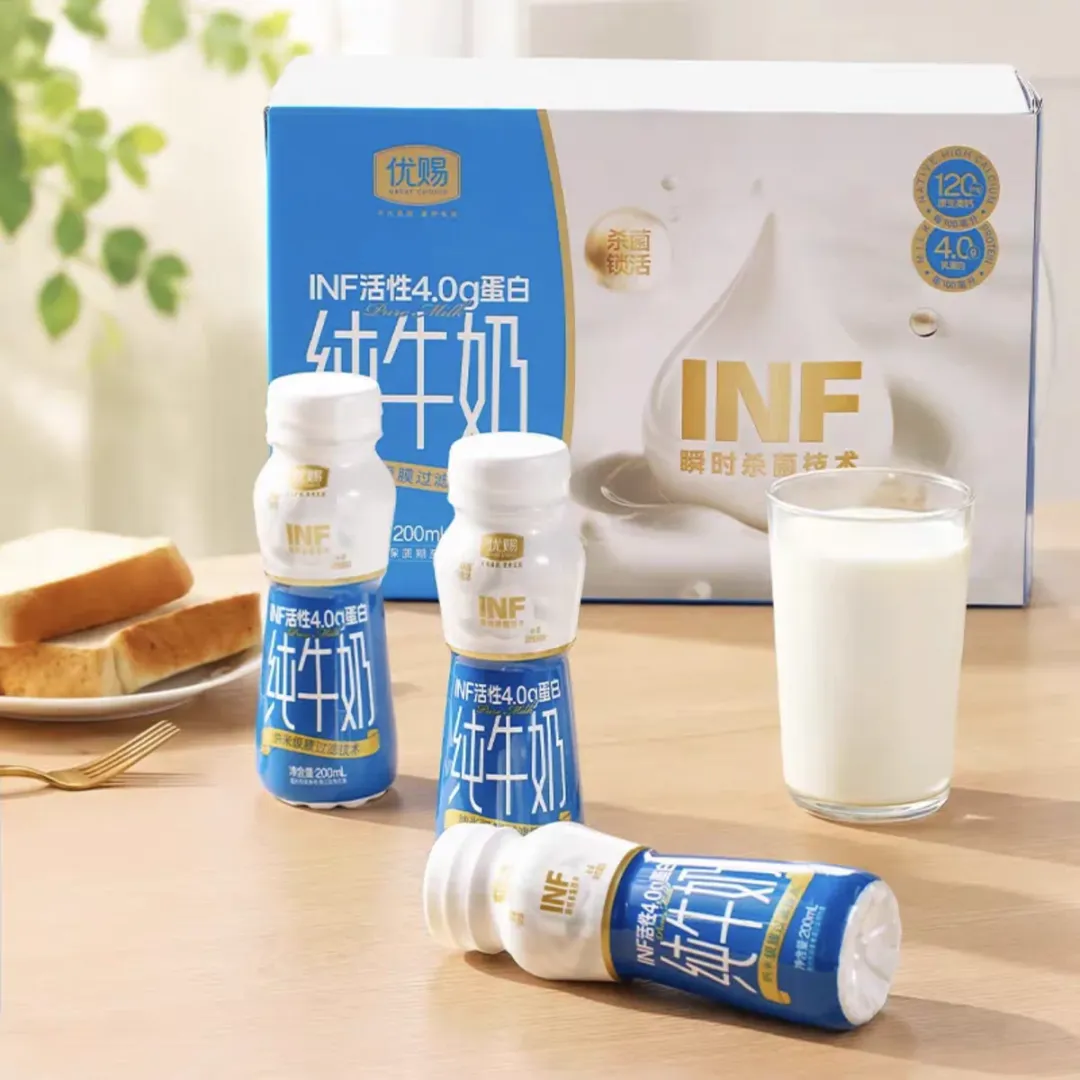
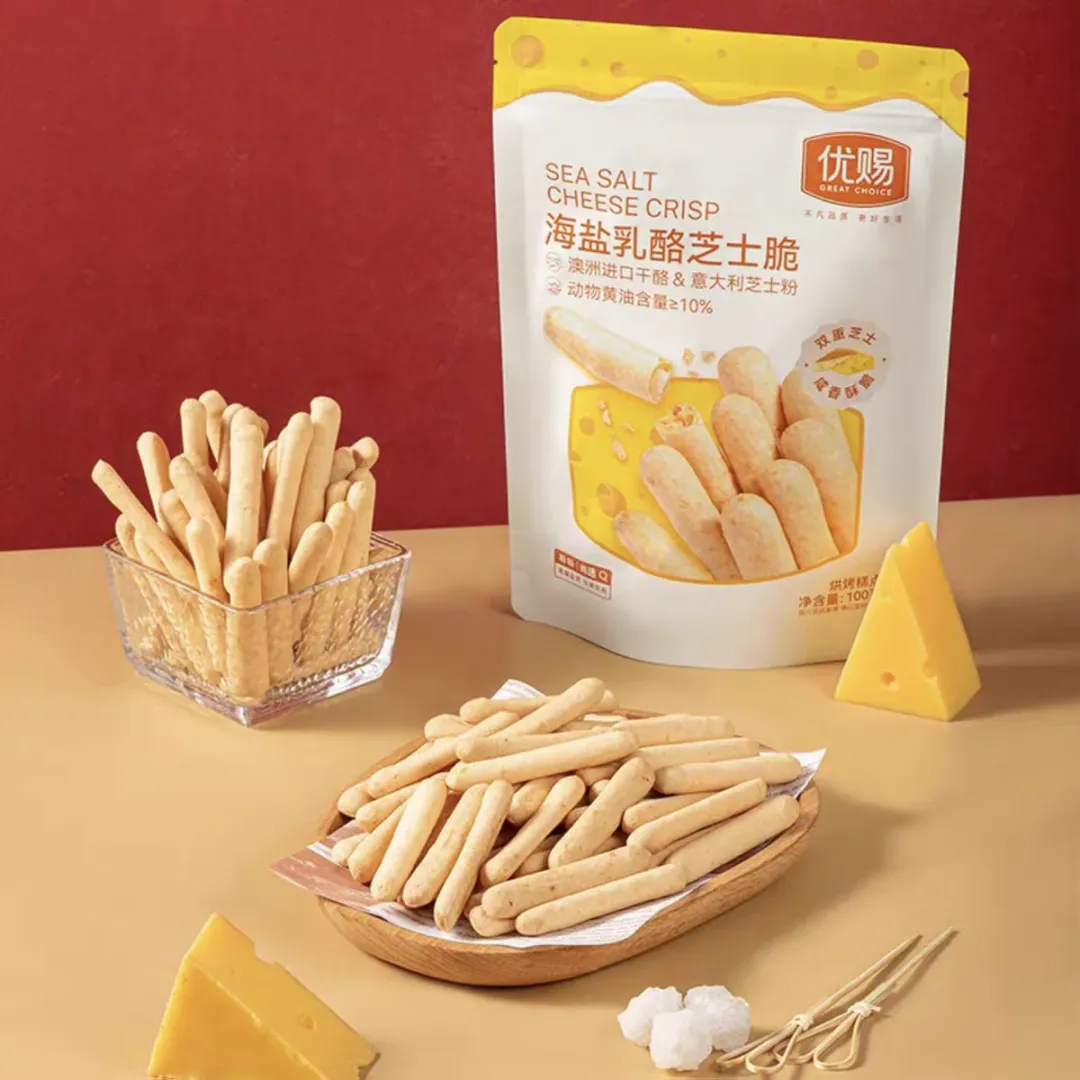
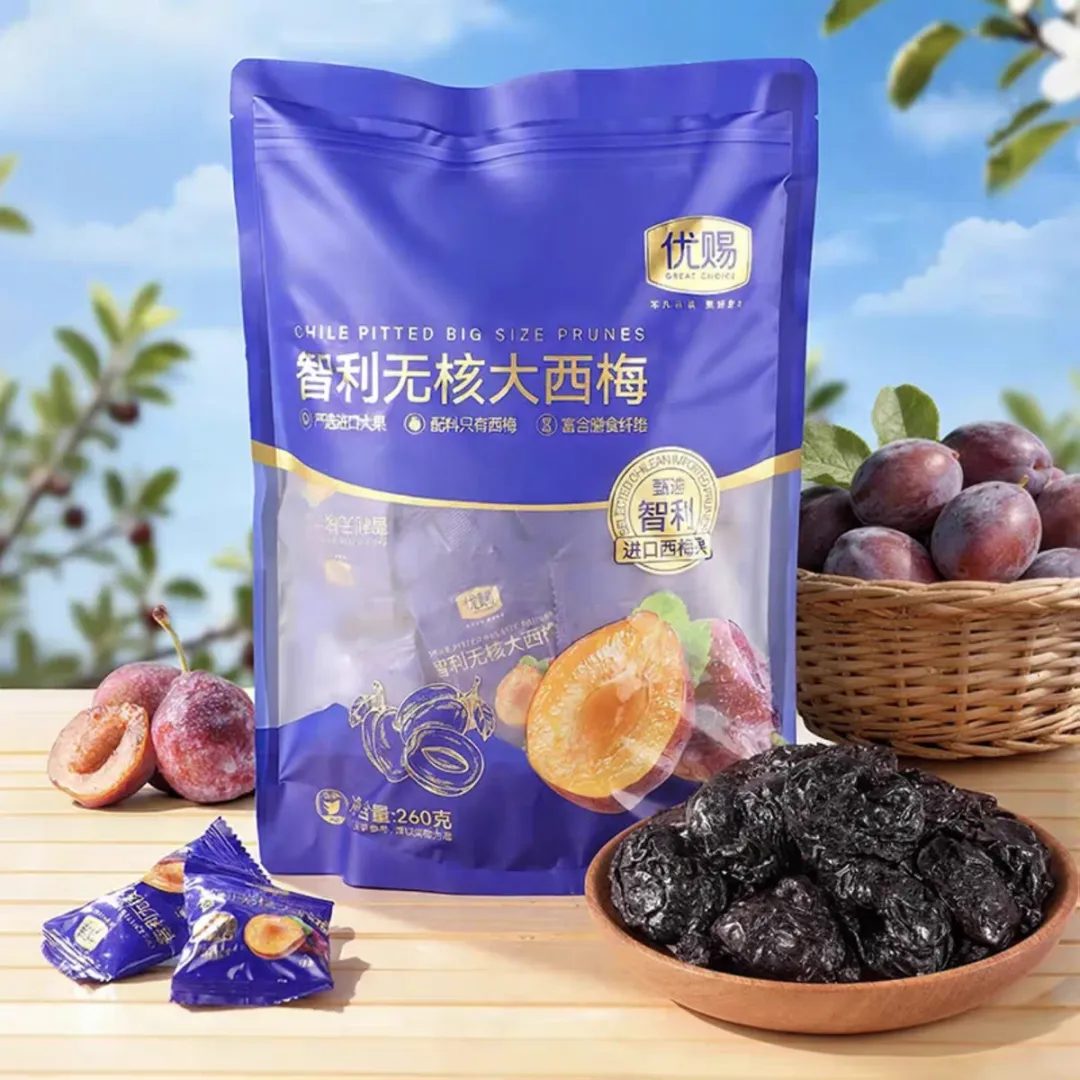
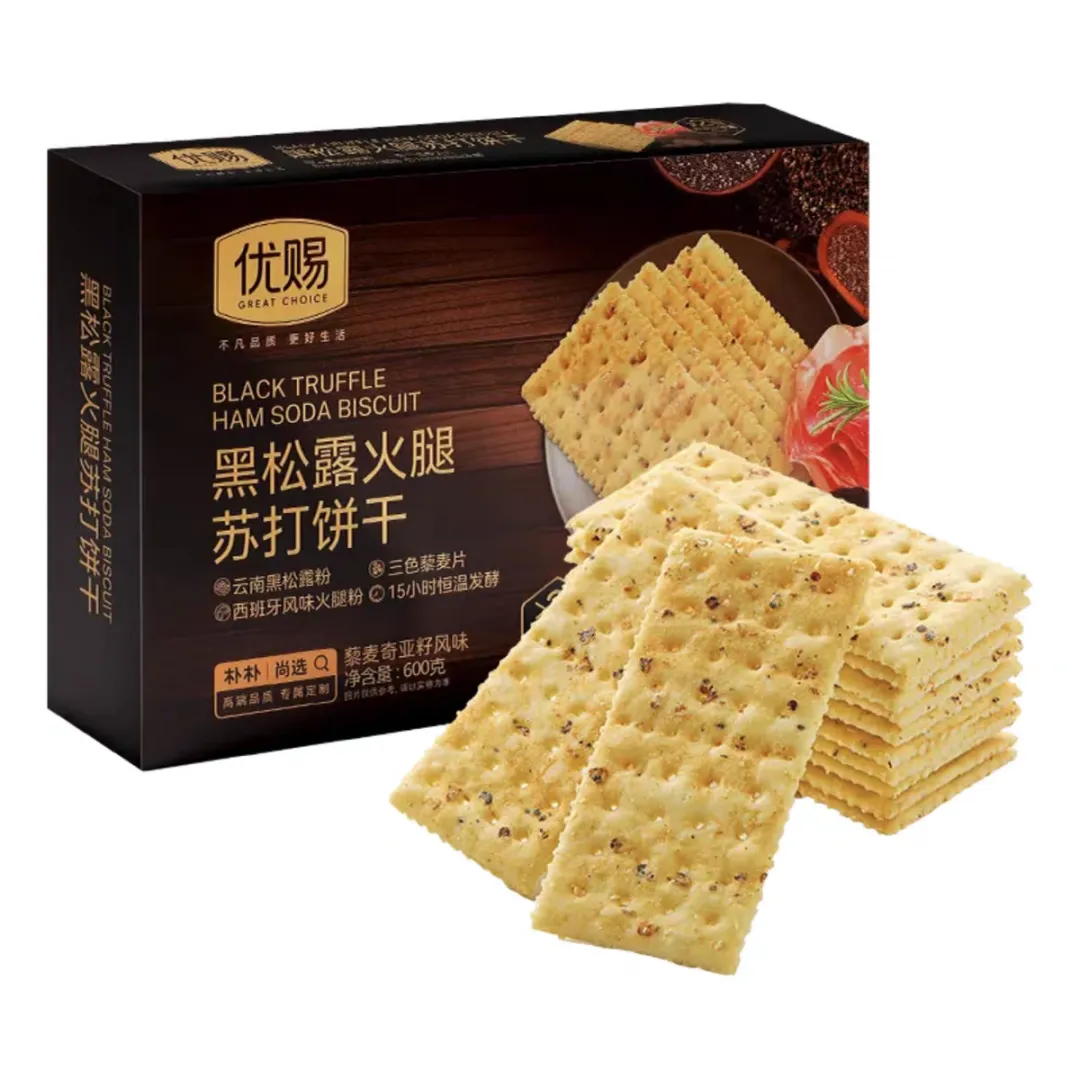
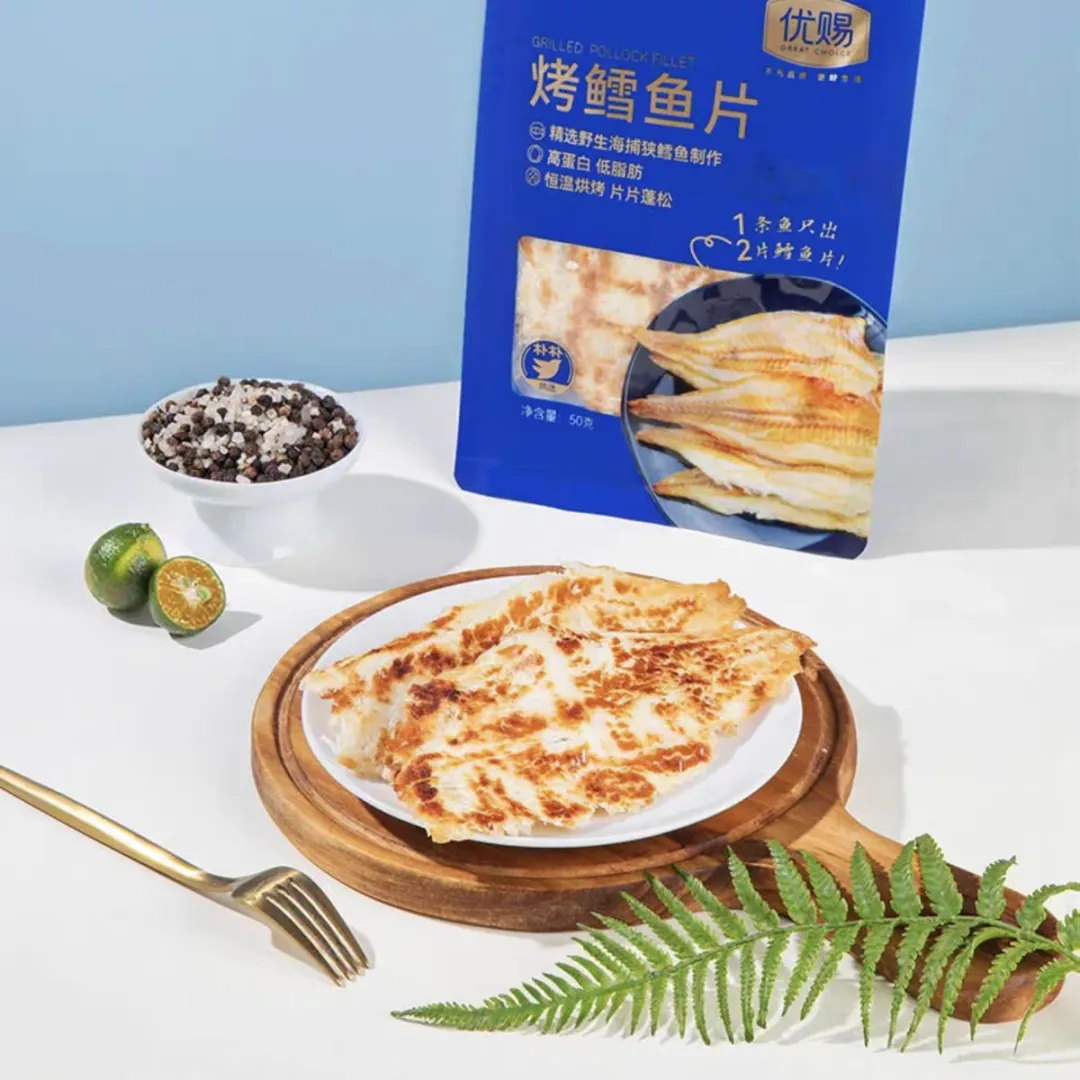
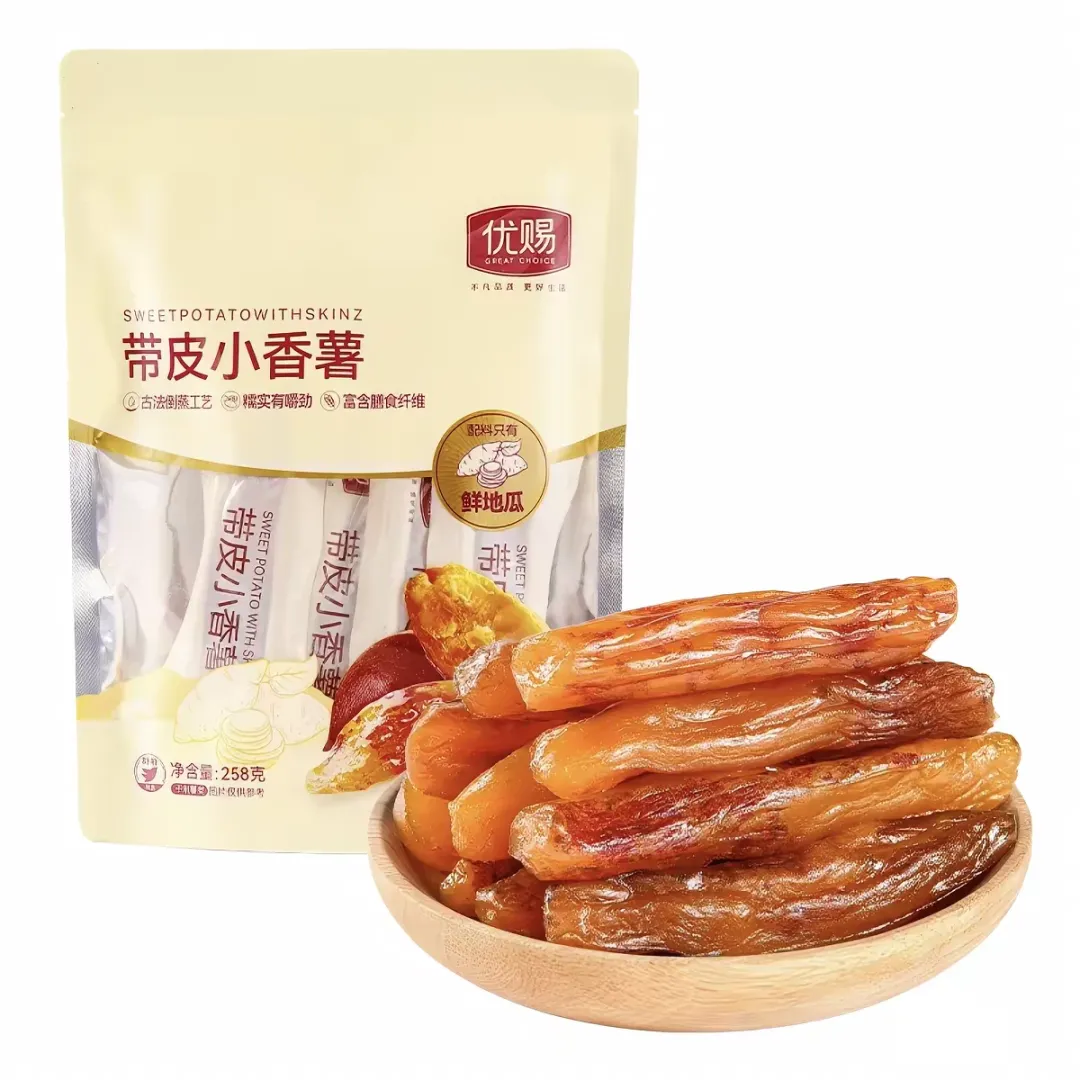
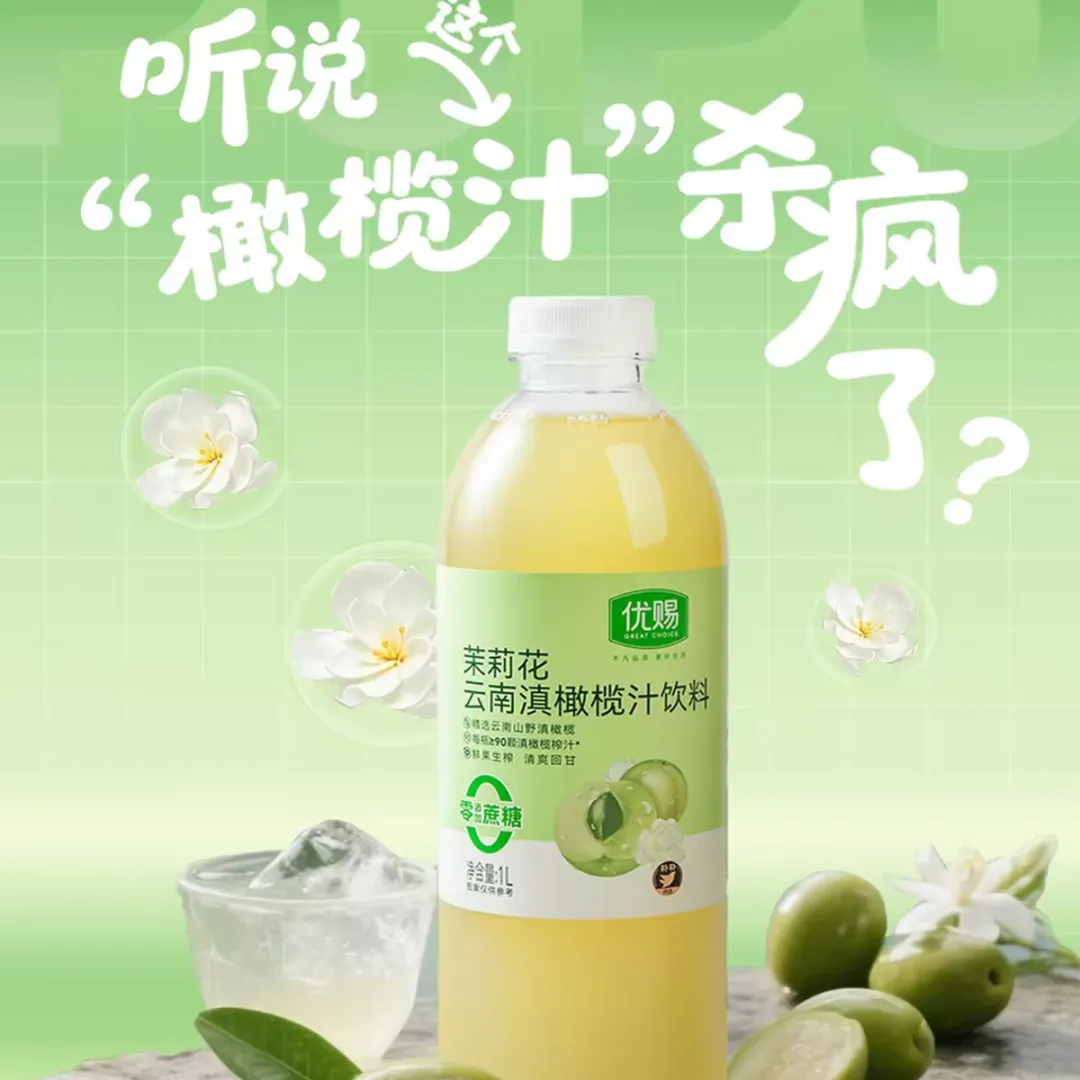
可转头一看,朴朴APP上‘优赐’的酱油、大米、酸奶卖得飞起,用户根本不问这是谁代工的。
我突然觉得,我像在给时代当搬运工。”
他不是矫情。
他是醒了,但还没找到门。
今天就用朴朴超市持续加码自有品牌这件事,把话挑明:
山姆、胖东来、盒马、叮咚、奥乐齐、小象、朴朴全在抢“做货”的权,传统快消经销商再不转型,连被厂家骂的资格都会消失。
一、朴朴不是“顺手做自有品牌”,是把命押在自有品牌上
朴朴超市2016年靠“30分钟送菜”起家,前半场拼密度、拼履约、拼前置仓。
但2023年开始,画风变了。
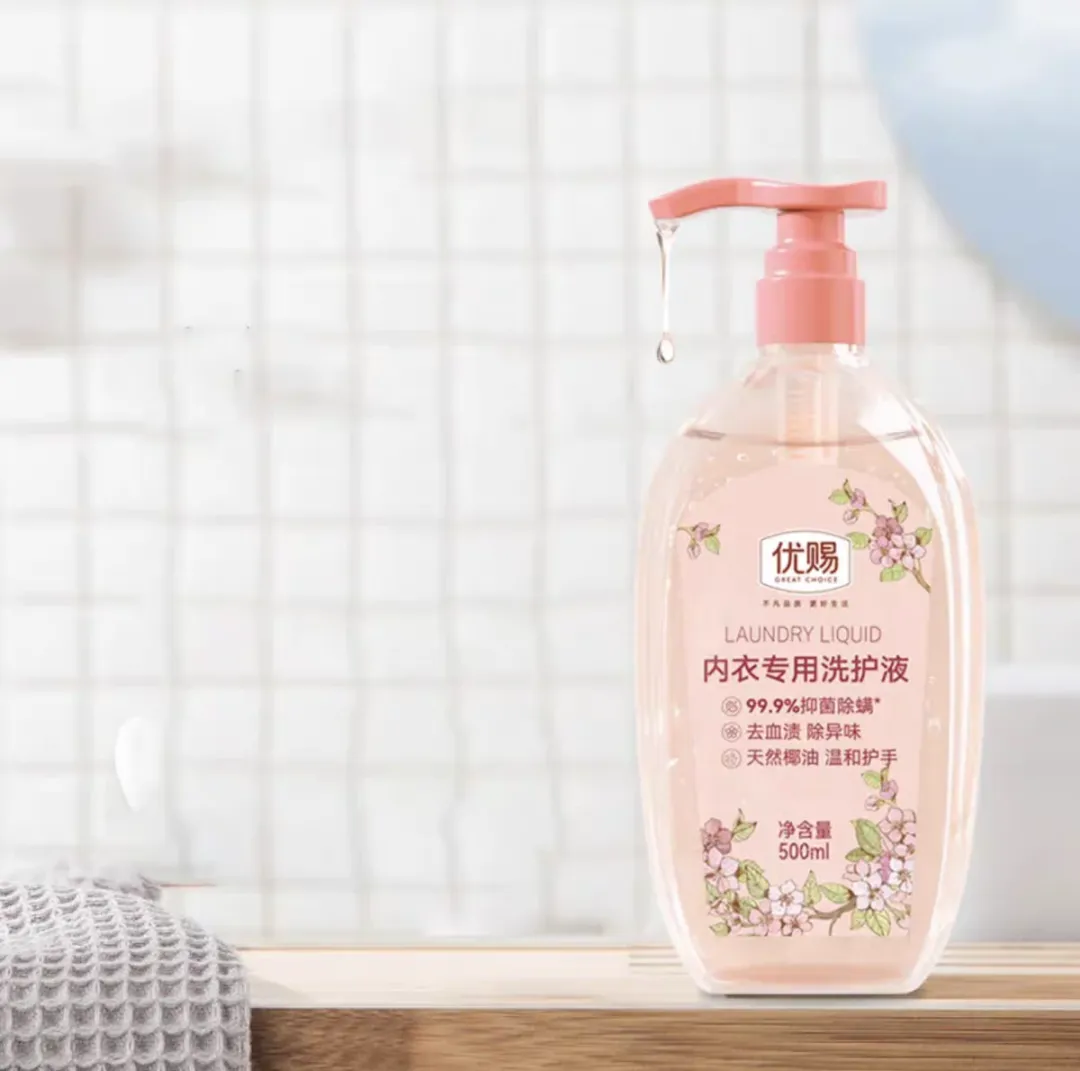
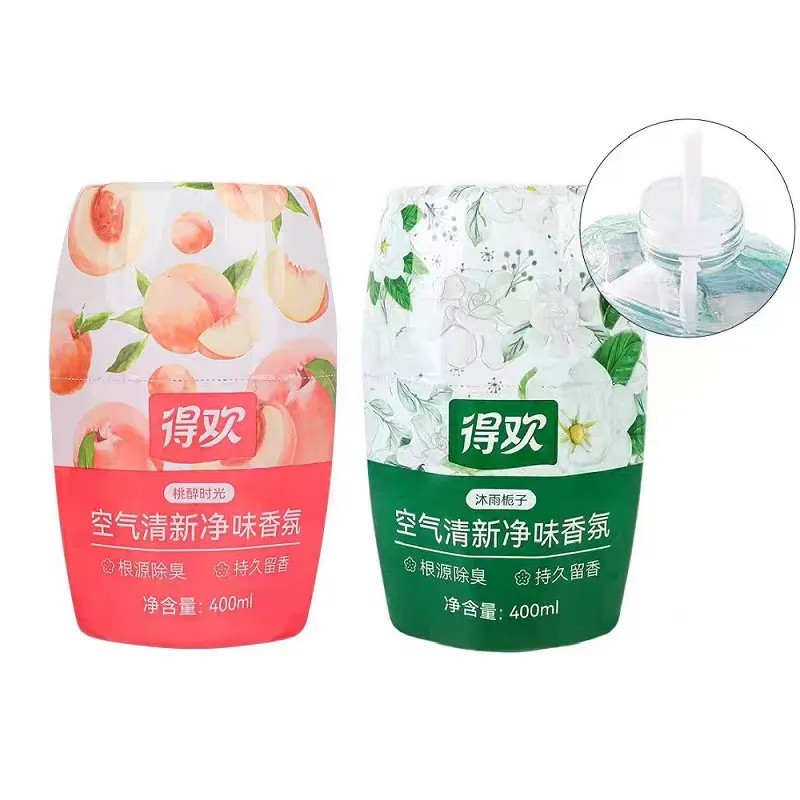
它搭出“优赐”为核心、“得欢/蔲泉/随滋/欢捷/金牌哇超值”等组成的1+N自有品牌矩阵,覆盖五常大米、HPP椰子水、希腊酸奶、安心鲜蛋、日化、宠物、休食、粮油调味。
公开数据很刺眼:
2024年朴朴自有品牌销售额突破50亿元;
自有品牌收入占比15%—20%;
在售SKU从750个冲到近1000个;
2025年行业口径里,朴朴自有品牌销售占比目标继续抬到25%左右;
2026年,朴朴把现制餐饮+自有品牌列成两大新增长引擎。
注意:
不是“今年做一点”,而是经营目标里“每年必须提高自有品牌销售占比”。
为什么这么狠?
因为前置仓卖别人的货,迟早撞墙:
商品和大平台重叠;
价格被比价软件打穿;
用户只认“谁便宜谁快”,不认你朴朴;
毛利被厂牌、流量、履约成本三层榨干。
朴朴算明白了:
卖别人牌子,永远在帮品牌方养用户;做自己牌子,才把用户、数据、利润留给自己。
二、经销商的痛,朴朴比你还清楚
你以为朴朴在跟山姆、盒马打?
错。
它也在悄悄吃掉传统经销商的生存位。
过去一条链:
厂家 → 总代 → 二批 → 终端 → 消费者
现在朴朴干的事:
用户数据 → 朴朴定标准 → 工厂代工 → 前置仓 → 消费者
中间那层“垫资、铺货、送货、扛库存、看厂家脸色”的经销商,被整段删掉。
而这,正好戳中全国快消经销商最不敢说出口的苦:
1. 代理权像临时工工牌
厂家一句“新财年重新划分区域”,你十年网络说没就没。
你不是合作伙伴,是“可替换渠道资源”。
2. 压货像被绑在磨盘上
任务年年涨,返利年年变,临期年年多。
为了保经销权,房子抵押、信用贷、朋友拆借,仓库堆成山,现金流像漏勺。
3. 价格倒挂像慢性自杀
大牌出厂价硬,终端比价软。
你一箱油赚几毛,一袋米赚一块,临期再折10%,送完货发现:
流水越大,亏得越体面。
4. 年轻人不接,厂家人不理
你儿子说“爸,我不搬货、不喝酒、不跟终端吵架”。
厂家说“老李,新商年轻、懂抖音、能做团购,你学习下”。
你两头不靠:上有厂压,下有无情比价,中间没资产。
5. 最惨的是:你连“对手”都没看清
你以为对手是隔壁批发市场的老王。
其实是朴朴、叮咚、小象、盒马——
它们不跟你抢代理权,它们直接不做你这层生意了。
三、朴朴为什么敢“每年提高自有品牌占比”?
别只看到“它有钱”。
核心是三件事,经销商其实也具备,但没人教你怎么用:
1. 它有“街级数据”
朴朴一个前置仓只管周边1.5公里,哪栋楼爱买土鸡蛋、哪个小区周五晚上抢HPP果汁、哪个社区宝妈找“无添加酱油”,它比厂长清楚。
经销商你也有:你比任何平台都懂本地饭店、团购群、乡镇超市、社区生鲜店。
你只是没把“客情”变成“商品定义权”。
2. 它直连工厂,不养中间商
朴朴找厂,不是“进一批货”,是“你按我配方、我定规格、我控品控”。
优赐酸奶、安心鲜蛋、金牌哇超值系列,全是数据选品+定制生产+平台背书。
经销商本来就该干这个:
你有区域、有终端、有复购品类,完全可以让代工厂做“只在你渠道里卖”的货。
但你以前只会问:“厂里给多少返点?”
3. 它把自有品牌当“利润资产”,不是“贴牌货”
朴朴自有品牌毛利结构比厂牌好,不是因为便宜,是因为:
没有全国广告摊销;
没有多层经销加价;
规格按家庭/即时场景重做;
复购靠APP和仓配闭环。
经销商做自有品牌,也一样:
别做“大牌平替”,要做“本地场景专属货”。
四、朴朴给经销商的警告:你不转,就成“被优化的中间层”
山姆Member’s Mark、胖东来DL、盒马MAX、叮咚V5、奥乐齐自有线、小象象优选、朴朴优赐——
这些名字背后是一句脏话般的事实:
零售的下一阶段,不是“谁代理更多大牌”,而是“谁拥有商品解释权”。
大牌厂家未来也会慌:
平台用自有品牌把厂牌挤到“供应链后台”,经销商再不转身,就卡在“厂家不疼、平台不用、终端不信”的夹层里。
你现在的资产是什么?
仓?租的。
车?贬值的。
代理权?厂里给的。
客户?比价软件一开就跑一半。
自有牌子?没有。
没有自有商品资产的经销商,2026年以后不是“利润薄”,是“存在感薄”。
五、经销商该怎么跟朴朴“抄作业”?
军哥在《自有品牌操盘手》里讲透的,这里先给快消研究院读者透底:
1. 别全放弃代理,但别再“只代理”
大牌留着现金流和客情,但利润池必须挪到自有品。
代理是输血,自有品牌是造血。
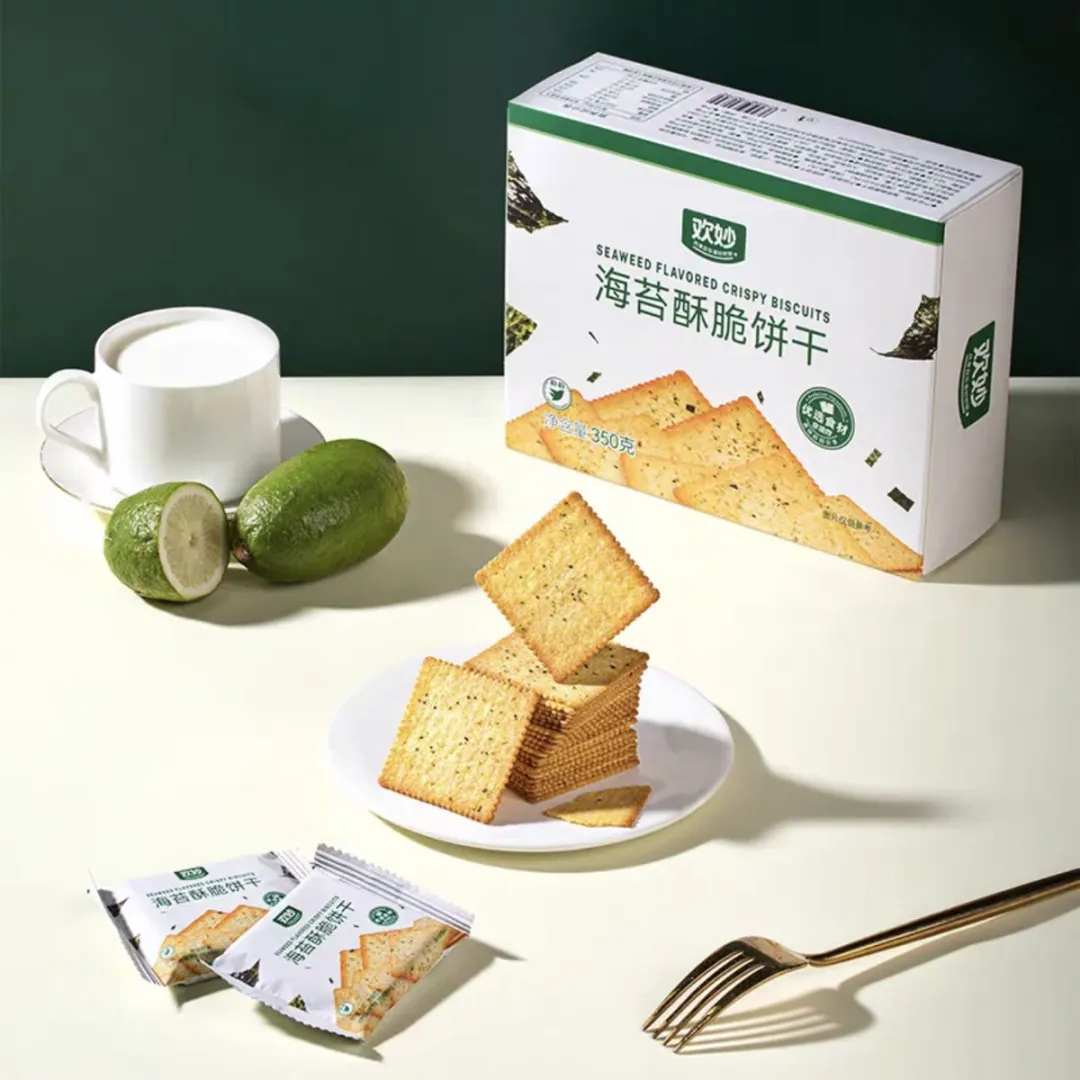
2. 先选“大牌看不上、你渠道卖得动”的单品
粮油:小包装胚芽米、社区装杂粮;
调味:餐饮定制料酒、减盐酱油、食堂专用酱;
酒水:宴席光瓶酒、本地礼盒酒;
干货:煲汤料包、月子/祛湿/儿童健脾组合;
农产土特产:地标源头发货装+社群专属装。
3. 用“区域数据”反推工厂,不是让工厂发目录
你别问“你家有啥贴牌”,要问:
“我终端要什么规格、什么配料、什么价盘、什么复购机制,你给我做出来。”
4. 终端利润比大牌厚,门店才肯推你的货
大牌给门店3个点,你给12—18个点,还控区域不窜货,老板当然推你的。
自有品牌不是消费者便宜,是渠道愿意主推。
5. 别一上来20个SKU
先跑1支大单品,动销跑通,再延伸3—5支。
死掉最多的经销商,都是“注册完商标当天就想当山姆”。
六、快消研究院说句重话
朴朴把“自有品牌占比每年提高”写进目标,
不是零售圈的内卷新闻,
是传统快消经销商的破产预告片。
你再继续:
给大牌点头哈腰;
为任务押房借债;
靠差价养团队;
把“我有代理权”当护身符;
那五年后,平台APP一开,用户点的是“优赐/叮咚V5/盒马MAX”,
你仓库里全是别人牌子的临期货。
未来活下来的经销商,只有一个新身份:区域自有品牌操盘手。
代理权是借的,
车队是租的,
客情是会凉的,
只有你自己的商品、自己的标准、自己的渠道资产,才真正姓你的姓。
结尾:这条文章,值得转给“还在硬扛大牌”的兄弟
他现在不转,不是因为傻,是因为没人把话讲透:
朴朴在做自有品牌;
叮咚在做;
盒马在做;
山姆、胖东来、奥乐齐全在做;
平台把“做货权”拿走了,经销商再把“搬货权”抱紧,等于抱着救生圈沉船。
大牌不会分你定价权,
平台不会把利润让给搬运工,
消费者不会为“你辛苦”多付五毛。
你唯一能翻身的,是把“我代理谁”改成“我做什么货”。
转发这篇文章给你那个压了100万库存、还在等厂家政策的好兄弟。
他看完如果还不醒,那下次清仓的,就不只是货了。
免责声明:本文部分文章内容、图片来源于网络,版权归原作者所有,如有侵犯您的原创版权请告知并及时与本站联系,我们将第一时间删除处理,谢谢!