你好,我是大贺。
最近问**安盛「盛利2」和永明「星河尊享2」**的朋友挺多,原因也不难理解:这两款都算是现在港险储蓄险里,提领灵活性和长期收益讨论度比较高的产品。
尤其到了2026年6月,利率下行这件事越来越明显。内地分红险演示利率在2026年6月30日后将从3.9%下调到3.5%,不少人自然会把目光转到香港保险。
不过我还是那句话,买港险别光听销售怎么讲,数字要一层一层看。
今天我们就只聊一个核心问题:同样是5年缴费、年交10万,盛利2和星河尊享2,到底差在哪。
先把测算前提讲清楚:都是5年交、年交10万
咱们先把规则讲明白,再聊产品好坏。
这次对比的前提是:两款产品都按5年缴费、每年交10万来看。也就是说,总投入是50万。
在这个前提下,有一个点很多人容易忽略:前7年,永明「星河尊享2」的退保收益和IRR表现,是优于安盛「盛利2」的。
这个结论可能跟不少人的直觉不一样。
因为很多人一提到盛利2,第一反应就是长期预期收益高。但产品不能只看后面几十年的演示数字,前期现金价值也很重要。
如果你的钱不一定能长期放,或者未来几年有可能要动用,那前7年的表现就不能轻轻带过。
说白了,盛利2不是从第一天开始就全面领先。它真正的优势,主要是在中长期以后逐步体现出来。
星河尊享2则更像是前期节奏更稳一点,尤其在早期退保收益上,给人的安全感会更强。
盛利2的优势在中长期:第30年含分红IRR到6.5%
如果不提领,只看长期持有下的含分红收益,盛利2的优势就比较明显了。
素材里的数据是:安盛「盛利2」在第30年含分红IRR达到6.5%。
而永明「星河尊享2」要到第50年,含分红IRR才达到6.5%。
这中间差了20年。
这个差距不小。
因为储蓄险里的IRR不是简单看某一年数字,而是看资金复利增长的节奏。盛利2在第30年就能达到这个水平,说明它的长期预期收益释放更早。
如果你本来就准备把这笔钱放二三十年以上,比如做子女教育后备、家庭长期现金池、养老储备,盛利2的这个特点就比较有吸引力。
不过这里我也要提醒一句:这里说的是含分红IRR。
含分红,就意味着里面有非保证部分。它不是银行存款,也不是写死在合同里的确定收益。
我测港险只认实锤数据,但分红险的“实锤”,要分清楚保证和非保证。演示收益可以参考,但不能当成未来一定发生。
所以盛利2的逻辑是:如果未来分红实现得比较理想,它的中长期预期收益会更强。
但如果你特别看重确定性,那就不能只盯着6.5%这个数字。
星河尊享2赢在保证部分:13年保证回本
再看保证收益,这一段星河尊享2就明显更好。
数据里写得很清楚:永明「星河尊享2」保证复利可达1%,并且13年保证回本。
而安盛「盛利2」这边,需要25年才能保证回本,长期保证IRR为0.23%。
这就是两款产品最本质的差别之一。
盛利2把更多空间放在预期分红上,所以长期演示数据更漂亮。
星河尊享2的保证部分更扎实,所以哪怕不看非保证分红,它的底层确定性也更强。
这里我会建议你换个角度看:
如果你买港险,心里最在意的是“最差情况下我大概什么时候回本”,那星河尊享2的13年保证回本,确实更舒服。
但如果你能接受保证部分弱一些,愿意用更长持有期去换更高预期收益,那盛利2的结构就更符合你的需求。
这不是谁一定压倒谁的问题。
而是你更在意“上限”,还是更在意“底线”。
尤其对第一次接触港险储蓄险的朋友,我一般会多问一句:这笔钱你是不是真的能放很久?
如果答案是“不确定”,那保证回本时间就要重点看。
如果答案是“这就是一笔长期不用的钱”,那中长期含分红IRR才更有参考价值。
拉到80年看:两款总退保金都接近6820万
再把时间拉长一点,看一个超长期场景。
数据里显示:两款产品持有到80年时,含分红总退保金都接近6820万。
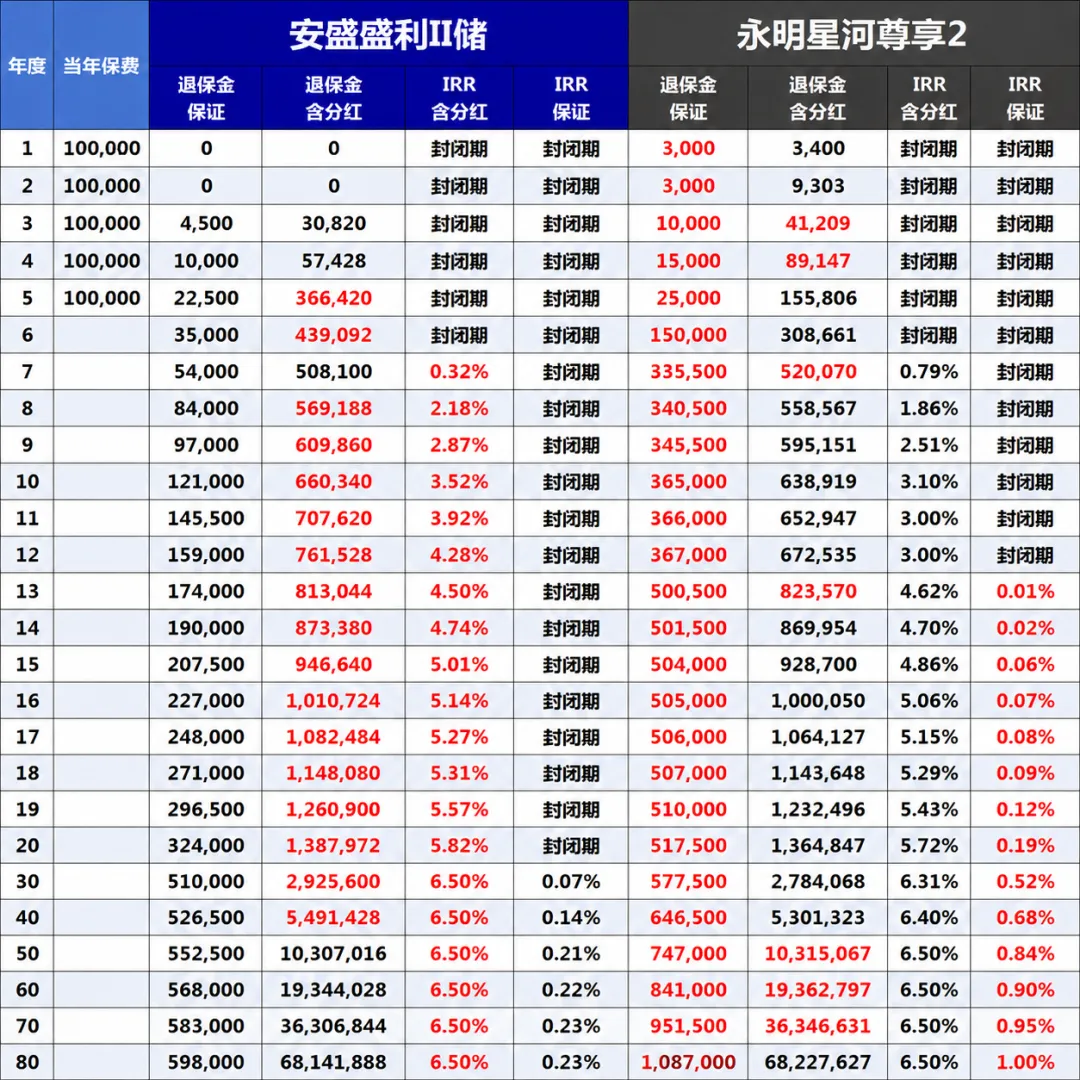 两款储蓄寿险收益对比表
这个数字看起来很惊人,但我不建议你只盯着6820万。
因为80年这个周期,本身就已经不是普通家庭“自己用钱”的视角了,更偏向传承、长期财富池、跨代安排。
对大多数人来说,30年、50年的现金价值变化,反而比80年的终点数字更实用。
而且这里仍然是含分红总退保金,里面包含非保证部分。
所以我会这样理解这组数据:
盛利2和星河尊享2在极长周期下,最终含分红总退保金都能来到相近水平。
但它们到达这个结果的路径不一样。
盛利2的特点是中长期预期收益释放更快;星河尊享2则是前期和保证部分更稳。
买产品时,别只看终点差不多,就认为过程也差不多。
保险产品最重要的,不只是最后能到哪,还包括中间每一年你有没有现金价值安全感、有没有提领需求、有没有可能提前退保。
到底怎么选:看你更在意上限,还是底线
如果只用一句话概括,我会说:
盛利2预期收益占比更高,星河尊享2稳定性更强。
更具体一点:
如果你看重中长期预期收益,能够接受非保证分红带来的变量,而且这笔钱本身就是准备长期放的,那盛利2更值得重点看。
尤其是在第30年含分红IRR达到**6.5%**这个节点上,它确实比星河尊享2更早进入高收益区间。
但如果你更在意保证利益、早期退保表现,或者你不希望回本周期拉得太长,那星河尊享2会更稳一些。
它的13年保证回本和1%保证复利,对保守型家庭来说,是很有意义的。
这里还有一个现实背景。
2025年香港保险业毛保费总额达到8270亿港元,同比上升29.7%;新单总保费3309亿港元,同比增长50.6%。内地访客对港险的需求,确实在持续升温。
但需求热,不代表每款产品都适合你。
没有最好的产品,只有最适合你的方案。
盛利2更像是追求长期预期表现的人会喜欢的产品;星河尊享2更像是希望底层确定性更强的人会安心的产品。
如果你是短期资金,或者未来十年内可能要频繁用钱,这两款都要谨慎看,不要只被长期演示收益吸引。
如果你是长期资金,而且已经想清楚了美元资产、家庭传承、养老现金流这些问题,那它们才有比较价值。
我的建议是,先别急着问“哪款收益最高”。
你可以先问自己三个问题:
- 这笔钱能不能至少放十几年以上?
- 我更能接受非保证分红波动,还是更在意保证回本?
- 我未来是自己用钱,还是更偏向家庭长期传承?
这三个问题想明白了,盛利2和星河尊享2的选择,其实就会清楚很多。
大贺说点心里话
港险储蓄险不是只比一个IRR数字,投保渠道、方案设计、缴费节奏都会影响最后体验。你如果已经在看盛利2或星河尊享2,可以先把自己的资金周期和需求讲清楚,再去比怎么买更合适。