很多朋友纠结,到底买居民医保,还是职工医保?我用重庆本地政策跟你讲明白。
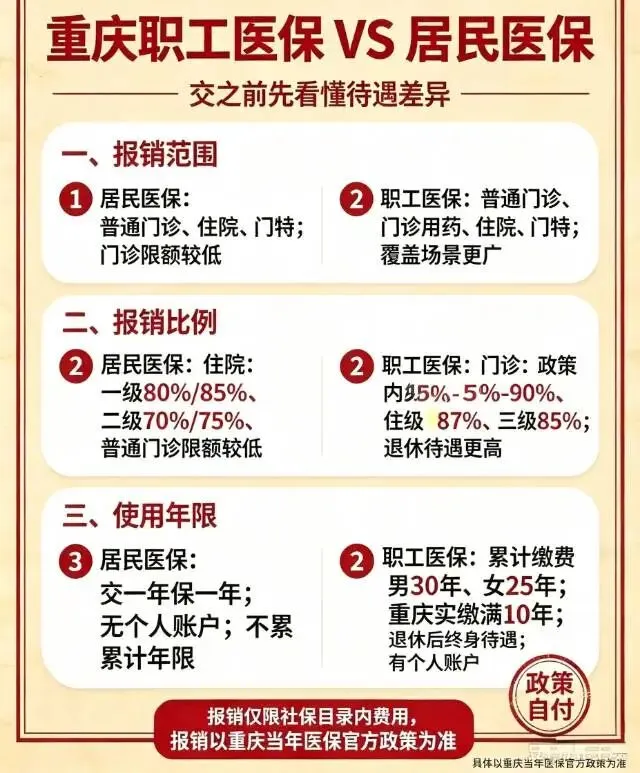
首先说城乡居民医保:
✅优点:便宜,一年一缴费,压力小;不管年龄大小、有没有慢性病,都能参保。住院可以报销,也有门特、普通门诊待遇。
❌缺点:交一年保一年,不累计年限,没有个人账户。报销比例偏低,三级医院一档只有50%、二档55%;普通门诊额度很低,一年就几百块。适合:预算有限、短期过渡、老人小孩。
再讲职工医保:
✅优点:门诊、住院、门特都能报,报销比例更高。在职职工三级医院住院报85%,退休后最高95%;有医保个人账户,卡里的钱可以买药、门诊结算。累计缴满男30年、女25年,并且在重庆实际缴费满10年,退休之后不用再交钱,终身享受医保待遇。
❌缺点:费用贵很多,按月缴费;断缴次月就暂停报销;参保有条件(单位参保,或者以灵活就业身份自己交)。适合:上班人群、预算充足,想要长期医疗保障的人。
✅重庆医保对比案例(通俗易懂,重庆真实政策)
场景:重庆某三甲(三级)医院住院,总花费20000元;其中社保目录内可报销费用15000元,目录外自费5000元(自费药、耗材,医保一分不报)
三级医院起付线:职工医保在职880元;居民医保一档800元,居民医保二档800元
①在职职工医保(三级医院报销85%)
可报销部分:(目录内15000 − 起付线880)×85% = 11992元
👉医保报销:11992元
👉自己总共掏:20000 − 11992 = 8008元
补充:职工医保还有个人账户,平时买药、门诊看病可以刷卡里的钱;缴满年限退休后终身享受医保。
②居民医保一档(三级医院报销50%)
可报销部分:(目录内15000 − 起付线800)×50% = 7100元
👉医保报销:7100元
👉自己总共掏:20000 −7100 = 12900元
③居民医保二档(三级医院报销55%)
可报销部分:(目录内15000 − 起付线800)×55% = 7810元
👉医保报销:7810元
👉自己总共掏:20000 −7810 = 12190元
✅重点总结
同样2万总花费,职工医保比居民一档,多报销接近4900元。
⚠️特别提醒:
1. 目录外自费的5000元,不管职工医保还是居民医保,全部自己承担,医保不报销。这就是为什么我们还要商业医疗险。
2. 缴费成本差距很大:居民医保一年几百块;职工医保灵活就业一年要三千多。
3. 职工医保最大的长期价值:缴够男30年、女25年(重庆本地实缴≥10年),退休之后不用继续交钱,终身享受医保待遇。居民医保是交一年保一年,到老了也要年年缴费。
⚠️最重要的提醒:
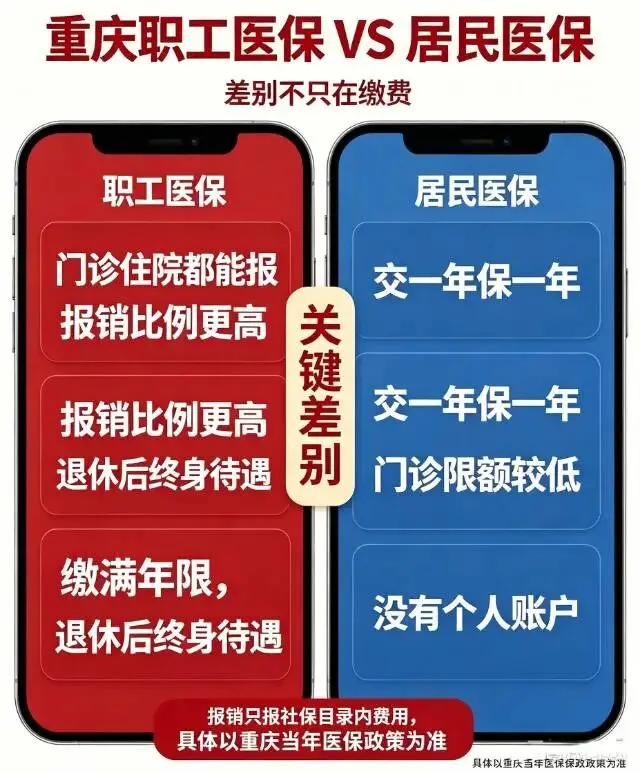
不管是居民医保还是职工医保,报销都只针对社保目录内的费用,自费药、目录外的项目,都需要自己承担。
医保只是基础保障,两种医保都不能全额报销大病花费,这就是商业医疗险、重疾险的补充意义。
👉简单帮你判断怎么选:
1. 预算有限、孩子、老人,或者暂时经济紧张 → 优先居民医保,先把基础保障兜住。
2. 有稳定收入,打算长期规划退休后的医疗待遇,经常要看门诊、慢病用药 → 优先职工医保(灵活就业也可以参保)。
3. 两个医保不能重复报销!不要两边同时交,报的时候只能选其中一份。
