县域童装如何逆势突围?为解码“大小孩”的长期主义,销售与市场记者对话“大小孩”童装创始人陈硕。
问:“大小孩”这个品牌名称是如何来的,有什么特殊含义?
陈硕:“大小孩”的诞生,首先瞄准的是12-15岁“半大孩子”的穿衣痛点。这个年龄段的孩子身高已经接近成人,但体态还没有完全发育成熟,穿成人服饰显得老气、版型不合身,穿传统童装又尺码偏小,市场上缺少适配的服装,这是实实在在的消费缺口。另一方面,品牌名也服寄托了我个人的心态。我今年五十多岁,但始终保持年轻的处事心态。在我看来,只要保有一颗年轻的心,无论年纪多大,都可以是“大小孩”,这也是品牌名字背后的一层寓意。
问:品牌早期在周口项城的发展经历了哪些关键阶段?
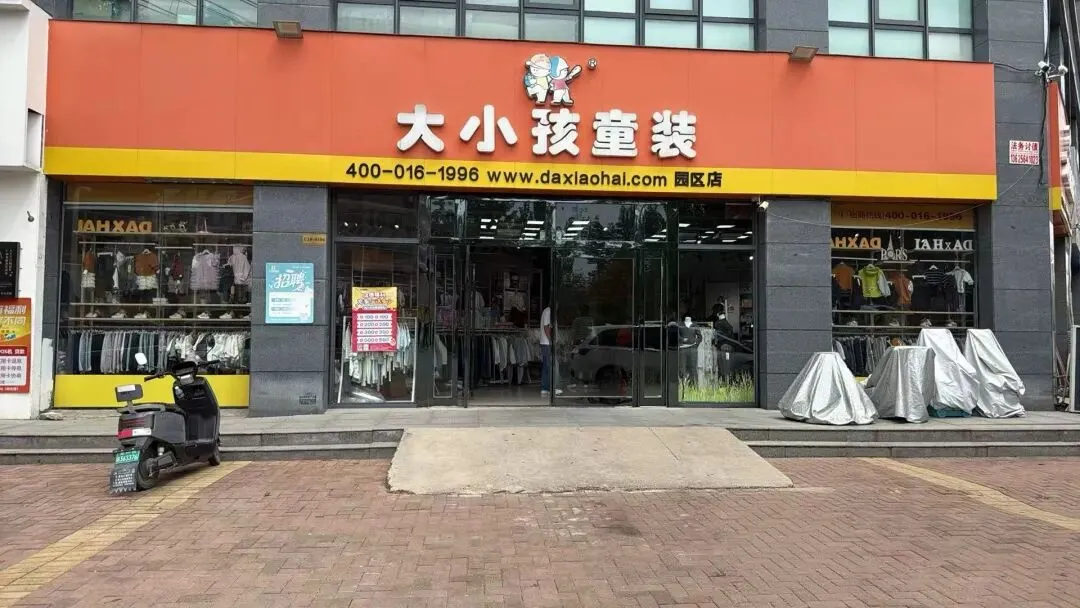
陈硕:1996年,我在周口项城开出了品牌第一家门店。1998年,我们推行“不搞价、明码标价”的经营策略,一改当地童装市场议价还价的传统模式,门店经营效率得到明显提升。
2002年,我们在项城北大门开设一家200平方米的大店,当年门店销售额就达到300多万元,发展到峰值时,单店年销售额突破1000万元。在项城发展的鼎盛时期,“大小孩”两家门店年销售合计超2000万元。即便我们在当地拥有较高的市场份额,周边依旧有20-30家童装店共存,形成了良性的市场共生生态。
问:品牌目前的区域扩张战略是什么?为什么坚持不出河南?
陈硕:我们始终坚持“立足河南、扎根河南”的发展思路,在门店规模达到1000家之前,不会向外省扩张。门店布局采用“填空白、连成片”的地毯式发展模式。
倘若在外省零散开店,单店生存能力偏弱,管理成本也会居高不下。我们以县域为单元补齐区域空白点位,推动门店连片布局、抱团发力,实现资源互通、物流共享、管理协同。这种高密度的区域布局,既能大幅压降运营、仓储调货、人员管理等综合成本,也能够在河南市场沉淀根深蒂固的用户认知,让品牌抵御市场波动、对抗行业风险的能力,远胜于零散布点的同行。
问:目前的门店经营模式是直营还是加盟?对合作伙伴有哪些具体要求?
陈硕:“大小孩”以直营作为基础示范,直营门店占比约10%,其余门店全部采用联营模式。我们严格筛选合作伙伴,坚决拒绝投资型、合伙型、兼职型以及投机型合作者。
我们联营的规则很清晰,货品由品牌方统一供给,合作方负责提供门店场地与人员人力,双方按照销售比例进行分成,库存风险全部由品牌方承担。
我们划定了明确的准入红线:第一是投资型合作者,只出资不参与经营,但童装属于微利行业,很难支撑纯投资回报,我们要求合作人必须亲自守店、亲身参与门店运营。第二是合伙型合作者,多人合伙经营很容易产生内部矛盾,门店成功率很低,原则上不予接纳。第三是兼职型合作者,比如本身有工作、或者已经经营其他生意的人,童装业务必须全身心投入,不能一心二用。第四是投机型合作者,抱着短期暴富心态的人并不适配童装这种需要细水长流积累的行业。
整体来看,我们的合作申请拒绝率高达80%-90%。宁可空白不开店,绝不降低合作门槛。
问:供应链方面,品牌采用自主生产还是外部采购?为何坚持买手制、不做自主研发?
陈硕:我们全程采用成熟的买手制供应链模式,不自主设计、不建厂生产,而是整合全国优质供应链资源,择优选款、取百家之长。
我始终认为,零售行业讲究术业有专攻:设计工作室专注款式研发、生产工厂专注精工制造、品牌方专注终端运营与用户服务,各环节专业分工、高效协同。
相比之下,自主研发模式投入大、周期长、库存风险高,且容易受设计师个人审美局限,出现款式脱离市场、主观偏差严重的问题。而买手制最大的优势,就是灵活高效、贴近市场,能够快速捕捉流行趋势、贴合消费者真实审美,用更低风险、更高适配度的货品,适配县域市场的持续变化。
问:线上业务是如何开展的?是否布局传统电商?
陈硕:我们在2008年就尝试过电商,但并没有深度投入。现在传统电商红利期已经过去,入局的获客成本居高不下,也和我们自身的长期发展战略不匹配。与其追赶电商的末班车,不如深耕线下,把线下基本盘筑牢做实。
我们搭建了一套“公域引流、私域沉淀、复购留存”的轻量化线上运营体系。借助抖音本地生活、小红书这类公域渠道,精准触达本地家庭消费群体,把线上流量全部导入线下门店私域做深度经营。
依靠长期精细化的会员运营,我们沉淀起扎实的用户底盘。目前品牌注册会员超200万,其中年复购4次以上的核心活跃会员达到38万。
专家点评:
鞋行业品牌战略咨询专家、上海良栖品牌管理有限公司创始人程伟雄:河南作为人口大省,庞大的人口基数与持续释放的消费潜力,为童装市场提供了坚实的底层支撑。在此基础上,“大小孩”童装依托高密度连片开店策略形成品牌辐射力与规模效应,这也是深度渗透下沉市场、构建区域竞争壁垒的关键路径。
同时,品牌坚持亲民的价格定位,匹配县域家庭消费能力,进一步夯实用户基础。
此外,买手选品模式的最大优势,是跳出单一工厂的产品局限。买手团队奔赴国内各个童装产业带选品,整合多方供应链货品,结合河南本地消费者的特点重新组合货品,贴合省内市县市场的审美、面料偏好与价格承受能力,实现货品供给和本地消费需求的精准匹配。
这正是“大小孩”能够穿越行业波动、稳坐河南童装标杆的核心密码,也是所有下沉实体品牌突破内卷、实现长青增长的终极路径。