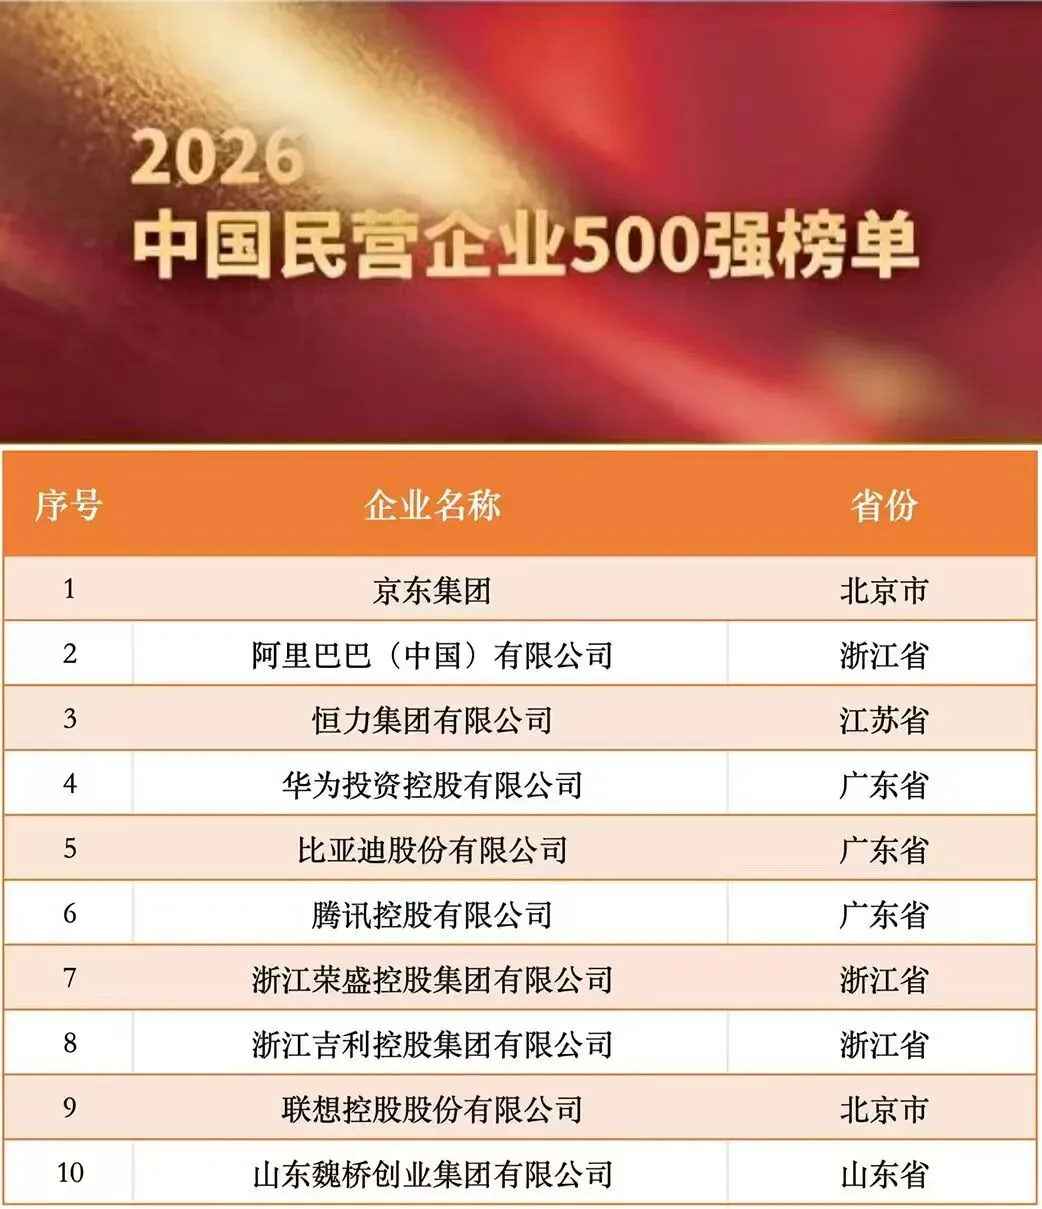
近期,全国工商联发布“2026中国民营企业500强”名单出炉,榜单排名依据是什么?为什么一些耳熟能详的企业没能跻身前十?榜单背后,又藏着我国民营经济哪些变化?
来源:中华工商时报
“铁打”的前三
这次“民企500强”榜单,是基于对全国6350家营收超10亿民营企业的调研,排名依据是2025年的营业收入。
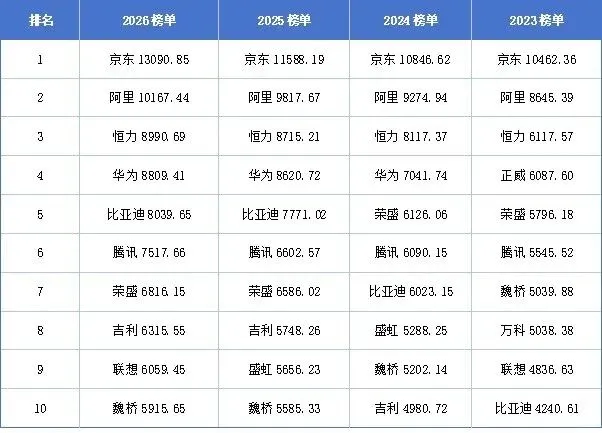
如果把近四年的“榜单前十名”放在一起来看,会发现一些有意思的现象。
单位:(亿元)
为什么前三名“焊死”位置?
四届下来,前三名席位保持不变——“京东、阿里、恒力。”并不是说这三家每年都高速爆发,而是它们分别构建起了很难被短期周期冲击的营收底盘。
来源:京东官方门户网站
京东的稳定来自“重资产自营贸易模式”。与只统计佣金广告的平台型企业不同,京东自营商品采购、销售会全部计入营收,这套模式天然能撑起营收基本盘,此外,京东全国仓储物流形成了履约壁垒,消费市场无论冷热,商品周转的基本盘始终存在,哪怕利润波动,营收体量很难被轻易甩开。
来源:AI生成
阿里巴巴则背靠国内庞大的消费商业大盘,平台服务、零售、云计算等多元业务托起了营收,即使增长放缓,但国内消费与企业数字化的基本盘足够大,足以支撑万亿级营收底座。
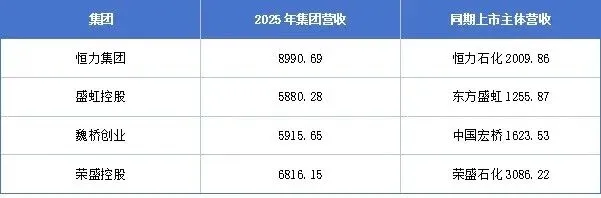
而对于大家来说相对陌生的恒力,靠的则是重化工全产业链带来的抗周期能力。
 来源:网络
1994年,恒力在苏州起家做纺织,2019年建成2000万吨炼化一体化项目,从原油炼化、PTA到化纤纺织,完整打通整条工业链条,即使上游原材料波动,也可以被下游生产环节消化对冲,哪怕化工行业周期性下行,整条产业链流水依然可以维持庞大规模,而这也保证了营收底盘的稳固。
和恒力相似的还有荣盛、魏桥。恒力从原油做到聚酯,荣盛从原油做到化纤,魏桥从电厂做到铝材,它们的一体化布局,既是成本护城河,也是营收放大器。
单位:(亿元)
换掉的不只是万科
变动是从第四名开始的,最具代表性的案例就是万科。
来源:AI生成
2023年的榜单上,万科还以5038.38亿元排在第8位,之后直接跌出前十没能回来。但是,这绝不只是万科一家企业的问题,更像是“一个时代增长模型的退场”。
过去房地产行业的做大逻辑很清晰,土地红利、高杠杆高周转,通过拿地、开工、销售,直接转化为企业营收,在行业上行周期,很容易催生出几千亿、上万亿规模房企。
但这套模式的底层前提是房价持续上涨、融资宽松。随着行业逻辑的逆转,三道红线约束杠杆,新房市场总量见顶,购房者预期改变,房企不能再靠借钱疯狂扩规模。房企从追求“销售规模最大化”转向“保现金流、降负债”,主动收缩拿地、缩减开工,直接带来营收规模大幅缩水。
万科跌落前十,其实也证明了,房地产已经不再是拉动民营经济规模增长的主力赛道。地产腾出来的榜单空位,不会再交给新的房企,而是向其他实体制造业让渡。
第四名到第十名这个区间,企业大多处于“强周期赛道、新兴赛道,受行业景气度影响较大”。没有像前三那样拥有近乎刚性的底盘,行业上行就冲上前十,周期下行就滑出榜单,因此席位持续轮换。
新能源汽车接棒,成为新的规模增长引擎。
和地产的退潮形成鲜明对照的,是以比亚迪、吉利为代表的汽车制造企业,在榜单中一路向上。
来源:网络
比亚迪从2023榜单第10位攀升到2026榜单第5位,三年营收近乎翻倍。吉利也从2025年榜单开始逐步站稳第8,成为上升势头最猛的力量之一。
它们的崛起,有两层核心驱动。
第一是国内新能源汽车行业的产业爆发。汽车本身就是万亿级赛道,单车价值高,产业链条长。国内完成新能源车技术突破之后,国内渗透率快速提升,同时出口爆发式增长,内外两个市场同时打开,直接带动整车企业营收快速膨胀。
第二是企业内部的垂直整合。比亚迪把电池、电机、电控、整车制造攥在手里,完整产业链不断放大营收规模,吉利完成全面新能源转型,银河、极氪等产品线打开销量与产品结构,同时保留燃油车作为缓冲,抗风险能力变强,营收持续抬升。
规模只是门票
一张榜单,一场位次轮换。
我们不能忽视的一点是,营收不等于盈利。2026民企500强的营业收入总额近45万亿元,比上年增长4.35%。净利润总额1.83万亿元,增长1.31%。
一方面,存量市场竞争加剧,大量行业陷入“以价换量”。
当前,国内很多行业已经告别了增量扩张,进入存量博弈阶段。市场总需求没有爆发式增长,如果各家企业都在持续扩产能,为保住市场份额、维持工厂开工率,企业会选择压低产品价格换取销量,出现“增产、增收,但不增利”的现象。
比如,新能源汽车价格战、炼化化工产能过剩都是典型案例。化工品开工率回落,行业甚至要商议联合减产。销量、营收保住了,但产品价差不断收窄,利润被激烈竞争吞噬。
大家不是不想赚钱,而是不敢涨价。一旦涨价,市场份额就会被同行抢走。这也就导致了,规模保住了,利润空间却在被不断挤压。
另一方面,旧赛道出清拖累整体利润,新旧行业正在完成交替。
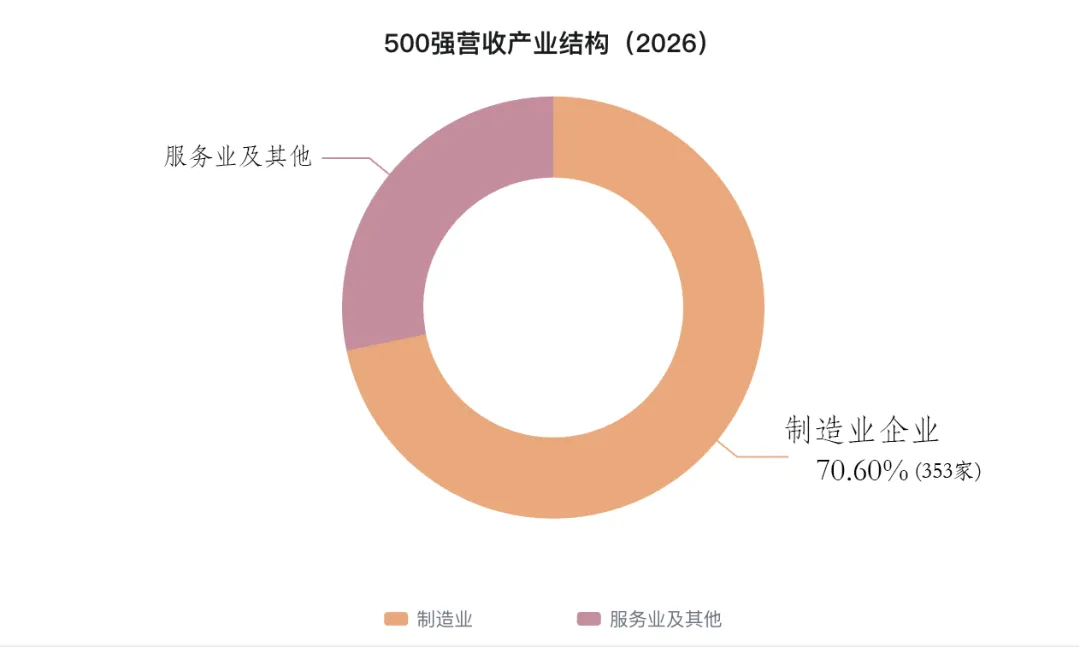
榜单数据也可以显示,制造业是利润的压舱石。
500强里,制造业企业数量超七成,营收32.22万亿,增速8.73%。净利润1.09万亿元,增速高达13.43%,在总体增速放缓背景下,实体制造业盈利能力逆势提升。
整体利润增速低迷,内部是显著的结构性分化。
一边是地产等旧赛道利润收缩,另一边新能源、高端制造的利润在向上,但新兴产业体量还不足以完全对冲旧赛道的利润下滑。一降一升之间,就出现了“总营收上涨,但整体利润原地踏步”的情况。
第三,重资产转型,企业把大量当期收益投入未来。
500强里,企业合计研发投入达1.26万亿元,这也证明了今天的利润没有涨上去,一部分钱,并没有消失,而是花在了面向未来的投入上。
很多企业的高投入,既是主动布局,也是生存的被动选择。
比如,像新能源汽车、半导体设备、新材料这类企业,技术迭代速度快,停止研发投入就意味着很快被市场淘汰。
再比如,重资产制造业的产线升级、新基地建设、设备改造,同样要消耗资金,厂房、设备、技术研发,都会直接侵蚀当期账面利润,但这些投入会沉淀为技术、产能、供应链能力,构筑起企业中长期的核心竞争力。
面向未来
一张民企 500 强榜单,既是中国民营经济体量的成绩单,更是时代更迭的一面镜子。
曾经,靠铺摊子、扩产能就能做大又做多赚,而今规模不再是制胜筹码,仅仅是参与赛场的入场券。赛道之间的冷暖交替、企业之间的利润分化都在诉说同一个事实——商业竞赛早已告别“比体重”的阶段。
比起营收报表上亮眼的数字,技术壁垒带来的定价权、持续的研发投入、抗住周期波动的产业链韧性,才是一家企业穿越潮起潮落的真正底气。
“做大”已不再是唯一目标,“强和健康”,将是中国民营企业面向未来的真正必答题。