当前位置:首页>排行榜>*ST华鹏生死倒计时:一家中国500强, 救不活一只14亿的壳?(上)

*ST华鹏生死倒计时:一家中国500强, 救不活一只14亿的壳?(上)

  • 更新时间 2026-10-09 10:24:23
*ST华鹏生死倒计时:一家中国500强, 救不活一只14亿的壳?(上)

前言

山东荣成,胶东半岛最东端。

这里曾走出过一家明星企业——华鹏玻璃。2015年上市,号称"日用玻璃第三股",风头一时无两。

11年后,它变成了*ST华鹏。

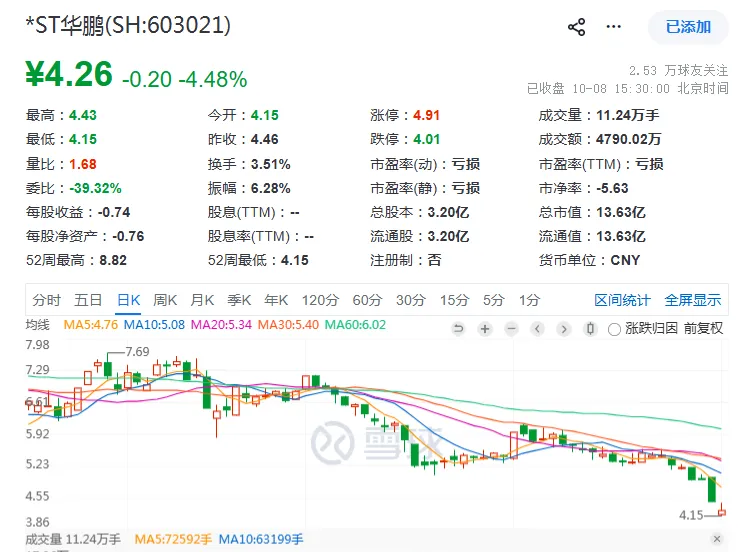
截至2026年10月8日收盘,股价4.26元,总市值13.63亿。归母净资产-2.42亿,逾期债务8.02亿,资产负债率112.27%。

而它的实控人,是总资产256亿、年营收700亿的中国企业500强——海科控股。

入主整整三年。没注入一分钱资产,没给一分钱支持,反而把公司推到了退市悬崖边。

2026年只剩最后3个月。如果年末净资产还是负数,*ST华鹏就要跟A股说再见了。

海科控股,到底在等什么?

一

从玻璃小厂到上市公司

要理解*ST华鹏今天的处境,得从它的出身说起。

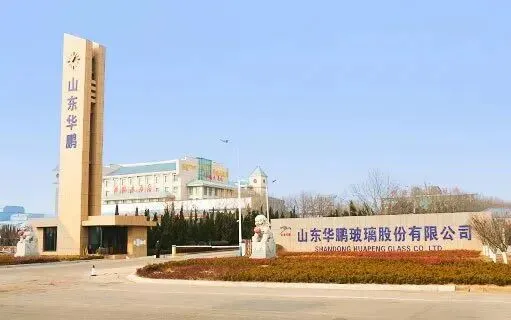
2001年12月,山东华鹏玻璃股份有限公司在荣成石岛成立。这里是胶东半岛最东端的海滨城市,也是中国日用玻璃产业的传统聚集地。

创始人张德华,从一家地方玻璃厂起步,专注做中高档玻璃器皿和玻璃瓶罐。

巅峰时期,华鹏玻璃是行业里的明星:

2013年获评"企业信用评价AAA级企业"

拥有"中国驰名商标"

多次入选中国建筑装饰行业百强

日用玻璃制品产能约20万吨

2015年4月23日,华鹏玻璃在上交所主板挂牌上市,发行价8.73元/股。

它成为中国日用玻璃行业继山东药玻、安徽德力之后的第三家上市公司。

张德华为荣成市第二家新上市公司鸣锣。

一切看起来都很好。

但上市即巅峰。

从第二年开始,业绩就往下掉。2016年扣非净利润下滑,2017年起持续亏损。

为了找新增长点,公司开始了一连串"跨界折腾":2019年,花2.48亿现金收购天元信息55%股权,跨界地理信息测绘。交易对方承诺了业绩。结果天元信息2021年只赚了2100多万,远未达标。

叠加玻璃板块毛利率下降、计提减值,公司2021年巨亏3.65亿,创上市以来新低。

随着公司主业持续亏损,张德华面临巨大的资金链压力。

2019年11月,张德华与山东省国资委下属的舜和资本(现山东省绿色资本投资集团)签署股份转让协议,协议受让2695万股(持股8.42%),完成后绿色投资合计持股16.48%。

张德华承诺放弃其表决权,绿色投资由此取得上市公司控制权,山东省国资委成为公司实际控制人。
二

中国500强入主:

5.52亿买壳,11亿重组梦碎

山东海科

到了2022年,张德华终于找到了一个"重量级"接盘方——山东海科控股。

海科控股什么来头?

中国企业500强(2022年营收701亿,排第327位)

中国民营企业500强(排第136位,山东民企第11位)

总资产256亿元,员工4500余人业务覆盖石化能源、新能源材料、生物医药、电子化学品

2022年10月21日,山发振兴、海科控股与张德华签署《债务重组协议》,海科控股受让山发振兴对张德华的债权,并受让张德华持有的7785.31万股(持股24.33%)。

杨晓宏

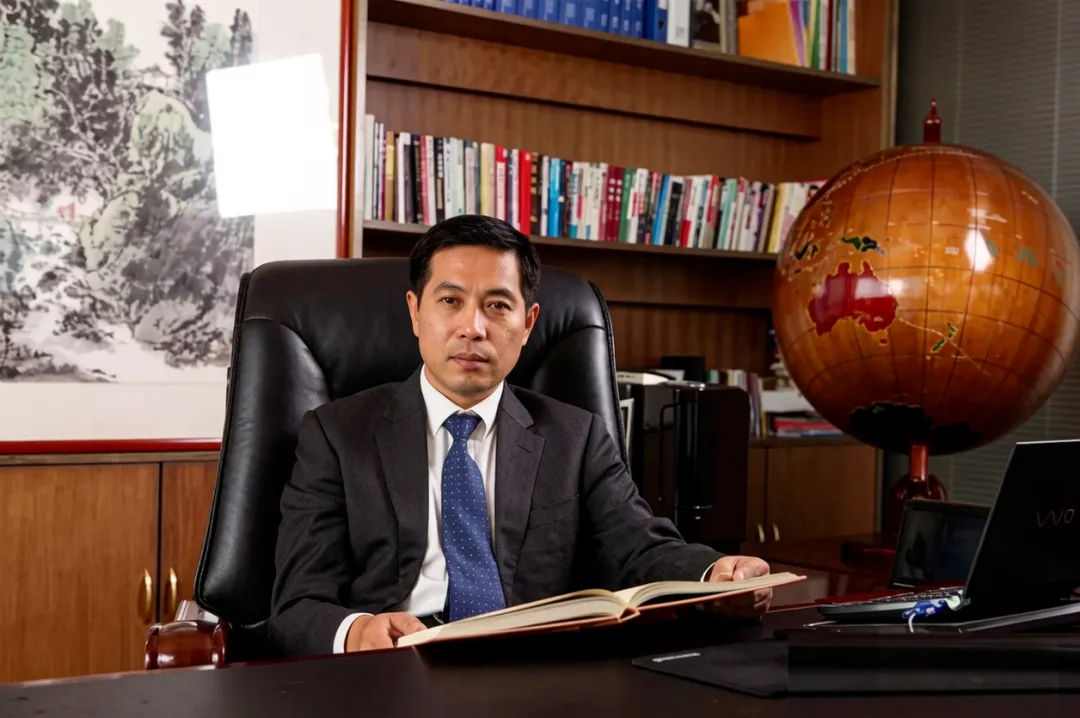
山东海科控股有限公司董事局主席、海科集团创始人杨晓宏,1965年生,东营区化工厂技术员出身,一路做到海科化工董事长典型的"优秀民企借壳上市"故事。市场一度充满期待。

2023年1月17日,股份完成交割。海科控股正式成为控股股东,杨晓宏成为实控人。

绿色投资(后更名为山东绿色资本)退居第二大股东,持股16.5%,实际控制人为山东省政府。

重组

入主才两个月,2023年3月,海科控股就抛出大手笔重组方案:

拟以发行股份及支付现金方式,收购海科控股旗下东营市赫邦化工有限公司100%股权,交易金额约11亿元,并募集配套资金。

赫邦化工是一家烧碱等化工企业。如果重组完成,山东华鹏将从传统玻璃制造转变为"玻璃+化工"双主业。

由于海科控股刚入主,这次交易构成重组上市(即借壳)。

然而,这个被寄予厚望的方案,推进近一年后戛然而止。

2024年3月,山东华鹏公告终止收购赫邦化工。理由未详细披露,市场普遍认为与借壳审核趋严、标的资产质量、玻璃板块持续亏损等因素有关。

三

财务体检:

资不抵债,8亿逾期债务压顶

*ST华鹏的财务状况,比数字看上去更严峻。

01

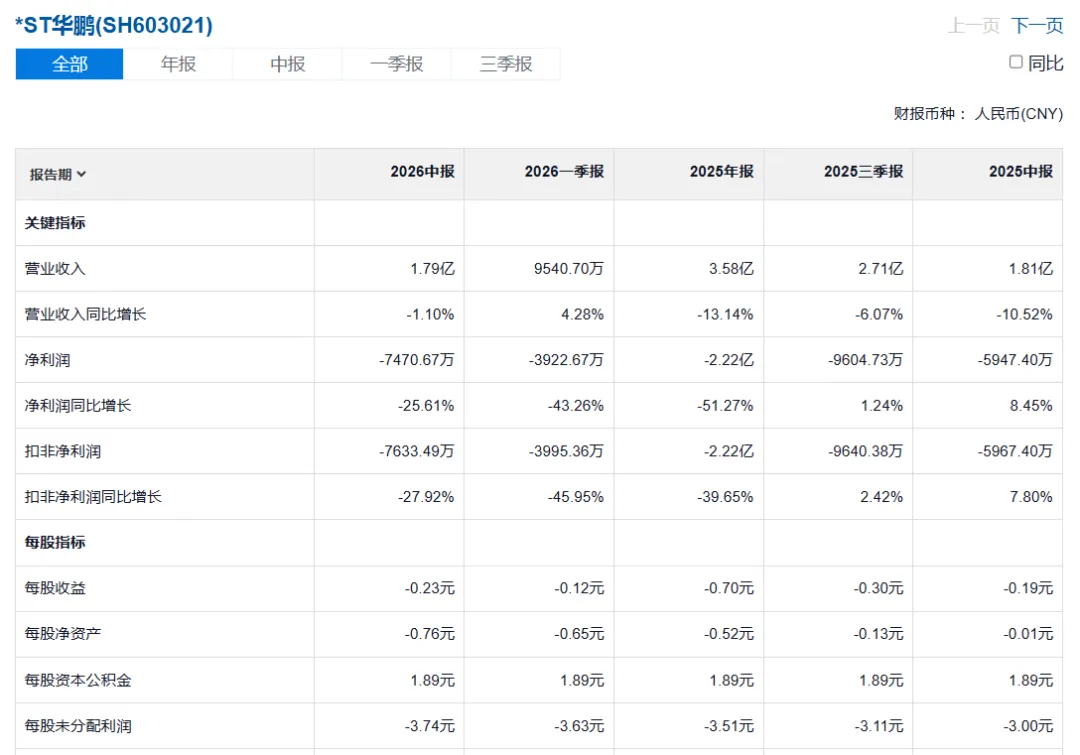
核心财务数据

2025年全年——营收3.58亿,归母净利润-2.22亿,归母净资产-1.67亿

2026年Q1——营收0.95亿,归母净利润-0.39亿,归母净资产-2.23亿

2026年上半年——营收1.79亿,归母净利润-0.75亿,归母净资产-2.42亿

2025年上半年——营收1.81亿,归母净利润-0.59亿

02

四个致命问题

数字背后有四个致命问题:

其一,净资产缺口在加速扩大。

2025年末归母净资产-1.67亿,2026年一季度恶化至-2.23亿,中报进一步扩大到-2.42亿。

半年间缺口扩大了45%。

2026年上半年亏损7470万,同比还扩大了25.61%。

亏损不仅没收窄,反而在加速。

其二,8亿逾期债务是悬顶之剑。

截至2026年6月30日,公司及子公司在关联方累计逾期有息债务本金约8.02亿元,对应逾期利息及违约金约2.23亿元。

仅这两项合计就超过10亿。而公司总资产才14.49亿。

其三,诉讼缠身,账户被冻。

山东发展绿色融资租赁起诉,请求偿还租金10亿元及利息违约金,并申请1.51亿元财产保全

济南舜腾弘投资起诉,涉案金额4.286亿元(债权转让合同纠纷)

子公司石岛玻璃银行账户被冻结210.57万元

石岛玻璃7000万元兴业银行贷款逾期

其四,累计未分配利润-11.23亿元。

公司上市以来的累计亏损已超过11亿。而总股本才3.2亿股——相当于每股累计亏损3.5元。

03

审计

审计意见同样亮了红灯。

北京中名国成会计师事务所对2025年报出具了带持续经营重大不确定性段落的无保留意见。

2026年4月30日,公司股票停牌一天。5月6日复牌后,简称由"ST华鹏"变更为"*ST华鹏"。

同时叠加了退市风险警示(净资产为负)和其他风险警示(连续三年扣非为负+持续经营存疑)。

如果2026年末净资产仍为负值,公司股票将被终止上市。

四

保壳路径:

经营自救为主,重组"暂未无方案"

与今年众多ST股票庭外重组+公开招募投资人的实质阶段不同,ST华鹏的保壳路径至今模糊不清。

01

核心财务数据

公司披露的保壳措施:2025年年报中,公司提出五大措施:

优化融资结构,缓解债务压力——推进企业重组、融资置换,降低财务费用

加强市场开拓销售力度——加大优势产品生产,拓展市场份额

加强产线资产运营管理,提高产能利用率——优化资源配置

成立清收清欠工作组——专职负责应收账款清收,对两年以上应收账款集中诉讼

加大资金筹措力度——协调当地政府和银行机构予以借款融资

这些措施,用一句话概括就是:靠自己慢慢熬。

02

重组进展

重组进展:"暂未形成确定方案"2026年8月31日,公司在投资者互动平台明确表示:"重组暂未形成确定方案和时间安排。"

这意味着:

没有庭外重组

没有司法预重整

没有公开招募投资人

没有明确的资产注入计划

没有债务豁免方案

距离年末净资产转正的生死线只剩3个月,公司连一个明确的保壳方案都没有。

海科控股的角色:缺位的"白马骑士"

最令人困惑的是海科控股的态度。

作为中国企业500强、总资产256亿的大型民企,海科控股入主三年:

5.52亿买了24.33%股权,目前市值约4.3亿,浮亏约1.2亿

11亿收购赫邦化工的重组方案终止

未对上市公司提供有效资金支持

未注入任何优质资产

上市公司8亿逾期债务中,大部分是关联方债务

海科控股是在等什么?还是已经放弃了?

市场有一个猜测:

海科控股2023年1月完成过户,到2026年1月已满3年。根据重组上市规则,实控人变更满36个月后,再注入资产可以规避借壳审核,通道更顺畅。

这可能是海科控股在等的时间窗口。

但问题是——上市公司等不起了。

如果2026年末净资产不能转正,股票将被终止上市。

到时候海科控股手里的股权价值将大幅缩水。

-未完待续 敬请期待-

数据来源:*ST华鹏(603021)2025年年度报告、2026年半年度报告、《关于实施退市风险警示并继续实施其他风险警示暨停牌的公告》、《关于子公司部分银行贷款逾期的公告》、《关于公司涉及诉讼的公告》、2026年半年度业绩说明会公告、上交所公告;海科控股官网、中国企业500强榜单、证券时报、上海证券报、中国经济网、新浪财经等。

以上分析基于公开信息整理,不构成投资建议。ST类股票退市风险极高,请审慎决策。

随机文章