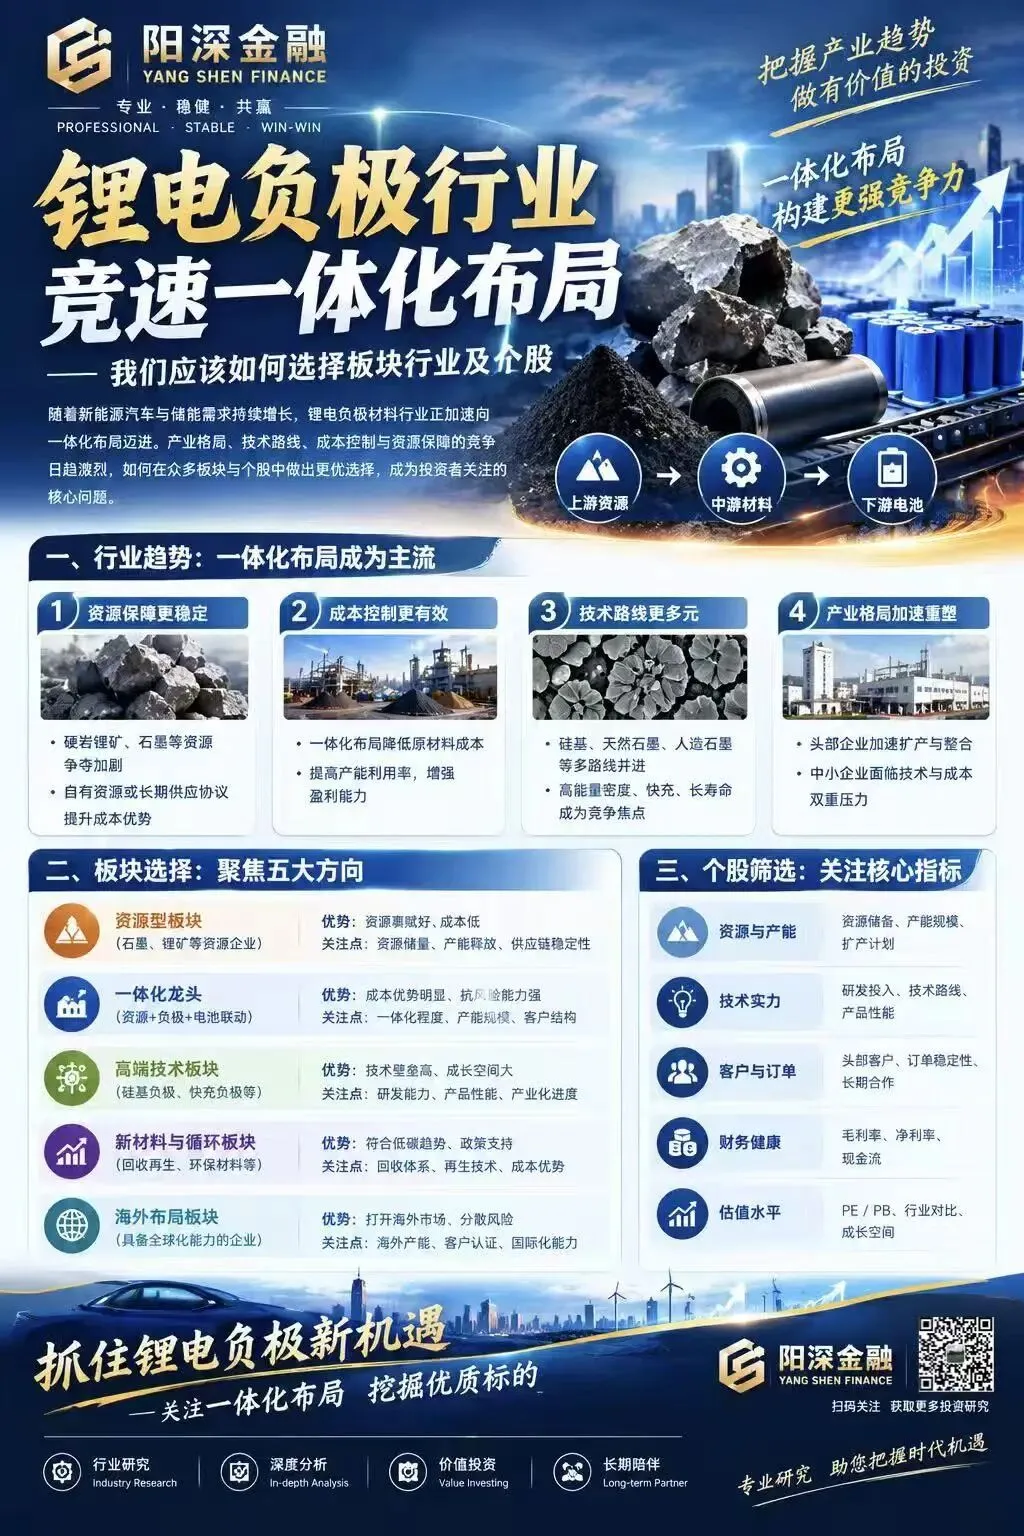
锂电负极行业当前处于 “需求高增 + 石墨化结构性紧缺 + 一体化降本竞速” 的阶段。
选择板块和个股,不能简单按“负极材料”一个标签买,而要按三条主线筛选:
有石墨化自给能力的一体化龙头
硅碳负极、快充负极等高端技术路线领先者
海外产能、低电价基地、头部客户绑定能力强的企业
一、先看行业主线:为什么“一体化”是胜负手?
负极材料行业表面看是产能竞争,实际当前最核心的卡点是 石墨化。
石墨化有几个特点:
是人造石墨负极制造中 最耗电、最重资产 的环节;
电费占石墨化成本约 60%;
石墨化加工费占人造石墨负极制造成本比重超过 40%;
2026年行业有效石墨化产能偏紧,代工价格上行;
委外加工比例越高,利润越容易被石墨化代工费侵蚀。
所以行业分化已经不再是简单的“谁产能大”,而是:
有石墨化自给能力、低电价基地、一体化成本控制能力、高端产品溢价能力的企业,才更有机会跑赢行业。
二、板块选择:优先选这三类负极细分方向
细分方向 选择逻辑 适合风格
一体化人造石墨负极 石墨化自给率决定成本优势,受益行业供需偏紧 稳健型
硅碳/硅基负极 高能量密度、半固态/固态电池、高端动力电池方向 成长型
快充负极 800V高压平台、超快充需求提升,产品溢价更高 主题成长型
如果只选一个主线,当前更优先看:
一体化人造石墨负极 + 石墨化自给率提升
如果愿意承担更高波动,可以叠加:
硅碳负极、快充负极、固态电池负极材料
三、个股筛选框架:不要只看产能,要看四个指标
建议用下面四个维度筛个股:
1. 石墨化自给率
这是当前最关键的指标。
石墨化自给率高:成本可控,利润更稳;
委外比例高:一旦代工费上涨,利润会被压缩;
有低电价地区产能:内蒙古、四川、云南、贵州等地更有优势。
重点看:
石墨化自供率;
是否有一体化基地;
是否布局低电价地区;
新增产能是否真正能落地,而不是只有规划。
2. 客户质量与订单稳定性
负极材料不是有产能就能卖出去,关键看是否进入头部电池厂供应链。
重点看:
是否绑定宁德时代、比亚迪、国轩高科、亿纬锂能、蜂巢能源、远景动力等头部客户;
是否进入海外客户供应链;
是否具备长单、季度议价、月度议价能力;
客户集中度是否过高。
例如,客户绑定强是优势,但如果单一客户占比过高,也要警惕议价和订单波动风险。
3. 产品结构是否高端化
普通负极材料容易陷入价格竞争,高端产品更有溢价空间。
重点看:
快充负极:4C、6C、800V平台适配;
高端动力负极:高容量、长循环、低膨胀;
高端储能负极:长寿命、低成本、稳定性;
硅碳负极:适配高能量密度电池、固态/半固态电池。
高端产品占比越高,越不容易被低价竞争拖垮。
4. 海外布局与全球化交付能力
海外布局已经成为负极企业的重要加分项。
原因有三点:
规避贸易壁垒;
就近配套海外电池厂;
提升海外高毛利订单获取能力。
重点看:
是否有海外产能;
海外收入占比是否提升;
是否通过海外客户认证;
海外项目是否真实推进,而不是停留在规划阶段。
四、重点个股观察名单
以下不是买入建议,而是按不同竞争定位整理的观察池。
公司 定位 核心看点
贝特瑞 全品类龙头 + 硅基负极领先 全品类覆盖,硅基负极技术积累深,海外布局推进,确定性较强
杉杉股份 规模龙头 + 一体化扩产 人造石墨规模优势明显,包头一体化基地推进,快充产品有量产交付能力
尚太科技 一体化成本龙头 全工序一体化能力强,石墨化自供率高,深度绑定头部电池客户
中科电气 快充负极特色企业 自研石墨化炉,快充负极具备差异化,但需关注项目节奏和产能释放
璞泰来 高端负极 + 设备协同 高端人造石墨、硅碳负极、设备协同布局,关注高端产品放量
孚日股份 硅基负极跨界转型 从电解液添加剂延伸到硅基负极,关注硅碳项目量产和客户验证
五、不同投资风格怎么选?
1. 稳健型:优先看一体化龙头
适合关注:
贝特瑞
杉杉股份
尚太科技
逻辑是:
行业景气度回升时,龙头更容易拿到订单;石墨化紧缺时,一体化企业利润修复更明显。
这类公司确定性相对更高,但弹性不一定最大。
2. 成长型:看硅碳负极和快充负极
适合关注:
贝特瑞
璞泰来
中科电气
孚日股份
逻辑是:
硅碳负极、快充负极代表下一代高能量密度和高倍率方向,如果产业化提速,估值弹性可能更大。
但风险也更高,主要看量产、客户验证、良率和降本进度。
3. 弹性型:看转型和细分突破
适合关注:
孚日股份
中科电气
其他硅碳、硬碳、新型负极材料公司
逻辑是:
如果硅基负极、钠电硬碳、新型负极材料出现订单突破,可能带来较大预期变化。
但这类标的波动更大,不能只看概念,必须看业绩兑现。
六、当前更建议的板块配置思路
如果做锂电负极板块,不建议单押一只股票,可以按“核心 + 弹性”配置:
核心仓位:一体化龙头
重点看:
贝特瑞
杉杉股份
尚太科技
这类公司更适合作为板块底仓,逻辑是规模、客户、一体化能力较强。
弹性仓位:硅碳 / 快充 / 新技术
重点看:
璞泰来
中科电气
孚日股份
这类公司弹性更大,但需要跟踪量产进度和客户验证。
回避方向:低一体化、低客户质量、纯规划产能公司
尽量谨慎看待:
石墨化完全依赖外协;
只有规划产能,没有实际投产;
客户认证不足;
主要靠低价竞争;
跨界进入但缺乏技术和资金实力。
七、需要重点跟踪的风险
锂电负极不是无风险高景气板块,主要风险包括:
石墨化紧缺缓解后,一体化溢价下降
如果2027年下半年至2028年新增石墨化产能集中释放,行业供需可能重新转松。
原材料涨价侵蚀利润
石油焦、针状焦、包覆沥青等价格上涨,会压缩负极企业毛利。
扩产过快导致价格战
一体化项目密集落地后,如果需求不及预期,可能出现产能过剩。
硅碳负极量产不及预期
硅碳负极虽然方向好,但成本、循环寿命、膨胀控制、客户验证仍需时间。
海外政策与贸易壁垒风险
海外建厂能规避部分风险,但也会带来资本开支、管理和本地化风险。
简化选择结论
如果只按一句话选:
优先选“石墨化自给率高 + 一体化基地落地 + 头部客户绑定 + 高端产品放量”的负极龙头。
更具体的排序思路:
稳健优先:贝特瑞、杉杉股份、尚太科技
成长优先:璞泰来、中科电气
弹性优先:孚日股份、硅碳/快充负极相关标的
⚠️ 以上为行业与个股筛选框架,不构成具体买卖建议。锂电负极板块受产能释放、原材料价格、下游需求和技术路线影响较大,投资前需结合估值、业绩兑现、资金面和个人风险承受能力综合判断。
更多理财知识请关注↓↓↓
阳深
18年专注低风险理财,银行存款,券商基金理财,期权,长按扫码加我