租房VS买房,到底该怎么选?成年人的安家答案,藏在理性里
在城市打拼的每个人,终究都会面临同一个终极选择题:是一直租房生活,还是咬牙买房安家?网上从来不乏两极分化的声音。有人说:租房自由自在,不用被房贷捆绑人生,日子轻松自在;也有人说:租房终究是漂泊,有房才算在这座城市真正扎根。其实租房和买房,从来没有绝对的对错、优劣之分。没有必须买房的人生,也没有一味躺平的租房。不同的人生阶段、不同的经济实力、不同的生活规划,对应着最适合自己的生活方式。今天抛开偏见与焦虑,客观拆解租房与买房的真实利弊,帮每一个在城市努力打拼的人,理清思路、从容抉择。
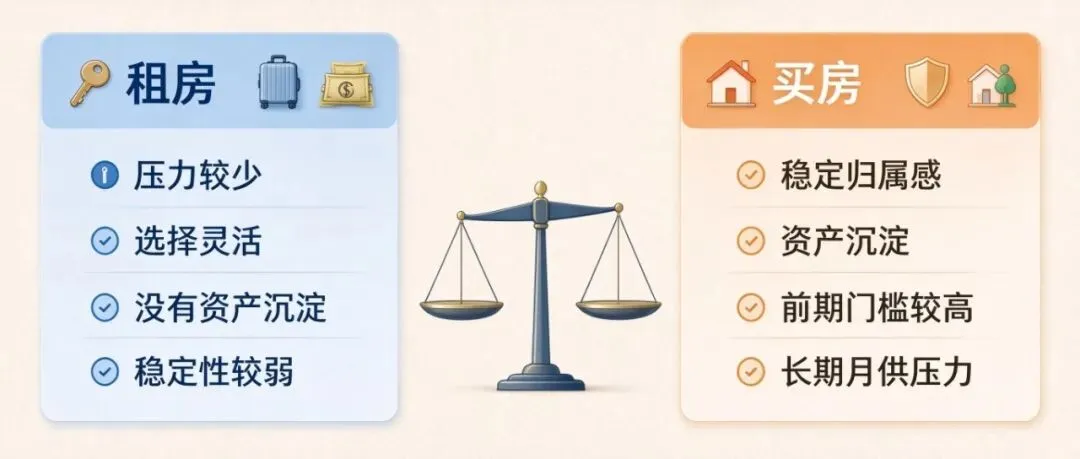
01租房:守住当下自由,轻装上阵打拼租房,是大多数年轻人踏入城市的第一选择,它最大的意义,是降低生活门槛,保留人生选择权。买房需要掏空积蓄凑首付、缴纳税费、维修基金,后续还要背负几十年房贷。而租房仅需每月支付小额租金,无需大额资金沉淀。手里充裕的现金流,可以用于自我提升、职业投资、储蓄应急,极大提升个人抗风险能力。年轻人职业变动大、发展方向不固定。如果工作调动、更换城市,租房可以随时换房、及时止损,不用面对房产抛售、税费亏损、交易周期长等难题,人生进退自如。房屋维修、物业大修、设施老化更换、房屋保值贬值的风险,通通由房东承担。居住成本透明,不用为房产的隐性开销焦虑。租房的安稳是暂时的。房东涨价、房屋出售、房东自住、租期到期,每一项变动都可能让你被迫搬家。频繁迁徙,很难在一座城市沉淀归属感。十几年房租累积下来,也是一笔巨额开支。但所有支出都是纯消费,无法形成个人固定资产,多年打拼,终究两手空空,没有留下任何兜底的底气。租来的房子,不敢随意装修、改造、布置,始终是“暂住”的心态。无法扎根社区、积累邻里人脉,落户、子女入学、养老兜底等权益,更是无法享受。
买房,从来不是单纯的消费,而是成年人最稳妥的自我沉淀与人生兜底。房子不止是钢筋水泥的居所,更是家人的避风港、生活的底气、未来的退路。有一套自己的房子,就意味着结束颠沛流离的生活。不用担心随时搬家,不用看房东脸色,可以按照自己的喜好装修布置,烟火归自己,四季皆安稳。对于家庭而言,房子是孩子成长的港湾,是老人养老的归宿。房贷看似是每月的固定压力,实则是变相的强制储蓄。房租是纯消耗,月供是资产积累。多年之后,租房一无所有,买房却能拥有一套属于自己的固定资产,可自住、可置换、可传承,是普通人最稳妥的财富沉淀方式。在城市发展中,落户安家、子女就近入学、社区配套福利、长期居住权益,大多与房产挂钩。买房,买的不仅是居住空间,更是一家人在城市立足的资格与保障。生活总有风雨,一套房产就是普通人最大的底气。遇到困境时,房产可以置换、抵押、出租创收,是普通人对抗生活不确定性最坚实的后盾。入门门槛高,首付、税费、装修都是大额支出,容易掏空短期积蓄;长期背负房贷,会固定每月支出,对现金流有一定要求;同时房产流动性较弱,紧急变现需要周期,存在一定的交易成本。1. 职业不稳定、短期大概率换城市、换赛道的年轻人;2. 现金流紧张,掏空积蓄买房后,无任何应急储备的人群;3. 暂无落户、上学等硬性刚需,更追求生活自由的人群。1. 工作稳定、长期定居本地,打算深耕发展的人群;2. 有家庭刚需,需要解决落户、孩子上学、安稳居住的家庭;3. 有一定积蓄,月供无压力,想要沉淀资产、扎根安家的人群。年轻的时候,租房是为了轻装上阵,奔赴更好的未来;成熟之后,买房是为了沉淀生活,守护家人安稳。不用羡慕别人早早买房,也不用安慰自己租房躺平。人生每个阶段都有对应的使命与选择,量力而行,理性抉择,就是最好的生活状态。租房,是为了当下的从容;买房,是为了长远的安稳。无论是哪种选择,认真生活、努力深耕,终能收获属于自己的人间烟火。我们始终坚信:安家没有标准答案,好房不该被埋没,置业不该有难题。深耕房产行业多年,我们看透楼市百态,懂买房人的焦虑,也懂卖房人的期盼。不制造置业焦虑,不盲目鼓吹买房,只做客观、真实、靠谱的房产分享。我们的主旨:让天下没有难卖的房子,让每一个人都能安心置业、从容安家。