上一篇介绍了众民保百万医疗2026臻选版,同系列还有一款众民保中高端医疗险2026。关于这两款产品,大家最常问的是:“这两个是什么关系?我到底该选哪个?”它们确实很像:同一家保险公司、同一个系列、同样免健康告知,都为部分身体有异常的人提供了投保选择。但保费不同,保障也不是简单地“便宜的少一点,贵的多一点”。今天这篇,我们不堆产品卖点,重点讲清楚:中高端版多花的钱,买到了什么?哪些人值得花,哪些人不必花?为方便阅读,下文将两款2026版产品简称为“百万臻选版”和“中高端版”。01 先给结论:最重要的差别,是就医选择
如果只用一句话概括:百万臻选版,侧重以较低预算应对公立医院普通部的大额医疗支出;中高端版,则进一步拓宽就医范围,并降低部分医疗费用的赔付门槛。
区别主要集中在三个方面:
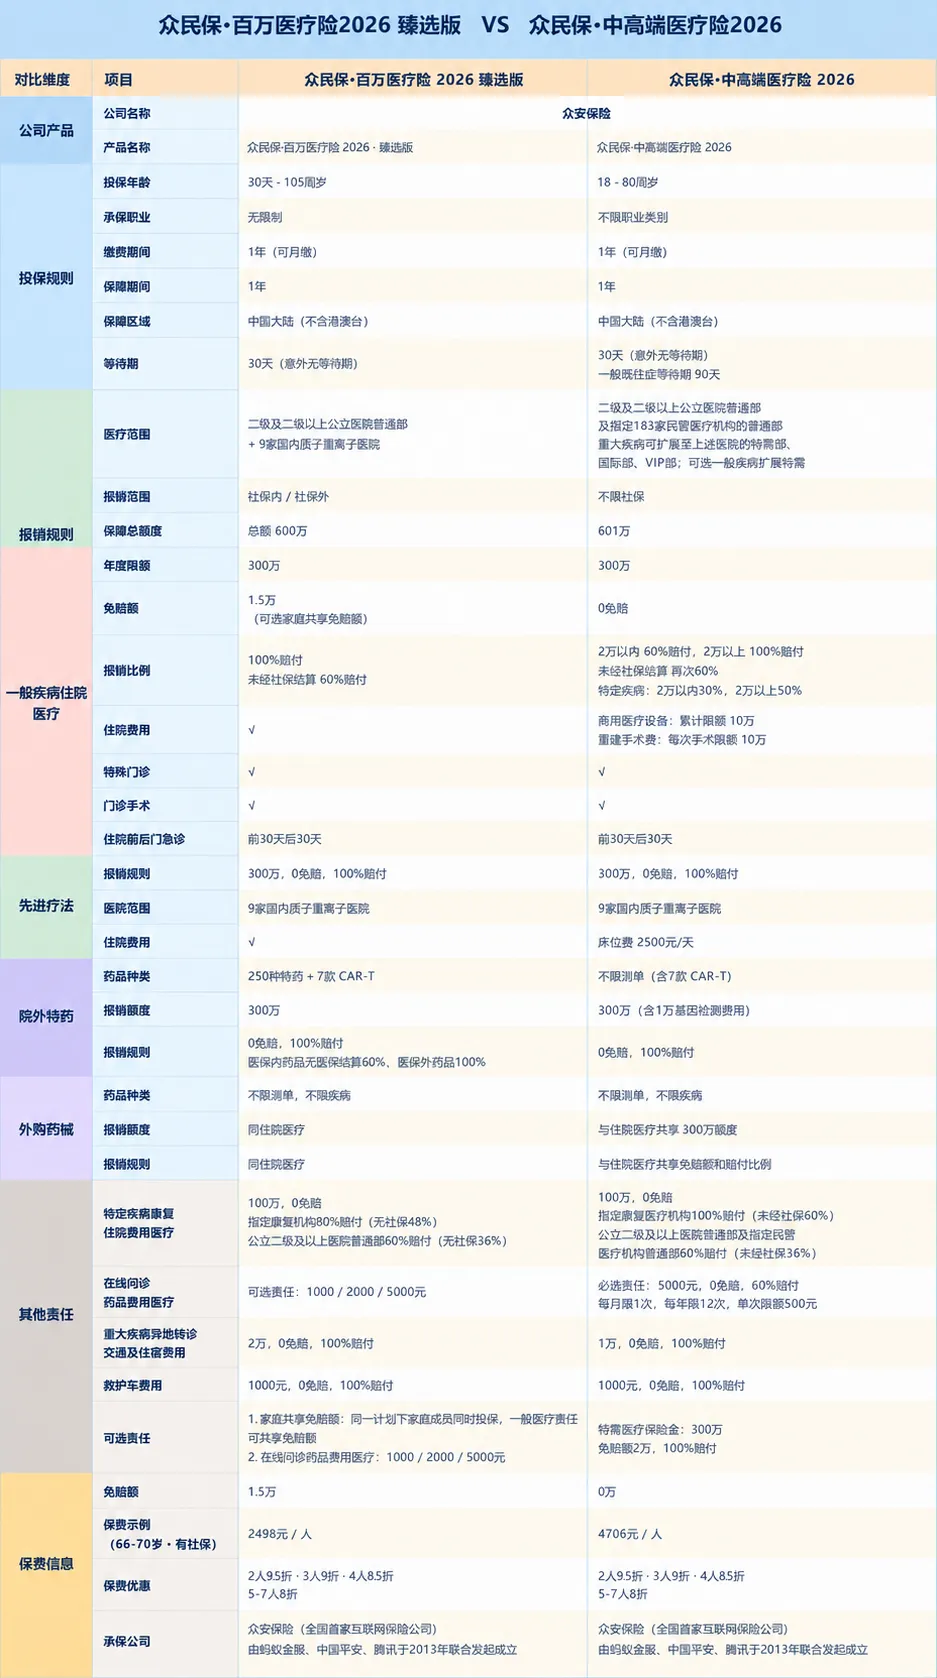
去哪里看病:是否需要指定民营医院,以及符合条件的特需部、国际部、VIP部。费用怎么赔:1.5万元免赔额,与0免赔、分段赔付,实际感受不同。具体责任怎么保:重大疾病医疗、院外药、既往症等待期等,不能只看产品名称判断。02 先用一张表,看懂主要责任
03 第一个区别:医院范围
百万臻选版:主要覆盖二级及以上公立医院普通部,不管普通疾病还是重大疾病比如(恶性肿瘤-重度)都局限于普通部就医。
中高端版:普通疾病与重大疾病,分开安排。中高端版的一般医疗,公立医院普通部之外,增加了指定民营医疗机构普通部,也就是说符合规定的私立医院也可以去就医,一定程度上改善了就医体验。对于符合合同约定的重大疾病,还可以扩展到特需部、国际部、VIP部。很多客户会觉得我们普通人不需要什么特需医疗,但事实是在当下的医改环境下,如果想要更好的就医环境、治疗方案、医生资源,最重要的是原研药的使用更加自由,特需部一定比普通部更优。
中高端2026版增加了一个新的可选项目,如果希望一般疾病也能去特需部,也可以加费选中这个责任。
04 第二个区别:0免赔,比1.5万免赔额多赔多少?
百万臻选版2026,年免赔额为1.5万元,不区分社保内外,合并计算。
中高端版2026的一般医疗是0免赔,但采用分段赔付:2万元以内的部分,按60%赔;超过2万元的部分,按100%赔。注意,是“超过的部分”按100%,不是总费用一超过2万元,前面的费用也全部按100%报销。
我们用三个简化例子看:
测算假设:属于一般医疗责任,已按要求完成医保结算,表中费用均在责任范围内;没有其他补偿、此前年度费用累计、单项限额及指定疾病减赔等影响。
百万臻选版按1.5万元免赔额计算,未考虑相伴权益。
例如,中高端版面对3万元符合条件的费用:2万元×60%+1万元×100%=2.2万元。
在这些假设下,费用超过2万元后,中高端版会比百万臻选版多赔7000元。
中高端还有独立的重大疾病医疗责任,符合约定中的重大疾病则,0免赔、按100%赔付。
我的看法是:如果你能接受自付1.5万元,且预算确实有限,就不必只为了0免赔增加预算。
中高端更值得讨论的,仍然是重大疾病时的就医范围和整体保障。
05 第三个区别:特药责任和外购药是最大的差别
1、百万臻选版的肿瘤特药责任,限制清单内的250种特药,7 款 CAR-T药品,一般外购药不限清单,不限疾病。
2、中高端的恶性肿瘤重度院外特药范围,则按约定涵盖保险合同失效日前在国内获批并上市的靶向药、免疫治疗药物,同时保留一般既往症、特定药品及免责事项的限制。
因此,所谓“不限清单”,更准确地说,是不只按固定列举的药品名称判断,而不是所有新药、所有罕见病用药都能报。
还要注意药品需符合适应症、用法用量、购药流程、药品类别等规则的要求,这个也是最容易踩坑的点。
特别说明:针对恶性肿瘤的特药,即便清单包含此类药品,在使用时务必要注意需要提前审核,并符合疾病范围,否则可能不予报销。
06 第四个区别:保费放在一起比较,尤其要考虑长期稳定续保能力
下面比较两款2026版的有医保身份、年交、必选责任标准保费,单位为元。中高端未加购一般疾病特需医疗,均未计入家庭优惠。
费率依据:百万医疗2026费率表、中高端2026费率表。实际报价还受投保状态、可选责任及优惠资格等影响,具体以实际投保单为准。
年轻时,两款保费差距可能只有一两百元;年龄增加后,差距会更明显,所以更建议把长期保费考虑在内。
符合规定的家庭投保可有95折至8折优惠,但还是要先确定每个人适合什么,再计算家庭折扣。
07 到底怎么选?我会按这四种情况判断
情况一:重视更优就医,预算也能持续承担可以重点考虑中高端。多花的保费,主要是在为符合条件时更宽的就医选择付费,而不只是为0免赔付费。
情况二:习惯公立医院普通部,主要防大额支出,可以重点考虑百万臻选版。
如果你能承担1.5万元左右的自付费用,不特别追求特需病房,希望控制长期保费支出,它可能更符合预算安排。
情况三:已有疾病,尤其是肌瘤、息肉、结石等不要先下结论。
先核对等待期、首次投保减赔、既往症定义,再结合医院需求比较。对你而言,某一种疾病怎么赔,可能比一般情况下能赔多少更重要。
情况四:身体健康,能够通过常规医疗险核保也不必把选择限定在这两款之间。
可以一并比较其他产品的保证续保安排、外购药保障、医院范围和长期费率。
免健康告知解决的是投保门槛问题,绝不应成为所有人的唯一选择标准。
08 最后总结
站在经纪人的角度,我更愿意这样总结:百万臻选版,是把预算更多放在大额医疗风险上;中高端版,是在此基础上,为符合条件的就医选择和部分费用保障增加预算。没有哪一款对所有人都更好。先看自己的病能不能保,再看想去的医院能不能用,最后看这份保费能不能持续承担。按这个顺序选,大概率没错。
我是益秀,站在客户的立场,帮您看懂保障的边界,欢迎来询。