十大品牌
当前位置:
首页
>
排行榜
>百亿入主彪马,安踏的“多品牌”棋局走向深水区
百亿入主彪马,安踏的“多品牌”棋局走向深水区
更新时间 2026-10-09 02:36:41
百亿入主彪马,安踏的“多品牌”棋局走向深水区
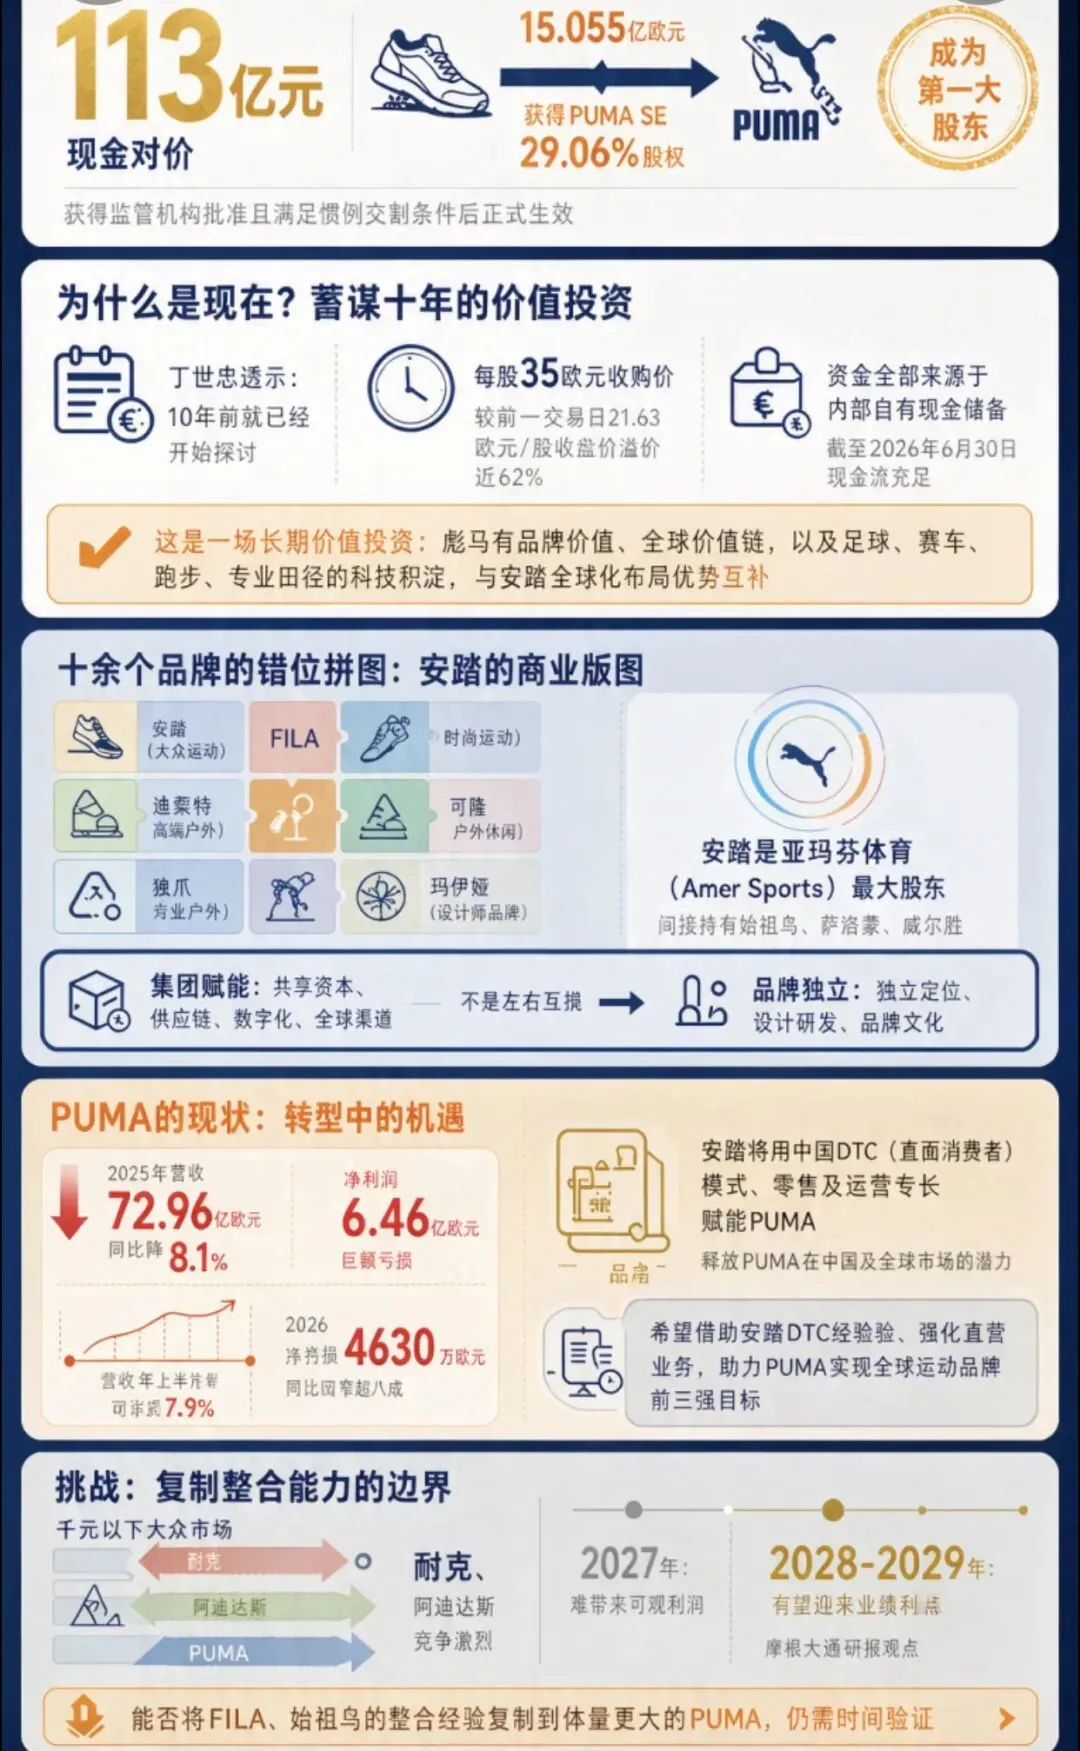
2026年10月7日,安踏体育(02020.HK)正式宣布,以15.055亿欧元(约合人民币113亿元)的现金对价,完成对全球标志性运动品牌彪马(PUMA)所属公司PUMA SE 29.06%股权的收购。在获得所有相关监管机构批准并满足惯例交割条件后,安踏集团正式成为彪马的第一大股东。
这笔酝酿十年之久的交易,不仅是中国运动品牌出海的又一标志性事件,更将安踏“单聚焦、多品牌、全球化”的战略推到了聚光灯下。
💰 百亿押注:一场蓄谋已久的“价值投资”
安踏对彪马的觊觎并非心血来潮。据第一财经报道,安踏集团董事局主席丁世忠透露,这次收购其实10年前就已经在探讨,但因为时机不成熟一直未能实现。
从交易细节来看,安踏给出了每股35欧元的收购价,较彪马前一交易日21.63欧元/股的收盘价溢价近62%。面对高昂的溢价,丁世忠将其定义为一种“价值投资”。他认为,彪马具有很高的品牌价值以及全球价值链,特别是在足球、赛车装备、跑步和专业田径方面的科技积淀,与安踏的全球化布局形成优势互补。
💡 安踏此次收购的资金全部来源于内部自有现金储备。截至2026年6月30日,安踏集团持有充足的现金流,为其“买买买”提供了坚实的底气。
🧩 十余个品牌的“错位拼图”
自2009年收购斐乐(FILA)大中华区商标及经营权起,安踏便开启了通过“买买买”扩容商业版图的路径。如今,安踏旗下已拥有安踏、斐乐、迪桑特、可隆、狼爪、玛伊娅等十余个品牌。
更重要的是,安踏还是全球性运动及户外品牌集团亚玛芬体育(Amer Sports)的最大股东,间接掌控着始祖鸟、萨洛蒙、威尔胜等一众高端品牌。
面对如此庞大的品牌矩阵,如何避免“左右互搏”是外界关注的焦点。安踏的解法很明确:集团赋能+品牌充分授权、独立运营。
• 中后台共享:集团负责搭建多品牌赋能的中后台平台,统筹资本、供应链中台、数字化能力、全球渠道等资源。
• 前端独立:各个品牌在前端保持独立定位、独立设计研发、独立品牌文化,彼此错位竞争,规避内部消耗。
丁世忠曾直言,单一品牌很难满足多层次、细分化的消费需求,很难覆盖全部价格带与使用场景。多品牌的多元化竞争,反过来也能促使安踏主品牌在供应链、零售商、组织能力上变得更加多元化。
⚖️ 机遇与挑战:赋能彪马的真实边界
尽管安踏在整合FILA和亚玛芬体育上已经证明了自己的多品牌运营能力,但彪马的情况更为特殊。
目前,彪马正处于业绩承压与战略转型的深水区。2025年其营收同比下降约8.1%至72.96亿欧元,净利润转为6.46亿欧元的巨额亏损;2026年上半年,营收继续下滑7.9%,合并净亏损虽同比收窄超八成至4630万欧元,但主营业务恢复仍显乏力。
安踏入局后,明确表示将充分尊重彪马的体育传承、独特品牌身份和企业文化,以及其独立治理架构和品牌自主权。安踏将作为长期投资者,以零售及运营专长赋能彪马,释放其在中国及全球市场的潜力。
彪马首席执行官Arthur Hoeld也表达了对安踏的期待,希望借助安踏在中国市场DTC(直面消费者)模式的成功经验,强化直营业务,助力彪马实现迈入全球运动品牌前三强的目标。
不过,挑战同样不容忽视。彪马所处的千元以下大众市场,正是耐克、阿迪达斯竞争最激烈的战场。安踏能否将FILA和始祖鸟的整合经验,复制到体量更大、竞争更直接的彪马身上,仍需时间验证。摩根大通研报指出,管理层认为此次收购在2027年很难带来可观利润,2028—2029年更有望迎来业绩拐点。
🌍 从“中国的安踏”到“世界的安踏”
收购彪马,是安踏全球化战略的关键落子。
安踏的全球化路径清晰且递进:第一步,在中国做好国际品牌(如FILA);第二步,走出去经营全球品牌(如亚玛芬);第三步,推动安踏主品牌走向全球。
目前,安踏集团2026年上半年收入已达435.1亿元,同比增长12.9%,连续五年稳居中国市场行业首位。在全球范围内,安踏也稳居行业前三。
拿下彪马近三成股权,意味着安踏在欧洲核心市场的影响力进一步强化,其“全球化思维、本地化经营”的模式将接受更大范围的检验。正如丁世忠所说:“不做中国的耐克,要做世界的安踏。”这场关于多品牌与全球化的长跑,安踏才刚刚进入加速段。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
重磅官宣!小鹏新品牌成立,这次真的猛
倒计时1天!陆家嘴国际健康品牌节即将开幕!
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025