增长,几乎是所有企业经营者的共同目标,也是衡量公司竞争力与健康情况的核心标尺。但不是所有的增长都具备价值——增长,并不等于良性增长。换一个思维:增长不是速度逻辑,而是效率逻辑;不是规模逻辑,而是利润逻辑。现代管理学之父德鲁克对增长的底层判断原则:增长必须建立在自身优势之上,资源集中投放在机会,不能盲目追求规模变大。企业要分清三类增长:砍掉“肿瘤型”增长,转化“肥肉型”增长,做大“肌肉型”增长。1、肿瘤型增长:病态扩张,持续吞噬企业资源,比如盲目进入新领域,成立事业部持续亏损,占用优秀人员和技术骨干,导致最核心的业务得不到足够支持而开始下滑。模糊顾客的认知,侵蚀品牌根基,应视为组织病变,需要果断剥离。2、肥肉式增长:只做大营收、人员这类表面规模,没有提升甚至拉低公司资源总生产率。例如承接利润极低的订单冲体量,团队疲于奔命但利润并未增加,组织臃肿低效。或盲目搭建品牌矩阵,增长不达预期,存在演变成肿瘤型增长隐患。虚胖增长需要严格审视并削减剥离。3、肌肉型增长:能够提升企业现有资源总生产率的业务扩张。简言之,投入同等人力、资金等要素,可以产出比以往更高的成果和价值。肌肉增长是良性的增长,能够强化品牌定位和市场地位,应该得到优先的资源配置。区分的规则:短期维度来看,能提高企业资源的生产率的增长都是健康的增长,应该得到喂养和支持。若仅实现总量的增长,没有带来总生产率的提高,可能是肥肉增长。企业保留适度脂肪具备缓冲价值,但脂肪持续堆积,或拖累整体生产率。任何导致生产率下降的规模扩张属于衰退,应该切除。追觅,其智能家电主业属于肌肉型增长,依托自研马达、感知算法的底层能力,践行 N+1 产品策略,在海外高端市场逐步构建起差异化竞争壁垒。公开数据显示,企业去年营收 207 亿,净利率 9%,当前估值 400 亿;历经一轮业务取舍,现已收敛为智能家庭、智能出行、户外庭院、具身智能四大主营业务。企业内部以技术模块审视业务,多品类扩张是同一能力底座的场景延伸;而用户心智遵循品类逻辑,大众对追觅的认知,或仍锚定在清洁家电品牌。早年部分泛硬件拓展,属于肥肉型增长,虽做大营收体量,却无法沉淀统一的品牌心智。曾经的星空项目,在本模型视角下属于肿瘤型增长,消耗大量资金与核心研发人力,企业最终主动战略止损、剥离业务,完成组织自我校正(仅为个人现阶段思考,无意评判企业优劣,亦不作为投资参考)。
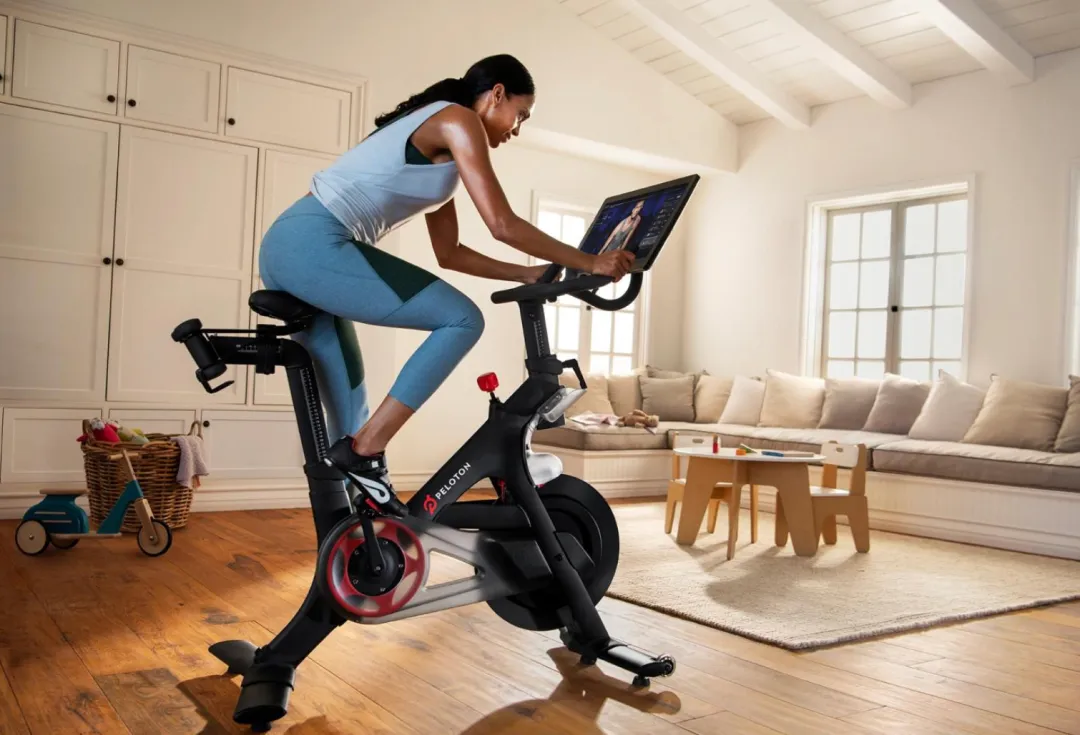
增长审视的第一问,不是能长多快,而是以我们现有和可构建的能力,能健康地长多快;往哪里长,用什么方式长。哈佛商学院教授加里·皮萨诺与团队曾对1976年至2019年间的10897家美国上市公司进行分析。考虑通胀后,发现前25%的公司平均年增长率为11.8%,而排名后75%的公司几乎没有增长或负增长。此外,大多数前25%的公司无法连续多年维持优异增长。团队除了对大量企业进行定量统计分析外,还对餐饮、奢侈品、服装、酒店、汽车等多个行业的20家企业进行了案例研究,发现:大部分公司从“需求侧”因素思考增长潜力:外部趋势、市场份额等指标。这些要素固然关键,但“供给侧”约束同样重要。激增的市场需求并不能直接转化为盈利增长,除非组织具备满足需求的配套能力,还必须权衡高速增长背后潜藏的损害与代价。Peloton是代表案例,疫情期间,居家健身需求短期爆发,企业误将临时需求视作长期常态,大举扩大产能和分销,扩张幅度超出供应链与品控承载能力,引发质量和服务问题并两次召回产品。疫情驱动的需求降温,健身房恢复营业,企业背上重资产、高人力的臃肿成本结构,积压大量库存。后续公司公司进行战略重组,进入业务新阶段。企业谋求增长,首先要回答一个根本问题:在哪些市场,自身能力和资源能构筑竞争优势。走规模化聚焦路线,依托深耕的专业能力。以制药企业为例,增长根基来自药物发现方面的科研实力,以及对临床开发、监管审批流程的深刻理解。这类能力支撑业务扩张,却难以转移到其他行业复用。相反,拥有可以应用到多个行业的通用技术资产的公司,更合适选择多元化,典型如丹纳赫、强生和伯克希尔·哈撒韦。另外,即使在高景气高潜力赛道,行业增长也呈现显著分化,少数公司占据行业大部分增量。2025年至2020年,全球前十半导体企业年均复合增长率(CAGR)为9.2%,剔除英伟达(GAGR 27%)和台积电(CAGR 12.3%)之后,均值回落至6.5%。增长需要各类资源投入,资金、人才、品牌、渠道、技术皆在其内。企业获取资源,存在多条路径:
有机增长 vs 收购增长:有机增长慢,但资源更可控、更贴合自身价值主张;收购增长快,但整合难、溢价高,容易买来营收规模却买不来内生能力。
自建 vs 合作、外包、合资:自建掌控力强,但周期长;合作与外包更快,尤其适合年轻企业,但可能把关键能力交给外部。
直营 vs 特许经营:直营利于标准化和文化控制,但扩张慢、资本重;加盟轻资产、扩张快,但管理半径和文化一致性容易失控。
内部融资 vs 外部融资:用利润滚动增长更稳健,但速度受限;股权或债权融资能加速,却伴随股权稀释、偿债压力或是外部来带的约束。
增长方式的取舍,本质在选择速度、控制权、资源匹配和核心价值主张之间寻找平衡。写在最后组织要保持“瘦而有肉”,既有承受压力的韧性,又有捕捉机会的敏捷。集中资源于机会,提高生产率,将动荡转化为成长的契机。写到 Peloton 的案例时,想起 Keep 创始人王宁阐释品牌命名的那句话:“不管是减肥,还是做其他事,能成功做下来,最重要的就是‘坚持’,这才是最本质的精神。” 这句话也深深鼓舞我,万事不可急于求成,坚持就是胜利。
声明:本文系阅读《动荡时代的管理》及《哈佛商业评论》文章《How Fast Should Your C Company Really Grow》后的个人读书笔记与阶段性思考。文中观点不代表任何企业立场,亦不构成商业建议。视角或有局限,保持阅读,持续思考。