平安安医保尊享易核版评测:同样600万,特需保障不是一回事
我的判断:如果你买这款保险,是为了在尚未确诊重疾时也能选择特需、国际部,计划三不能按“完整的特需医疗保障”来理解。计划一、二多出的那项责任,改变的不只是报销数字,而是非重疾治疗进入保障的可能性。
这篇尤其适合正在给自己或父母挑选医疗险、已经买了这款产品但不清楚具体计划的家庭。先打开保单,找到“计划一、计划二或计划三”。同样一个产品名称,不同计划的就医边界可能差得很远。
本文评测的是平安安医保(尊享易核版)医疗保险,以官网公开的2659-1版本、备案标识“平安人寿〔2026〕医疗保险005号”为依据。它不是“尊享版”,也不是“易核26”。不把系列里其他产品的优势移到它身上。
一、宣传里的“覆盖特需”,到了保单里分成两条路
平安人寿2026年8月13日的官方介绍,将尊享易核版定位于健康状况较难通过常规核保的人群,并介绍了特需、院外药械等保障。官方材料提示具体保障按条款执行。这些介绍能帮助了解方向,但不能替代你所选计划的责任表。
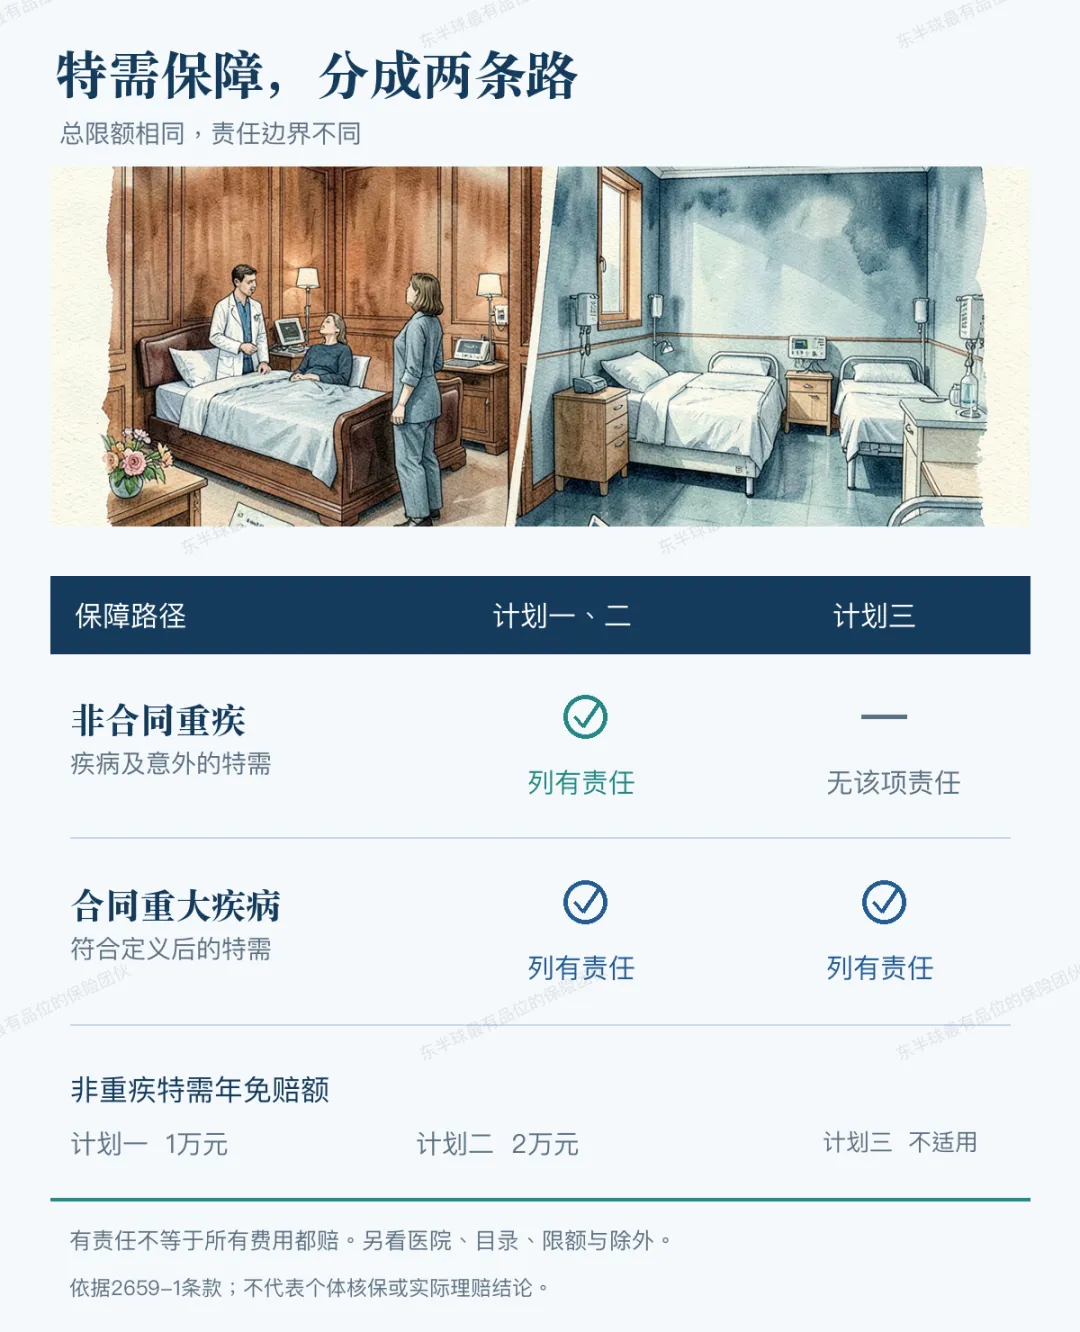
合同第1.5.4与第1.5.5,实际把特需保障分成两项:
“有”只代表列有责任,仍须满足医院、疾病、合理必要费用、目录和其他约定。各责任不能简单相加成多个600万元。
计划三有重大疾病特需保障,但没有第1.5.4那项非重疾特需责任。 所以,“这款有特需”和“我的计划能覆盖非重疾的特需治疗”,是两件不同的事。
这项差异对消费者的影响非常具体:一次医学上必要的治疗,并不当然达到合同重疾标准。一个最终确认为良性、且不符合其他合同重疾定义的病变,即使医生认为需要手术,也不能凭“必须手术”触发重大疾病特需责任。
计划一、二则多一条第1.5.4责任路径。不过,能够进入审核范围不等于费用全赔,仍须核对疾病除外、医院、免赔、费用项目等条件。
如果你的目标是让非重疾的必要住院治疗也有特需保障,责任有没有,比600万元这个数字更值得先看。
二、肺部结节手术,最容易暴露“重疾特需”的使用边界
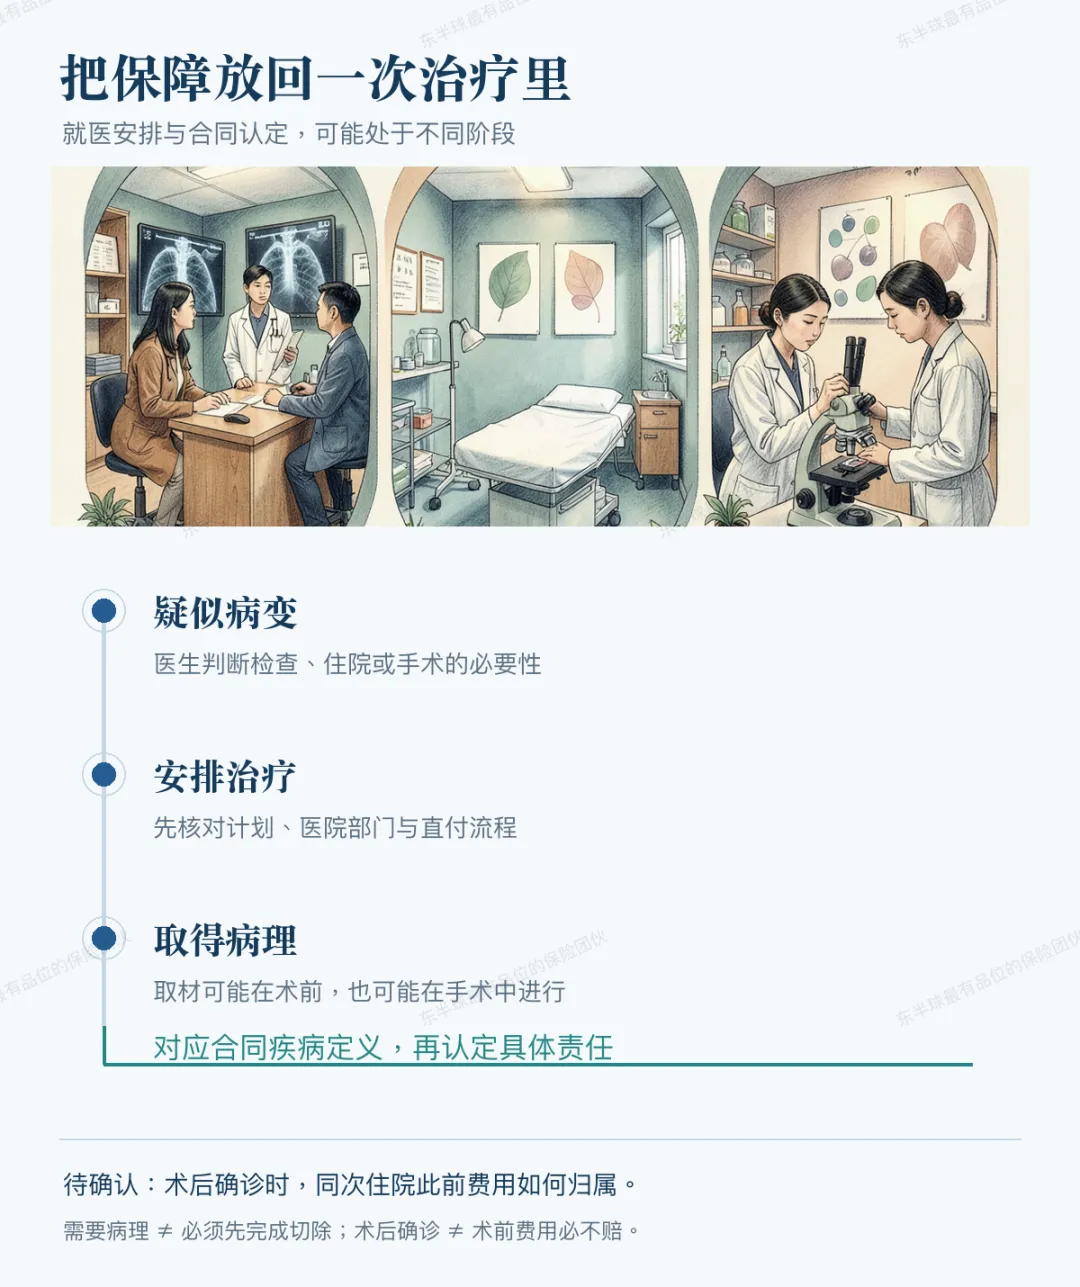
设想一条就医路径:发现肺部结节,医生建议住院手术,术后才取得最终病理结果。这里是用于分析合同的情境,不是真实客户案例,也不代表所有肺部结节都需要手术。
患者作出就医和费用安排时,最终病理结果可能还没有出来;而合同第1.5.5连接到第7节的重大疾病定义,其中“恶性肿瘤——重度”需要组织病理学结果及其他约定条件。
患者需要安排治疗的时间,可能早于能拿出全部保险认定材料的时间。 这就是“重疾特需”与更广的特需责任,在使用上的重要差别。
但不能据此跳到“先把肺切掉,保险才让你去特需”的结论。
合同对组织病理的说明,本身就包含穿刺、钳取、局部切除等取材方式。需要组织病理,不等于所有患者都只能术后确诊。具体检查和治疗方式应由医生决定。
同样,最终术后确诊符合合同重疾时,不能仅凭“术后才出报告”就断言此前所有费用都不赔。还要看该次住院与疾病的关联、费用归属和理赔认定。
本次读取的条款,没有直接回答“仅术后取得病理的同次特需住院,其确诊前检查、手术费用怎样认定”这一具体情境。因此,本文不把它写成已证实的拒赔结果。
已经确定的结论是:计划三的特需责任要跨过合同重疾门槛;尚未确认的部分是,特定就医路径中确诊前费用怎样处理。两者必须分开。
对准备走这条治疗路径的家庭,泛泛询问“肺癌能不能赔”不够。应将计划、医院部门、拟做手术、预计病理取得时间写明,请承保公司书面说明费用归属,以及预授权和直付如何衔接。
书面答复用于核对和留存,并不自动改变合同,也不能替代医生的治疗安排。
三、这款产品有一项真实优点:特需责任不是照搬普通医疗的医保规则
看条款不能只找不足。
第1.6条对一般医疗、重大疾病医疗等责任规定:按有基本医保或公费医疗的情况投保,但申请理赔时没有从这些途径获得费用补偿,给付比例为60%。
注意关键词是获得费用补偿。只有医保身份,不能直接等同于已经满足这一条件。
但同条对计划一、二的特需医疗,以及各计划的重大疾病特需医疗,另外列明100%的给付比例。它们没有照搬上述“未获医保补偿则60%”的规定。这对在特需就医、医保支付受限的家庭,是有实际意义的安排。
因此,两个判断都不准确:
先确定费用属于哪项责任,再判断该项责任的比例。 院外药又有独立审核规则,不能把普通部、特需和外购药放进同一个算法。
这里的100%是相应责任的计算比例,并非整张医疗账单100%报销。免赔额、床位分项限额、费用范围等仍然有效。
未获医保补偿时,按责任区分比例
比例仍须结合免赔额、费用范围、分项限额等条件;100%不等于整张医疗账单全部报销。
四、比例写着100%,直付流程也可能改变最后金额
合同第1.9条另有一层安排:在可提供直接结算服务的约定机构,接受住院治疗或全麻门诊手术并需要直付,应至少提前2天申请预授权。紧急情况下未能提前办理的,条款要求开始接受相关治疗或检查后48小时内通知。
紧接着的约定是:未按约事前申请,或紧急情况下未按时通知,按合同前述规则计算出的金额,再乘60%给付。
用一个明确的假设展示影响:
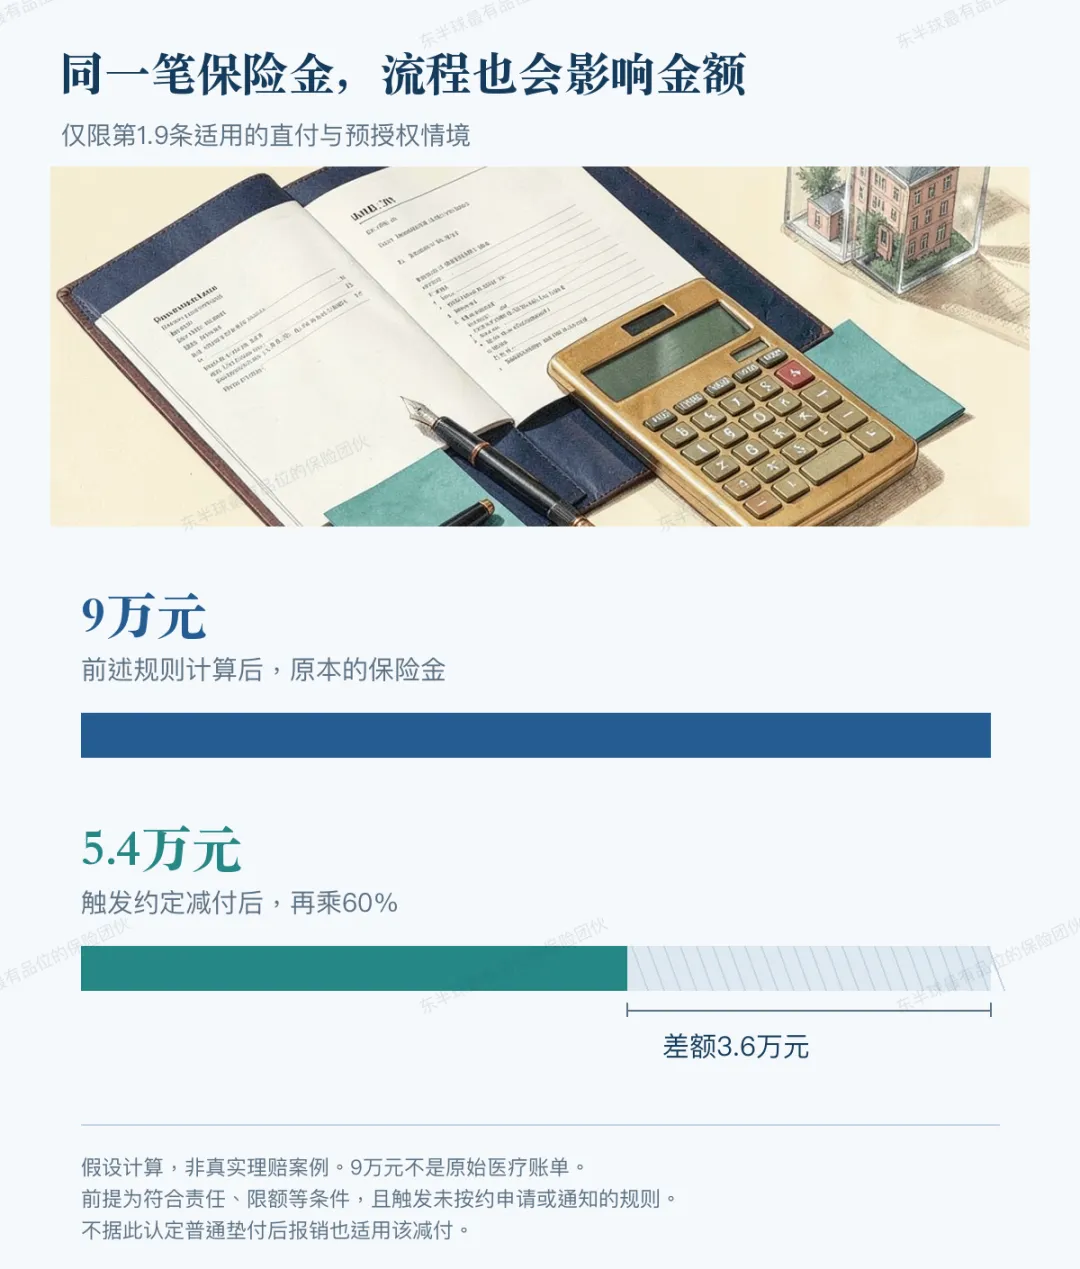
假设某次符合第1.9条适用情境的特需治疗,在费用范围、免赔、分项限额及补偿规则处理后,原本计算出的保险金为9万元;仅因未按约办理预授权或通知而适用该减付规则,金额会变成5.4万元,差额3.6万元。
这不是实际理赔案例。9万元是前述规则已计算后的保险金,不是拿9万元医疗账单直接乘60%。
也不能把该条不加区分地扩展到所有医院、所有就医和所有非直付情境。这里分析的是约定可直付机构中需要直接结算的情境。本文不据此认定普通垫付后报销也适用该减付;具体安排应结合实际就医路径核对。
还要注意,取得预授权不等于每一项费用都已被确认属于保险责任,这一点合同本身也写明了。
对于希望减少垫资压力的家庭,真正需要核对的是整条路径:责任能否触发、医院能否直付、能提交什么材料、何时得到反馈,以及哪些费用仍需自己承担。
同一假设下的金额对照
仅限第1.9条适用的直付与预授权情境。9万元是前述规则计算后的原本保险金,不是医疗账单。表格为假设算例,不是真实理赔案例,不据此推断普通垫付后报销也适用减付。
五、我的评测结论:能否承保、能否进特需、能否长期保,是三件事
尊享易核版在官方介绍中面向较难通过常规核保的人群;合同也确实提供了特需及重大疾病特需等责任。这些是值得研究的价值。不过,本次尚未完成健康告知与个体核保对照,不能据产品名称推断既往症必保或一定能承保。
对希望覆盖非合同重疾特需治疗的家庭,计划一、二应优先于计划三进入比较范围。这不是直接推荐购买:还需要比较保费、具体医院、费用目录、健康告知和已有保障。两档特需免赔额分别为1万元、2万元,新增保障也有自己的成本和起赔条件。
对主要希望获得符合合同重疾定义后的特需保障、能够接受非重疾特需责任缺口的人,计划三可以按这个明确定位评估。不能将其当成与另外两个计划完全等价的低成本替代;本次未做可比费率测算,也不作性价比排名。
对重视长期保障的人,还有一个独立于特需范围的重要限制:第1.10条明确这是一年期、不保证续保合同。 期满需重新申请并经审核同意;停售后不再接受本产品投保申请。能申请到较高年龄,不等于保证续保到那个年龄。
已有保单的家庭先核对现有计划和责任,不要仅因读到限制就退保换险。新的健康审核、除外、等待期及承保结果,可能改变你的保障处境。
我对这款产品的评价是:它提供了值得研究的特需保障入口,但计划差异、重疾触发条件、直付流程和续保规则,决定了这个入口能在何时、以什么成本使用。只看600万和“可保特需”,不足以作出购买判断。
如果你正在比较这款产品,可以在公众号发消息“特需检视”,说明具体计划、希望使用的医院部门和最在意的保障场景。先把需求与合同对上,再讨论产品选择;发送材料前请遮盖身份证号、病案号等个人信息。
核验范围与来源
核验日期:2026年10月8日。本文为持续议题产品评测,非当日政策新闻。本次未核验个体投保资格、各年龄保费、实际服务响应和具体药械目录,不作全市场排名。
- 1. 官方条款2659-1:重点为第1.5.4、1.5.5、1.6、1.9、1.10、第7节及附录2。产品和计划以本人实际保单为准。
- 2. 平安人寿2026年8月13日官方介绍:用于核对产品定位及宣传范围,不等于宣传材料承诺所有计划无条件覆盖特需。