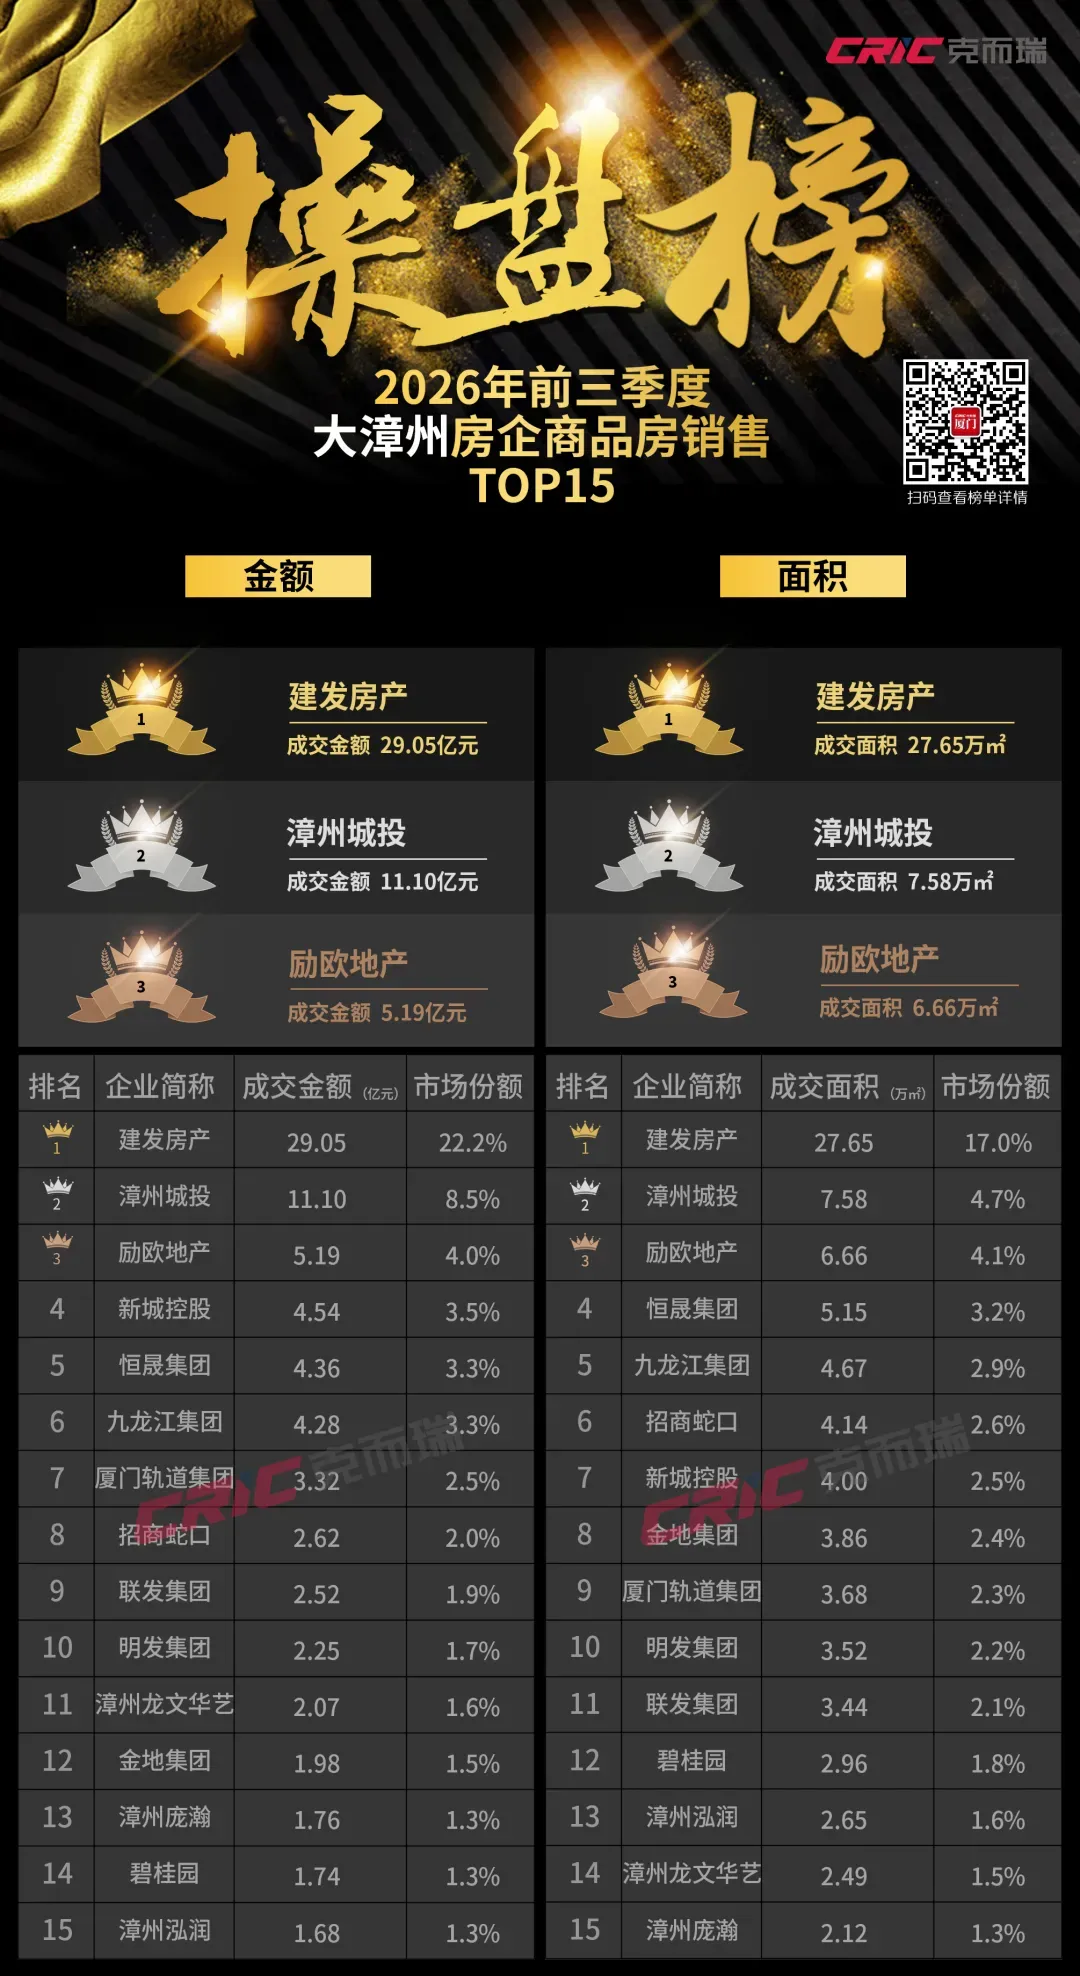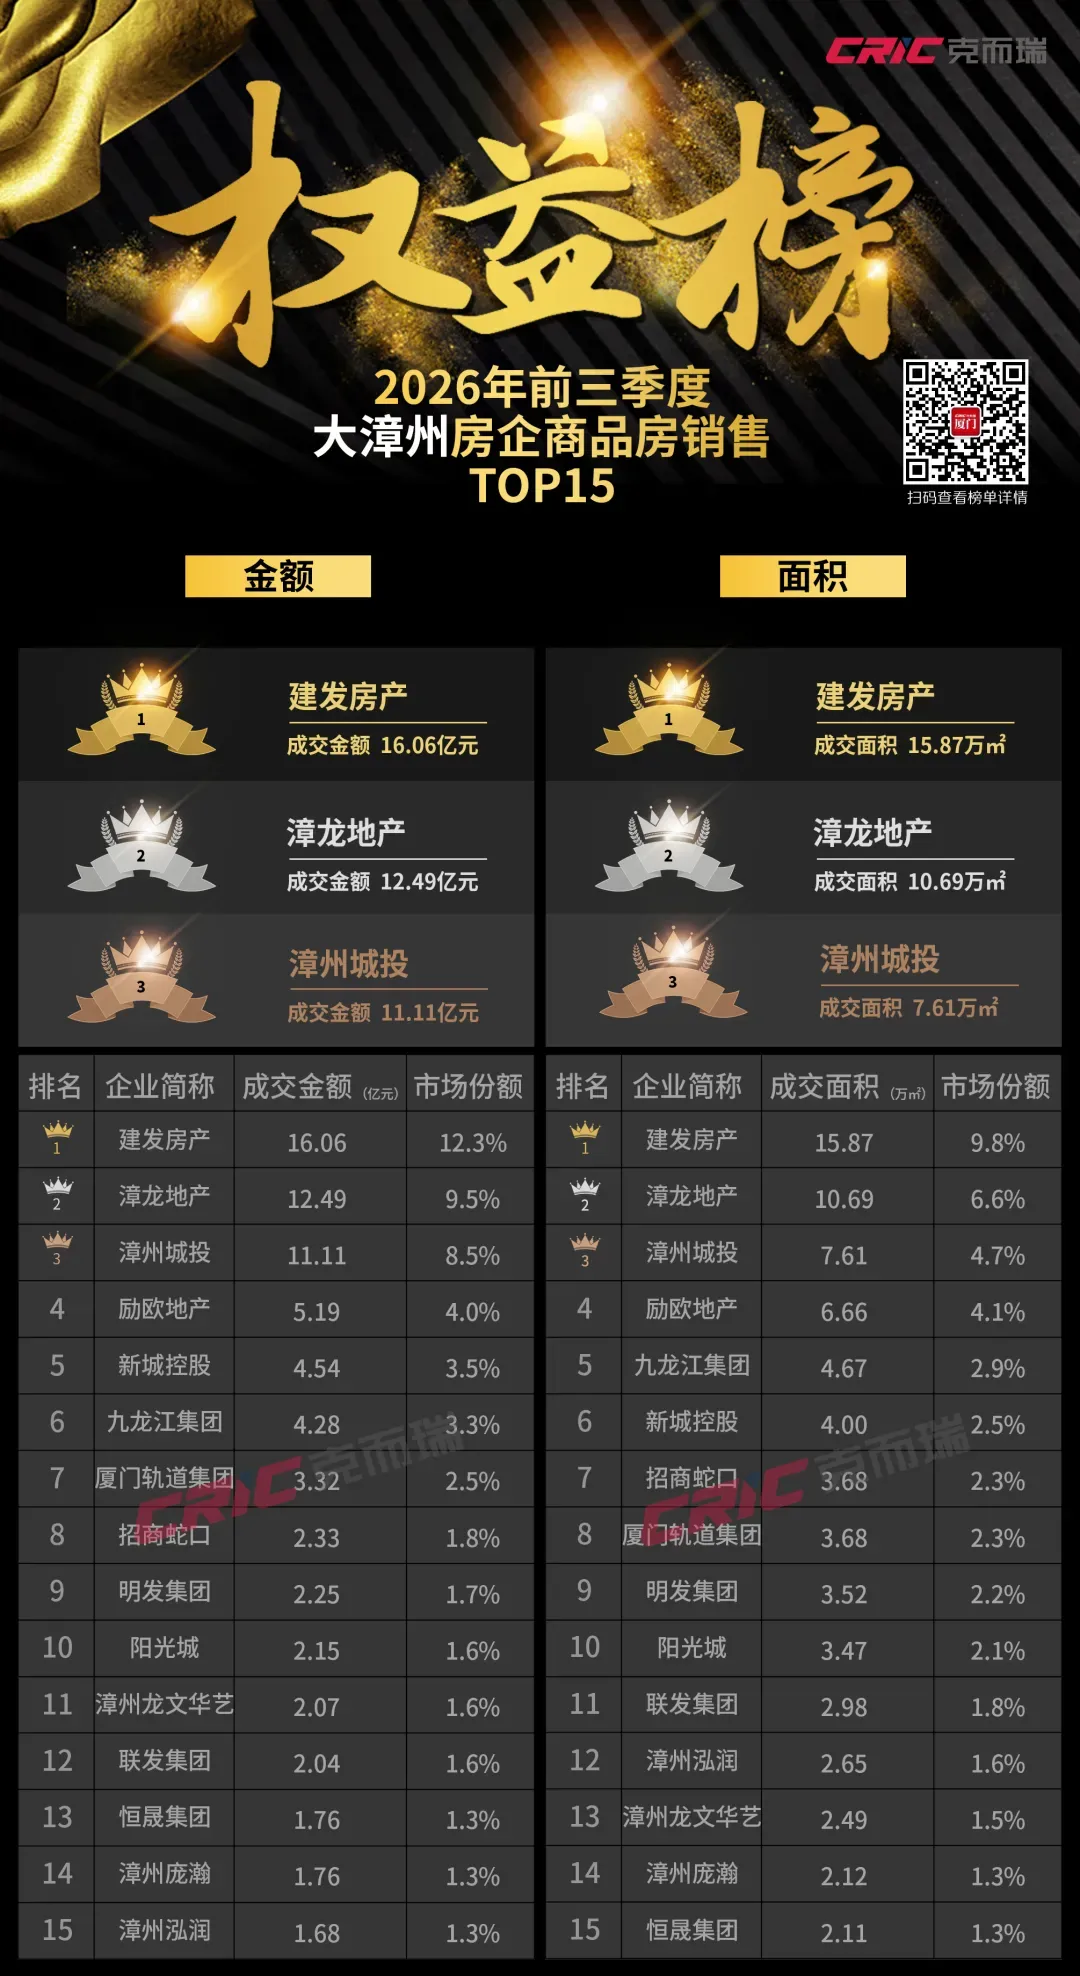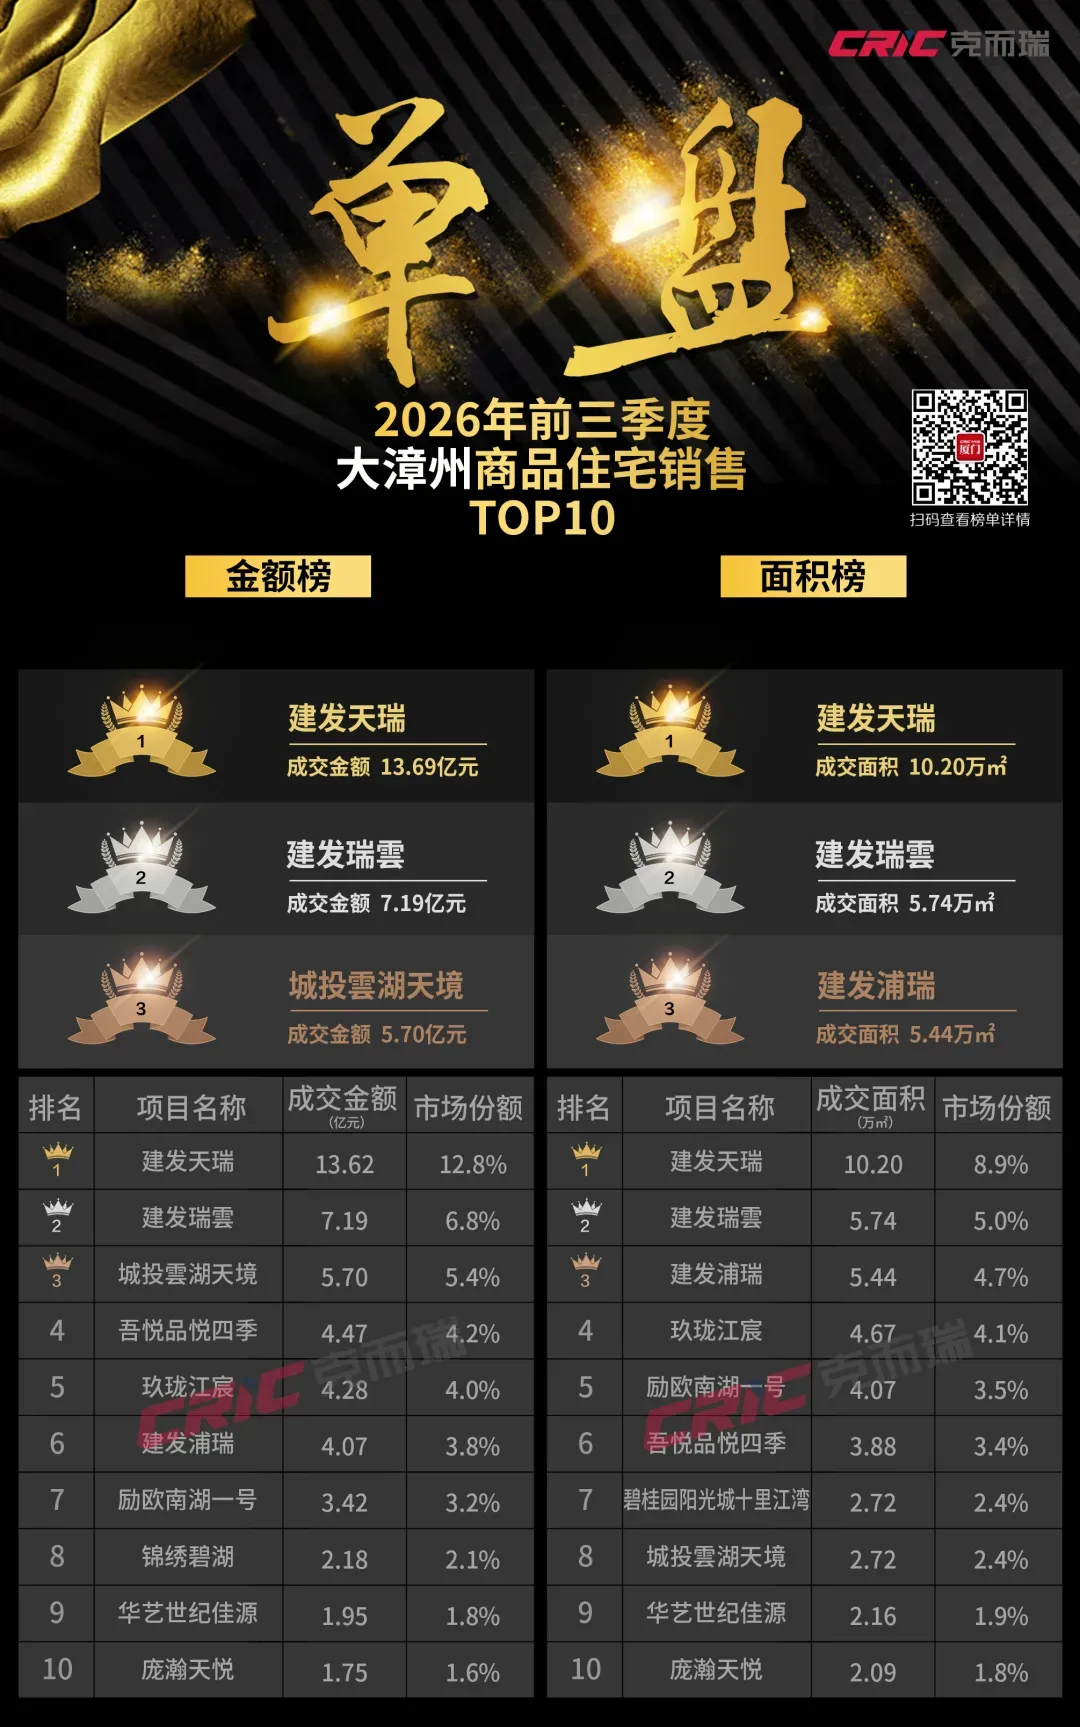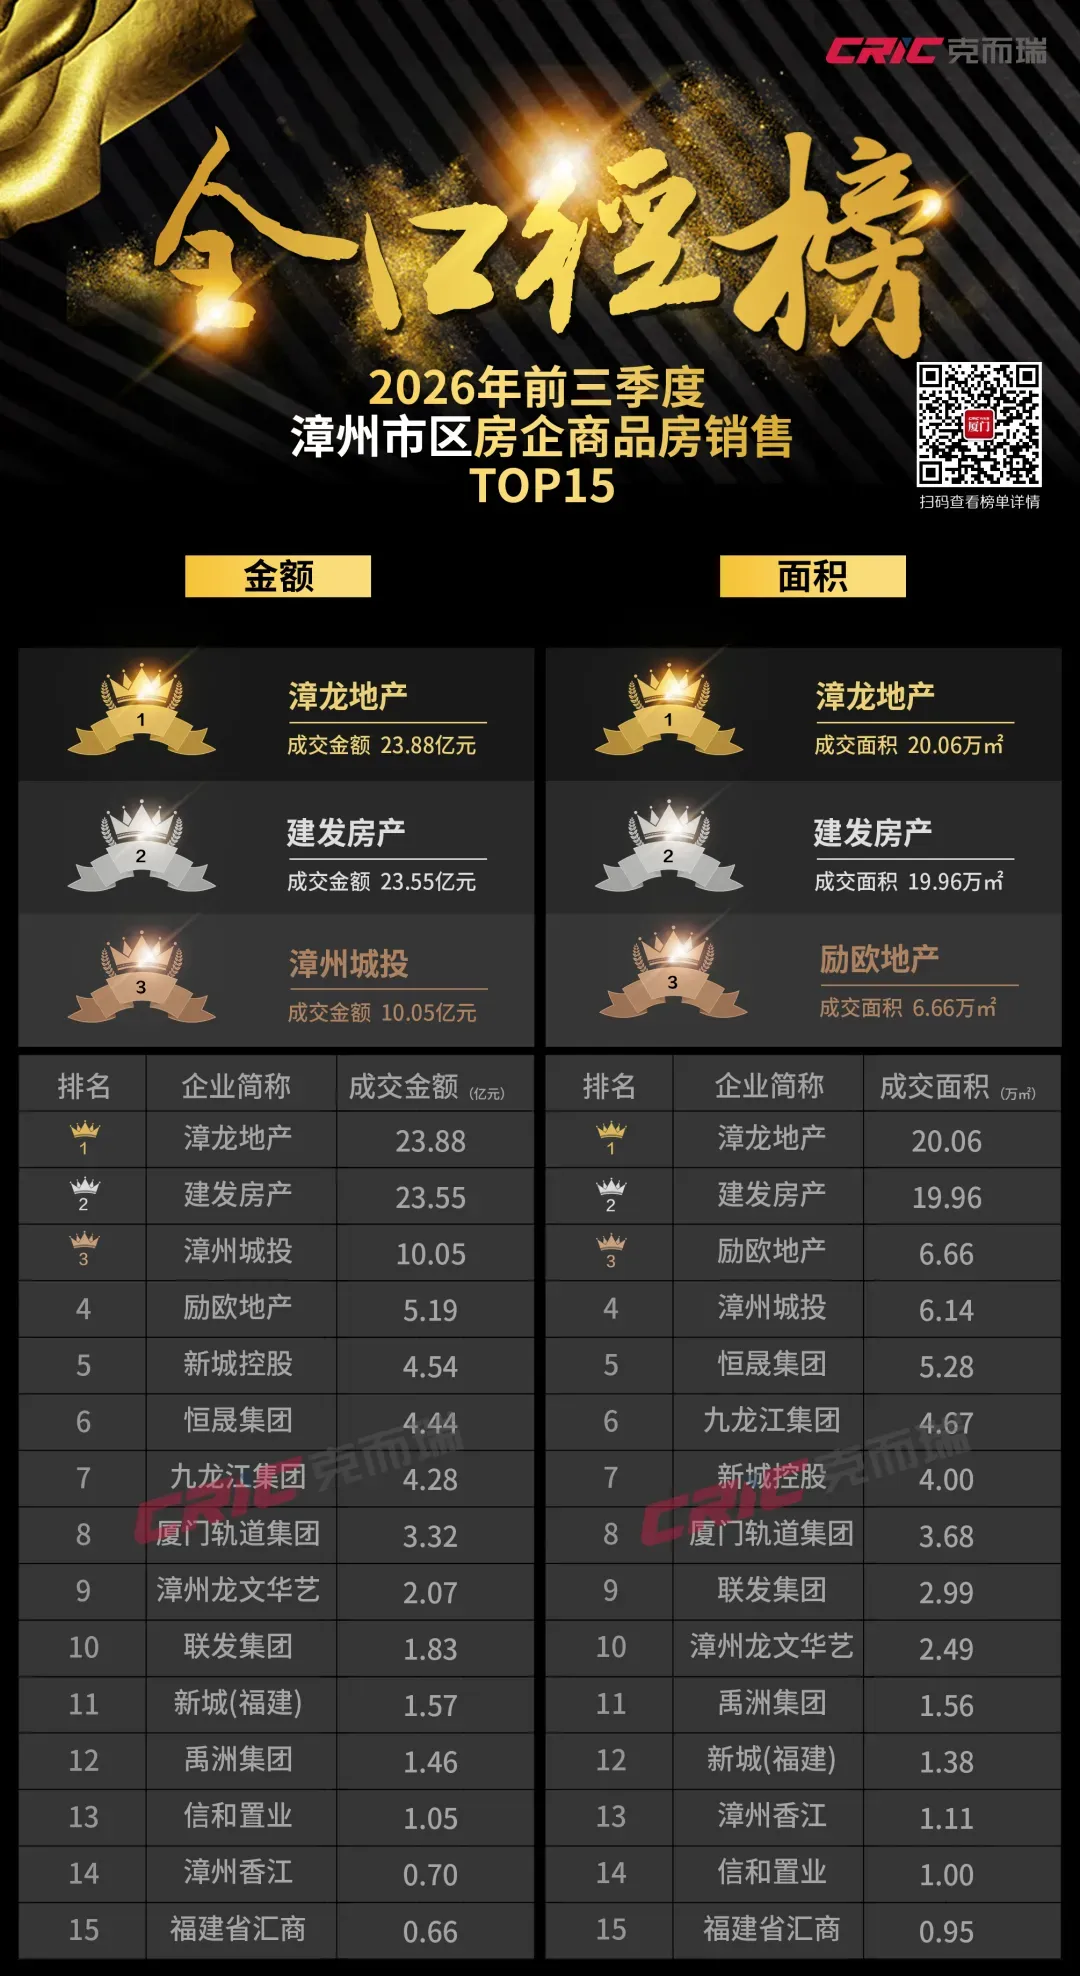
2026年前三季度大漳州房企销售排行榜(附CRIC解读)
版权 | 克而瑞福建区域
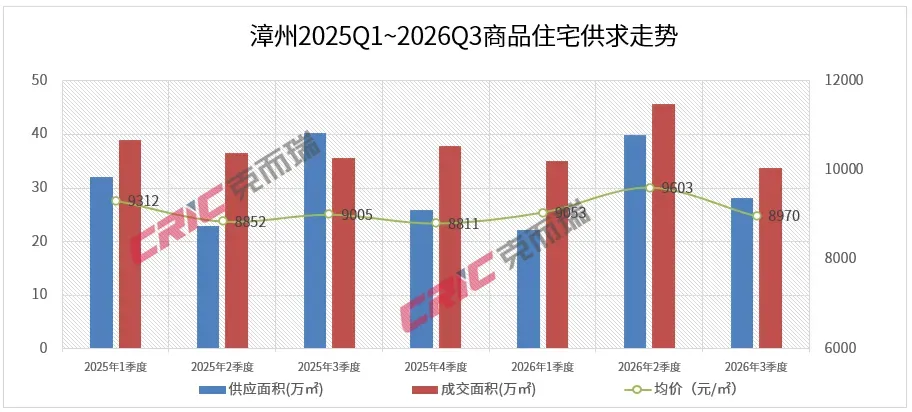
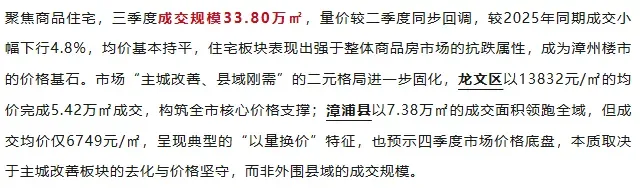
2026年三季度,大漳州商品住宅成交33.80万㎡,成交均价8970元/㎡,套均价107.48万元。市场数据层面已显现企稳迹象,但该状态不等同于行业回暖,当前的账面均衡并非来自购房需求的整体性修复,而是供应端主动收缩、政策持续托底、头部房企市场集中化共同作用的结果,结构性分化仍是本阶段市场的核心底色。
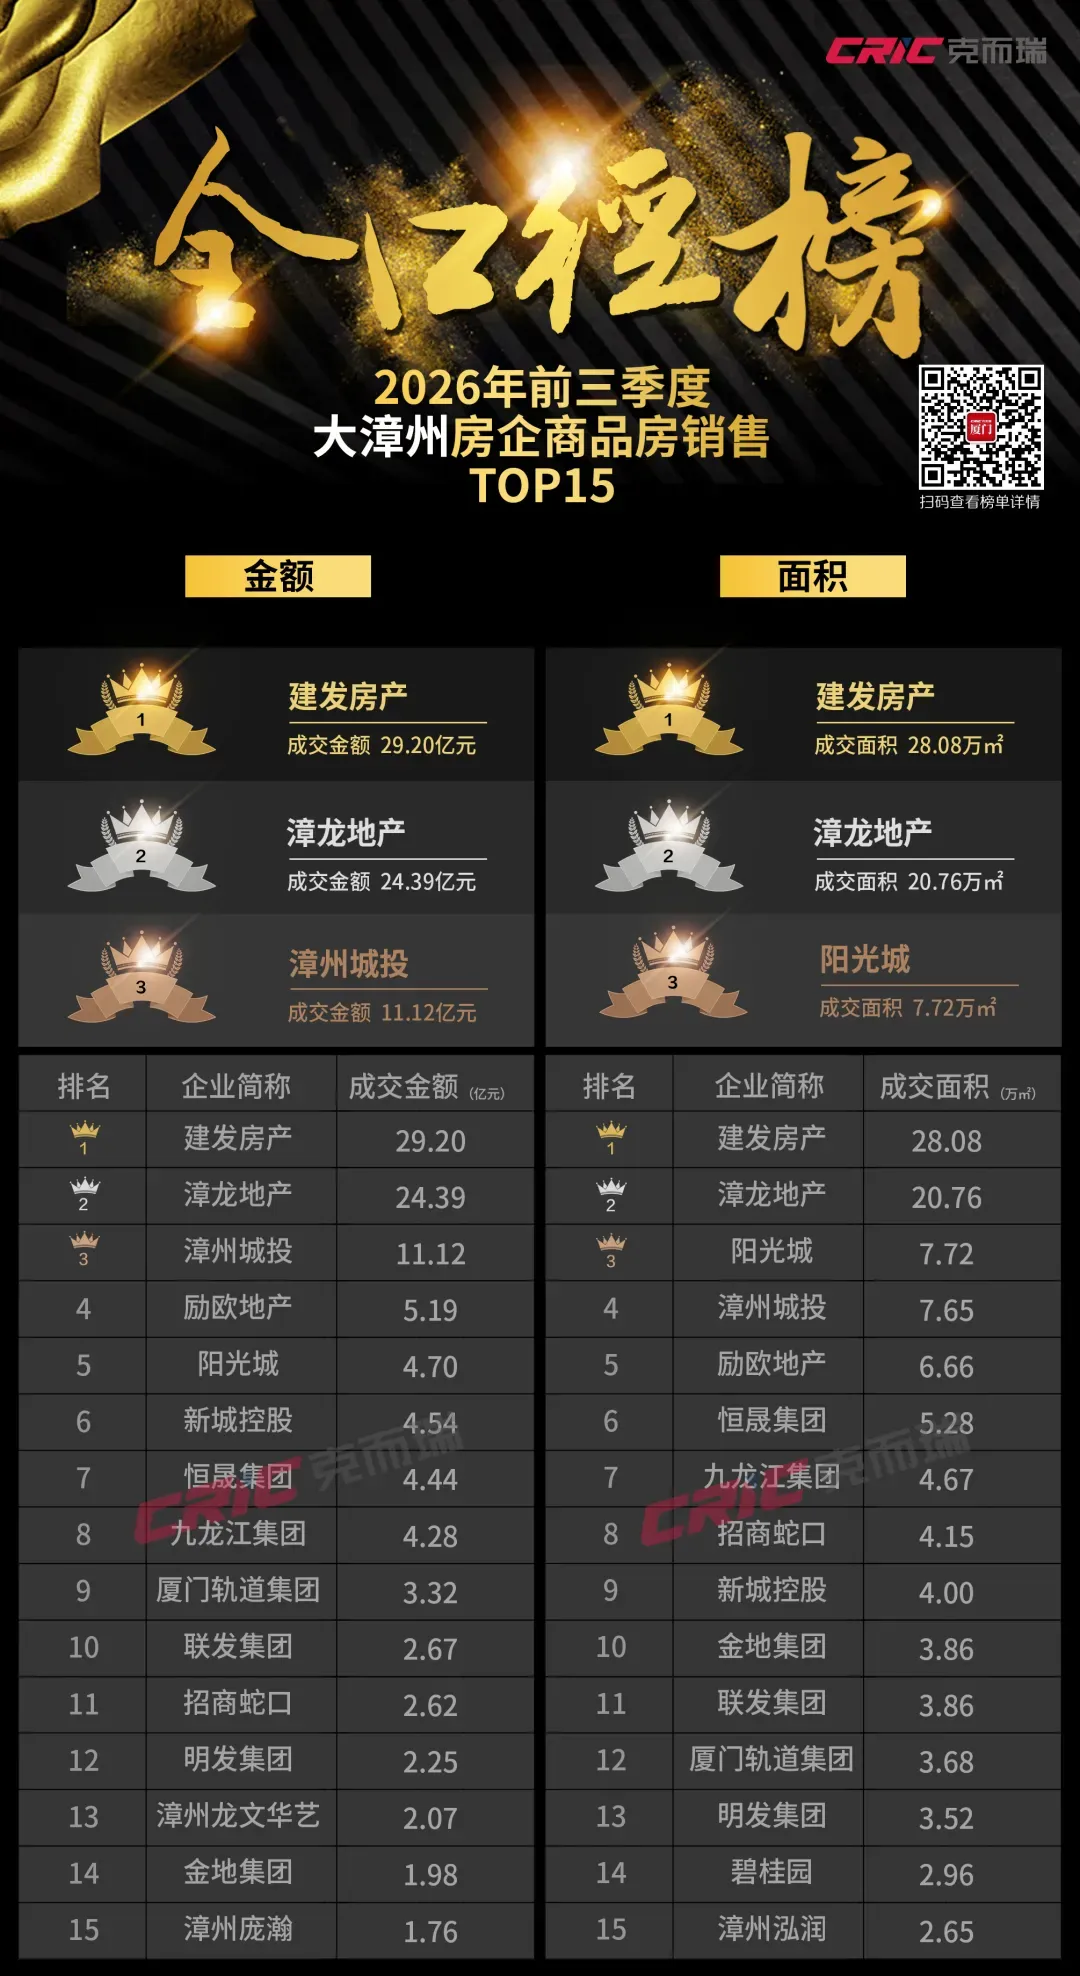
榜单解读
三季度土地市场出现边际宽松信号,全市上架43宗商住地,供应总建约424.39万m²,其中9月供应29宗,总建约236.65万m²,成交4宗,总建约51.72万m²,市区的3宗宅地全部由通发、龙庆等本地国企平台获取,地块包含一宗11.97公顷的大规模商住用地。
本轮供地节奏加快并非土地市场转向扩张,而是在总量管控前提下,由阶段性近乎停供调整为按需有序出让,市场由此形成一级市场国企托底、二级市场品牌房企主导操盘的分工模式;出让地块重点布局芗城、龙文主城及周边,土地资源投放紧密匹配新房高去化板块。
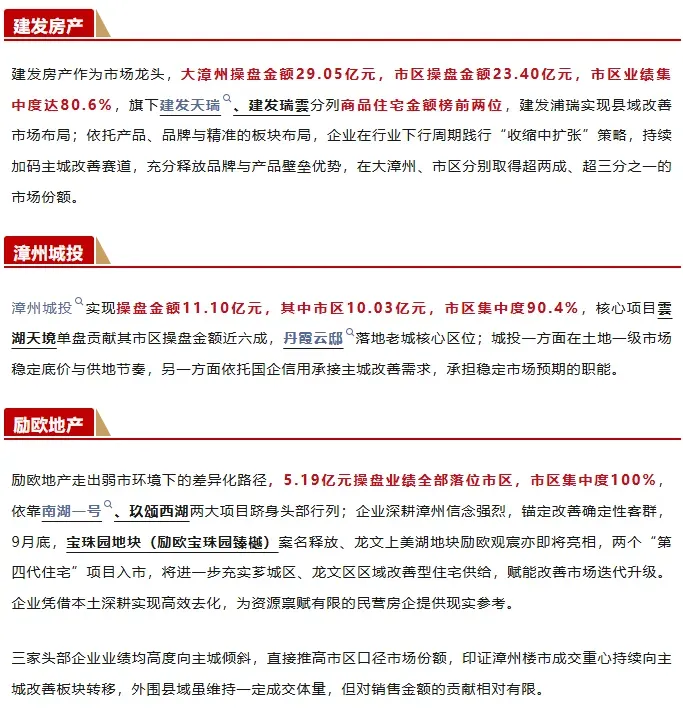
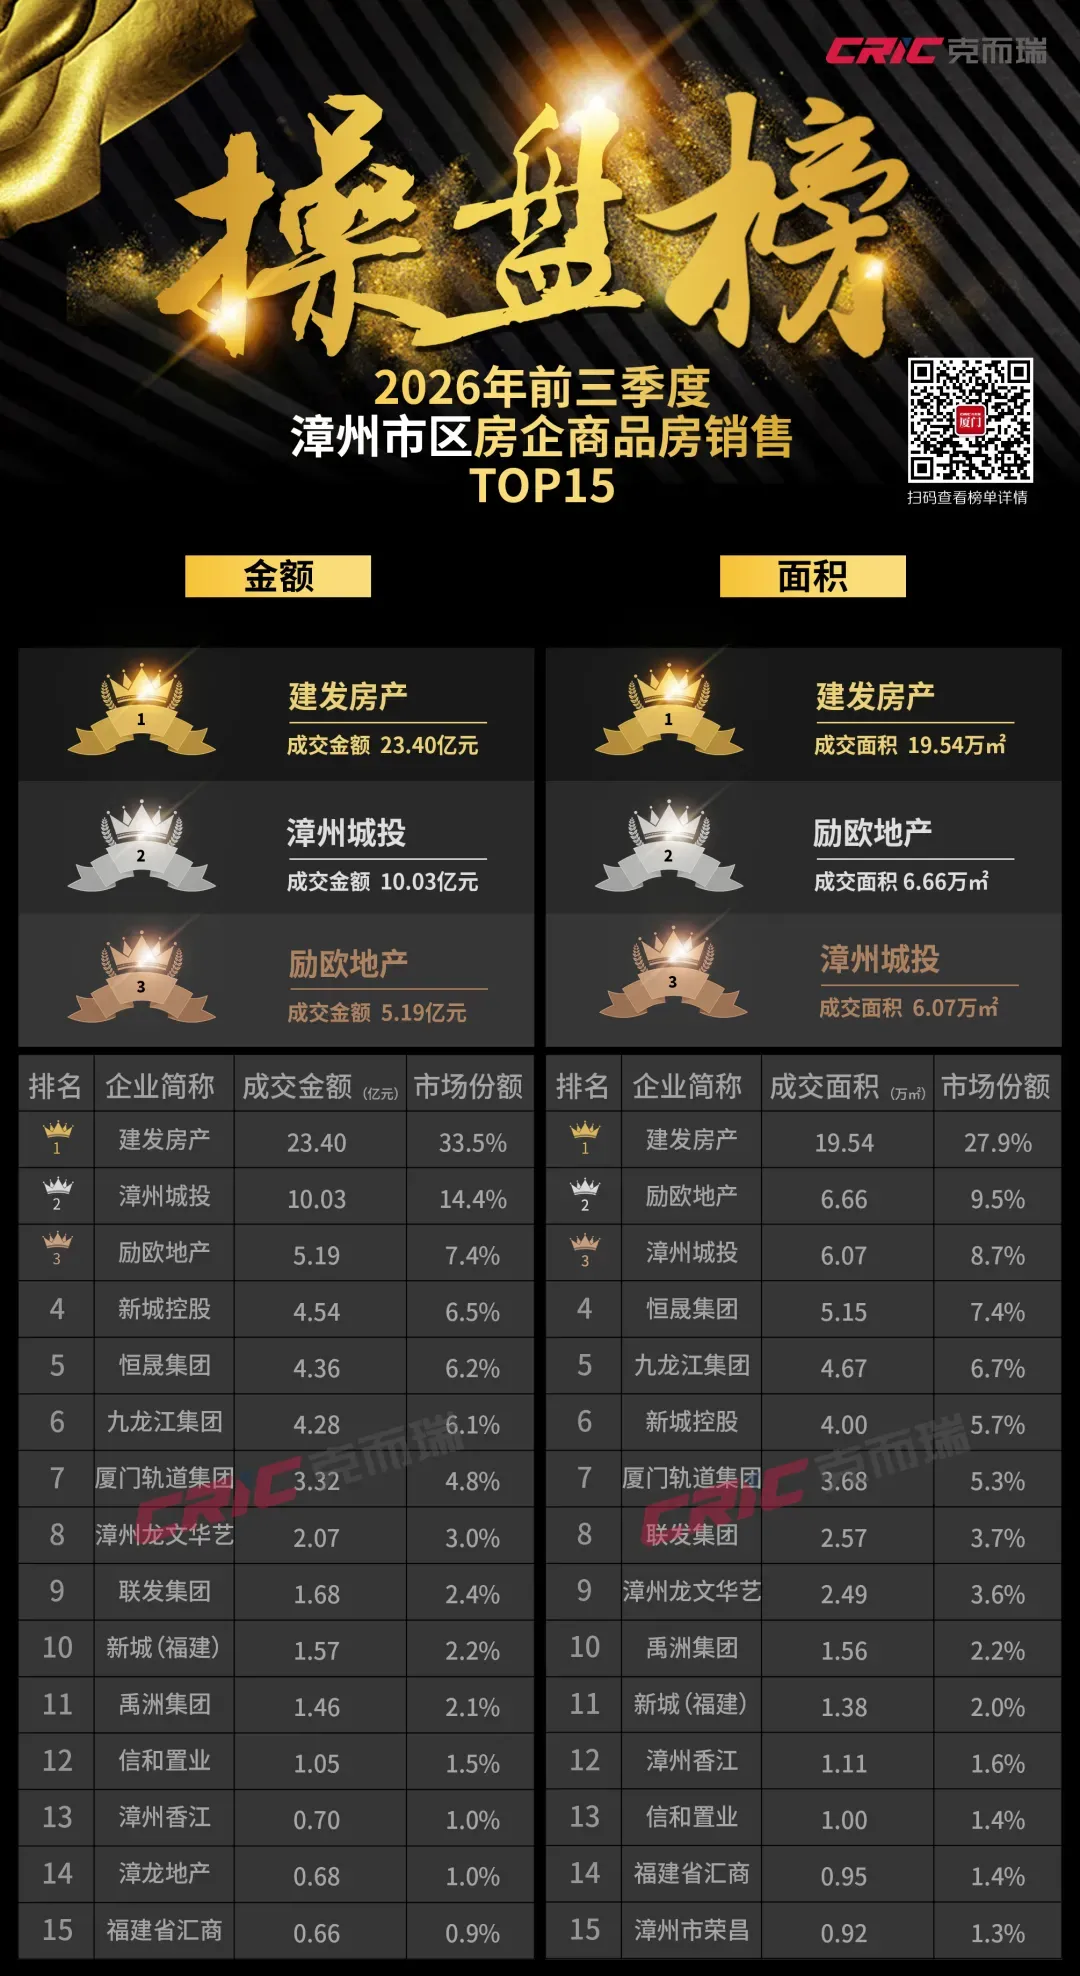
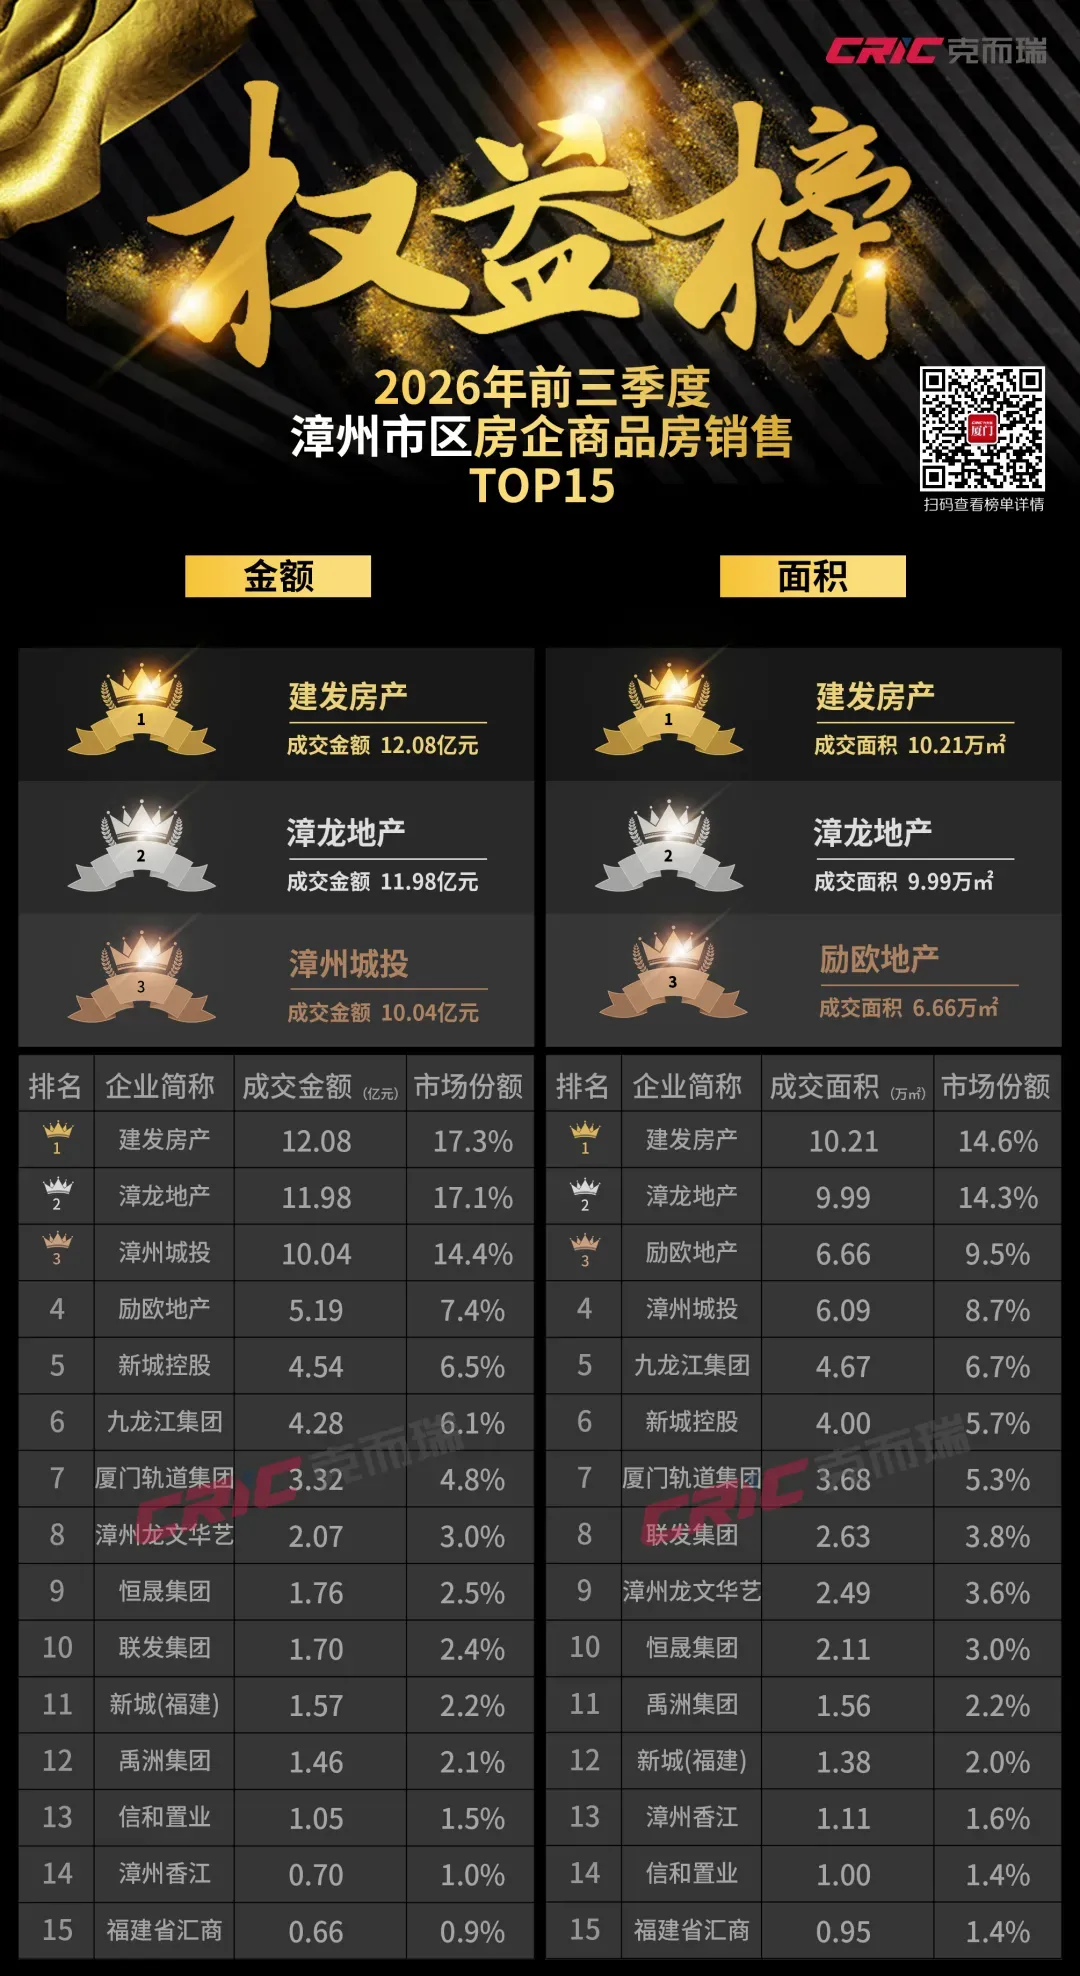
三季度漳州楼市韧性来源于土地端控量节流叠加政策端持续释放红利,市场表现为供应处于年内低位、成交淡季不淡、房价窄幅企稳,但区域间、房企间分化持续放大。当前市场平稳是供应收缩、政策托底、头部企业份额集中共同促成,并非终端需求全面回暖,三家头部房企合计占据大漳州约34.7%市场份额,市区集中度进一步抬升,市场“稳”的背后,伴随市场参与面收窄的客观现实。
来源:克而瑞厦门地产