10月固收增额寿TOP5榜单:增多多9号、鑫盈家C款、如意尊(泰来2026)、福有余2025,第1名IRR1.97%
- 更新时间 2026-10-08 19:34:05
免费领取专属新人礼包
10月固收增额寿TOP5榜单出炉!我把目前市面热度最高的5款固收增额寿拉出来做了个对比:
海保增多多9号、中英鑫盈家C款、中荷金享事成(典藏版)、信泰如意尊(泰来2026)、太保福有余2025。
不吹不黑,今天就从长期收益、回血速度、公司实力和投保门槛4个维度逐项说清楚,看看哪款值得买?
先说结论:如果单看收益,第1位长期IRR接近1.97%,3年就能回血。完整榜单往下看。
1
为什么要关注固收增额寿?
先说三个正在发生的变化。
第一个变化:银行存款利率还在往下走。
现在主流银行的存款利率1年期0.95%、3年期1.25%、5年期1.30%;大额存单略高一些,但3年期也才1.55%。
要知道,五年前定存利率随便都有3%以上,三年前降到2.6%,如今只有1.3%。每一次存款到期续存,利率都比上一次更低。
第二个变化:分红险的"演示利率差"被压缩了。
现阶段分红险演示利率上限统一3.5%后,不同分红险之间的演示收益差距确实被压缩了。
之前"靠演示数字拉开差距"这事已经不管用了,分红险的挑选逻辑彻底发生变化。
反而是固收类增额寿"写进合同、所见即所得"的确定性,在低利率环境里变得更稀缺。
第三个变化:部分养老年金已经按《第四套生命表》切换。
对于正在规划养老的朋友,部分产品的费率与领取已经按新表调整,早上车锁定的产品反而成了“老版本福利”。
一句话总结: 如果你手里有一笔5年以上不打算动的钱,固收增额寿值得放进对比清单里认真算一笔账。
2
增额寿TOP5排行榜,怎么筛选的?
市面上很多增额寿"排行榜",其实就是把产品罗列一遍,没有排序依据。
所以今天我先把评分规则讲清楚,你再往下看,会觉得踏实一点。
四个评分维度:
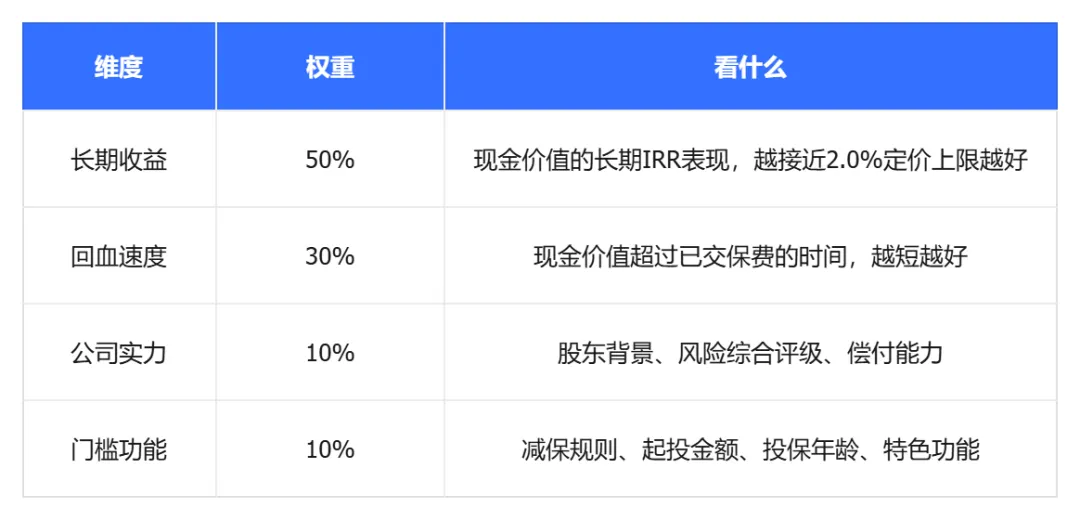
为什么要这么排? 因为买固收增额寿的人,绝大多数朋友诉求是"想要确定且长期稳定的增值"。
收益和回血的权重加起来占据大头,是符合这笔钱的实际用途的。
公司实力和门槛功能各占10%,不是不重要——而是固收增额寿的现金价值本就写进合同,受《保险法》保护,该多少是多少。
不过对看重品牌的人来说,这10%依然可能影响最终选择。
3
9月增额寿TOP5榜单
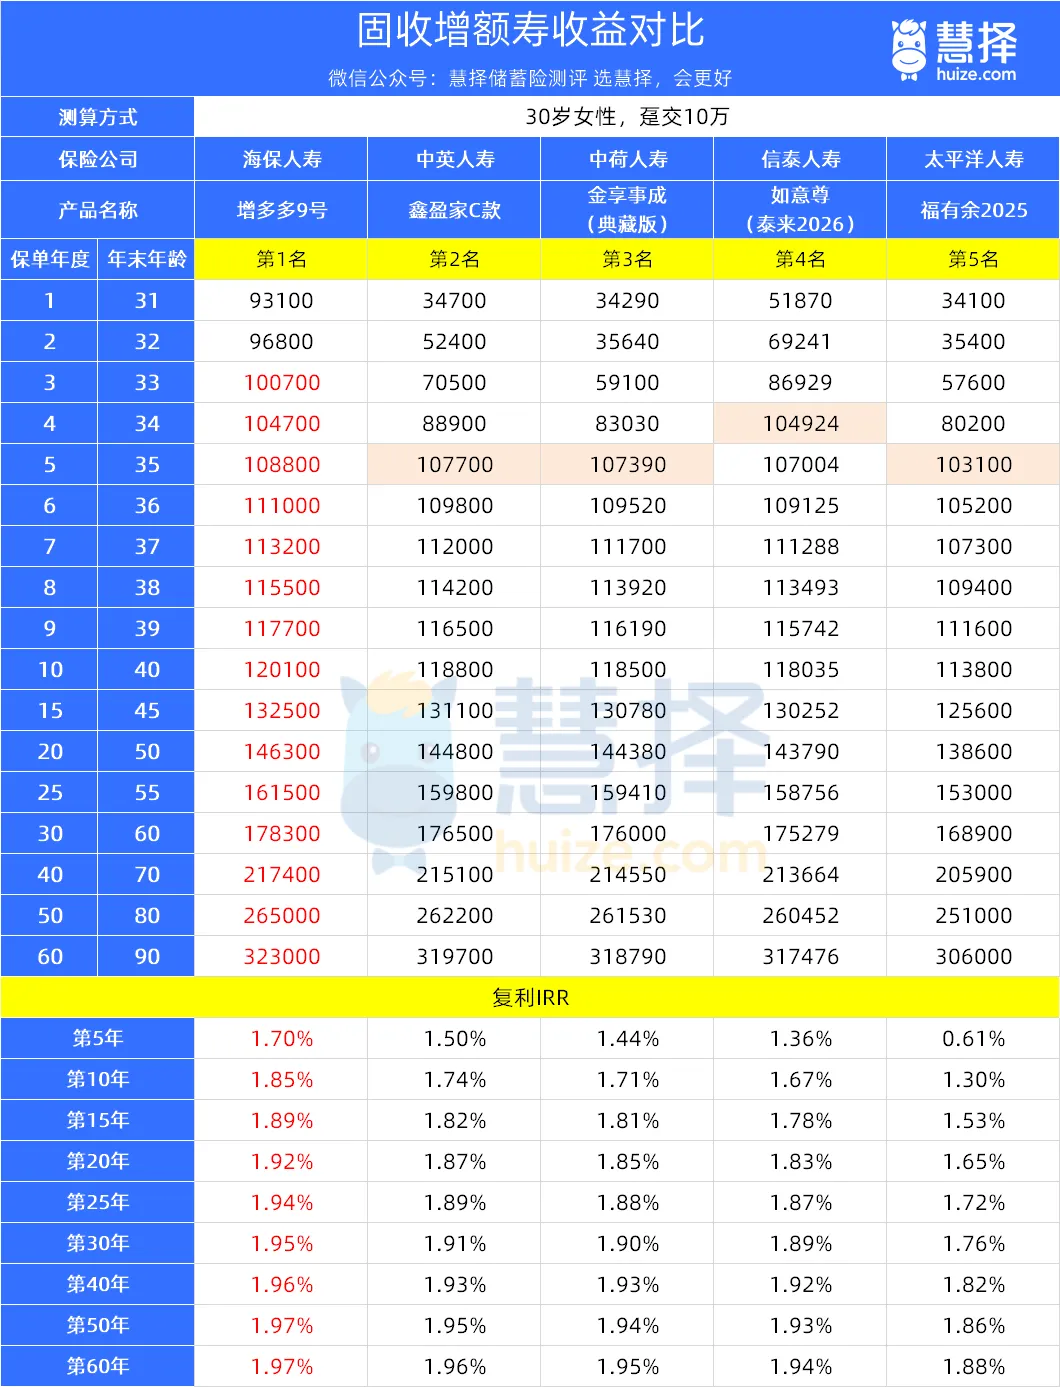
1、增多多9号——收益回血均靠前
收益表现:趸交的情况下,增多多9号持有5年IRR1.7%,10年IRR1.8%,长期高达1.97%,几乎贴着2.0%的监管上限在走。
回血速度:趸交3年就能回血,3年交4年回血,4年交5年回正,在目前的固收增额寿里,这个速度属于第一梯队。
其他特点:减保宽松,最快5年取完现金价值;支持第二投保人,健康告知只有1条。
适合人群: 追求高收益、看重回血速度、且打算持有5-10年以上的人。
2、鑫盈家C款——保司背景扎实
收益表现:长期IRR可达1.95%~1.96%,与增多多9号差距很小。
回血速度:鑫盈家C款趸交、3年交第5年回血,5年交第6年回血。
保司实力:中方股东是中粮集团,外方股东英国英杰华集团,风险综合评级长期处于行业前列。
特色功能:支持年金转换、第二投保人、减额交清。保单功能在5款产品里相对全面。
适合人群: 既想要不错收益,又看重公司品牌,或有养老或传承规划需求的人。
3、金享事成(典藏版)——银行系背景
收益表现:金享事成(典藏版)5/10年交收益优势明显,长期IRR可达1.96%,收益稳居市场一梯队。
保司实力:中荷人寿由北京银行与法国巴黎保险集团合资,总资产规模超870亿元,风险综合评级为AA级。
特色功能:支持隔代投保、第二投保人、保单贷款等。总保费达一定门槛,还可享受健康体检、康养旅居等增值权益。
适合人群:想要不错收益、偏好银行系保司、看重附加服务权益的人。4、如意尊(泰来2026)——低门槛上车
收益表现:如意尊(泰来2026)远期IRR可达1.951%+,市场第一梯队收益;10年交的情况,表现略优于鑫赢家C款。
回血速度:趸交、3年交第4年回血,5年交第5年回血,10年交第8年现价超过已交保费。
保司实力:信泰人寿注册资本102亿元,第一大股东是物产中大集团,存款保险基金和保险保障基金是其并列第二大股东。
门槛优势: 全国可投,年交5000元起投,最高73岁还能买,保费达标可对接健康服务、异地救援服务等。
适合人群: 预算有限、想先小额上车或者年龄偏大的朋友。
5、福有余2025——老七家大保司
收益表现:福有余2025收益略低于前面几款,长期IRR1.90%,在大公司里属于正常水平。
公司实力:太平洋人寿是老七家保险公司之一,分支机构遍布全国,线下服务网点多。
适合人群:更看重大公司品牌、看重线下服务网点覆盖的人。
大公司里还有款新华人寿的E增福优享版,想看它们的对比,也可以点击下方卡片,帮你具体介绍。
4
不同情况怎么选?
预算充足、追求收益靠前 → 增多多9号;
收益不错 + 公司背景扎实 → 鑫盈家C款;
银行系保司、看重增值服务 → 金享事成(典藏版);
预算有限、或年龄偏大 → 如意尊(泰来2026);
看重大公司、看重线下网点 → 福有余2025
5
几个高频问题
Q1:固收增额寿和银行存款,到底怎么选?
3年内要动用的钱,放银行存款;5年以上不动的钱,固收增额寿的确定性优势才体现得出来。
固收增额寿最大的优势就是收益写进合同,不受未来利率下行影响,长期下来复利可观。
Q2:固收增额寿和分红增额寿,怎么选?
固收型现金价值写进合同;分红险是"保证收益 + 浮动分红",目前固收定价上限2.0%,分红保证上限1.75%,演示上限是3.5%。
能接受少赚一点换确定性,选固收;愿意牺牲部分保底换潜在上限、也能承受波动,再考虑分红。
没有标准答案,取决于你对"确定"的需求有多强。
Q3:增额终身寿险安全吗?
固收增额寿的现金价值写进合同,受《保险法》保护。
即使保司经营出现问题,监管也会安排其他公司接手或动用保险保障基金。这是它区别于其他理财工具的核心特点。
在存款利率一路向下的环境里,"确定"这两个字,本身就有价值。
而固收增额寿写进合同的安全感,恰恰就是它的价值所在。
它不会给你画一个"上不封顶"的饼,也不会给你一个随时波动的净值,而是把确定的收益,锁定一辈子。
你现在手里这笔钱,是打算放几年? 评论扣下年龄+金额,我按你的实际情况帮你看看适合哪一款。
要是想看5款产品的完整现价情况和各缴费期IRR的具体表现,可以点击下方卡片,我们安排专人帮你具体测算。
相关阅读