版权 | 克而瑞福建区域
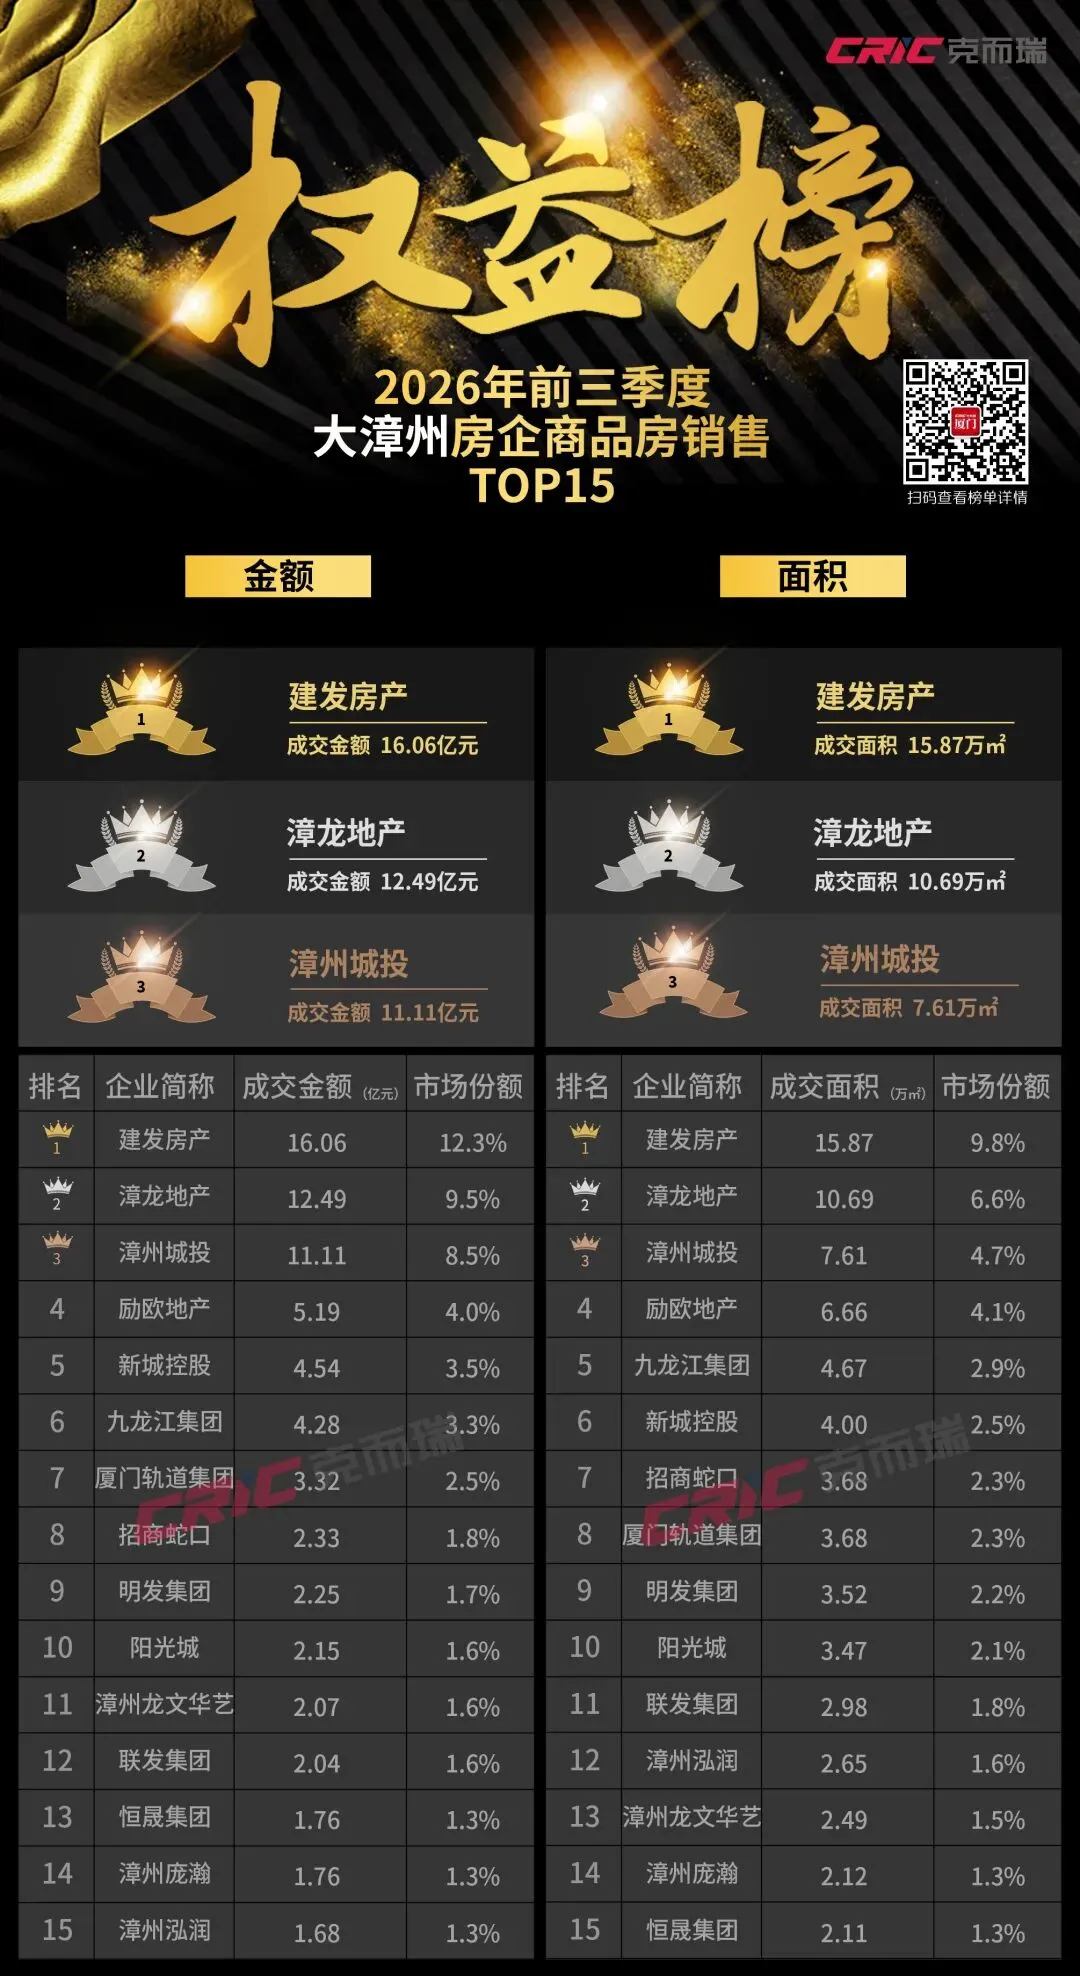
2026年三季度,大漳州商品住宅成交33.80万㎡,成交均价8970元/㎡,套均价107.48万元。市场数据层面已显现企稳迹象,但该状态不等同于行业回暖,当前的账面均衡并非来自购房需求的整体性修复,而是供应端主动收缩、政策持续托底、头部房企市场集中化共同作用的结果,结构性分化仍是本阶段市场的核心底色。
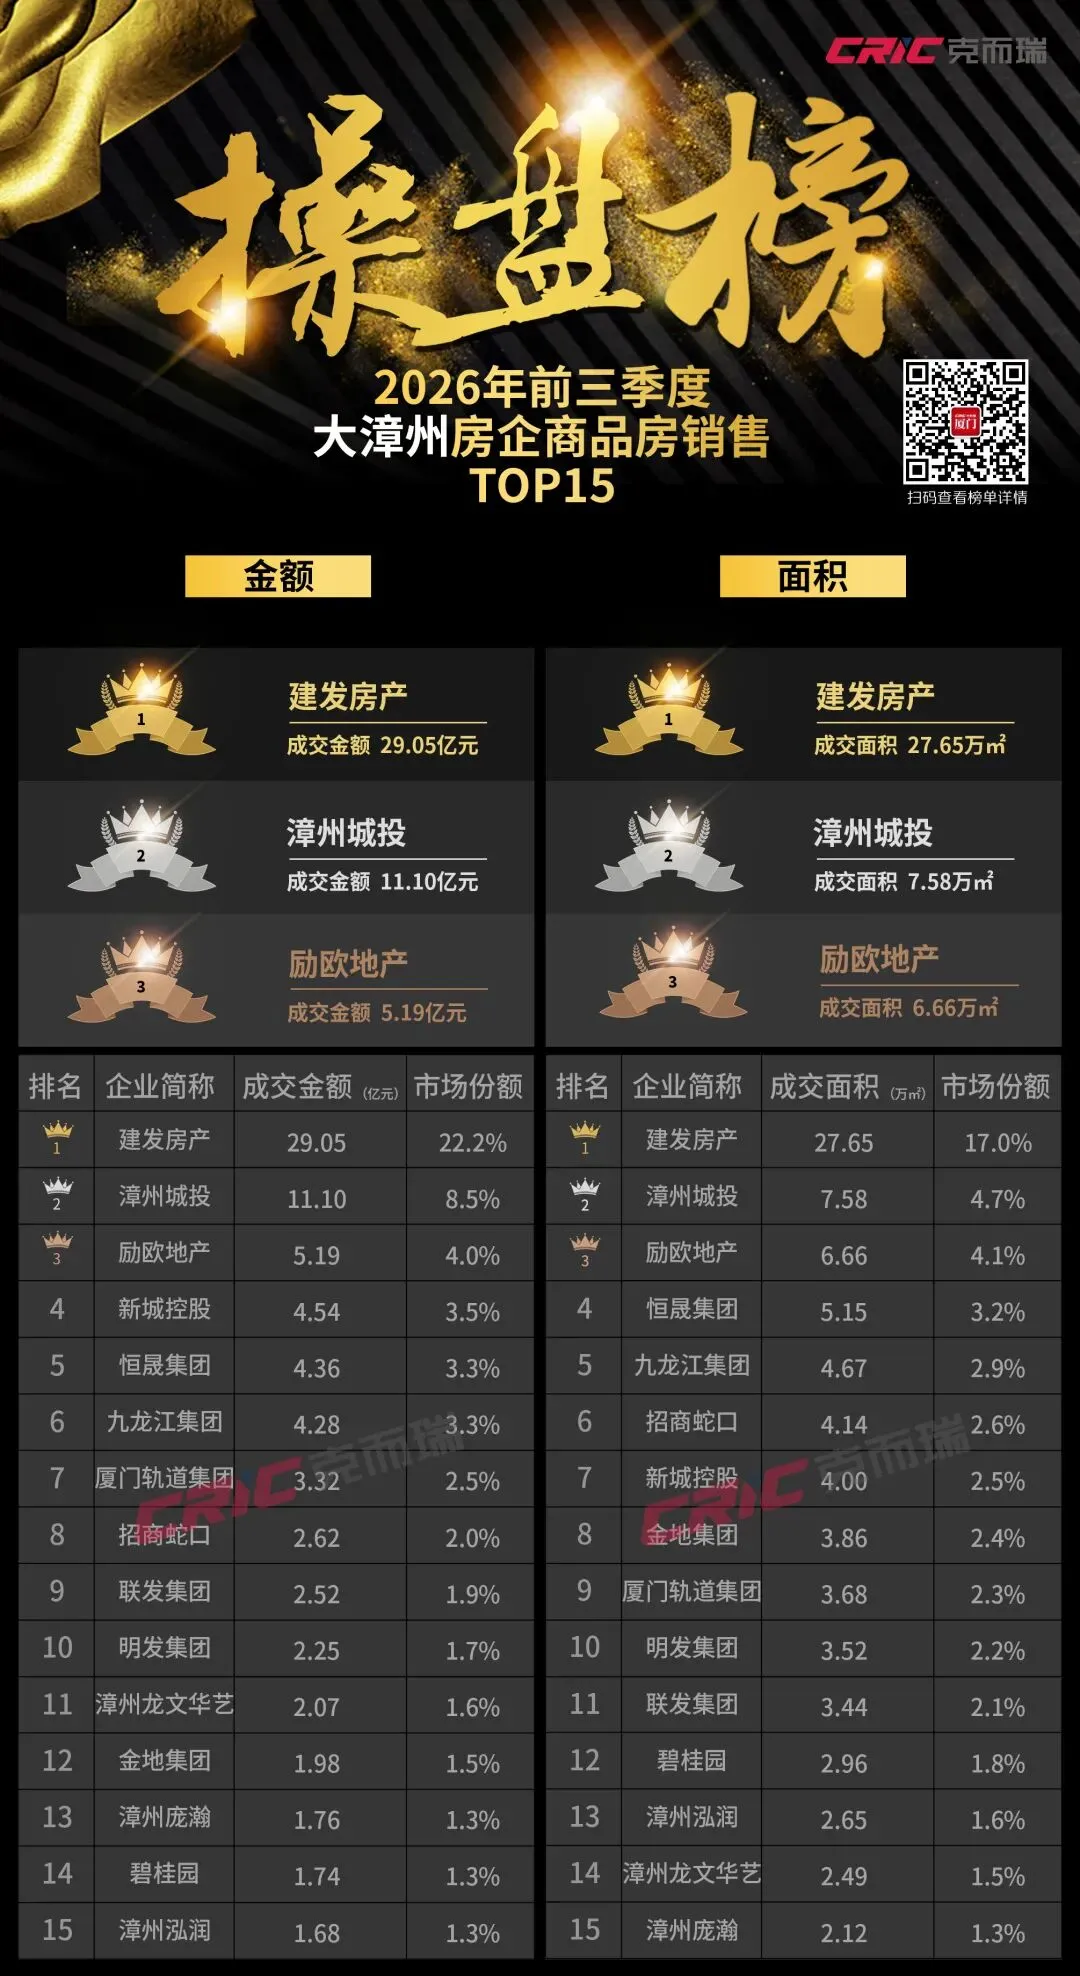
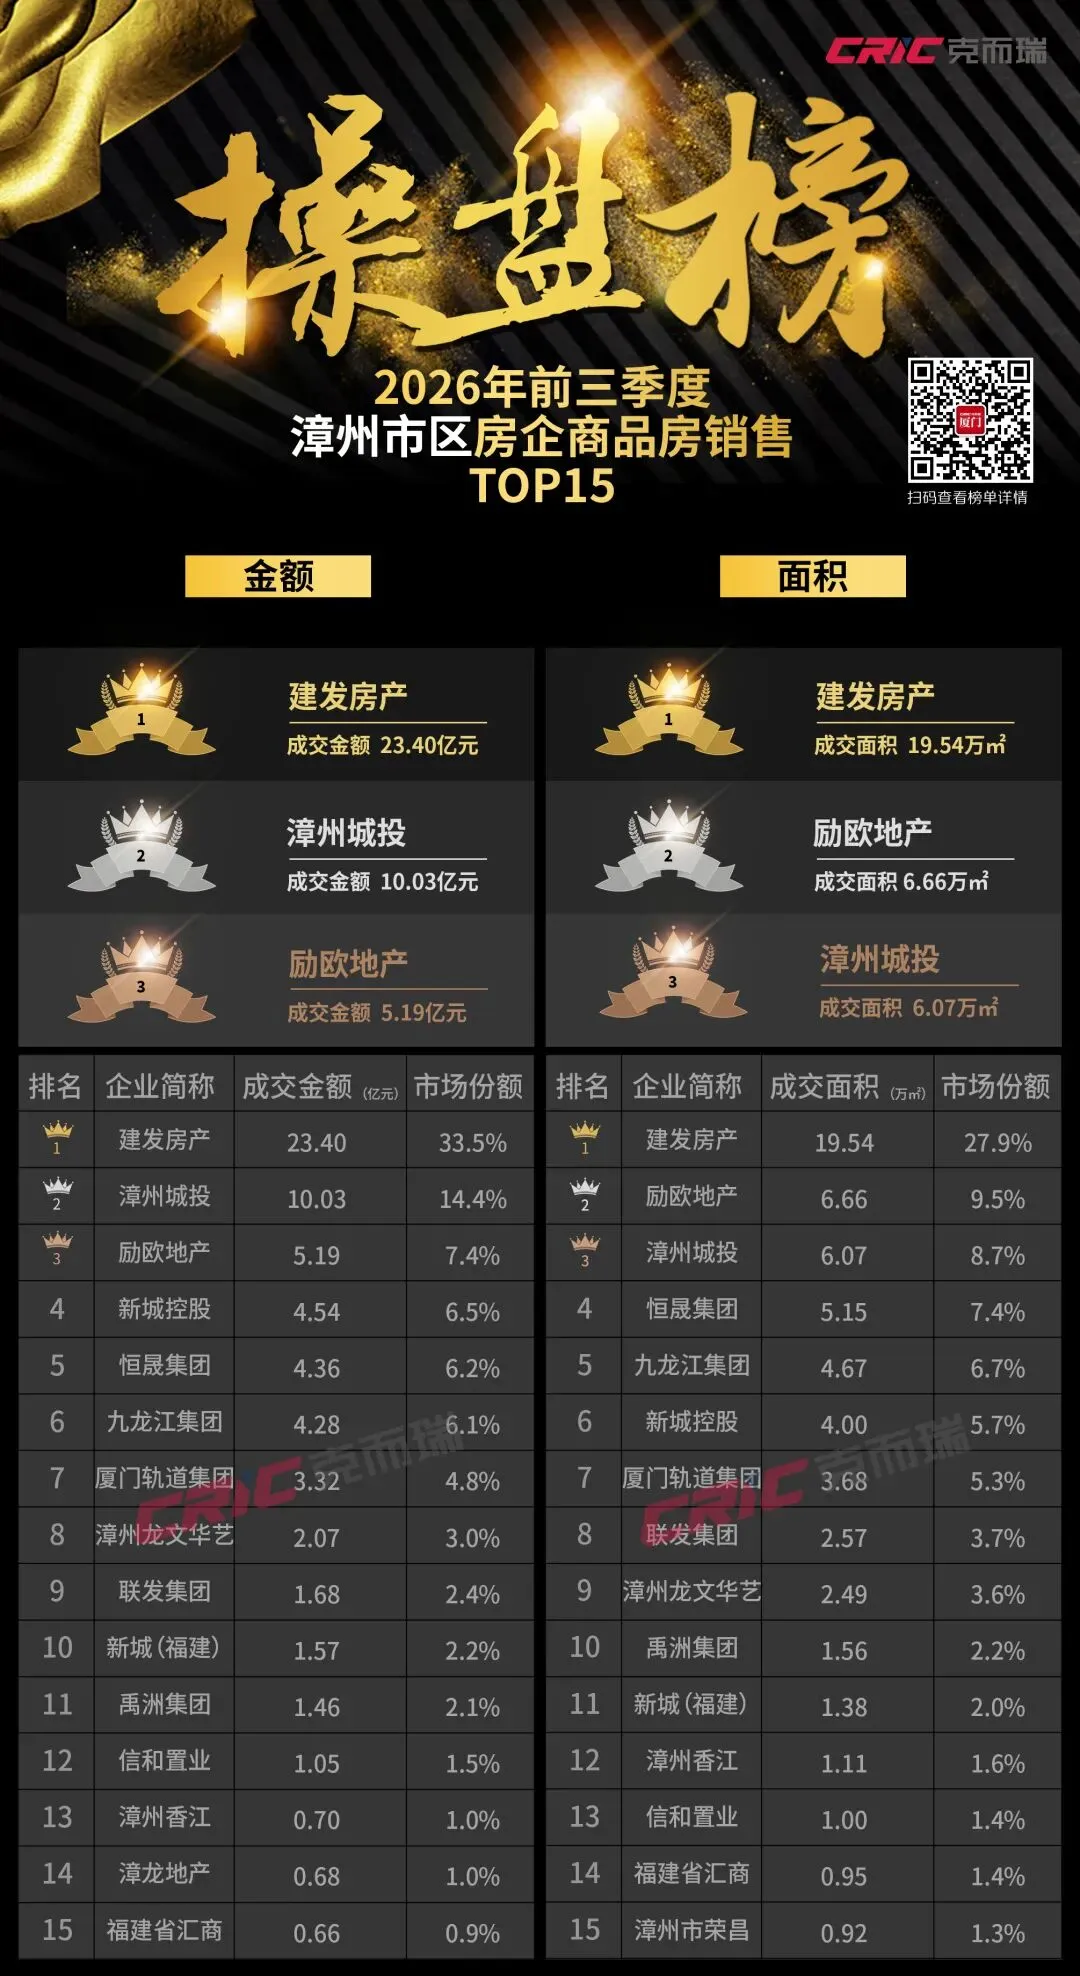
1.操盘榜数据口径:是以企业操盘为口径,即若某项目为多家房企合作开发,则该项目的业绩仅归入操盘企业;
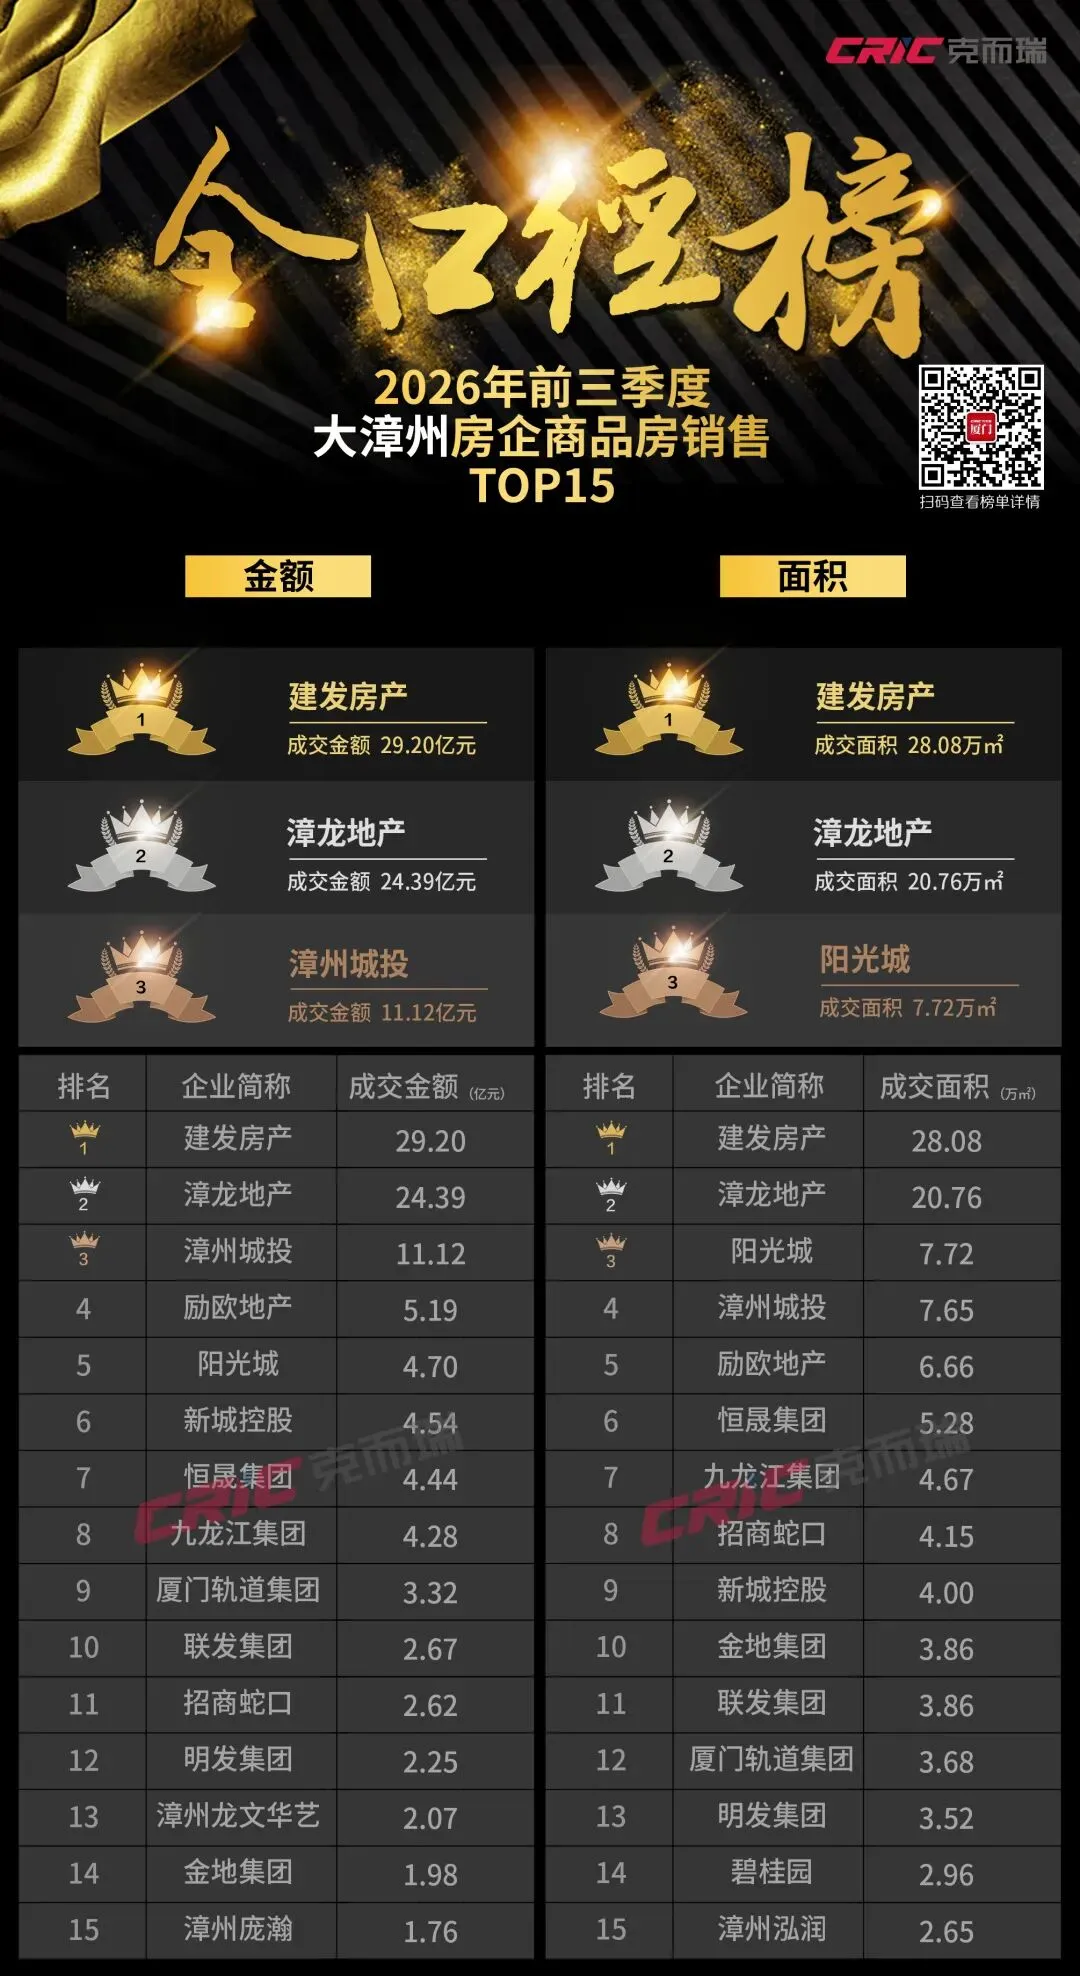
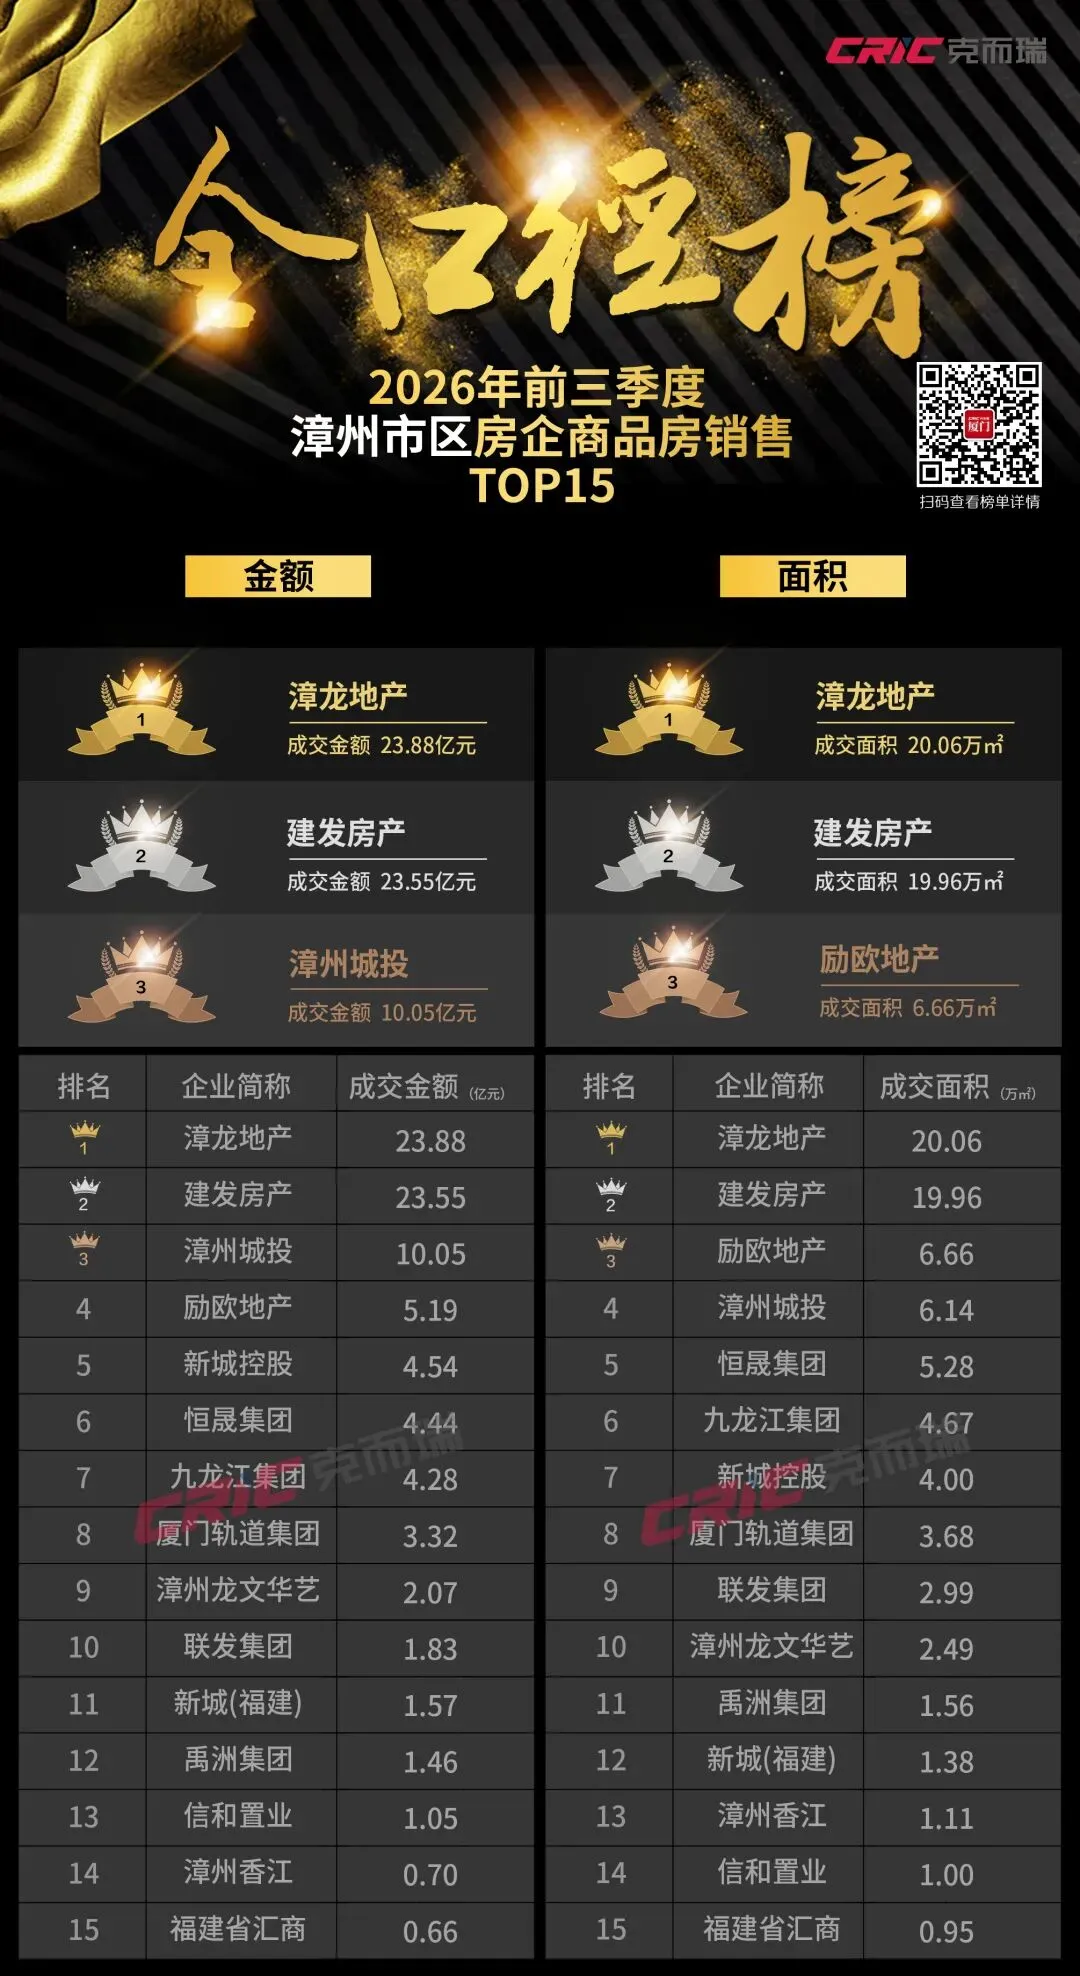
2.全口径榜数据口径:指企业集团连同合营公司及联营公司所有项目业绩的累计值,不考虑权益和操盘,不包含代建;
3.区域范畴:漳州全市(含芗城区、龙文区、高新区、台商投资区、漳州开发区、漳浦县、龙海区、东山县、云霄县、长泰区、诏安县、南靖县、平和县、华安县、常山开发区),剔除退房数据;
4.漳州市区范畴:芗城区、龙文区、高新区,剔除退房数据;
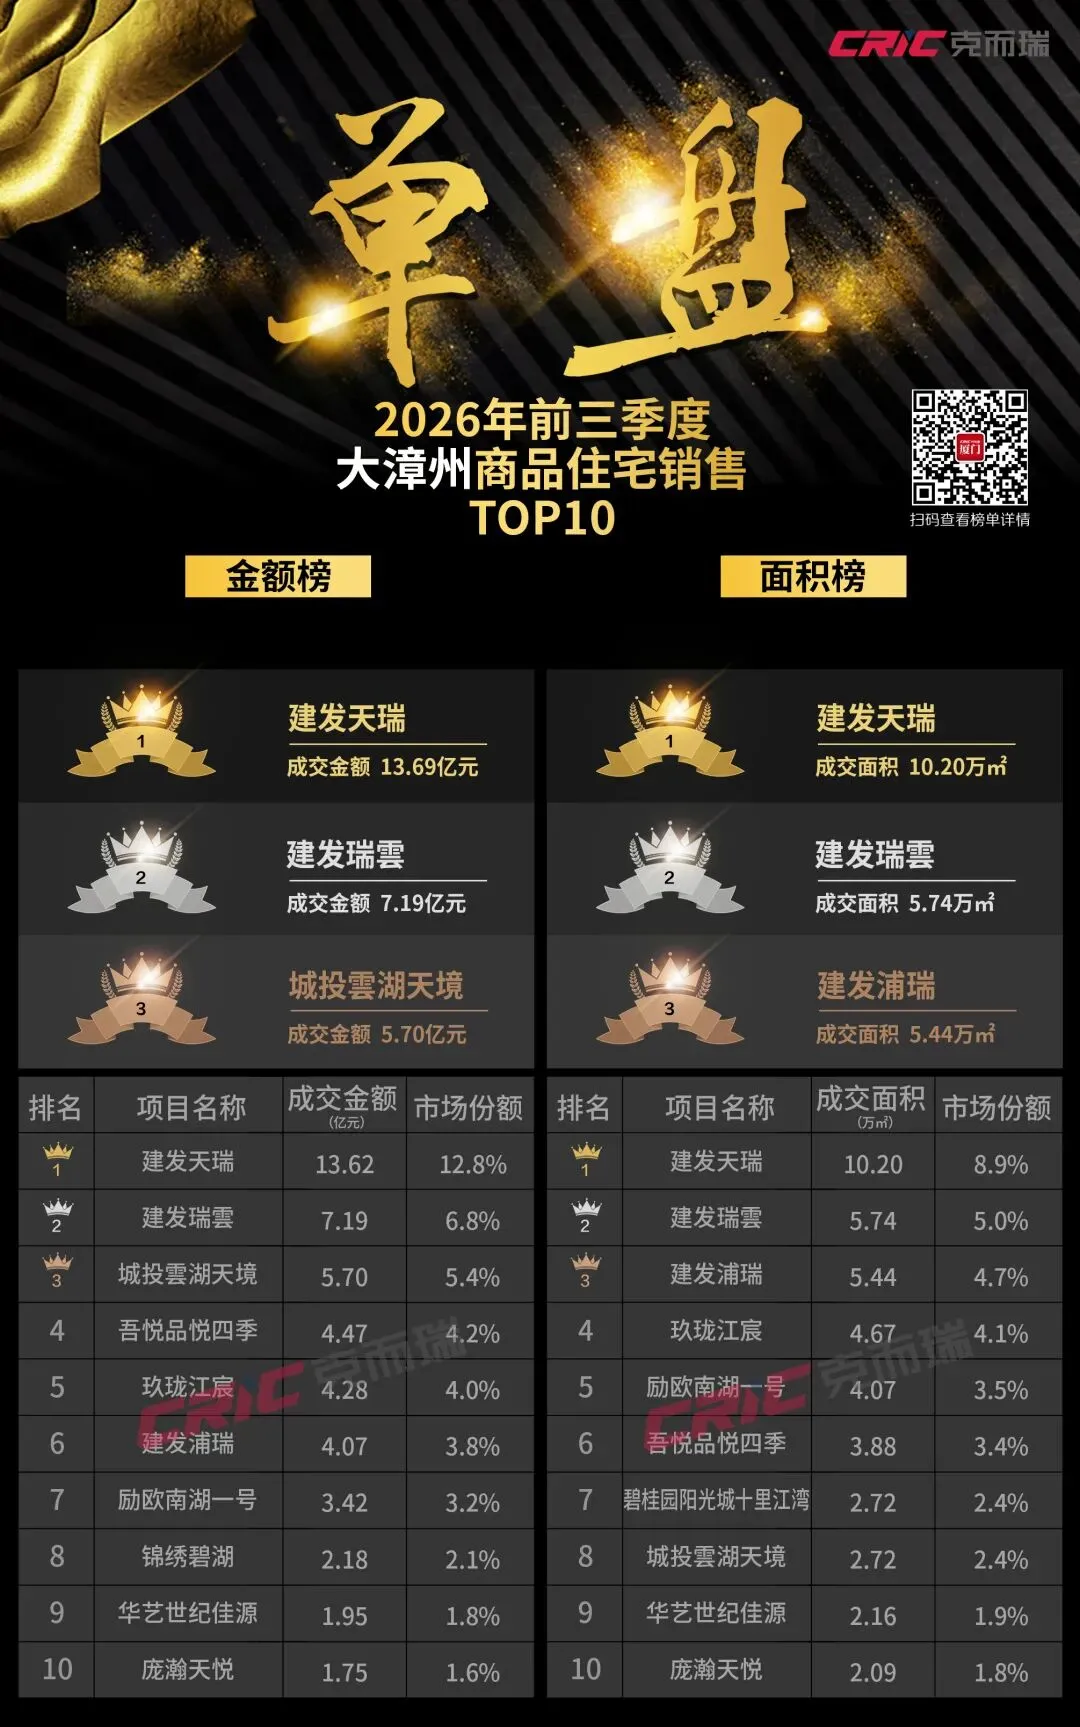
5.项目属性:企业榜统计数据为商品房数据,包含商品住宅、商业、办公、车位/车库等所有在售物业类型;项目榜统计数据为商品住宅备案数据,包含普通住宅及别墅;
6.数据来源:涉及销售金额及销售面积均为签约备案数据,不包含大定和认购数据;
7.统计时间:2026年1月1日-9月30日。
新房供应显著收缩,成交韧性犹存
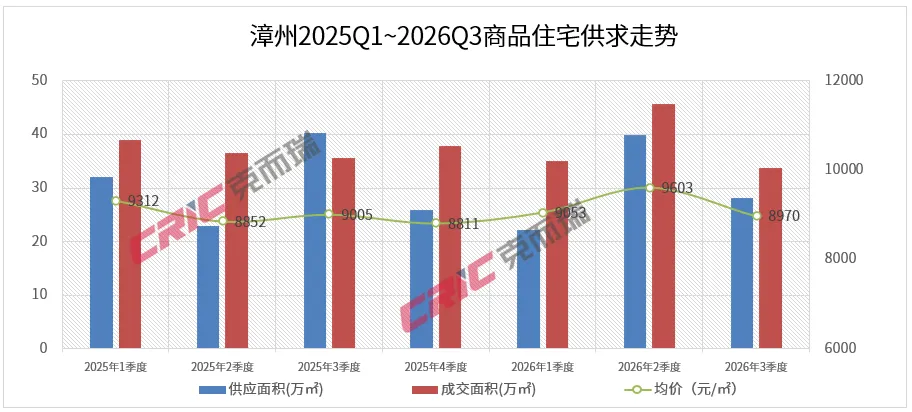
三季度大漳州商品房新增供应42.43万㎡,成交50.35万㎡,季度供求比0.84。环比二季度,供应下行18.6%,成交同步回落19.0%;同比去年同期,供应大幅收缩32.1%,成交仅实现4.6%的微幅增长。
从2025年一季度至2026年三季度供求走势来看,市场完成由供大于求向库存有序出清的转换,2025年三季度供求比高达1.30,此后持续回落,2026年一季度探至0.55,二、三季度回升并稳定在0.84,供应端摒弃粗放式压减,开始锚定真实成交节奏动态调节,去库存进程由此从快速出清过渡至平稳出清。
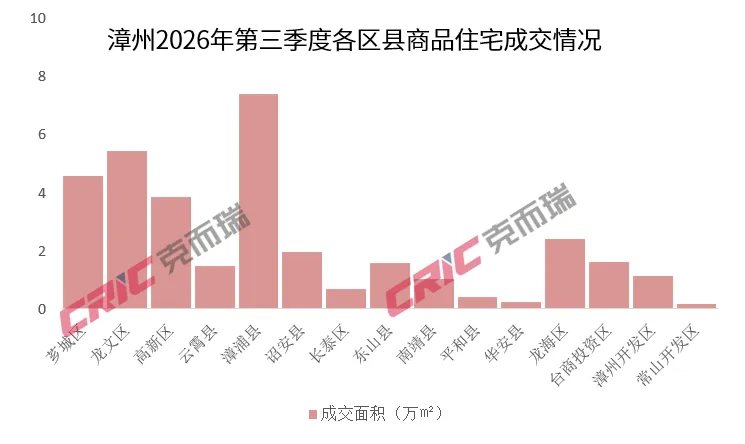
聚焦商品住宅,三季度成交规模33.80万㎡,量价较二季度同步回调,较2025年同期成交小幅下行4.8%,均价基本持平,住宅板块表现出强于整体商品房市场的抗跌属性,成为漳州楼市的价格基石。市场“主城改善、县域刚需”的二元格局进一步固化,龙文区以13832元/㎡的均价完成5.42万㎡成交,构筑全市核心价格支撑;漳浦县以7.38万㎡的成交面积领跑全域,但成交均价仅6749元/㎡,呈现典型的“以量换价”特征,也预示四季度市场价格底盘,本质取决于主城改善板块的去化与价格坚守,而非外围县域的成交规模。
宅地投放边际提速,整体规模保持克制
三季度土地市场出现边际宽松信号,全市上架43宗商住地,供应总建约424.39万m²,其中9月供应29宗,总建约236.65万m²,成交4宗,总建约51.72万m²,市区的3宗宅地全部由通发、龙庆等本地国企平台获取,地块包含一宗11.97公顷的大规模商住用地。
本轮供地节奏加快并非土地市场转向扩张,而是在总量管控前提下,由阶段性近乎停供调整为按需有序出让,市场由此形成一级市场国企托底、二级市场品牌房企主导操盘的分工模式;出让地块重点布局芗城、龙文主城及周边,土地资源投放紧密匹配新房高去化板块。
成交资源向主城集聚,房企阵营分化加剧
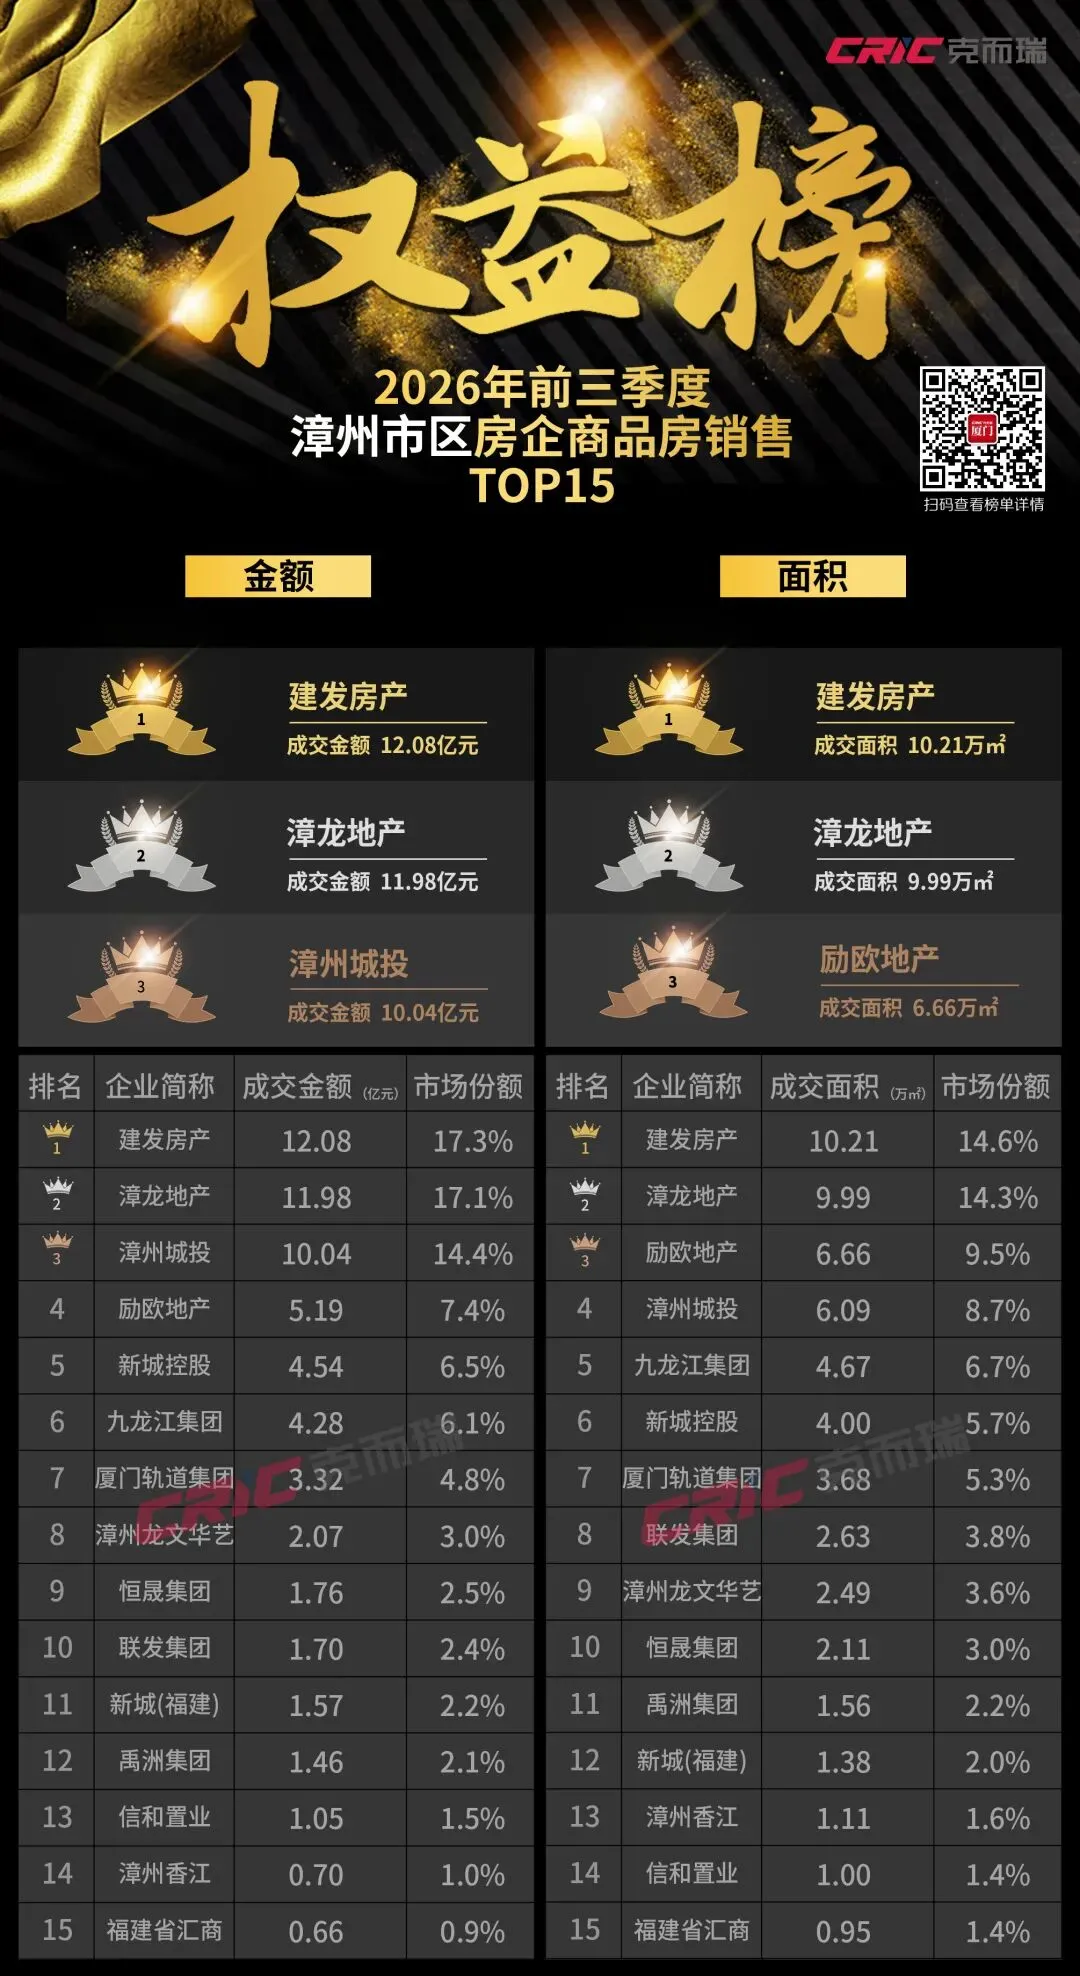
三季度建发房产、漳州城投、励欧地产三家头部主体,分别代表品牌房企深耕核心板块、本土国企承担市场压舱功能、民营房企聚焦赛道单点突破三类典型发展模式。
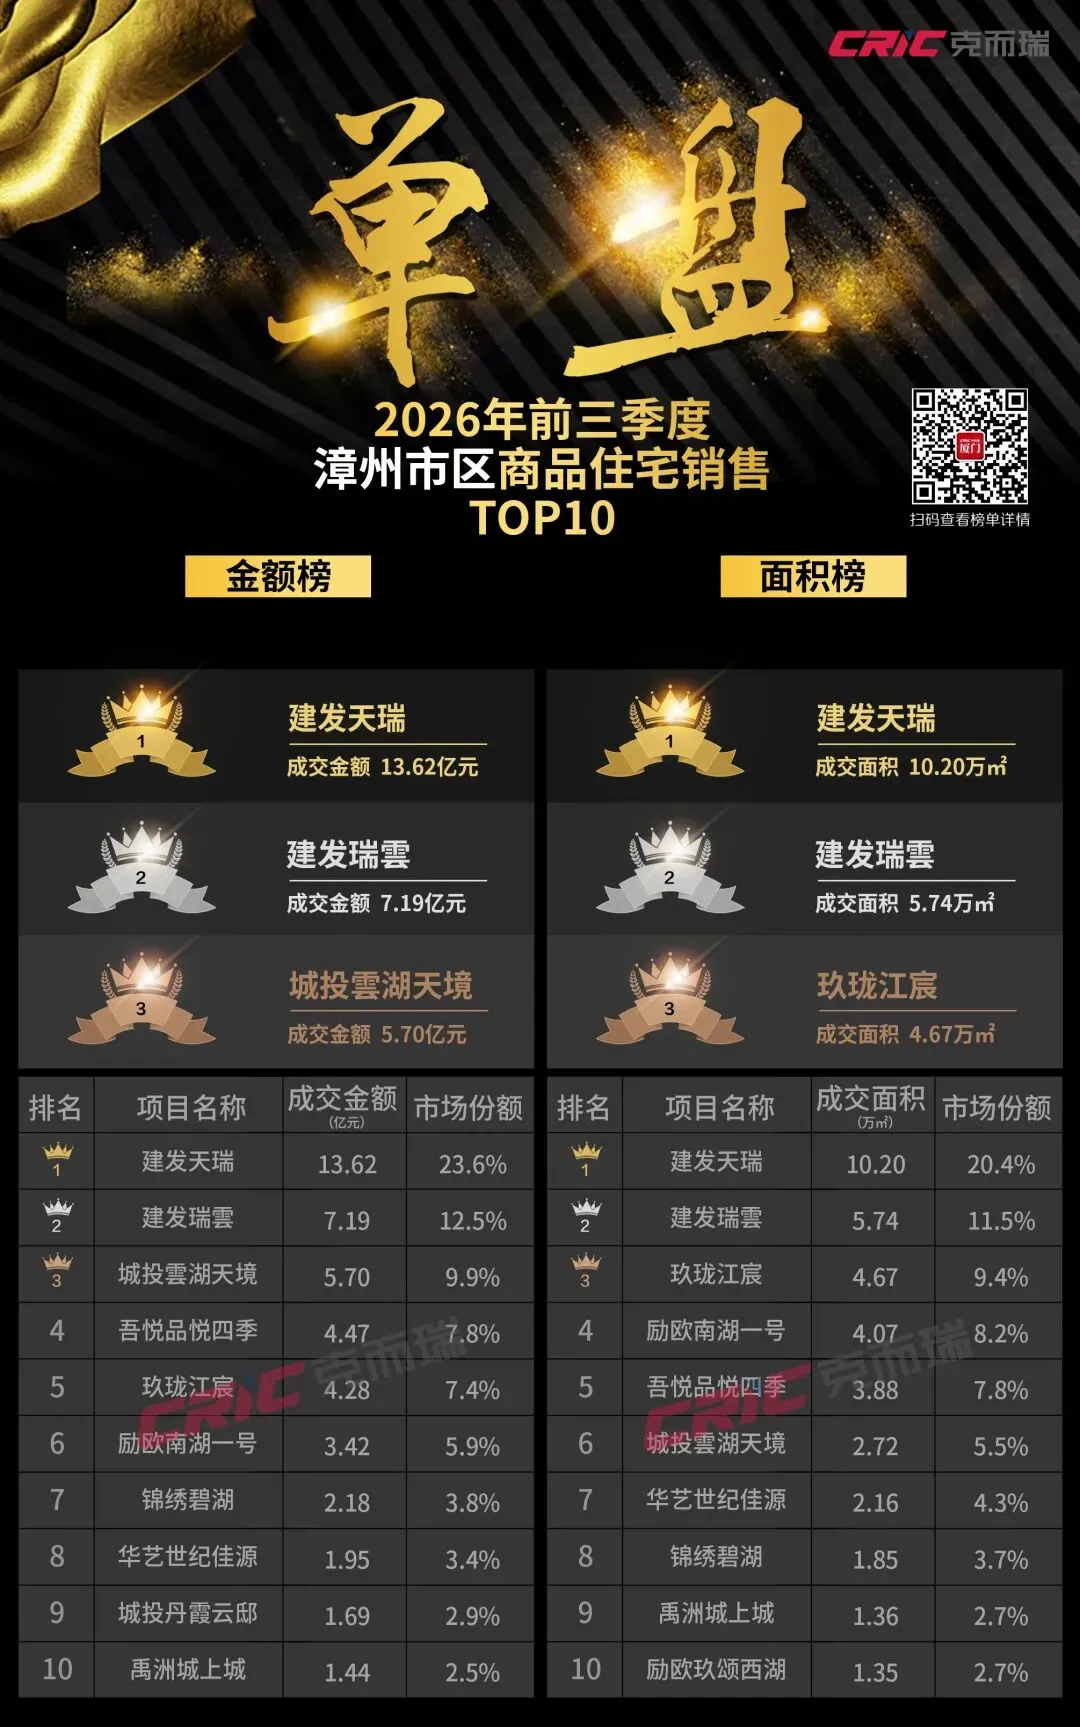
建发房产作为市场龙头,大漳州操盘金额29.05亿元,市区操盘金额23.40亿元,市区业绩集中度达80.6%,旗下建发天瑞、建发瑞雲分列商品住宅金额榜前两位,建发浦瑞实现县域改善市场布局;依托产品、品牌与精准的板块布局,企业在行业下行周期践行“收缩中扩张”策略,持续加码主城改善赛道,充分释放品牌与产品壁垒优势,在大漳州、市区分别取得超两成、超三分之一的市场份额。
漳州城投实现操盘金额11.10亿元,其中市区10.03亿元,市区集中度90.4%,核心项目雲湖天境单盘贡献其市区操盘金额近六成,丹霞云邸落地老城核心区位;城投一方面在土地一级市场稳定底价与供地节奏,另一方面依托国企信用承接主城改善需求,承担稳定市场预期的职能。
励欧地产走出弱市环境下的差异化路径,5.19亿元操盘业绩全部落位市区,市区集中度100%,依靠南湖一号、玖颂西湖两大项目跻身头部行列;企业深耕漳州信念强烈,锚定改善确定性客群,9月底,宝珠园地块(励欧宝珠园臻樾)案名释放、龙文上美湖地块励欧观宸亦即将亮相,两个“第四代住宅”项目入市,将进一步充实芗城区、龙文区区域改善型住宅供给,赋能改善市场迭代升级。企业凭借本土深耕实现高效去化,为资源禀赋有限的民营房企提供现实参考。
三家头部企业业绩均高度向主城倾斜,直接推高市区口径市场份额,印证漳州楼市成交重心持续向主城改善板块转移,外围县域虽维持一定成交体量,但对销售金额的贡献相对有限。
三季度漳州楼市韧性来源于土地端控量节流叠加政策端持续释放红利,市场表现为供应处于年内低位、成交淡季不淡、房价窄幅企稳,但区域间、房企间分化持续放大。当前市场平稳是供应收缩、政策托底、头部企业份额集中共同促成,并非终端需求全面回暖,三家头部房企合计占据大漳州约34.7%市场份额,市区集中度进一步抬升,市场“稳”的背后,伴随市场参与面收窄的客观现实。
小伙伴们,微信公众号又双叒改版啦,为了您更容易看到我们推送的文章,还请您将此号“设为星标”,我们也能更好地为您提供服务。