2026年前三季度,龙岩市区新罗区商住用地市场呈现“前期断供、三季度集中放量成交”的特征,土地市场活跃度逐季回升,供地节奏明显加快。前三季度龙岩市区的商住用地累计供应12幅,供应总建筑面积91.92万㎡,累计成交6幅,成交总建筑面积42.78万㎡,成交总金额19.74亿元,平均楼板价4614元/㎡,全部地块均以底价成交,6幅成交宅地的受让方分别为交发、腾耀、汇鑫置业、未来愿景,均为本地国企,外来房企无一入场,土地端不存在竞争,房企对后市售价的预期较为保守。
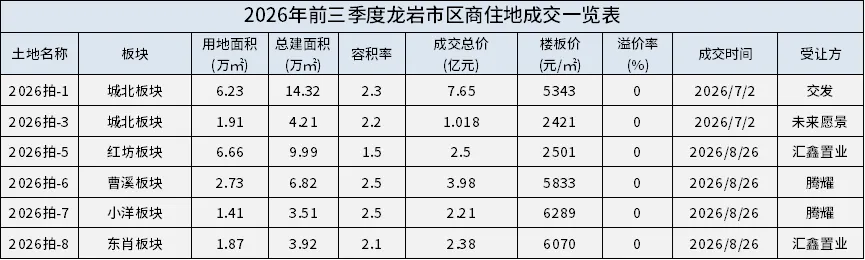
从月度节奏来看,1-5月土地市场全面断供,无商住地新增供应与成交;6月市场迎来补量,新增挂牌2幅商住地,总建面18.52万㎡;三季度土地市场加速运行,7月成交2幅地块、8月成交4幅地块、9月则再次集中供应6幅地块将于10月10日进行年内第三场土拍。
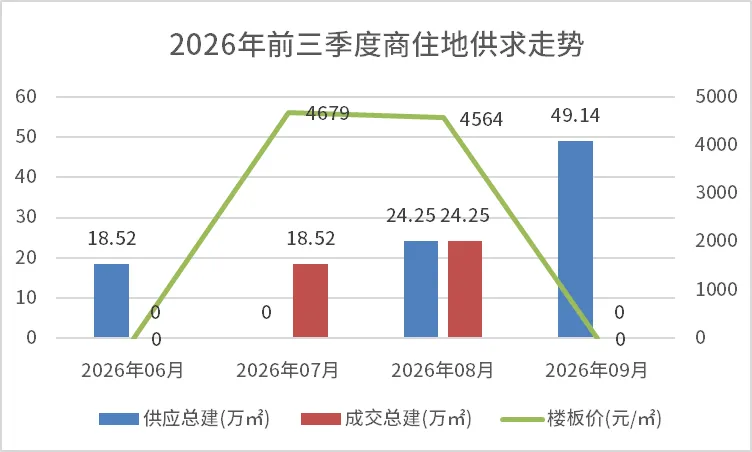
龙岩市区的土地市场核心工作聚焦于批量回购房企闲置住宅地块,优化土地资源配置,缓解房企资金压力。尤其进入三季度后,供地节奏明显加快,前期回收的闲置地块重新挂牌入市,同时新增其他地块供应,既盘活了存量低效用地,也为后续新房市场补充供给预留空间。
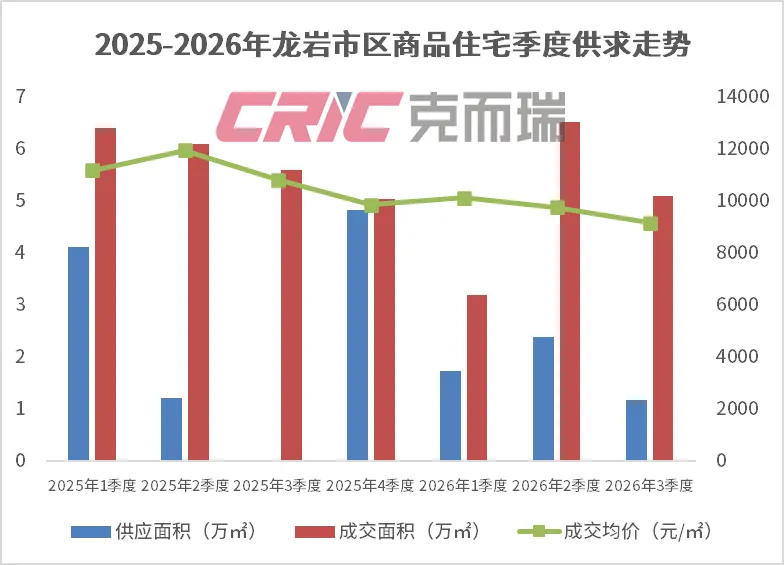
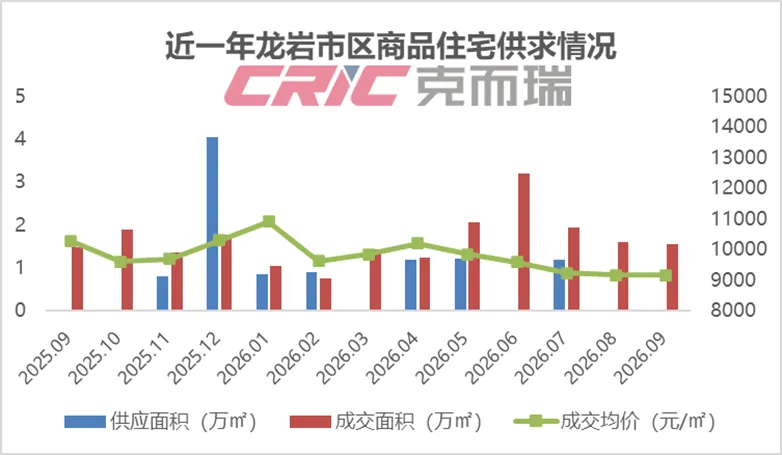
供应端:2026年前三季度,龙岩市区商品住宅新增供应5.30万㎡,合计422套,供应规模处于历史低位,房企推盘意愿整体偏弱,以去库存为核心策略。
从季度分布来看,一季度供应1.74万㎡、122套,二季度供应2.39万㎡、200套,三季度供应1.18万㎡、100套,三季度供应规模环比回落超五成。月度来看,仅1月、2月、4月、5月、7月有新增供应,其余月份均零供应,且单月供应规模均未超过1.3万㎡,以单盘小体量加推为主,缺少集中式大规模推盘。供应收缩的核心原因在于房企普遍以去化存量为首要目标,叠加部分本土国企开发节奏缓慢,存量土地转化为新房供应的周期拉长,导致市场新增供给持续偏少。
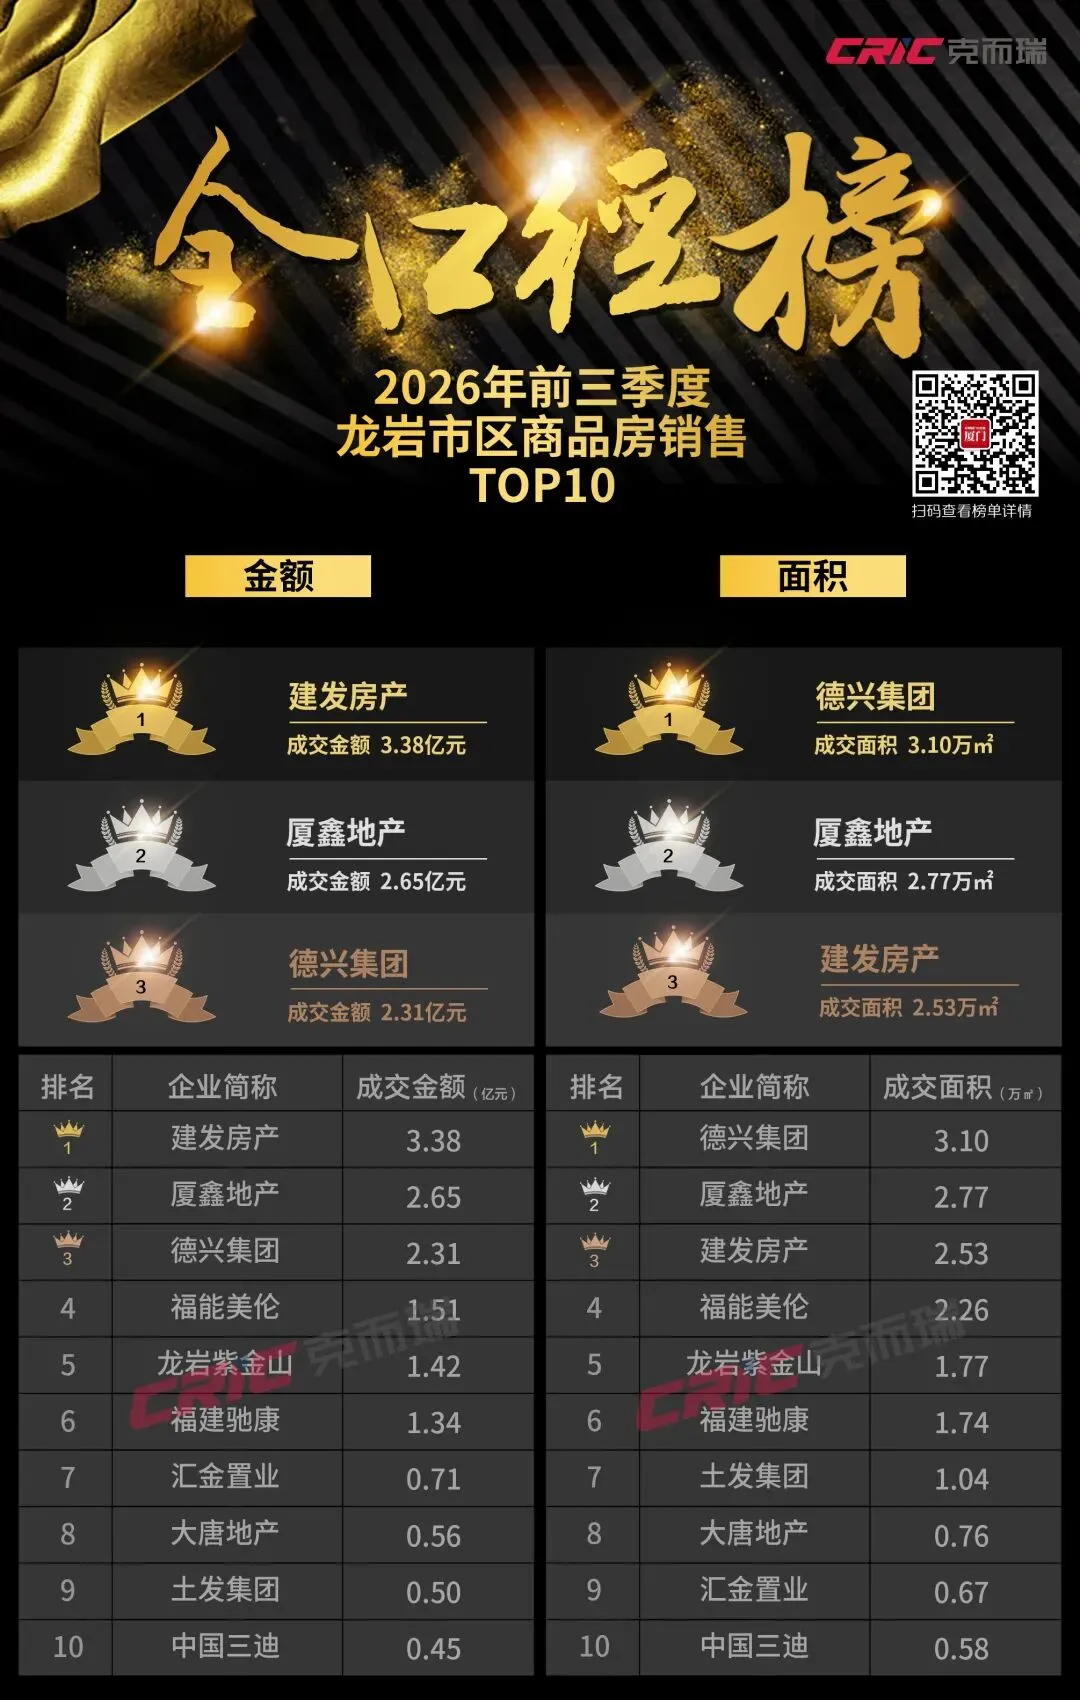
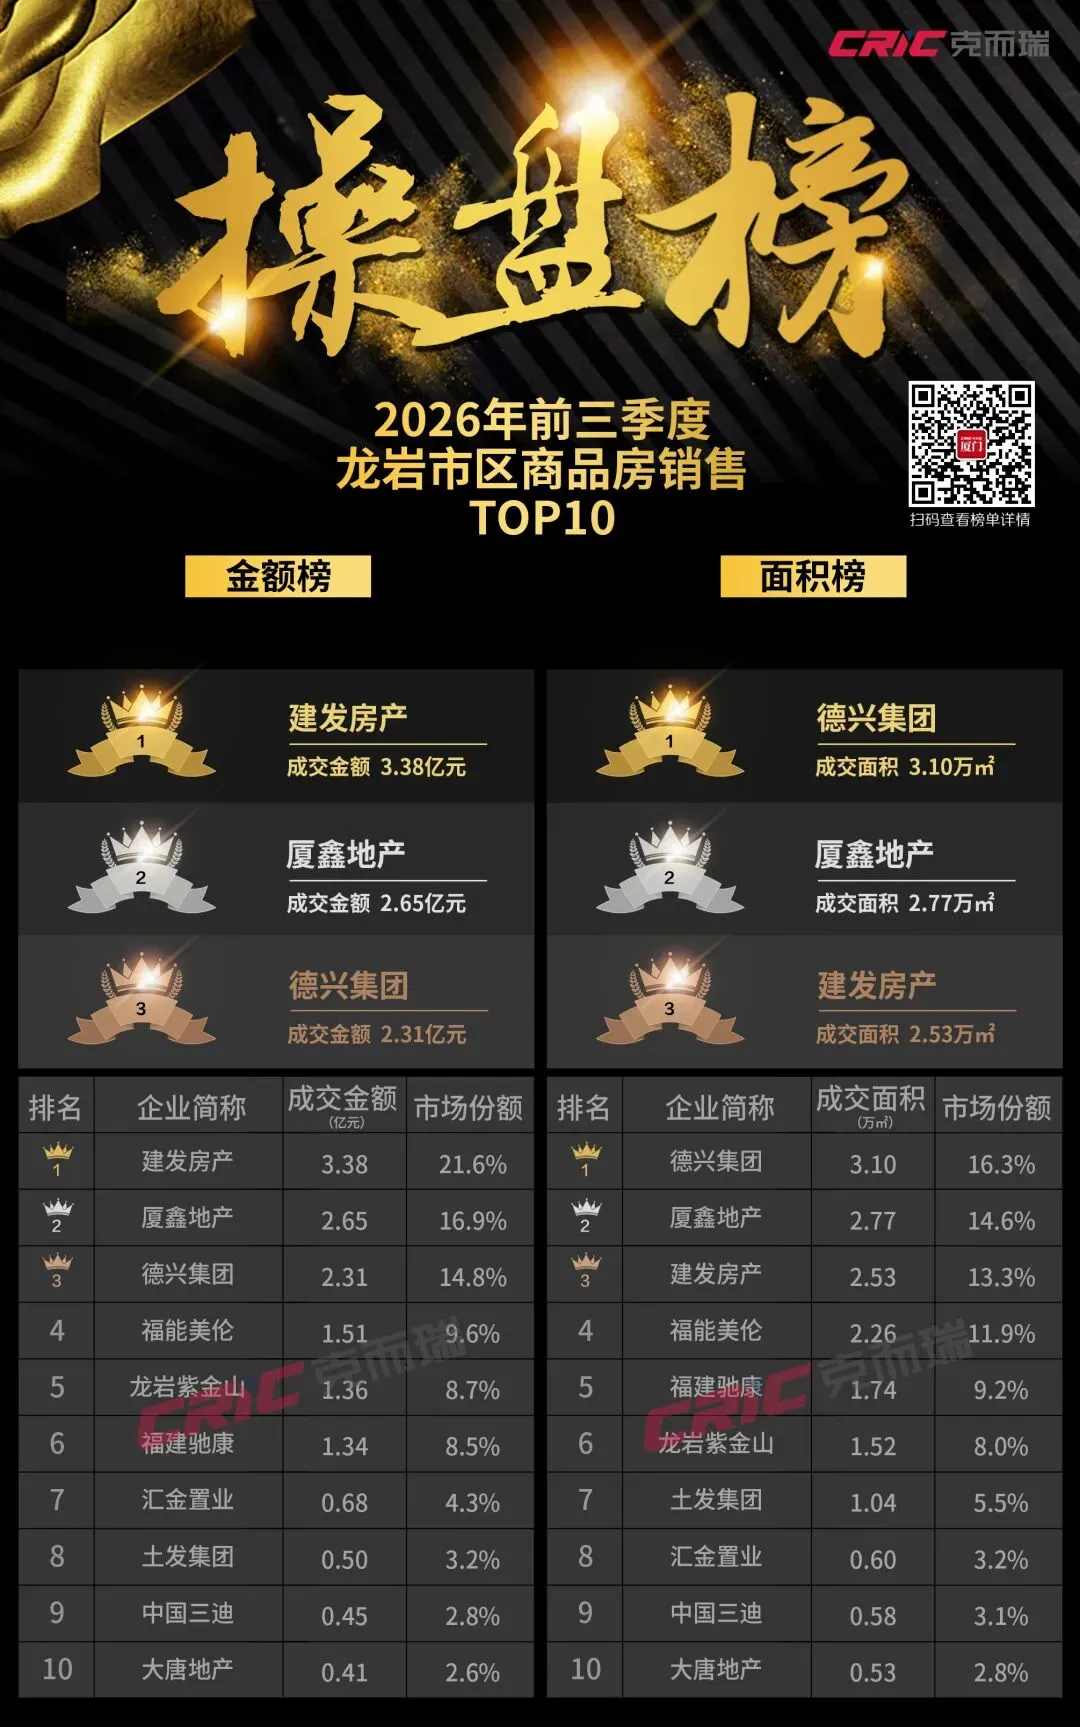
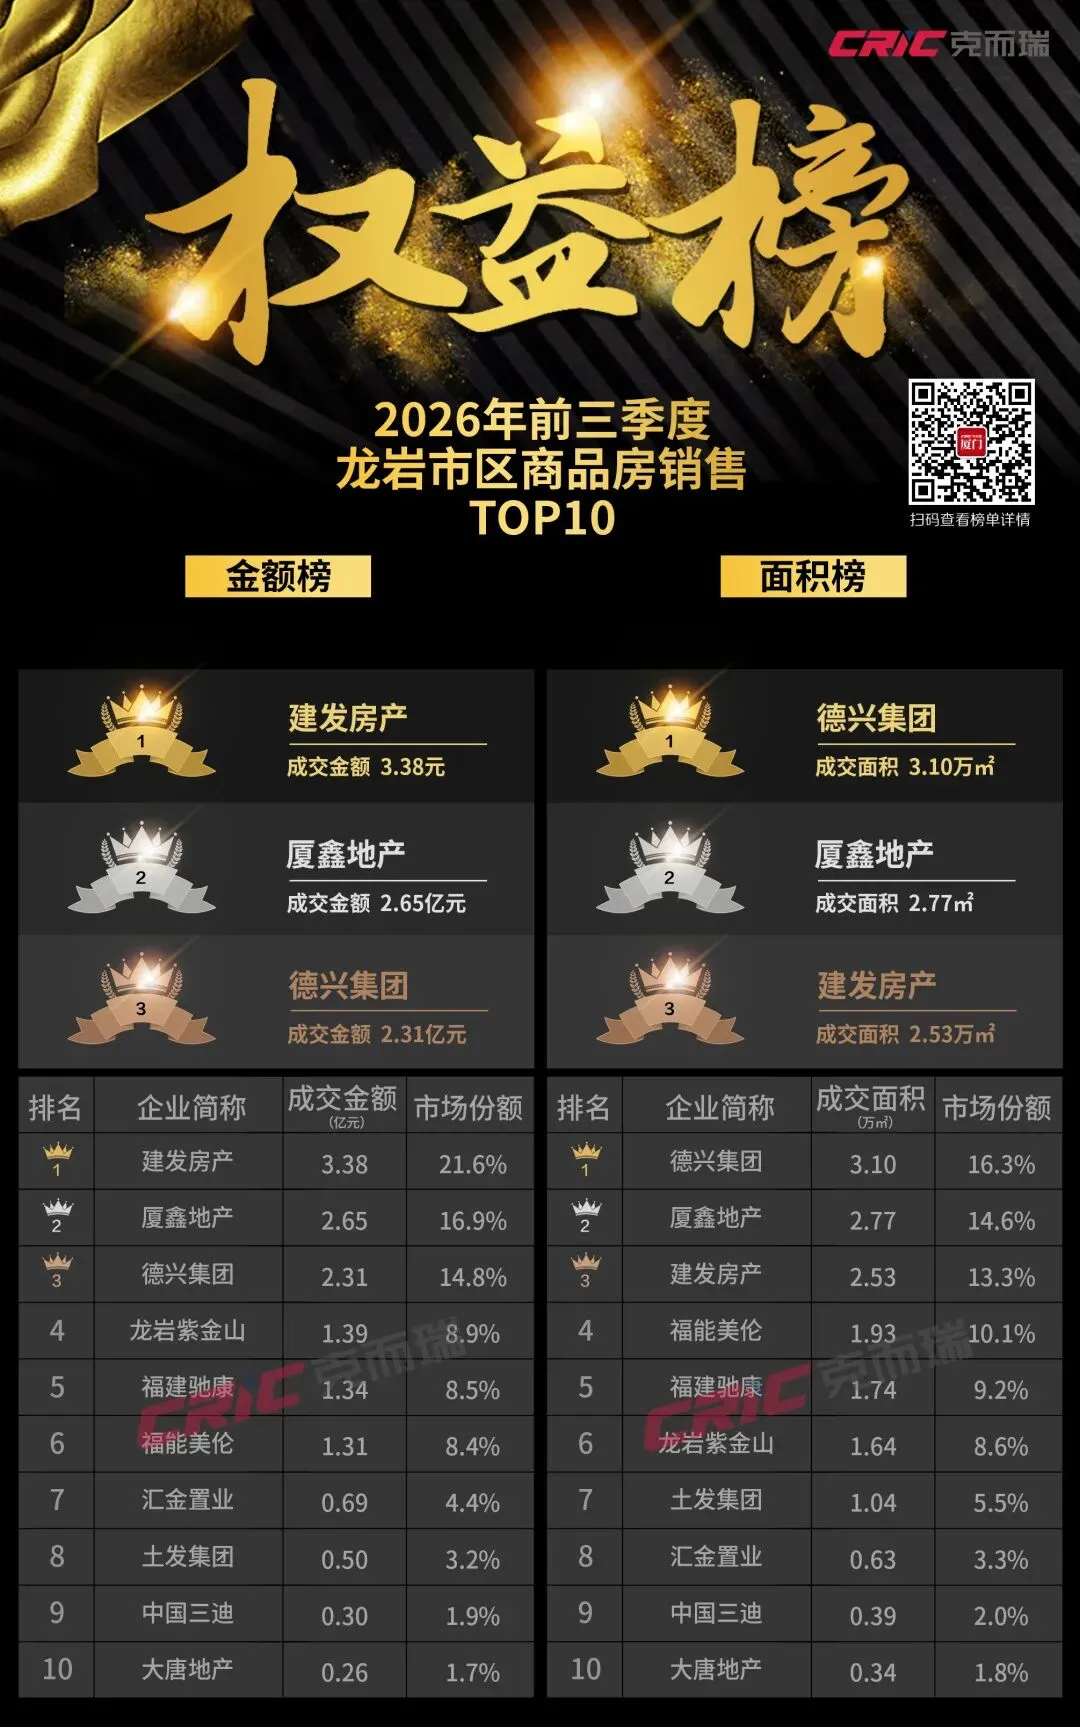
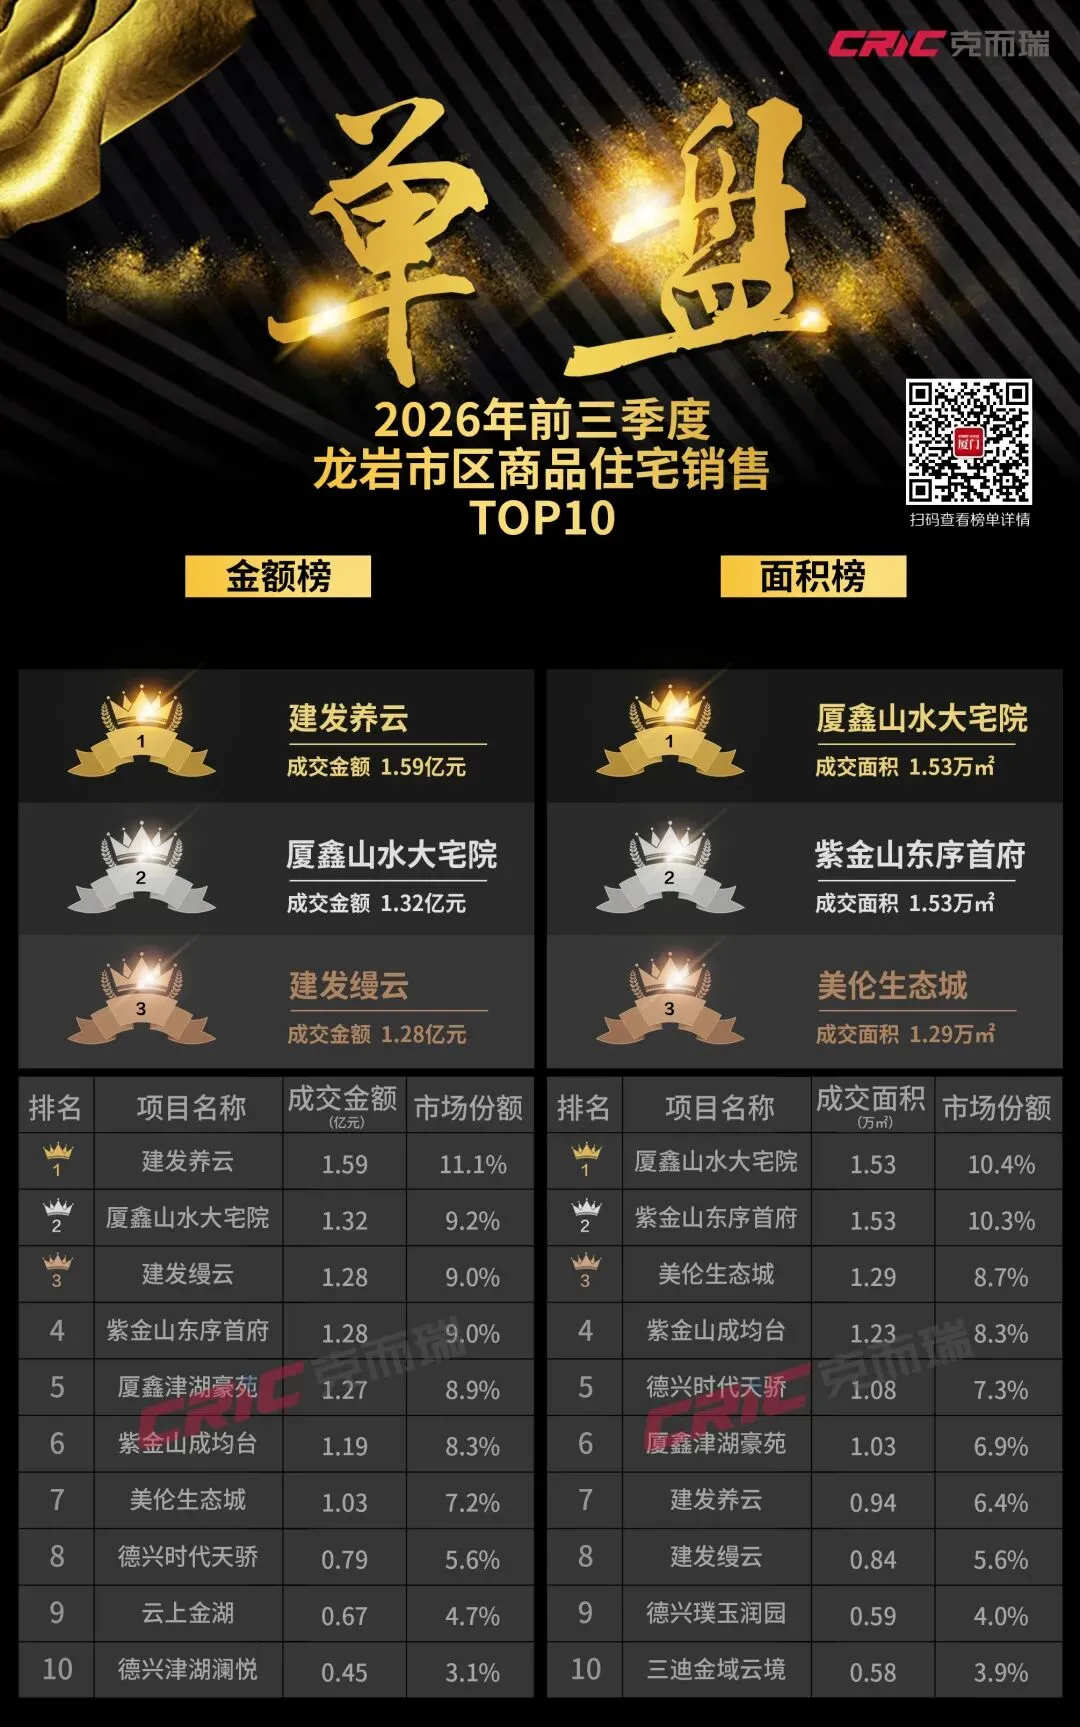
成交端:2026年前三季度,龙岩市区商品住宅累计成交14.82万㎡、1264套,成交金额14.30亿元。与2025年同期相比,成交面积同比下降18.3%,市场规模仍处于调整区间,但降幅较上半年有所收窄,呈现温和修复态势。从季度走势看,市场成交呈“一季度探底、二季度冲高、三季度回调”的节奏:一季度受春节假期及市场观望情绪影响,仅成交3.21万㎡、276套,为年内低位;二季度随着政策效应释放及项目营销加码,成交回升至6.52万㎡、557套,环比增长超一倍;三季度成交5.10万㎡、410套,环比回落21.8%,但仍显著高于一季度水平,市场整体保持平稳运行。月度成交方面,2月仅成交0.76万㎡为年内谷底,6月成交3.20万㎡达到峰值,7-9月成交逐步回落,分别为1.95万㎡、1.61万㎡、1.54万㎡,市场需求有序释放,未出现大起大落。
价格端:2026年前三季度,龙岩市区商品住宅成交均价为9653元/㎡,较2025年同期同比下降约14.9%,价格整体呈下行趋势,均价万元线成为市场重要分水岭。从季度均价来看,一季度均价10133元/㎡,二季度9781元/㎡,三季度9187元/㎡,逐季下行态势明显。月度价格区间在9156元/㎡(9月)-10916元/㎡(1月)之间波动,共有7个月份成交均价低于万元线,仅1月、4月均价维持在万元以上。板块价格分化特征显著:龙腾-龙岩大道综合板块作为城市核心板块,凭借地段、配套及产品优势,项目成交均价普遍在1.2万-1.7万元/㎡,保持价值坚挺;曹溪、红坊、东山、城北等外围板块,成交均价多集中在0.7万-0.9万元/㎡,以价换量特征明显,价格仍有一定下行压力。核心与外围板块价差持续扩大,分化格局长期存在。