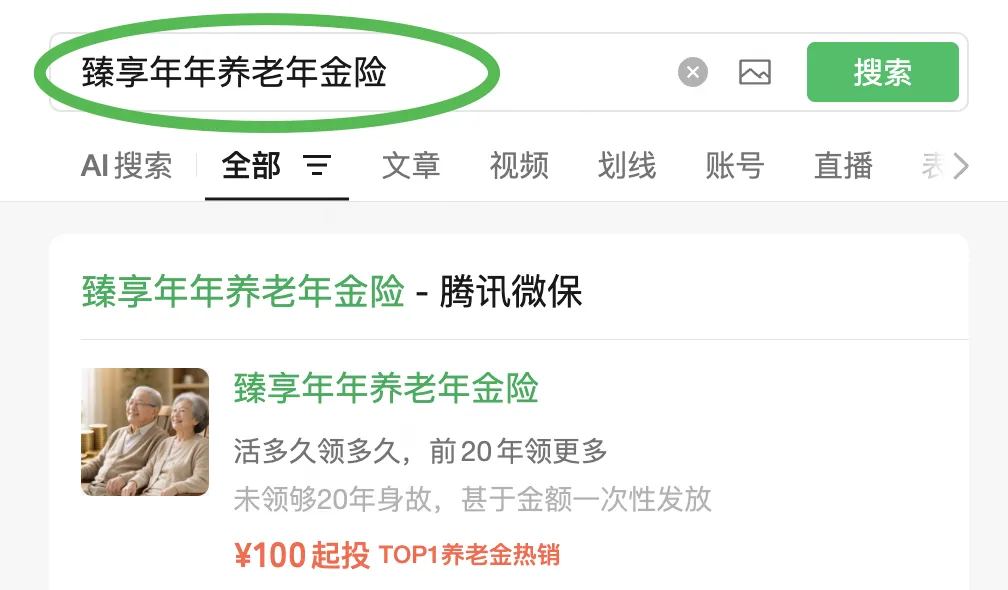
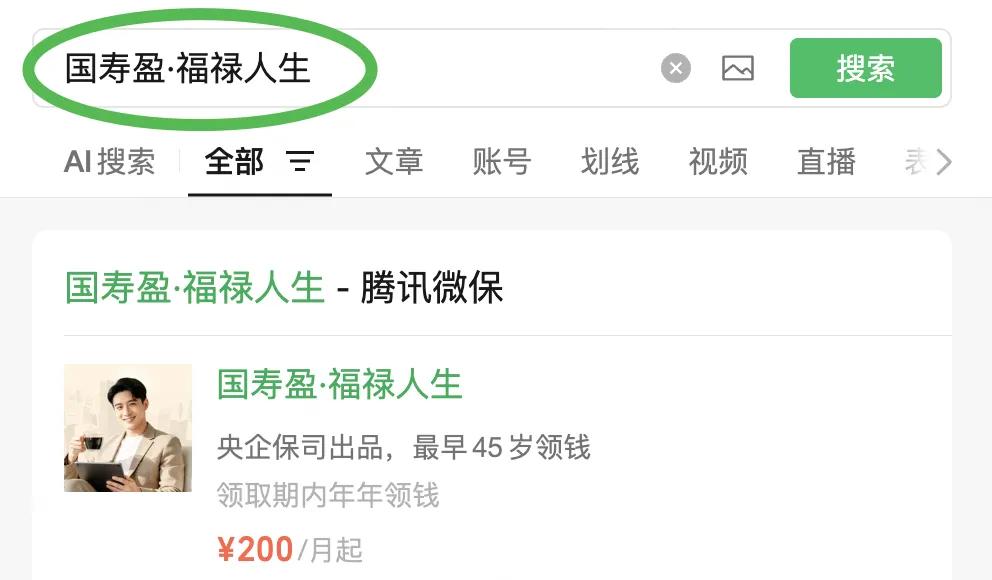
年金险应该怎么选?简单来说:一看领取时间与金额,二看保证领取期。如果看重前期高额领取,优先选臻享年年养老年金险;想早点拿钱且偏爱大品牌,选国寿盈·福禄人生。今天咱们就来详细扒一扒!
朋友们,随着大家对未来生活的规划意识越来越强,年金险逐渐成了很多人眼里的“香饽饽”。但面对复杂的条款和五花八门的产品,很多人一头雾水:年金险到底应该怎么选?
别慌,作为在保险圈摸爬滚打多年的老编辑,今天我就来和大家聊聊年金险的挑选逻辑,顺便测评两款近期热度很高的高性价比产品,帮大家把钱花在刀刃上!
一、挑选年金险,看准这三点不踩坑
买年金险,其实就是用现在的闲钱,给未来的自己预定一张“长期饭票”。要想这张饭票吃得香、吃得稳,重点看以下三个方面:
1、看领取时间与频率 什么时候开始领钱?是按年领还是按月领?优秀的年金险通常会提供多个起领年龄供选择。比如有人想60岁正常退休后领,也有人想45岁就提前开启“半退休”生活,这就需要产品足够灵活。
2、看有没有“保证领取期” 这一点非常关键!所谓保证领取,就是保险公司承诺无论如何都会给你发够这几年的钱。如果在保证领取期内不幸身故,剩下的钱也会一次性给到家人,不会让咱们白交钱。
3、看资金的整体规划形态 你是希望每年领的钱多一点,还是希望在合同期满时能有一大笔“满期金”?不同的产品形态,适合不同的人生规划。
纸上谈兵不如直接看产品,接下来咱们就拿市面上两款非常优秀的年金险来做个具体分析👇
二、热门年金险大比拼,哪款适合你?
为了帮大家节省时间,我挑选了两款非常有代表性的产品:臻享年年养老年金险 和 国寿盈·福禄人生。它们各有千秋,咱们挨个看。
1. 臻享年年养老年金险 —— 灵活多变,高额领取
这款产品由同方全球人寿承保,最大的亮点就是**“量身定制”**,它直接提供了三个方案,把选择权交给了咱们自己:
- 方案一:前期多方案(保至终身) 这个方案简直是为“想在退休前20年好好享受生活”的朋友量身打造的!在首个领取日起的20年(保证领取期)内,每年能领到基本保额的5倍!退休了想去环游世界、培养个费钱的爱好?选它准没错。而且20年内如果发生极端风险,家人也能拿到剩下的保证养老金。
- 方案二:持续领方案(保至105周岁) 主打一个细水长流。每年按基本保额领取,一直领到105岁,同样带有保证领取期。活到老领到老,长寿时代的底气就靠它了。
- 方案三:安心领方案(保至75/80周岁) 适合预算有限但又想在特定阶段有现金流补充的朋友,到期后还能拿回一笔满期金。
小结:臻享年年养老年金险的交费方式非常灵活(支持趸交、月交、年交等),而且自带电话医生和在线问诊服务,非常贴心。
2. 国寿盈·福禄人生 —— 大厂出品,满期给力
这款产品由中国人寿承保,大国企的招牌往这一放,主打的就是一个“稳”字。它的特色也非常鲜明:
- 能早早领钱 它的起领年龄非常宽泛,最早45岁就能开始领钱!对于想要提前规划现金流,或者想给中年阶段增加一份收入保障的朋友来说,非常友好。
- 满期金超大方 保障期限可以选择保至70、75或80周岁。重点来了,如果平平安安生存至保险期间届满,保险公司会直接给付**基本保险金额的500%**作为满期保险金!这笔钱无论是用来传承,还是作为晚年的一笔大额医疗备用金,都非常实用。
- 无健康告知
三、课代表总结:到底怎么挑?
看到这里,相信大家心里已经有谱了。我再用大白话给大家总结一下:
- 如果你看重高额领取,希望退休后的前20年能有充足的资金享受生活,且看重终身保障:强烈建议优先考虑臻享年年养老年金险(特别是它的方案一),领取比例高,还有保证领取期,安全感满满。
- 如果你偏爱大国企品牌,希望能在45岁或50岁就早早开始领钱,并且看重期满时能有一大笔资金:那么国寿盈·福禄人生绝对是你的心头好,满期500%的给付比例非常亮眼。
买保险就是买一份未来的底气,建议大家根据自己的实际需求和家庭情况来配置。如果想了解更多产品细节,或者想测算一下自己每年能领多少钱,可以上腾讯微保看看。作为腾讯官方保险代理平台,微保能为大家提供简单、好用、专业的保险服务。
大家对年金险还有什么疑问吗?欢迎在评论区留言,我们一起探讨!
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。