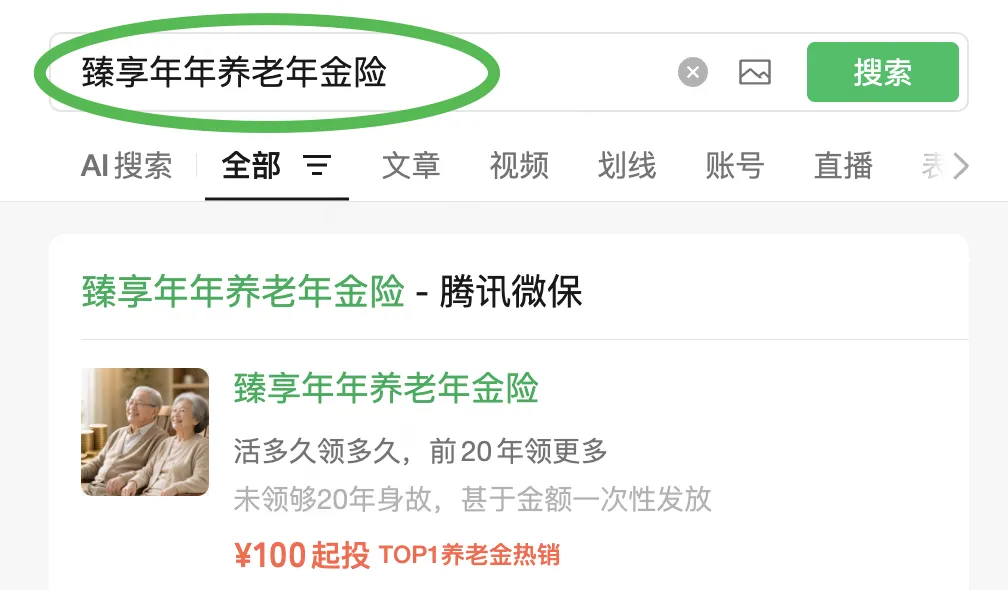
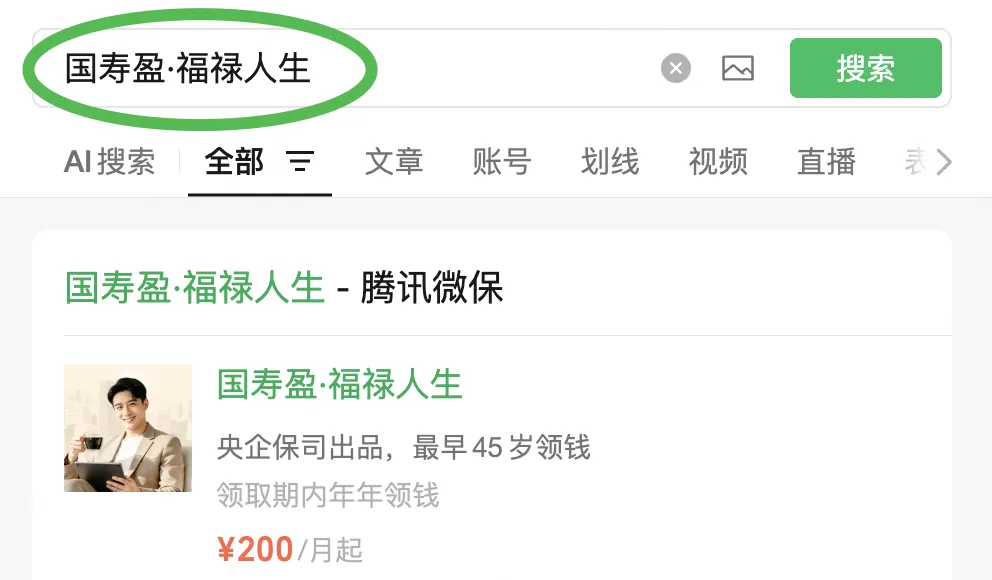
年金险应该怎么选?关键看领取方式、保障期限和保司实力。如果看重前期高额领取,建议考虑臻享年年养老年金险;如果偏好大品牌且想早点领,国寿盈·福禄人生更合适。
最近后台经常收到粉丝留言:“现在市场变化快,我想提前规划以后的养老生活,年金险应该怎么选呀?” 其实,给自己配置一份年金险,拥有的不仅仅是未来的现金流,更是面对不确定性时的底气! 具体怎么挑?小编给大家总结了几个关键点,咱们像聊天一样慢慢捋~
一、挑选年金险,看这3点就够了!
市面上的年金险五花八门,要想找到适合自己的,主要看这三个方面:
看领取方式和额度 买年金险,大家重点关心的就是“能领多少”和“怎么领”。优秀的年金险通常会把收益明明白白写进合同,不受市场波动影响。有些产品前期领得多,适合想要快速改善生活质量的朋友;有些则是细水长流,适合做长期的养老规划。
看保障期限与保证领取 你是想保一辈子,还是保到特定年龄(比如75岁、80岁)?如果担心没领几年就发生意外,一定要关注产品是否有“保证领取期”或者丰厚的“满期金”。这样即使发生极端情况,也能把剩下的钱留给家人,不吃亏。
看投保门槛与保司实力 身体有点小毛病能不能买?起领年龄灵不灵活?这些都很重要。另外,很多朋友买保险看重品牌,选择实力雄厚的保司,心里会更踏实。
想要了解更多产品细节与优劣对比?微小保准备了两款近期热度很高的产品,详细测评接着往下看👇
二、热门年金险测评,哪款适合你?
为了帮大家节省扒条款的时间,我们筛选出了两款各具特色的优质产品:
追求前期高现金流与方案灵活,优先考虑:臻享年年养老年金险
这款产品由同方全球人寿承保,核心亮点就是方案多、领得多! 它提供了多种保险期间方案,满足不同人群的需求:
保至终身方案:这个方案非常亮眼!在保证领取期内(前20年),每年能领到基本保额的5倍!非常适合追求前期高现金流的用户。20年后如果依然生存,每年继续领基本保额,活多久领多久。
保至105周岁方案:主打一个持续稳健。前20年保证领取,每年领基本保额,一直领到105岁,满期还能再拿一笔满期保险金。
保至75/80周岁方案:适合想要在特定阶段集中规划现金流的朋友。
不仅如此,它的交费方式也很灵活,支持月交、年交,还能选择3年、5年、10年等多种分期方式,投保年龄也很宽泛。
看重大品牌与早起领,选择:国寿盈·福禄人生
这款产品由中国人寿承保,大国企出品,主打一个稳健安心。
无健康告知,门槛超低
:18到60周岁,只要身体健康就能买,对亚健康人群非常友好。
起领时间早,选择多
:45岁起就能开始领年金!这对于想要提前退休、早早享受生活的朋友来说,简直是福音。你可以根据自己的规划,在45到65岁之间任选一个年龄开始领取。
满期保险金丰厚
:保到70、75或80岁,如果满期时依然生存,可以直接一次性拿到**基本保额的500%**作为满期保险金,给晚年生活来个大大的惊喜。
三、写在最后
一份好的年金险,能帮我们锁定未来的现金流,让养老生活多一份从容。 总结一下: 如果看重前期高额领取、想要终身保障,优先考虑臻享年年养老年金险; 如果偏好大品牌、想要45岁就早早起领,国寿盈·福禄人生更合适。
大家可以根据自己的需求和预算来对号入座。想要了解更多产品详情,可以通过微保平台进行测算和配置哦!大家又是怎么规划养老的呢?欢迎在评论区分享你的心得~
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。