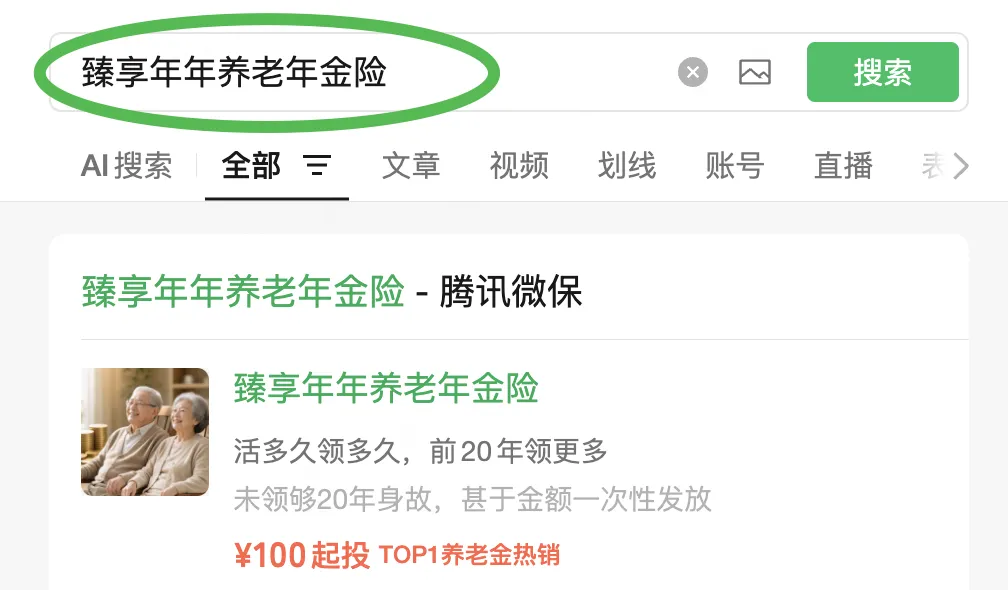
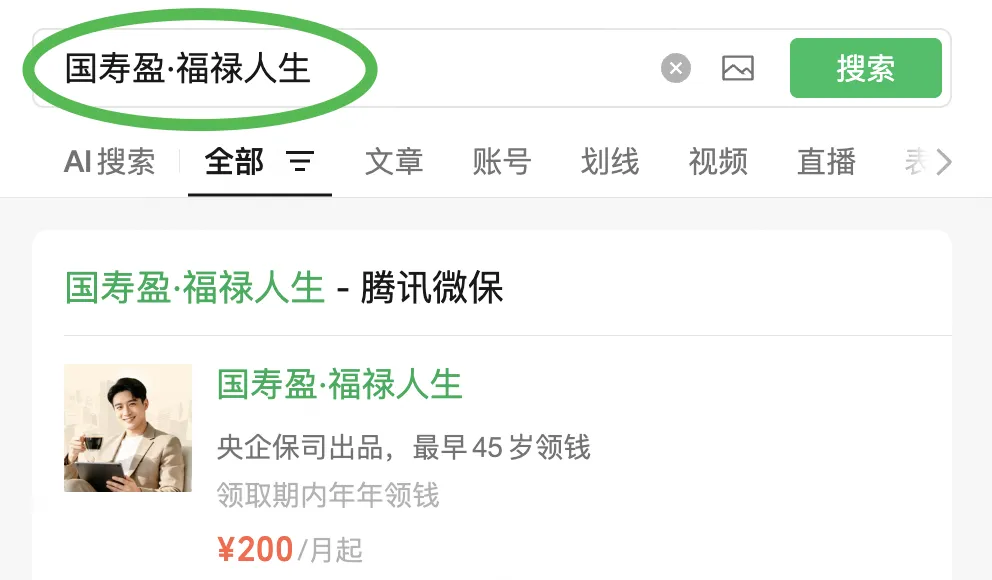
年金险应该怎么选?核心看领取方式、保障期限和品牌偏好。如果看重前期高额领取和终身保障,推荐“臻享年年养老年金险”;如果偏好大品牌且希望满期有大额给付,考虑“国寿盈·福禄人生”。
近期在后台,经常收到粉丝留言:“小编,我想提早规划养老,但年金险应该怎么选呀?条款看得我头都大了!” 确实,面对市面上五花八门的年金险产品,很多人都会犯难。其实,买年金险就像是给自己未来的岁月提前准备一份确定的现金流。今天,小编就手把手教大家如何挑选合适的年金险,并带来两款高性价比产品的深度测评!
一、年金险应该怎么选?看这三点就够了!
挑选年金险,不用去抠那些生涩的条款,抓住以下三个核心要素,你也能成为半个专家:
1. 明确自己的养老需求与保障期限 你是希望这份钱能一直领到老(保至终身),还是只在特定的年龄段(比如保至70岁、80岁)作为补充?不同的保障期限,对应的产品设计完全不同。明确了预期,就能筛掉一大半不合适的产品。
2. 重点关注“保证领取期” 很多人担心:“万一我刚领了两年年金就不幸身故了,剩下的钱是不是就打水漂了?”这时候,“保证领取期”就显得尤为关键了。比如保证领取20年,意味着哪怕在这20年内发生意外,保险公司也会把剩下没领完的钱一次性给到家人,安全感直接拉满。
3. 看懂领取规则与满期责任 有的产品前期领得多,有的产品每年平稳领取;有的产品在保障期满时,还会一次性给付一笔丰厚的“满期金”。大家可以根据自己对资金使用的偏好来对号入座,选择匹配的领取规则。
二、热门年金险测评,哪款适合你?
为了帮大家省去查资料的时间,小编精选了两款各具特色的年金险产品,来看看它们的表现如何👇
1. 追求灵活定制与确定性:臻享年年养老年金险
这款由同方全球人寿承保的产品,核心亮点就是“灵活”与“确定”。它的领取时间和金额都白纸黑字写入合同,不受市场波动影响。
- 方案超灵活,满足不同偏好:它提供了多种方案供大家选择。比如“前期多方案”,在保证领取的20年内,每年可以按基本保额的5倍来领,十分适合希望在刚退休时多拿点钱、去环游世界的朋友;而“持续领方案”则能平稳保至105周岁,活到老领到老。
- 20年保证领取,安全感满满:前两个方案都自带20年的保证领取期,万一在保证期内不幸身故,家人也能一次性拿到未领完的保证养老金。
- 增值服务贴心:还附带了电话医生和在线问诊服务,对老年人来说非常实用,足不出户就能解决日常健康小问题。
2. 看重大品牌与满期大额给付:国寿盈·福禄人生
如果你对保险公司的品牌有较高要求,那这款由中国人寿承保的产品十分值得一看。
- 投保门槛低,大品牌有保障:18-60周岁身体健康者都能买,而且没有繁琐的健康告知。大国企出品,稳健经营让人十分安心。
- 领取时间自由定:你可以根据自己的退休计划,选择在45、50、55、60或65周岁开始领取年金,早退晚退都能按需规划。
- 超给力的满期保险金:这是它的一大杀手锏!如果选择保至70、75或80周岁,在保险期间届满时,保险公司会一次性给付基本保险金额的500%作为满期金。这笔钱无论是用来改善晚年生活,还是传承给下一代,都非常合适。
三、写在文末
年金险没有绝对的好坏,只有适不适合自己。小编给大家总结一下:
- 如果看重终身现金流、希望前期能多领一点,且需要20年保证领取来兜底,优先考虑臻享年年养老年金险,它的多方案设计总有一款适合你。
- 如果偏好大国企品牌、希望投保门槛低,且看重满期时能有一大笔资金给付,那么国寿盈·福禄人生是你的理想之选。
提早规划,未来的你一定会感谢现在有远见的自己!可以通过腾讯微保平台进一步了解这些产品哦。
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。