你好,我是大贺。
今天这篇不聊某一款产品,聊一个更上游的问题:买香港保险时,保险公司本身到底该怎么看。
我是北京大学硕士,做港险这行第9年。我的习惯一直是,产品收益可以讨论,分红演示可以比较,服务体验也重要, 但真正放长期资金之前,险企的硬实力一定要先看。
榜单不只是数字,背后是实力的印证。尤其是《财富》世界500强这种营收口径榜单,虽然不能直接等同于“某款产品一定好”,但它能帮我们看清一个行业格局:谁的规模够大,谁在上升,谁在香港市场长期经营。
2025年世界500强门槛又高了一点
截至2026年06月02日,我们回看2025年《财富》世界500强榜单,有几个数据值得先放在前面。
2025年上榜门槛从321亿美元增长到322亿美元。看起来只涨了1亿美元,但放在全球企业这个层级,门槛每往上抬一点,都意味着竞争变得更挤。
更重要的是,这次上榜公司的资产总额和净资产总额,都达到《财富》世界500强排行榜创立以来的最高值。
也就是说,这不是某几个公司单点变强,而是全球头部企业整体规模继续抬升。
榜单前几名变化不大:
- 沃尔玛以近6810亿美元营收,连续第十二年成为全球最大公司;
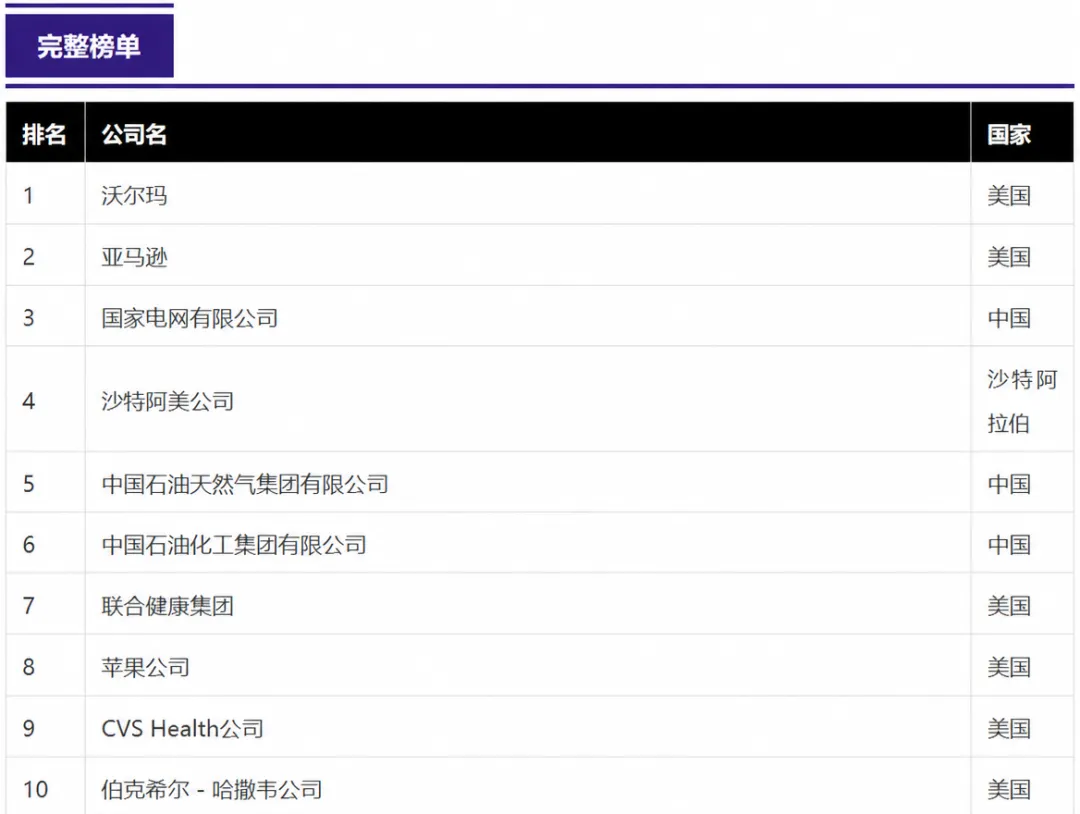 全球前10强企业榜单
我只拿公开数据说话。
从这个大背景看,保险公司能进世界500强,本身就说明它不是小体量玩家。尤其寿险这种长期负债行业,拼的不只是销售能力,还有资本实力、资产管理、偿付能力和长期经营稳定性。
保险公司上榜19家,中国险企有7家
聚焦到保险行业,2025年进入《财富》世界500强的保险公司共有19家。
其中,中国保险公司有7家上榜,比上一年数量有所增加。这个数据挺有意思,因为它说明中国保险公司在全球营收榜单里的存在感确实更强了。
这7家公司分别是:
这里面我会特别看两个变化。
一个是中国太保,排名从上年的331位升到251位,上升了80位。2025年《财富》世界500强里,只有12家中国公司排名上升超过50位,中国太保就是其中之一。
另一个是新华保险,时隔一年再度上榜,排名第498位。
排名变化藏着行业风向。太保的大幅前进,说明头部综合保险集团的经营韧性和规模扩张能力在增强;新华重新入榜,也说明传统寿险公司仍然有修复和回归的空间。
不过我也提醒一句,世界500强是营收榜,不是产品收益榜。
一家保险公司排名高,不代表它每一款产品都适合你;一家保险公司没有上榜,也不代表它在某个细分市场没有竞争力。
但如果你问我,选港险公司时要不要看这些硬指标? 我的答案是:要看,而且要放在很前面看。
香港寿险市场,6家公司进入世界500强体系
再把范围缩小到香港市场。
入围2025年世界500强、同时在香港寿险市场有代表性的公司,一共有6家,这里不包含财产保险公司。
这6家大致可以分成三类:
一类是中资背景,比如中国人寿海外、太保香港; 一类是外资老牌集团,比如安盛、忠意、万通; 还有一类是深耕香港和亚太市场的友邦。
这几年很多内地客户重新关注香港保险,不只是因为产品预期收益,也和香港市场整体恢复有关。
公开数据显示,2025年香港保险业毛保费总额达8270亿港元,同比上升29.7%;长期有效业务保费收入7185亿港元,同比上升33.7%;全港新单总保费3309亿港元,同比大涨50.6%,是2001年有统计以来的最高纪录。
这组数据和世界500强榜单放在一起看,会更清楚:香港保险市场的增长,不是凭空来的,背后有一批全球级和区域级险企在支撑。
国寿海外和太保香港:中资背景的稳定感
先看中资系。
中国人寿(海外)是中国人寿保险(集团)公司的境外全资子公司。中国人寿集团连续21年入选《财富》世界500强,背景是财政部直属央企。
它1984年进入香港市场,是港澳市场最大的中资保险公司之一,总资产逾4600亿港元,业务覆盖人寿、健康保险等领域。评级方面,素材里给到的是穆迪A1、标准普尔A。
对很多内地客户来说,国寿海外的优势不是“花哨”,而是熟悉感和稳定感。尤其是跨境服务、内地客户沟通、品牌认知这一块,它天然更容易被理解。
 全球前10强企业榜单
再看中国太平洋保险(香港)。
中国太平洋保险集团成立于1991年5月13日,总部在上海,是国内领先的综合性保险集团,也是首家在上海、香港、伦敦三地上市的保险公司,连续多年入选《财富》世界500强。
中国太平洋保险(香港)有限公司,是太保集团1994年在香港设立的全资子公司,主要做香港市场的人寿保险、储蓄保险、健康保险等产品和服务。
我觉得太保香港这几年值得关注的地方,是它不只是卖保单,而是在尝试把跨境养老、健康服务、内地资源连接起来。
这不代表它适合所有人。 但如果一个家庭本来就考虑香港保单,同时又关心未来养老、医疗、内地服务衔接,那么太保香港这类中资背景公司,确实可以进入备选清单。
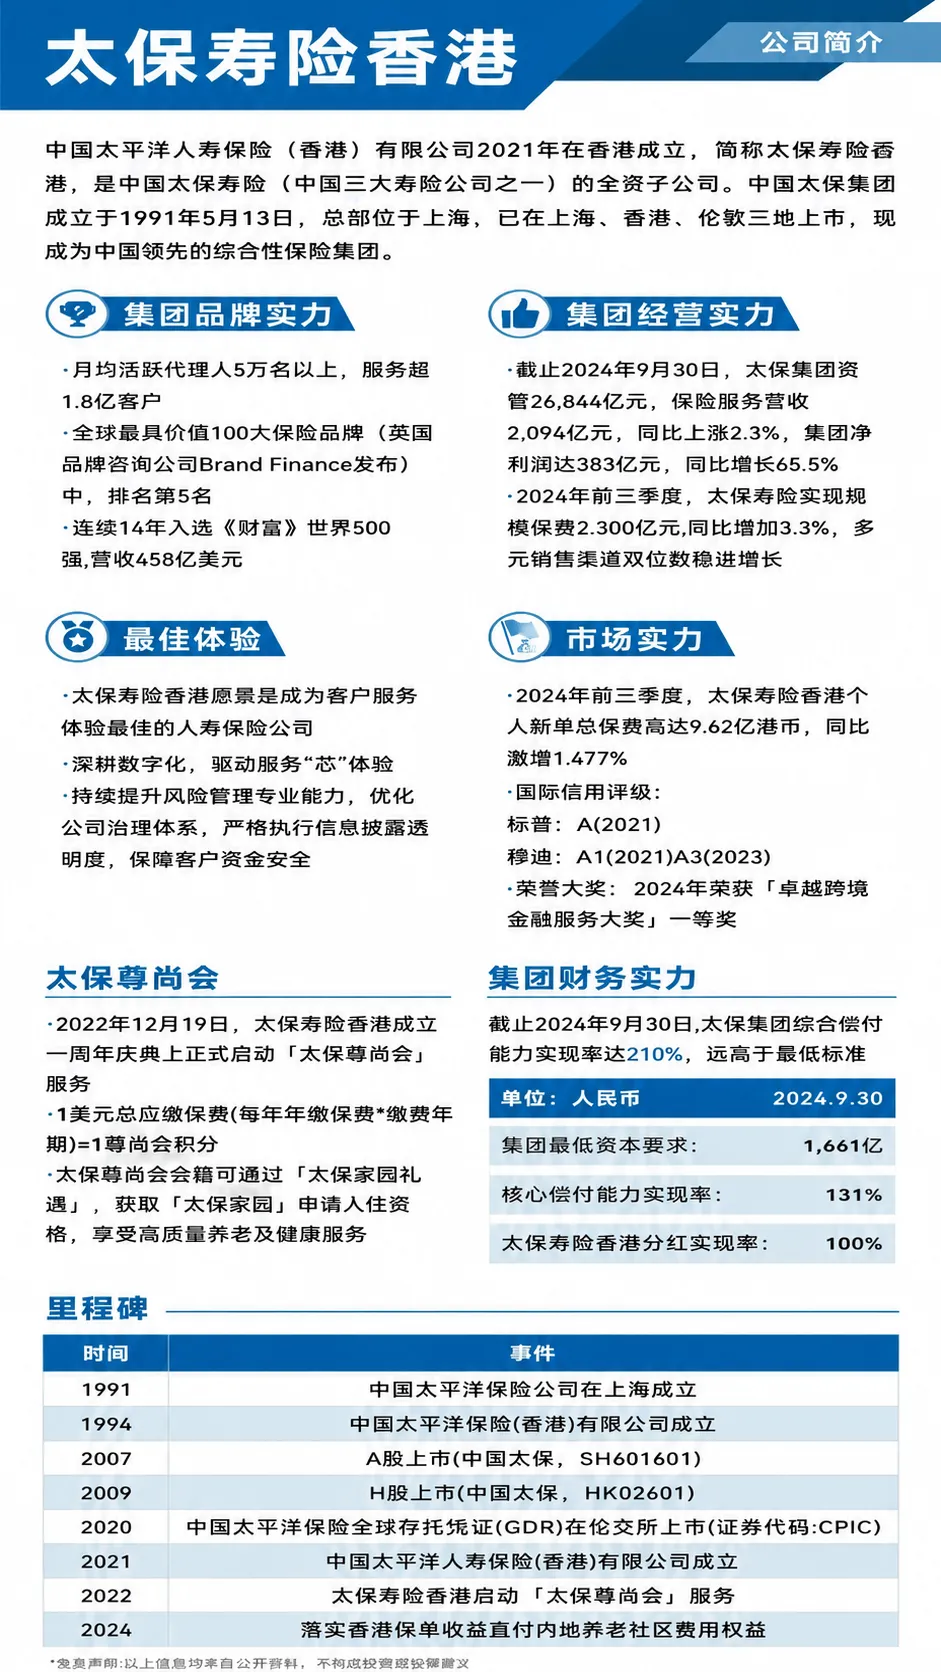 太保寿险香港公司简介
安盛、忠意、万通:外资老牌公司的底层优势
外资系里面,先看安盛。
安盛创始国家是法国,1817年成立于巴黎。2025年“全球保险品牌价值100强”中,安盛位居第三。它的业务网络覆盖全球50多个国家及地区,为近1亿客户提供服务。
安盛1995年进军亚洲市场,在香港和澳门服务超过155万个人和企业客户。素材里提到,安盛投资管理公司管理资产规模达9460亿欧元,评级为标准普尔AA-、穆迪AA3。
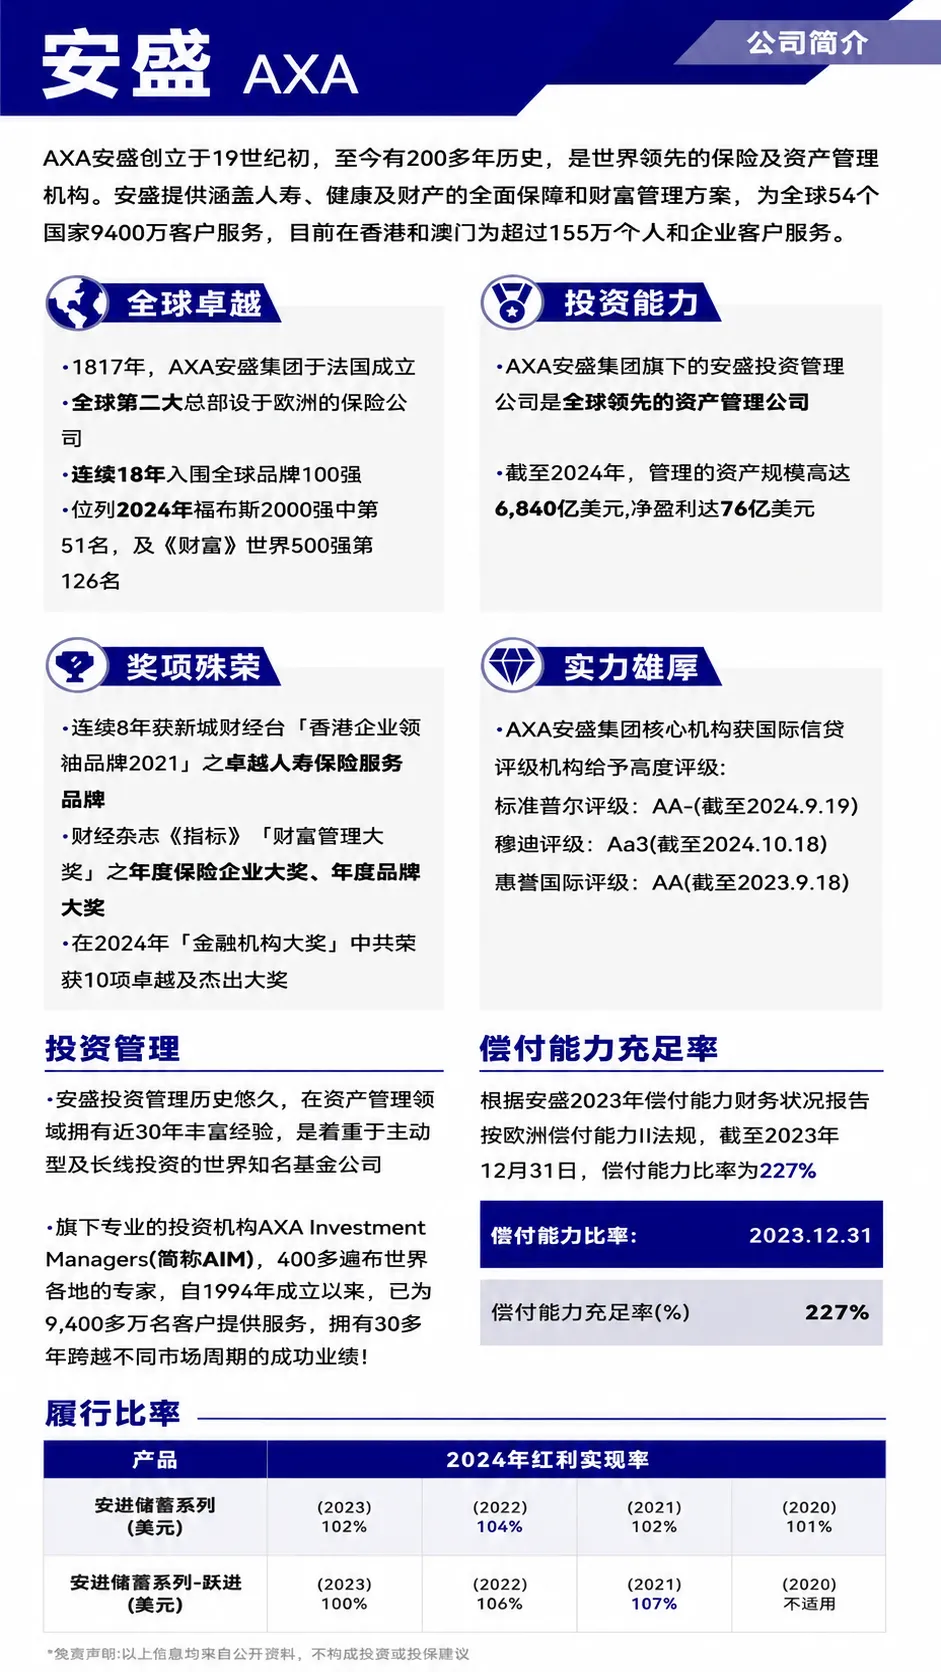 安盛AXA公司简介
安盛这类公司,我会更看重它的全球资产管理能力。因为香港储蓄险、分红险的长期表现,本质上和保险公司的投资能力、风险管理能力有很大关系。
不过也要说清楚,全球化能力强,不等于每一年分红都会好。分红险里非保证部分始终是非保证,不能把演示收益当承诺。
再看忠意保险。
忠意创始国家是意大利,1831年创立,业务覆盖50多个国家。2024年保费总收入达952亿欧元。
香港忠意保险有限公司是忠利集团在亚洲的战略支点,由集团全资控股。素材里有一个数据很容易被客户注意到:连续8年分红实现率保持100%及以上。
这个数据当然不错,说明历史履行情况比较稳定。 但我会提醒你,分红实现率看的是过去,不是未来保证。
忠意的特点,是老牌欧洲集团加香港本地服务,再叠加一些创新型储蓄和财富管理产品。它在香港市场不是最大那一类,但确实是重要参与者。
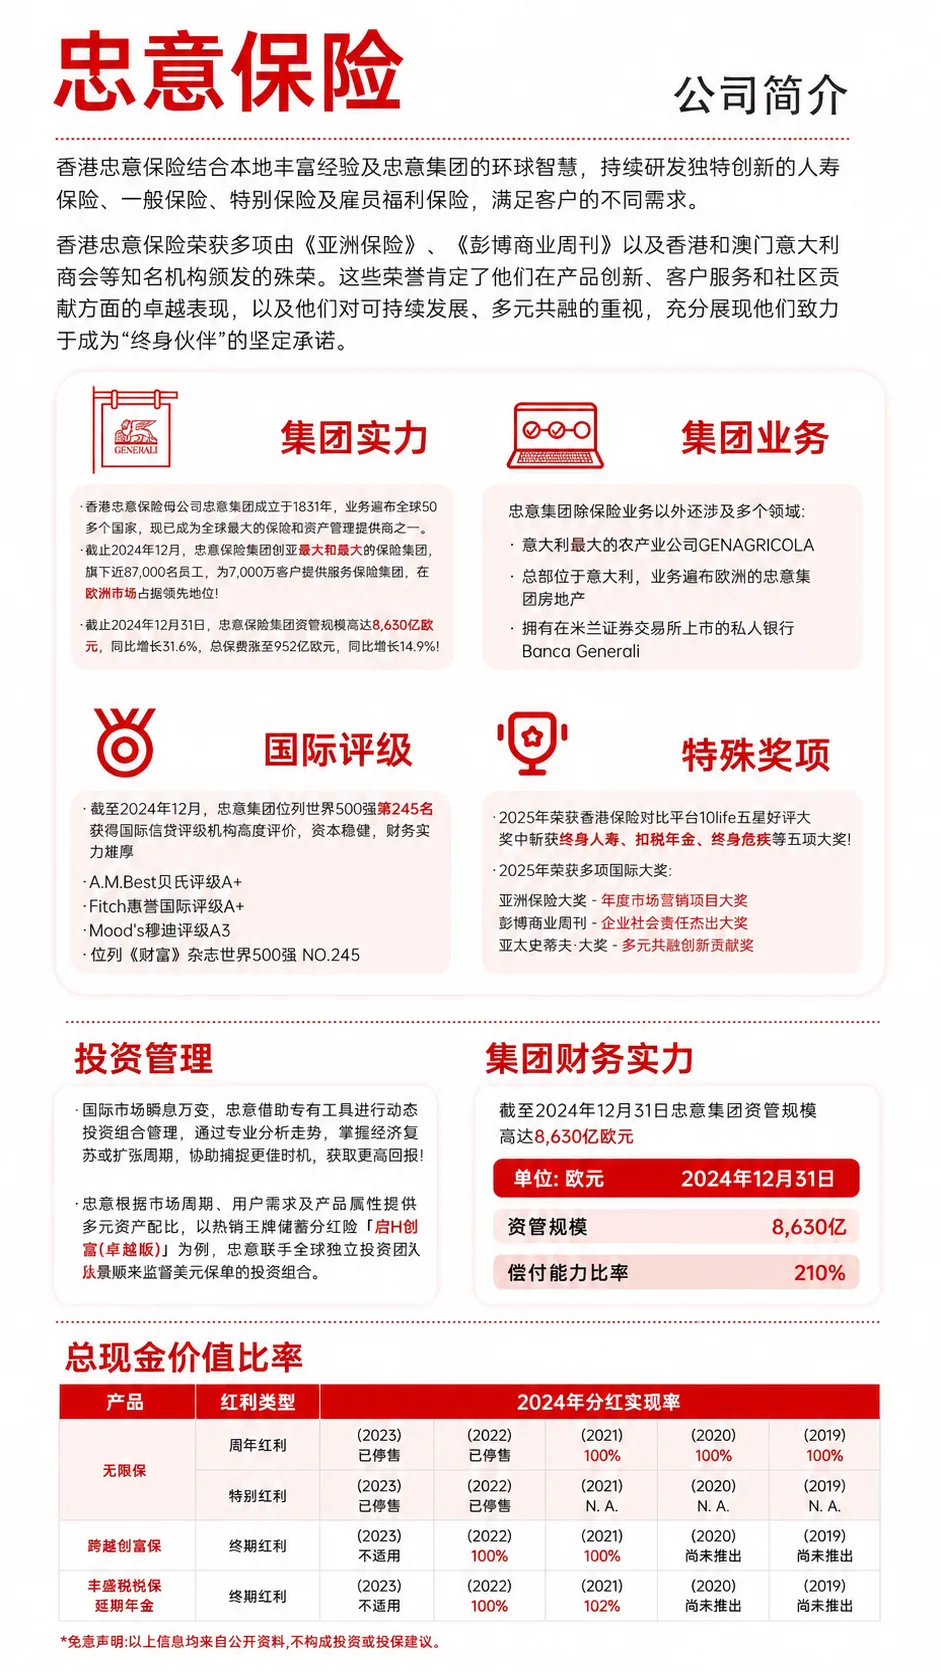 忠意保险品牌介绍
然后是万通保险。
万通互惠理财公司创始国家是美国,1851年成立。自19世纪60年代起,万通每年向合格分红保单持有人支付红利。
万通1975年通过万通亚洲进入香港市场。2018年,云锋金融联合多家机构收购万通亚洲;2019年更名为万通保险,成为云锋金融集团成员。
所以看万通,要分两层看。
一层是美国万通这个百年互惠寿险品牌的历史底蕴;另一层是香港万通现在背后的云锋金融股东背景,以及它在香港本地年金、财富管理产品上的定位。
万通在年金保险和财富管理领域确实有自己的辨识度。 但你如果选择它,也要把产品条款、派息机制、退保现金价值走势看细,不要只看公司故事。
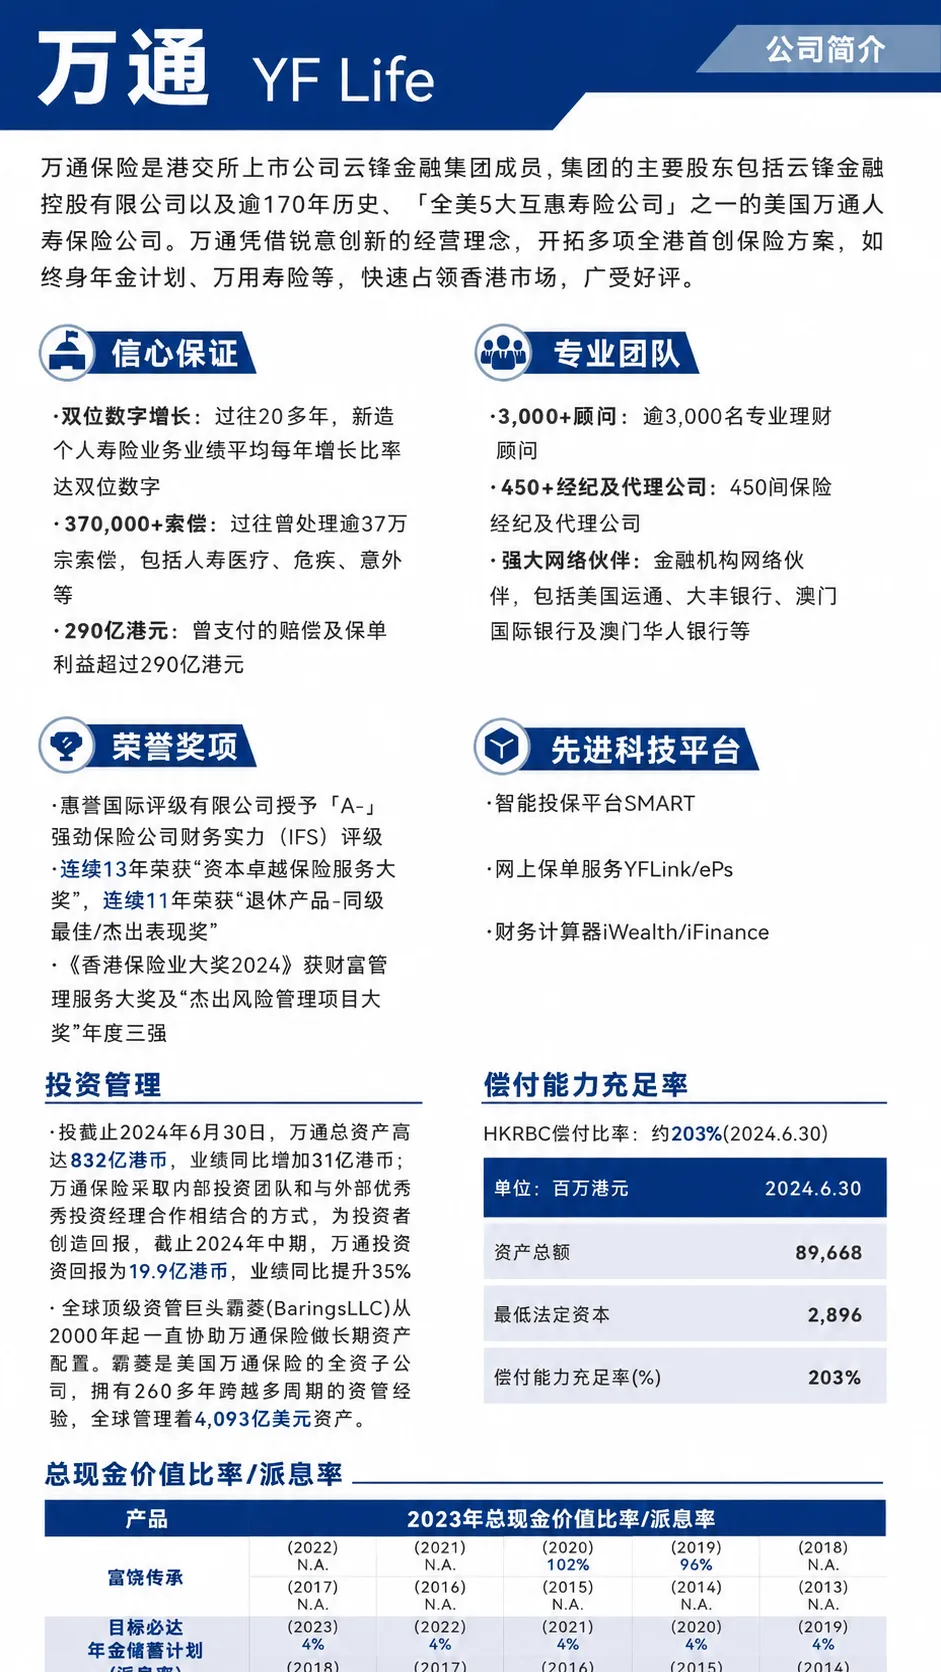 万通YF Life公司简介
友邦:香港市场的老牌龙头
友邦保险比较特殊。
它创始国家是美国,1919年起源于上海,1931年在香港开展业务。2010年10月29日,友邦在香港联交所主板上市,现在是泛亚地区最大独立上市人寿保险集团,业务覆盖亚太区内18个市场。
在香港市场,友邦拥有最多保单,客户超过350万,标准普尔评级为AA-。
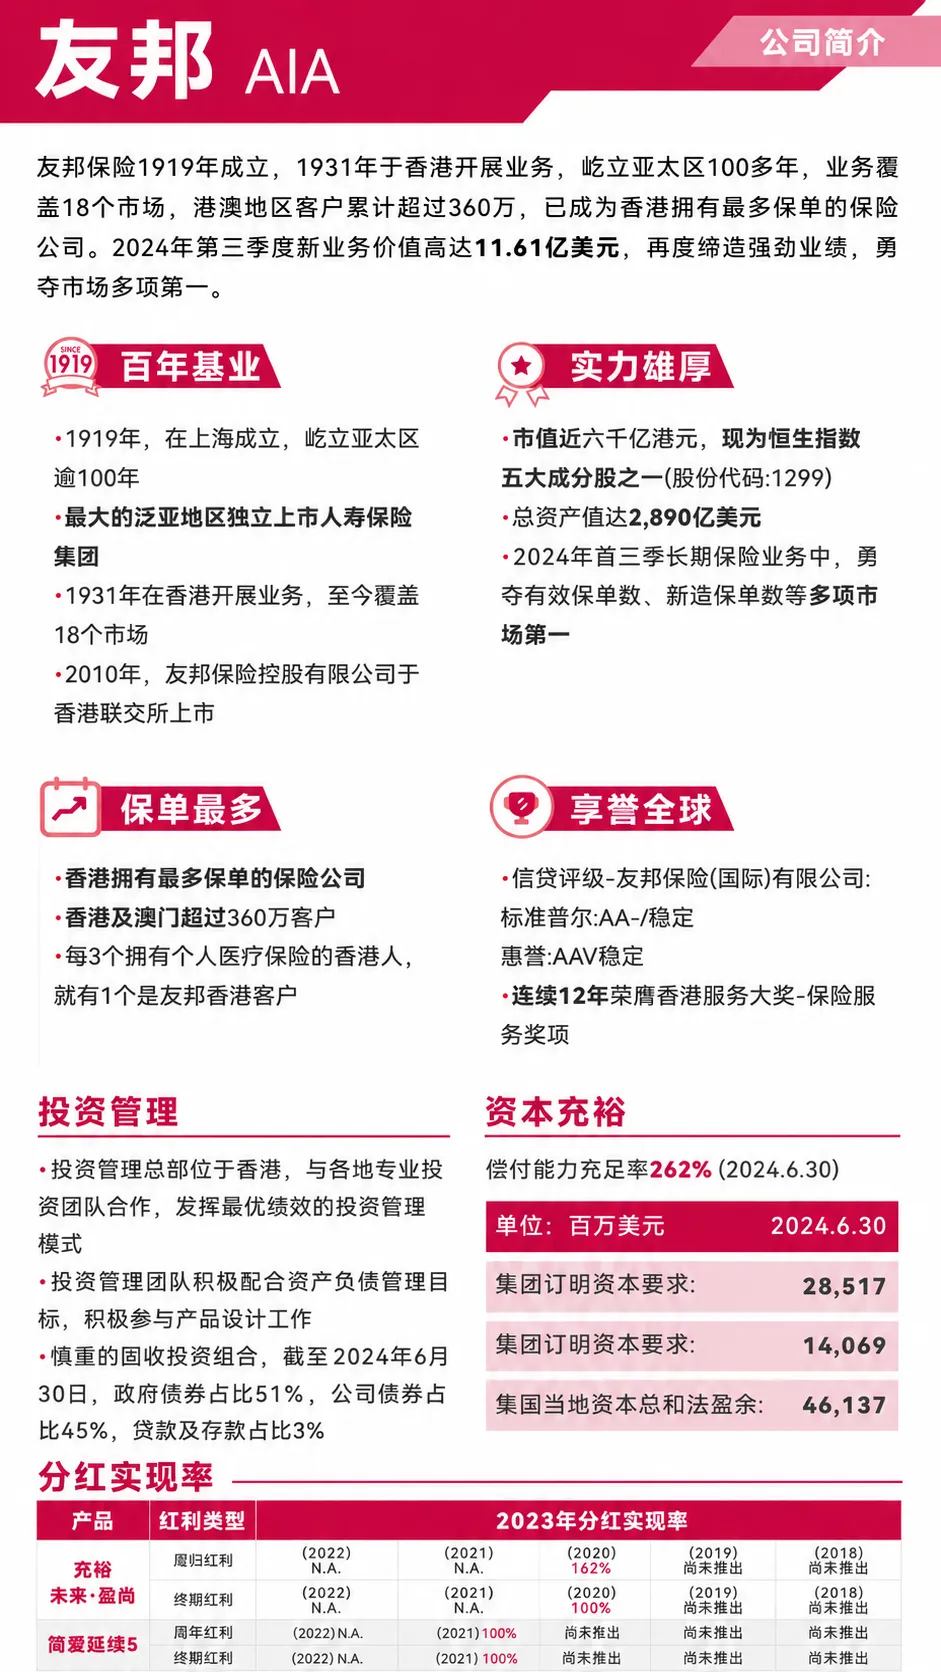 友邦保险公司简介
如果你问我友邦最大的优势是什么,我会说是三个字:扎得深。
它在香港经营时间长,品牌认知高,代理人体系成熟,产品线也足够宽。从医疗、重疾,到储蓄、传承类产品,友邦都有完整布局。
但同样,友邦不是“因为大,所以所有产品都不用比较”。
大公司通常稳定性更强,服务网络更完整,但具体到某一张保单,还是要回到几个问题:
你的缴费期多长? 什么时候需要用钱? 看重保证现金价值,还是愿意接受更高比例非保证分红? 未来是否有美元、港元、多币种需求?
选险企先看硬实力排名,但最后落地,还是要看产品和家庭现金流匹不匹配。
富卫没进500强,但不能简单忽略
最后说一个容易被漏掉的公司:富卫保险。
富卫没有上榜2025年《财富》世界500强。 但在香港市场,它又不能简单忽略。
原因是,香港富卫掌管着美国大都会人寿保险集团以前在中国香港子公司的客户保单。2019年6月28日,香港富卫集团收购了美国大都会人寿在香港的业务,之后相关保单的理赔和售后统一由香港富卫负责。
富卫创始国家为中国香港,前身Rauco Insurance在1977年成立。2013年,被李泽楷旗下的盈科拓展集团收购后,正式成立富卫集团。
素材里还有一个关键信息:富卫是亚洲(除日本外)仅5家获国际保险监管者协会IAIS认定的“国际活跃保险集团”之一。
目前富卫业务覆盖亚洲10个市场,服务超过3000万名客户。2025年上半年,富卫非银保分红业务新生意首年保费排名市场第一。
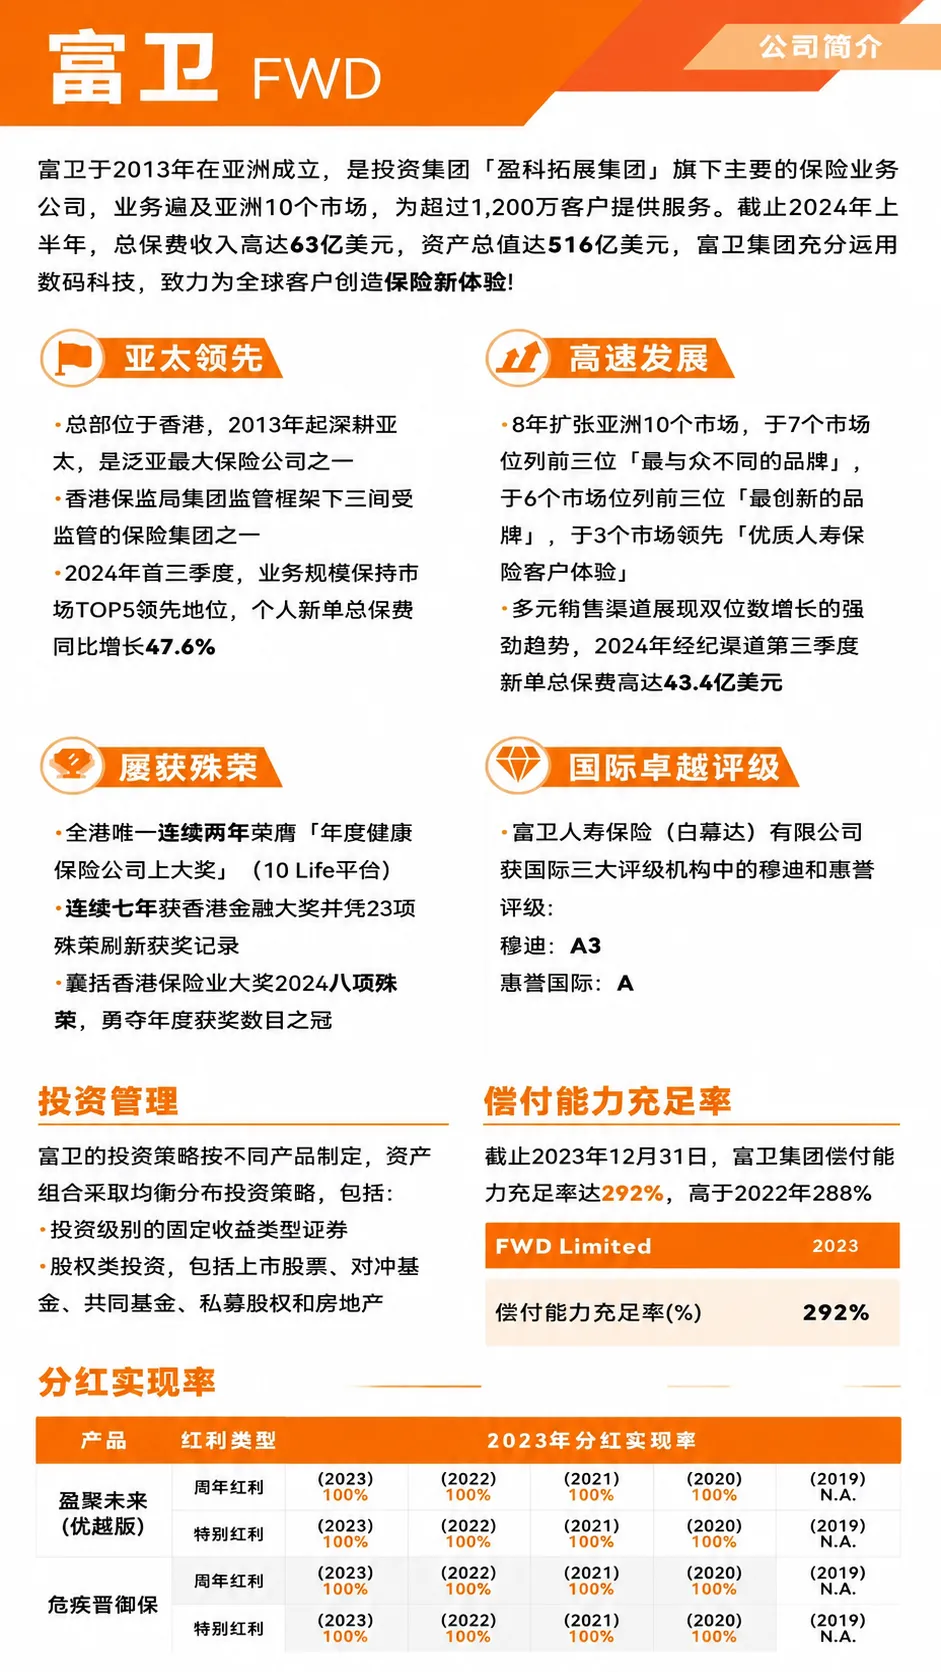 富卫FWD公司简介
我对富卫的判断比较中性。
它不是世界500强体系里的老牌巨头,但它在香港和泛亚洲市场扩张很快,产品创新和科技体验做得比较积极,尤其在储蓄险、分红险领域存在感很强。
所以不能因为“没上榜”就否定它,也不能因为“增长快”就默认它一定适合。
如果你偏好成熟、规模、历史沉淀,那友邦、安盛、国寿海外这类公司更容易让你安心。 如果你能接受新兴险企的节奏,也愿意仔细比较产品条款和分红机制,富卫可以看,但要看得更细。
数据不会骗人,但数据也不会替你做决定。
世界500强排名能帮我们判断险企硬实力,香港保费增长能说明市场热度,但真正买不买,还是要回到自己家庭的钱、时间、目标和风险承受能力。
大贺说点心里话
如果你正在比较香港保险公司,不要只问“哪家公司收益高”,也别只看一张演示表。你可以把榜单、评级、分红实现率、现金价值和渠道成本放在一起看,很多信息差其实就藏在这些细节里。