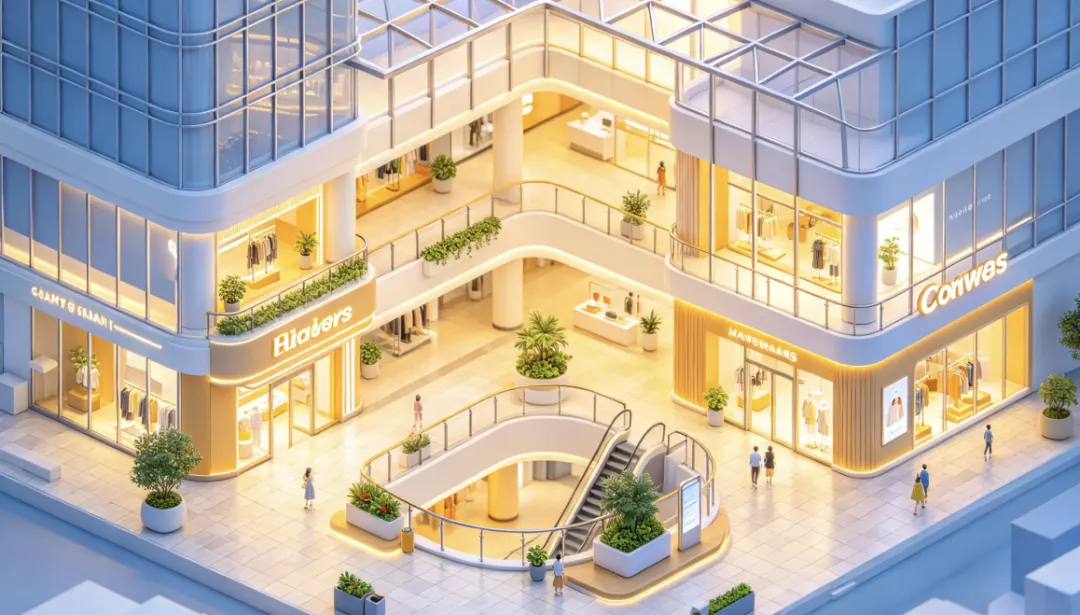
笔者曾经是商业地产和零售业资深人士,2022年下半年转型到了生物医药和大健康行业,前不久参加一个跨行业的会议,会议上提到了大健康行业和商业地产的结合问题,于是有了这篇文章。
笔者现在运营一家生物公司,主要做营养补剂的研发和营销,同时兼顾其他的健康品,目前已经建立了线上和线下,公域和私域相结合的营销网络。
当人们不再需要为"买东西"而走进商场时,商场还能为人们做什么?
2025年6月,重庆杨家坪,一家扎根近30年的老商场做了一个大胆的决定——
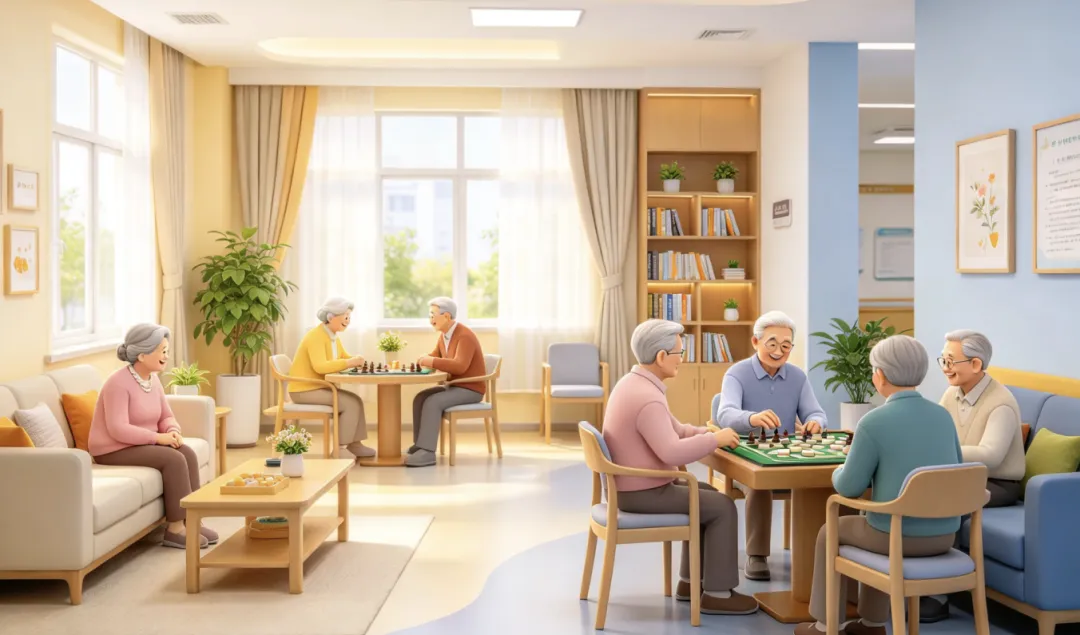
砍掉47个品牌,腾出1,700平方米,把自己改造成重庆首家银发主题商业综合体。
一年后的数据出来了:销售额同比增长6%,客流增长4.27%,银发会员月复购率提升超30%,老年人平均停留时间从40分钟拉到2.5小时。
这家商场叫重百九龙。它的改造不是个例,而是一个正在全球范围内蔓延的趋势的缩影——
长寿经济,正在成为商业地产最被低估的转型方向。
01 中国商场的困境,已经不是"不好"而是"很难"
• 全国购物中心空置率:10.5% → 11.6%,还在涨
• 2025年全国新开业购物中心仅300余座,创十年新低
• 零售物业首层租金全年下跌1.9%
• 商业营业用房投资同比下降14%
• 开关店比仅0.93——关的店比开的还多
行业从"增量竞争"正式进入"存量博弈"。
过去几年,行业也不是没试过自救。先用餐饮救场,餐饮确实涨了一点,但更像是"其他业态跑得更快"的被动结果。再靠儿童业态引流,可出生率持续走低,儿童乐园、早教中心的扩张速度肉眼可见地放缓了。折扣零售、奥特莱斯涌入中低端商场,短期填了铺子,长期却把品牌调性打了下来。
密室逃脱、剧本杀、室内滑雪这些网红体验业态呢?生命周期普遍只有两三年,新鲜劲一过,客流和坪效双双下滑。
一句话:传统的"黄金配方"——一楼珠宝、二楼女装、三楼男装、四楼餐饮影院——正在失灵。
就在商业地产艰难转型的同时,另一边的数字完全不同:
• 中国银发经济规模已达 7-10万亿元
• 2035年预计突破 30万亿元,占GDP的10%
• 全球长寿经济2025年规模约 3万亿美元,2034年将达5.4万亿美元
更关键的是人。
截至2025年底,全国60岁以上老年人口达 3.2亿,占总人口23%。而真正有消费力的,是正在涌入退休潮的60后和70后。
这代人跟上一代完全不同:
• 他们是改革开放的直接受益者,有房产增值、有储蓄积累、有完善的养老金
• 消费观念从"省着花"变成了"享受生活"
• 2025年上半年,老年旅游服务销售收入同比增长 26.2%,助行助听设备、营养保健品等悦己消费保持30%以上增速
上海有个银发俱乐部搞了个"百元一日聚"模式——人均100多块,吃喝玩乐一整天——2023年开了第一家店,两年多扩张到四家,每家月均营收稳定在200万以上。
不是老年人没钱花,是没有地方让他们花。
2026年8月,新加坡哥里门街10号,Longevity World正式亮相。
7,430平方米,三层空间,总投资1.56亿美元。运营方MORROW Medical是新加坡卫生部许可的严肃医疗机构。
它的楼层逻辑特别有意思:
• 3楼:精准健康检测(体检、筛查、基因分析)
• 2楼:硬核干预(冷冻舱、高压氧舱、红光疗法等)
• 1楼:生活方式(健康餐饮、功能性零售)
三楼做完筛查的客户,会去一楼吃定制健康餐;二楼做完冷冻疗法的客户,顺手买走恢复服装。商户之间不是竞争关系,而是生态连接。
招商标准也很独特——不看租金高低,看品牌是否跟"健康生态"互补。目标客群定位在新加坡中产阶级,不是最富有的1%,而是"有点钱、有健康意识、愿意为生活品质买单"的主流人群。
Next Health,2023年才开放加盟,现在已经是全球增长最快的长寿健康连锁品牌。
单店经济模型相当亮眼:
• 单店最高年收入 570万美元
• 毛利率超过 73%
• 会员月费99-399美元
• 加盟准入率仅0.02%——比哈佛录取率还低
它的核心打法是"阶级降维":把年费25万美元的"超级长寿套餐",拆成月费99-399美元的"轻奢消耗品",精准卡在中产阶级"有点贵但负担得起"的心理区间。
门店装修得像极简主义画廊而不是诊所,让你走进去不觉得自己是在"看病",而是在"升级自己"。每季度做一次生物标记物检测,数据下降带来的成就感就是续费的核心钩子。
永旺G.G Mall,2013年就把幕张的购物中心改造成了面向55岁以上人群的"银发商场",总面积约3.5万平方米。
它的做法很"日本"——不刻意隔离老年人,而是空间兼顾全年龄,但细节精准适配:
• 早晨6点开门(适配老年人作息)
• 主通道全部无障碍,标识字体放大
• 休息区密度增加3倍
• 手推车换大轮,有专属停车位
• 健身房、文化教室、医疗诊所构成"高频低消"引流矩阵
改造后,55岁以上客群占比从30%飙升到超过60%,成为永旺集团最成功的转型案例之一。
首尔江南区的 Wellness House Seoul,2026年3月开业,800坪空间,集成了AI皮肤诊断、美容选品、咖啡馆、皮肤科诊所。
最巧妙的细节是咖啡店——根据你的皮肤检测结果,推荐含谷胱甘肽的"Glow Blend美式"。AI诊断完→推荐产品→自然走进诊所→出来喝杯功能性咖啡。整个消费链条一气呵成。
三个月内,购买客户从200人涨到850人,增长4.25倍。外国客户占比高达70-80%。
• 上海环宇城MAX:获评"长者友好商城",推出"老友记俱乐部"和68元3小时中老年KTV,与银联合作推社保卡专属折扣,参与品牌业绩提升10-20%
• 上海百联繁花里:面向60-75岁"新银发",7,000平方米无龄感生活空间,艺术工坊半年开286场课,报名经常秒满
• 银川新百老大楼:拿出1,000平方米做适老服务中心,落地72项便民举措,开设银发课堂教老年人用手机,周末办乒乓球赛和旗袍排练
• 上海亚新生活广场:"白天银发经济+晚上夜经济"错位经营,一季度客流同比增长26%,销售额增长近40%
传统商场最关心的是每平方米产出多少销售额。但重百九龙的数据说明:当老人平均停留时间从40分钟拉长到2.5小时,销售、客流、复购率全线上涨。
长寿经济商场的核心指标应该是:顾客愿意在这里待多久。
上海环宇城的"老友记俱乐部"、银川新百的乒乓球赛和旗袍协会、重百九龙的老年大学——这些看似不赚钱的东西,恰恰是留住银发客群的核心手段。
七成以上老人是结伴而来。一个满意的银发顾客背后,站着一整个老友圈。
Next Health用季度生物标记物检测制造"续费钩子";环宇城MAX用社保卡绑定专属折扣锁定复购;长寿商场们的共同特征都是:让客户持续回来,而不只是来一次。
根据全球案例和中国市场特征,我把商业模式梳理成四种:
| 自营型银发主体Mall | 平台型长寿生态 | 标准化加盟门店 | 合作运营型 |
| 代表 | 重百九龙、永旺G.G | Longevity World | Next Health | Rlab进商场、CLP北京 |
| 投入 | 500万~3000万 | 5000万~5亿 | ~1200万/店 | 200万~500万 |
| 回报周期 | 12-24个月 | 24-36个月 | 12-18个月 | 6-12个月 |
| 风险 | 中等 | 高 | 中等 | 低 |
| 适合谁 | 存量商场运营方 | 一线城市高端项目 | 品牌连锁方 | 想试水的商场 |
对大多数中国商场来说,我的建议是"先轻后重":
第一步(0-6个月):引入一家长寿科技品牌或健康服务机构,在商场开个体验区。成本200-500万,试错代价低。
第二步(6-18个月):跑通了就做主题化升级——适老改造、银发会员体系、社群运营。参照重百九龙,调减低效品牌,引入中医理疗、健康管理、老年教育。
第三步(18-36个月):把跑通的模式标准化,向旗下其他商场复制,形成"银发友好商场"品牌矩阵。
2024-2026年,银发经济政策密度创了历史峰值:
• 5000亿元养老再贷款,利率仅1.25%
• 长护险覆盖3.08亿人,从试点进入全面建制
• 养老设施纳入REITs清单,资产证券化退出通道打开
• 首个以"银发经济"命名的国务院文件已经出台
金融端、社保端、资产端同时扩容——这种政策叠加的窗口期,不会永远敞开。
① 别盲目追高端。中国银发消费的主体是大众市场。"百元一日聚"月均200万+营收,普惠才是大道。
② 别重硬件轻运营。 设备花钱就能买到,但社群运营能力无法速成。先组建团队,再投入硬件。
③ 别搞年龄隔离。 把老年人"圈"在一个区域会适得其反。永旺和百联繁花里的经验都证明——"无龄感"设计才是正解。
④ 别忘了代际消费。 银发消费不只是老年人自己的事。对子女做"送爸妈健康"的营销,效果往往比直接面向老年人还好。
⑤ 别急着规模化。 先在1-2个门店跑通单店模型。Next Health加盟准入率0.02%——它冲向世界靠的不是快,而是稳。
中国商业地产正处于一个历史性的转折点:供给端的"空"与需求端的"涨"正在形成交汇。
一边是创十年新低的新开量、11.6%的空置率、持续退潮的传统业态;另一边是7万亿→30万亿的银发经济、3.2亿老年人口、60后70后退休潮带来的消费观念代际跃迁。
全球案例已经证明,长寿经济×商业地产不是概念,而是跑通了的商业现实。
当人们不再需要为"买东西"而走进商场时,商场还能为他们做什么?
答案或许是:帮助他们活得更长、更好、更精彩。
本文内容仅供行业研究和参考交流使用,不构成任何投资建议。市场数据来源于公开渠道,请以官方最新发布为准。