2026中国民营企业500强发布,金融业面孔几何?
- 更新时间 2026-10-08 09:25:54
2026中国民营企业500强发布,金融业面孔几何?
9月22日,全国工商联在天津发布"2026中国民营企业500强"榜单及《2026中国民营企业500强调研分析报告》。 这是全国工商联第28次上规模民营企业调研。6350家2025年营业收入10亿元以上的企业参评,最终500家入围:营收总额44.93万亿元,净利润1.83万亿元,入围门槛255.99亿元。 榜单前十被实体与数字经济巨头占据——京东(第1)、阿里巴巴(第2)、恒力(第3)、华为(第4)、比亚迪(第5)、腾讯(第6);制造业企业占比升至70.6%,"硬科技+实体经济"的主线格外清晰。 热闹之外,我们想单独打量一个安静的角落:在这份500强榜单里,金融业究竟有几张面孔? 答案略带冷意——严格按金融业口径,只有6家;即便把以金融科技面目示人的蚂蚁科技算进来,也不过7家,合计仅占500强的1.4%。 
01 总榜速览:门槛降了,制造重了,利润慢了 先立坐标,再谈面孔。2026年榜单有三个关键词。 一是门槛罕见下调。2026年入围门槛为255.99亿元,较上年的270.23亿元下降约5.3%(第500位为玲珑集团),是近年来少见的"逆势下移"。 二是制造业的权重抬升。500强中制造业企业占比由上年的66.4%升至70.6%,营收32.22万亿元、同比增长8.73%,以71.72%的营收贡献撑起榜单的大半壁江山。 三是增收难增利。营收同比增4.35%,净利润却仅增1.31%——赚钱,比做大更难了。 此外,营业收入超千亿元的企业增至110家、超5000亿元的企业增至12家;资产总额53.74万亿元、增长5.05%;29家企业入围2026年《财富》世界500强。 从社会贡献看,500强纳税总额1.30万亿元、就业总人数1196.33万人、出口总额1.97万亿元(同比增长11.25%)。规模继续扩张的同时,结构明显向制造与硬科技倾斜——这为后文金融业的"稀疏"提供了一个观察坐标。 把时间轴拉长看,这已是全国工商联第28次发布该榜单。从最初不足百亿元的门槛,到如今的255.99亿元,500强见证了中国民营经济从"量的扩张"转向"质的提升"。一个直观信号是:今年首次把"数字化转型与人工智能应用战略规划"合并纳入统计口径,60.6%的企业已就此作出部署。 
02 金融业面孔全景:七张脸 在这500家企业中,能被明确归入金融及相关领域的,只有以下七家:
注:*蚂蚁科技在榜单口径中归入"互联网和相关服务",本文因其业务实质纳入讨论。 七张脸,可归为四类:银行2家、保险3家、金融科技1家、金融控股1家。 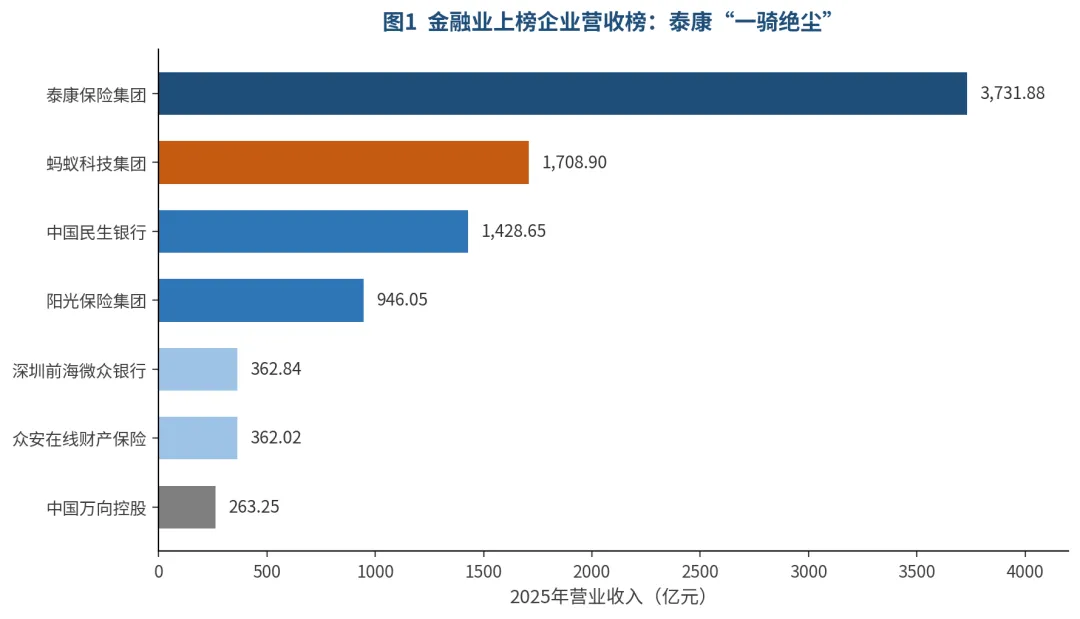
图1 金融业上榜企业营收榜(数据来源:全国工商联《2026中国民营企业500强调研分析报告》) 从营收结构看,金融内部同样"贫富悬殊":泰康保险集团一家营收3731.88亿元,超过阳光保险、微众银行、众安在线三者之和,是第二名蚂蚁科技的约2.18倍。 需要说明的是,金融业在我国经济版图中分量极重:2025年我国金融业增加值约10.13万亿元,占GDP比重约7.2%;全国银行业金融机构法人逾4000家,保险公司法人约247家。也正因如此,500强里金融面孔的"稀疏",才更值得追问。 顺带一提,与主榜单同步发布的"2026中国服务业民营企业100强"中,金融类企业同样寥寥;服务业百强榜首由京东集团连续六年占据。金融业在其中的存在感,与其实体经济中的分量并不相称。那么,这七张面孔各自成色如何?逐一来看。 
03 逐张面孔解剖 (一)保险:一超、一稳、一新、一出 "一超"是泰康。3731.88亿元营收、位列第17位,较上年提升2位、营收增长约14.1%。它不仅是保险业第一,更跻身全榜单第17位。 从商业逻辑看,泰康的体量来自"保险+资管+医养"的三轮驱动——尤其是泰康之家养老社区模式,把长期寿险资金与养老服务打通,形成难以复制的重资产护城河。这是纯财险或中小寿险公司很难企及的规模来源。 "一稳"是阳光。946.05亿元、第115位,与上年排位持平,营收微增约4.9%,是稳健运营的综合保险集团。 "一新"是众安。362.02亿元、第359位,本轮新上榜,是榜单中唯一以互联网财险为主业的面孔,"三马"发起、港股上市,收入主要来自健康险、退货运费险等场景化业务。 "一出"是国华。国华人寿上年以414.85亿元位列第299位,本轮未再上榜——一个值得记住的信号。 把视野放宽,我国保险业法人机构约247家、原保险保费收入超6万亿元,稳居全球第二大保险市场;但在民营阵营里,能凭营收站上500强门槛的,始终只有泰康、阳光这两三家。"大行业"与"小名单"的反差,正是民营金融的结构性写照。 (二)银行:一块"压舱石"与一家"退潮"的互联网银行 民生银行以1428.65亿元营收位列第67位,营收增长约4.8%,仍是榜单中唯一的全国性股份制商业银行,堪称民营金融的"压舱石"。值得一提的是,民生银行也是我国首家主要由民间资本发起设立的全国性股份制商业银行,"民营基因"贯穿其发展史。 深圳前海微众银行以362.84亿元位列第356位,营收同比下降约4.8%、排名下滑16位——榜单中唯一的互联网银行,此刻也在"退潮"。作为国内首家开业的民营银行,微众以"微业贷"等产品深耕小微,普惠小微贷款占比接近一半,是民营银行"服务实体"的样本。 (三)金融科技:蚂蚁的"降温曲线" 蚂蚁科技集团以1708.90亿元位列第46位,较上年下降5位。把近三年串起来看:2024年1785亿元(第44位)→2025年1777.88亿元(第41位)→2026年1708.90亿元(第46位)。排名先升后降,营收连续两年收缩。 需要指出的是,蚂蚁并非孤例。京东科技、度小满等一批金融科技平台,均未以独立主体进入500强。平台金融整改之后,金融科技的"规模神话"正在被重新校准——从拼规模转向拼合规、拼科技、拼服务。 (四)金控:万向"补位",产融结合型集团隐身于榜单 中国万向控股以263.25亿元位列第488位,是以金融投资与控股为主业、横跨基金、人寿、信托、银行等多类牌照的民营金控平台。 而更值得留意的是那些"隐形的金融面孔":深圳市立业集团(第111位)、复星国际(第43位)等"产业+金融"的控股集团,虽被归入实业或综合门类,却实质持有中国平安、微众银行、华林证券等重量级金融资产,构成金融业在500强中的"暗线"。 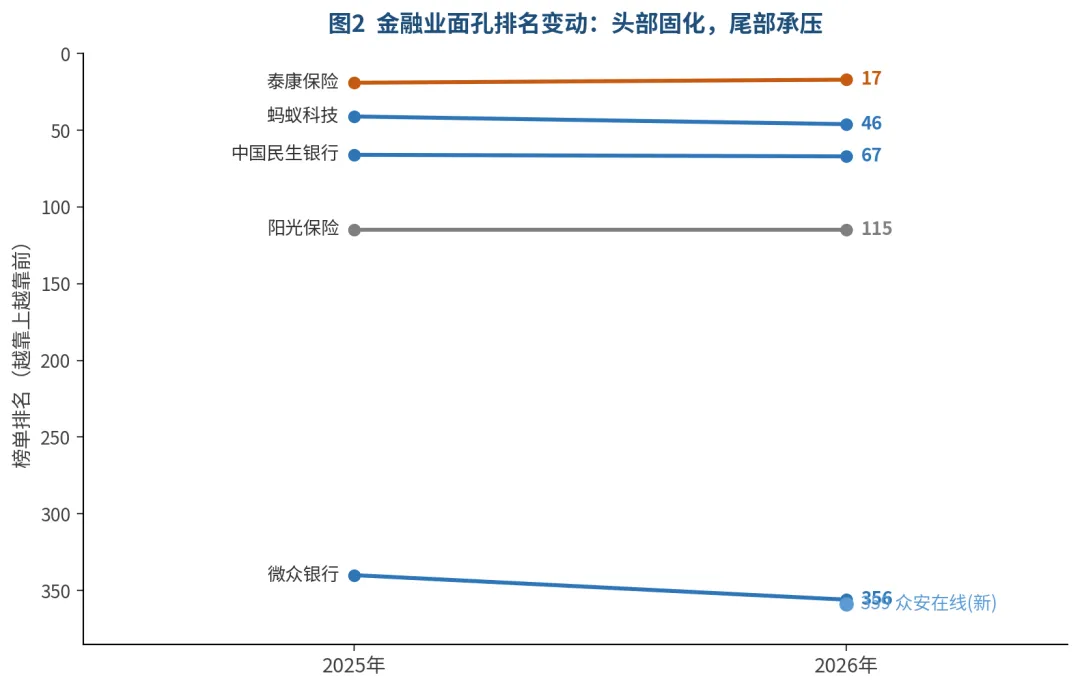
图2 金融业面孔排名变动:头部固化,尾部承压(数据来源:公开报道梳理) 把排名变动画在一起,趋势一目了然:六张可比的"老面孔"中,仅泰康一家逆势上行,阳光原地踏步,蚂蚁、民生、微众三家下行——存量博弈,向上者寥寥。 
04 把镜头拉远:民营金融的真实版图 500强榜单只是一个"营收截面"。若把镜头拉远,民营金融的真实版图要厚实得多。 其一,民营银行已扩容至19家。2014年,原银监会启动民营银行试点,微众银行、上海华瑞银行、温州民商银行、天津金城银行、浙江网商银行5家率先开业;2020年无锡锡商银行成立,成为第19家,此后未再新增。截至2025年末,除众邦银行暂缓披露外,其余18家总资产达2.21万亿元、合计营业收入935.12亿元、净利润186.23亿元。 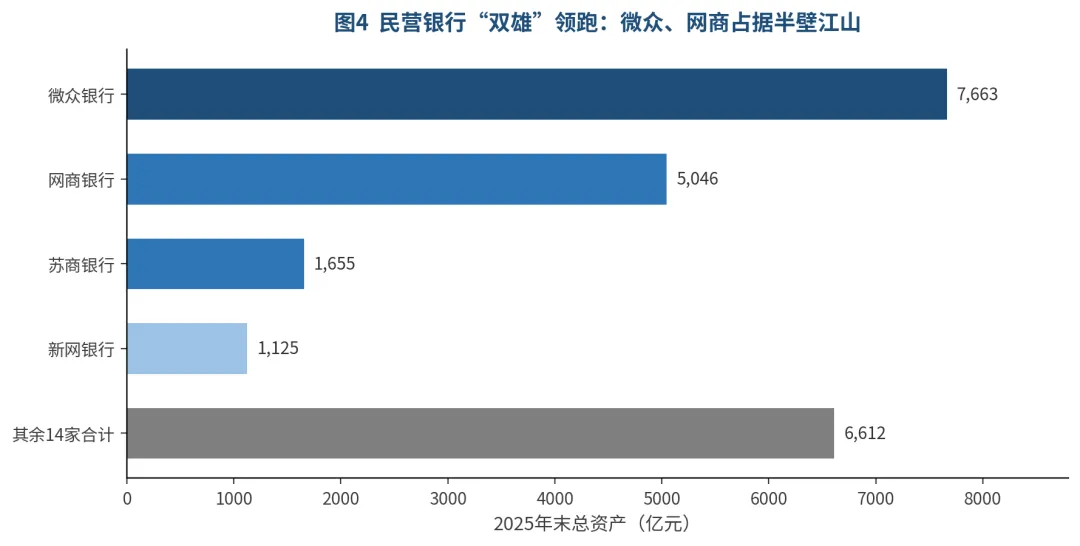
图4 民营银行"双雄"领跑(数据来源:各行2025年年报、联合资信、天风证券) 其二,"双雄"占据半壁江山。微众银行2025年末总资产7662.9亿元、网商银行5045.88亿元,两家合计约1.27万亿元,占已披露民营银行总资产的近六成;净利润层面,微众一家即接近全行业六成。与之相对,多数民营银行资产不足千亿元,资产首尾差距超37倍——"金字塔"格局已然成型。 其三,保险、消金、券商同样有民营身影。目前我国共有消费金融公司31家、总资产约1.48万亿元;保险公司法人约247家,由民间资本控股的比重并不低——数据显示,保险公司总股本中民间资本占比约49%,城商行、农商行的这一比例更高达约56%和83%。 其四,产融结合的金控平台是"隐藏项"。除中国万向控股外,立业集团、复星国际等一批民营控股集团,虽以实业或综合身份入榜,却实质持有平安、微众、华林证券等重量级金融资产,构成金融业在500强中的"暗线"。 也就是说,民营资本在金融业的"参与度"并不低,真正稀缺的是——以独立主体身份、凭营收规模挤进500强的"大个头"。 
05 三个硬核判断 判断一:1.4%的席位、约2%的营收,与7.2%的分量并不匹配 把七家(含蚂蚁)的营收加总约8804亿元,占500强总营收44.93万亿元的约1.96%;若剔除蚂蚁、只算六家持牌机构,合计约7095亿元,占比约1.58%。而据国家统计局,2025年我国金融业增加值约10.13万亿元,占GDP比重达7.2%。 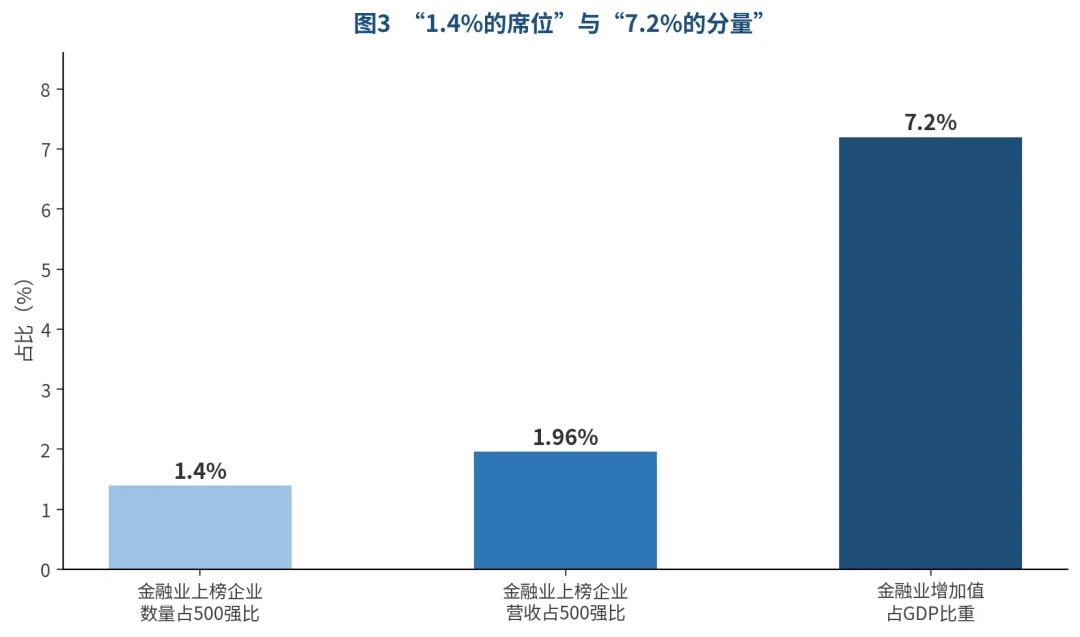
图3 "1.4%的席位"与"7.2%的分量"(数据来源:全国工商联、国家统计局) 一组对照很直观:金融业贡献了国民经济的7.2%,但民营金融企业在民企500强中只占1.4%的席位、不到2%的营收。(口径提示:民企500强以"营收规模"入选,金融业增加值以"GDP口径"核算,两者不能直接等同,此处仅作"存在感"的量化参照。) 横向对比,这一格局并非今年独有。2025年榜单中,金融业同样是泰康、蚂蚁、民生、阳光、国华、微众等几张熟面孔,入围门槛还更高(270.23亿元)。两年之间,金融业的席位与营收占比基本原地踏步,而榜单整体营收已增长近2万亿元。 判断二:头部固化,"只出不进"的隐形门槛 连续多届,民营保险的头部几乎只有泰康、阳光两张"老面孔";银行系则长期由民生、微众"两席"撑场。以保险为例,上榜民营险企近年始终在泰康、阳光、国华等少数几家之间轮转——2026年由众安接棒国华,排名第359位,"新面孔"依旧难觅。2026年的其他变化,也更多是席位在存量间腾挪:民生、微众小幅下移。进退之间,真正意义上"从无到有"的新面孔极少,民营金融的头部格局高度固化。 判断三:重资产、轻营收的"规模悖论" 金融业的"重",藏在资产端。截至2022年末,民生银行总资产即达7.26万亿元,长期是500强资产榜的"排头兵"。极少的数量,占据极重的资产;营收与资产却并不成比例。 换个角度看更清楚:一家营收1400亿元的制造企业,资产可能不过千亿元;而一家营收相近的银行,资产动辄数万亿。这既是金融业"经营资产负债表"的本质,也解释了为什么金融企业很难像制造业那样"以营收论英雄"——它天然不是"拼营收"的赛道。 
06 为什么民营金融难长出"大个头"? 七张面孔的稀疏,并非偶然,而是四重约束共同作用的结果。 其一,准入与牌照。银行、保险等核心牌照总量有限、审批审慎,民营资本多以参股、发起设立的方式进入,天然难以形成"巨头集群"。 其二,利率下行与息差收窄。2025年银行业净息差持续承压,中小金融机构首当其冲——国华人寿的掉出,正是这一压力的缩影。 其三,监管重塑。平台金融整改之后,金融科技企业的规模扩张被重新校准,蚂蚁营收连续收缩即是注脚。 其四,展业边界。民营银行多受"一行一店"等约束,物理与业务半径受限;即便如微众这类以线上为主的模式,增速亦见回落。 当然,政策面也在变化。随着《民营经济促进法》施行、金融支持民营经济的一揽子政策逐步落地,民营资本进入金融领域的渠道正在拓宽;但"审慎准入、分业持牌、实质合规"的基调并未改变。换言之,民营金融的"大个头",注定是慢变量。 置于国际坐标中,我国金融业增加值占GDP比重约7.2%,高于多数主要经济体;但金融"体量大"不等于"民间资本强"。如何让民营金融在稳健与活力之间找到平衡,正是这张榜单留给行业的长期命题。 
07 结语:金融业的"面孔",是一面镜子 把这七张面孔放回44.93万亿元的版图,金融业只是"小配角"——民企500强的主旋律,依旧是制造与科技。 但金融从不是无关紧要的背景板。金融服务实体经济的能力,恰是一切企业做大做强的底座。观察民营金融的"面孔"之多寡、之进退,其实是在观察民营经济与金融体系之间那道若隐若现的边界——它在放松,也在收紧;它决定了民营资本能以多快的速度,走到舞台中央。 站在2026年的节点上,金融业的"面孔"数量未有突破,但"成色"在悄然提升:从拼规模,转向拼服务、拼科技、拼风控。这或许是比榜单排名更值得记录的信号。 这,或许比一张榜单的排名,更值得记住。 数据来源:全国工商联《2026中国民营企业500强调研分析报告》,中华工商时报、新华社、新浪财经/《财经》、同花顺财经、联合资信、天风证券,国家统计局《2025年国民经济和社会发展统计公报》等公开信息。部分数据为公开报道梳理,最终请以官方发布为准。 起底全国首家民营银行生成式AI大模型 重磅!甘肃首部矛盾纠纷化解法规,给银行保险划下红线 银行业薪酬管理十大问答 中国银行业正在地方政府化? 央企急退、白酒猛进、民营暗战:"退金令"两年,万亿金融股权大洗牌 
排名 | 企业名称 | 营业收入(亿元) | 领域 | 较上年 |
17 | 泰康保险集团 | 3731.88 | 保险 | ↑2位 |
46 | 蚂蚁科技集团 | 1708.90 | 金融科技* | ↓5位 |
67 | 中国民生银行 | 1428.65 | 银行 | ↓1位 |
115 | 阳光保险集团 | 946.05 | 保险 | 持平 |
356 | 深圳前海微众银行 | 362.84 | 银行 | ↓16位 |
359 | 众安在线财产保险 | 362.02 | 保险 | 新上榜 |
488 | 中国万向控股 | 263.25 | 金融控股 | — |
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
