10 月 5 日,风投机构 a16z 发布了第七版《消费级 AI 应用百强》。这份榜单从 2023 年 9 月出第一版,按流量给网页端和移动端各排 50 个 AI 产品,到这一版已经追踪了三年。
这一版有两个变化。第一,榜单越来越稳,首次上榜的产品只有 11 个,是七版里最少的。第二,a16z 第一次加了一张按钱排的榜,数据来自 YipitData 追踪的美国消费者刷卡记录。
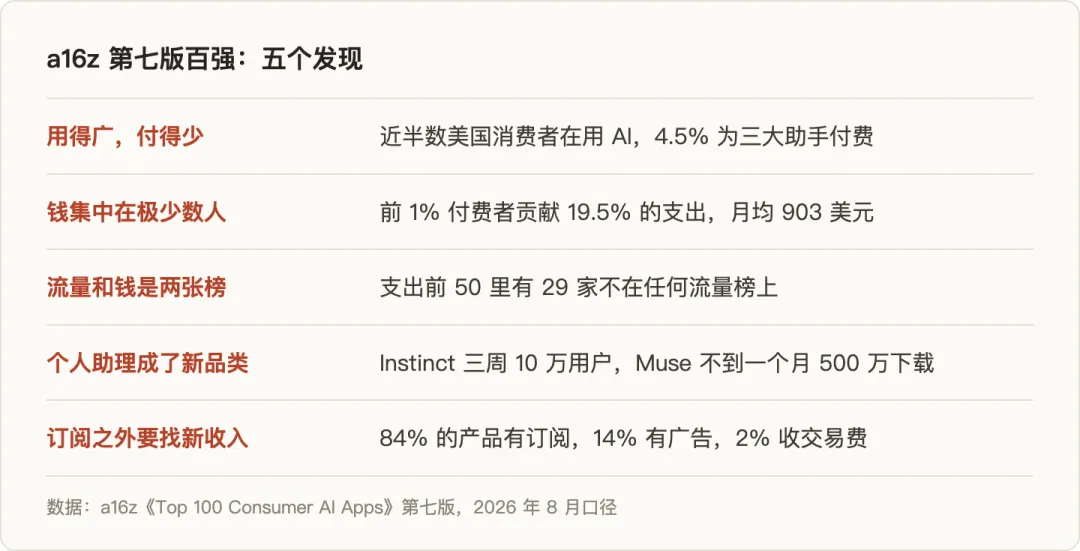
加上这张榜之后,报告的头号结论变成了一句话。消费级 AI 用的人很多,用得深的人很少。接近一半的美国消费者说自己在用 AI,为三大 AI 助手付费的只有 4.5%。付费者里最舍得花钱的 1%,每人每月花 903 美元。
这篇把报告的八个要点按顺序讲一遍,关键图表都放原图。
先看全貌。报告的主线可以压成五句话。
一、三张榜单:第一名都是 ChatGPT
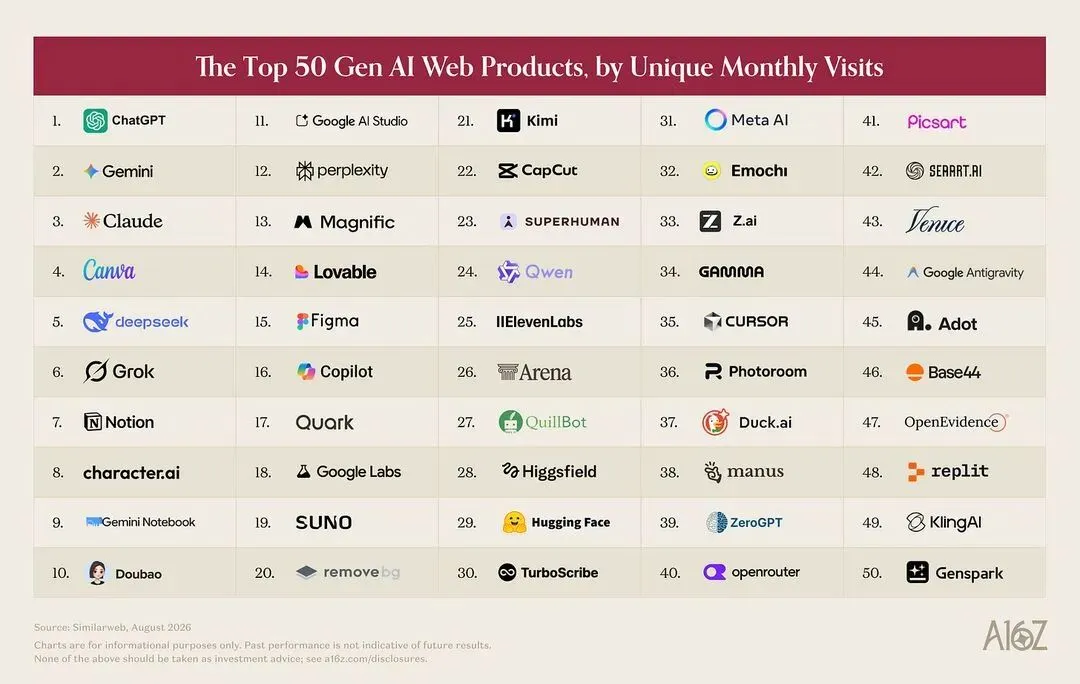
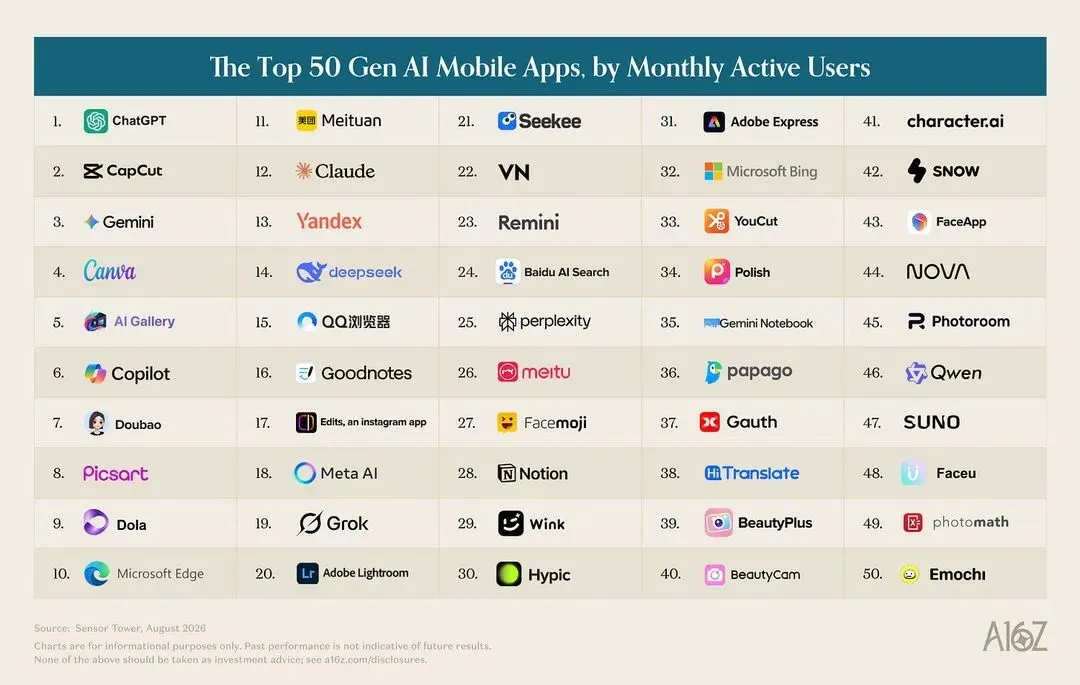
三张榜的第一名都是 ChatGPT,往下看差别就大了。
网页榜按 Similarweb 的 8 月访问量排。前三是 ChatGPT、Gemini 和 Claude。Canva 排第 4,Notion 排第 7,这两个是加了 AI 功能的老产品。中国产品里 DeepSeek 排第 5,豆包第 10,夸克第 17,Kimi 第 21,千问(Qwen)第 24。
移动榜按 Sensor Tower 的 8 月月活排。ChatGPT 之后是 CapCut(剪映的海外版)和 Gemini,Claude 在这张榜上排第 12。中国产品里豆包排第 7,美团第 11,DeepSeek 第 14,QQ 浏览器第 15,百度 AI 搜索第 24,美图第 26。
支出榜是新加的,按美国消费者的刷卡金额排。前两名是 OpenAI 和 Anthropic,后面依次是 Canva,Superhuman(原 Grammarly),视频生成工具 Higgsfield,编程平台 Replit,音乐生成工具 Suno。
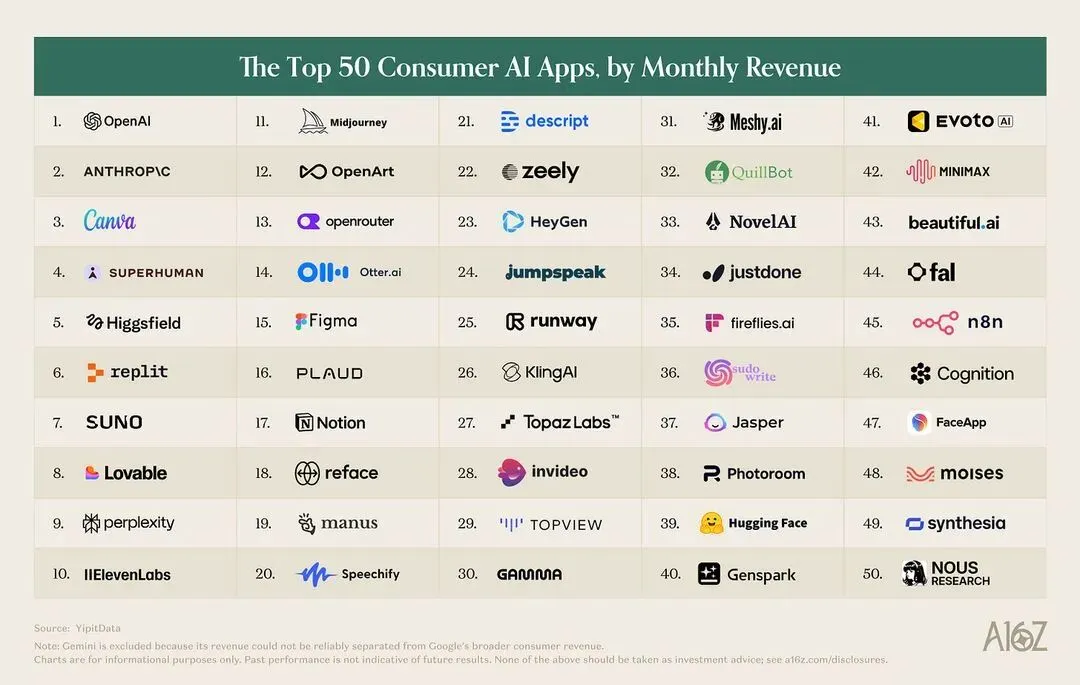
口径读支出榜要记住三点。数据只覆盖美国。它来自一批样本用户的消费记录,a16z 明确说不能当成公司总收入。Gemini 没有上榜,因为它的收入没法从 Google 的其他消费业务里拆出来。
二、付费的人:只有 4.5%
AI 的使用面很宽,付费面很窄。
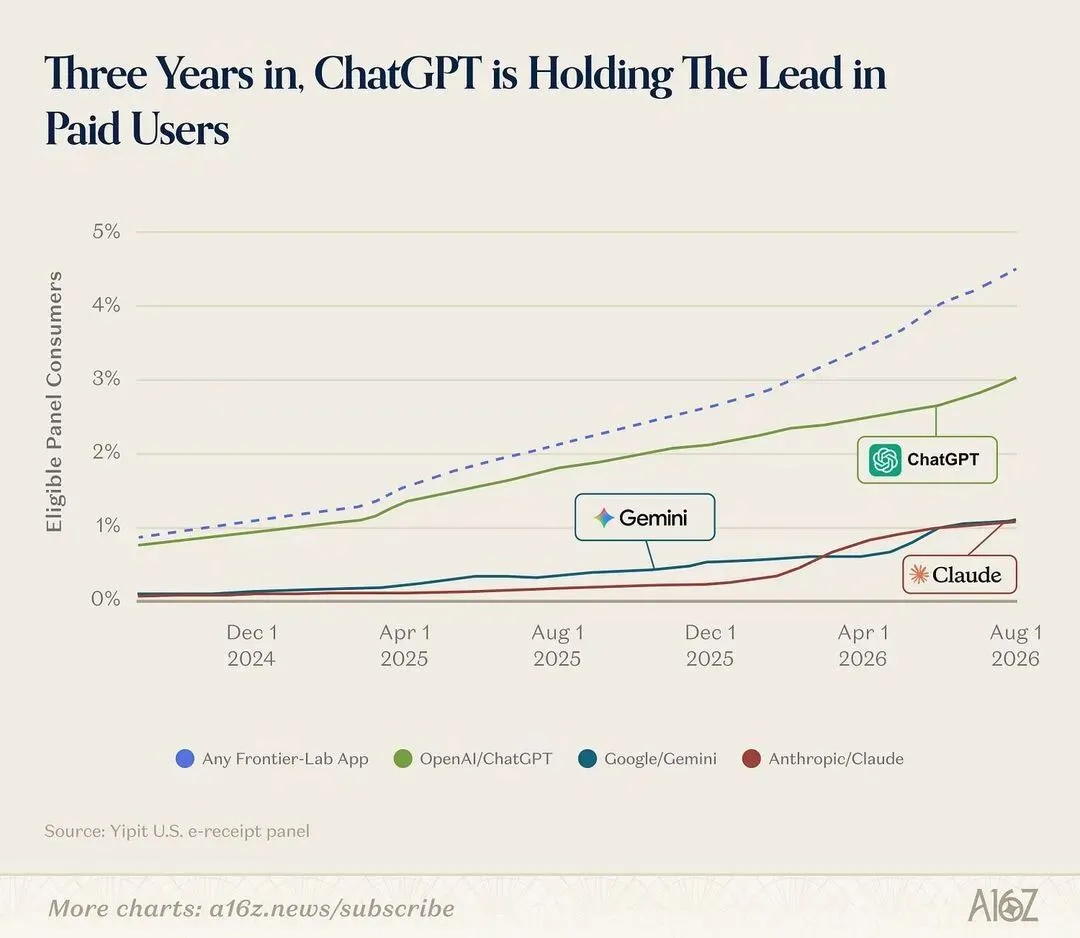
报告说,接近一半的美国消费者说自己在用 AI,每天都用的占 25%。到了付费这一步,数字掉得很快。今年 8 月,在 YipitData 的美国样本里,为 ChatGPT、Gemini 或 Claude 至少一个付个人订阅的人占 4.5%。一年前这个数字是 2.1%,一年翻了一倍多,基数仍然很小。
这个 4.5% 只统计三家大模型公司的个人订阅,不包括其他 AI 产品。三家里 ChatGPT 最大,占 3.02%。Gemini 是 1.09%,Claude 是 1.07%。
三、前 1%:每月花 903 美元
在付费的人里面,钱又集中在极少数人手上。
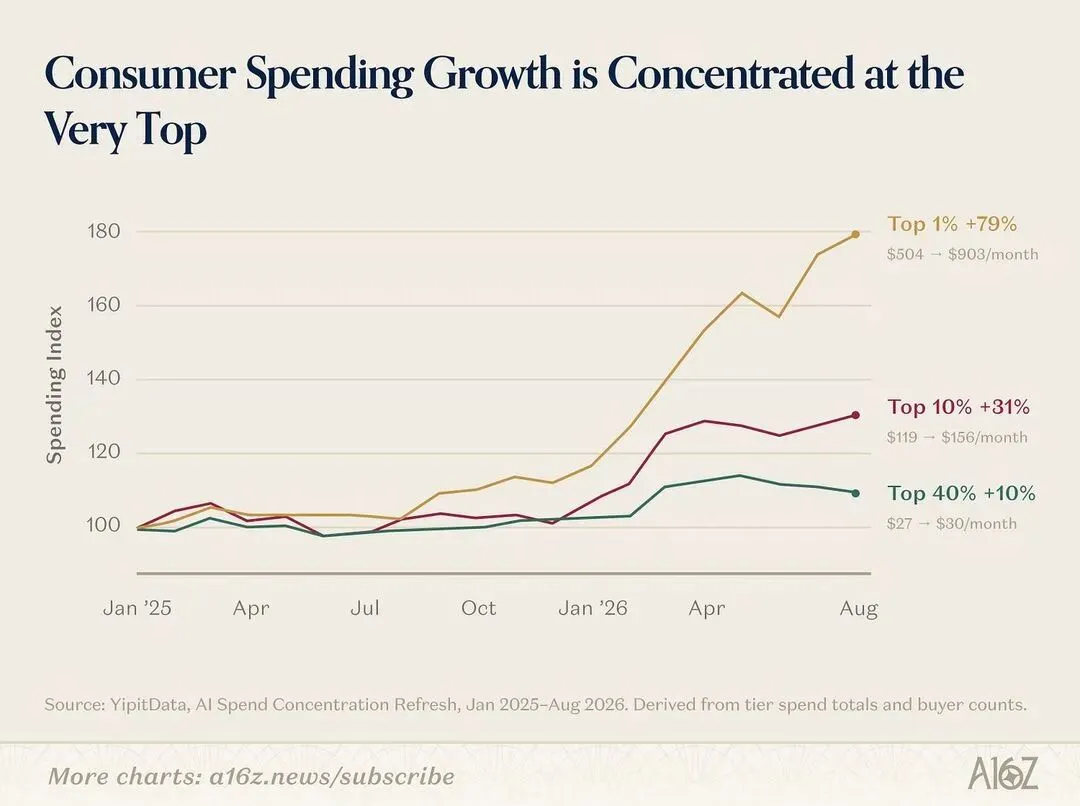
报告把这种分布叫幂律(少数人贡献大部分)。支出最高的 10% 付费者,贡献了大约一半的支出。最高的 1% 贡献了 19.5%,比支出靠后的一半人加起来的 16.6% 还多。
这 1% 的人每月在个人信用卡上为 AI 花 903 美元。2025 年 1 月这个数字是 504 美元,一年半涨了约八成。中位数付费者每月花 25 美元,几乎没涨。
多数人只买一个产品。付了一个 AI 产品的人里,只有 13% 还为第二个 AI 工具付费。
这 1% 是谁?报告的描述是 prosumer(自己掏钱买专业工具的个人用户),他们买软件是为了搭东西、做内容和干活。和全体付费者相比,他们购买自动化工具 n8n 的比例是 22.9 倍,购买 Manus 的比例是 18.2 倍,购买视频工具 Higgsfield 的比例是 15.1 倍。
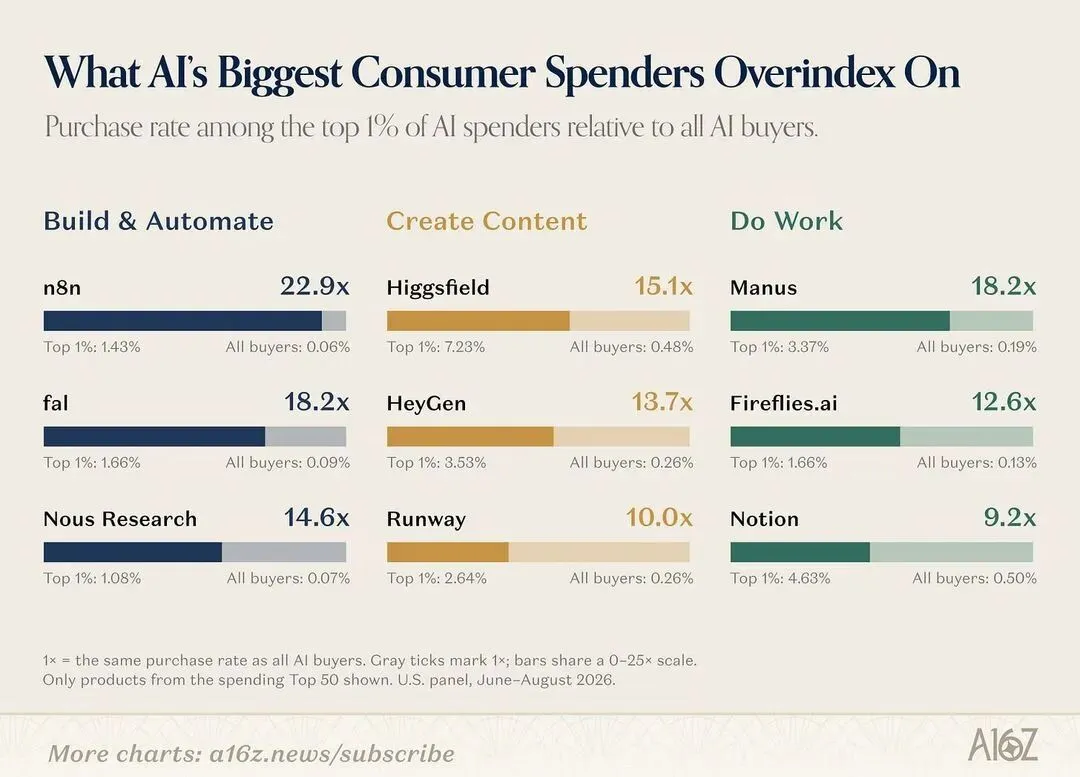
报告的判断是,消费级 AI 在这群人身上找到了第一个真正的市场。
四、流量和钱:两张榜对不上
流量排名和支出排名是两张不同的地图。
支出榜前 50 名里,有 29 家没有出现在网页榜或移动榜上。支出榜能看到流量榜看不到的产品,比如桌面应用,以及嵌在聊天软件里的 agent。
同时上三张榜的只有 7 个。模型公司有 ChatGPT、Claude 和 Suno,AI 原生应用有 Perplexity 和 Photoroom,加了 AI 的老产品有 Canva 和 Notion。
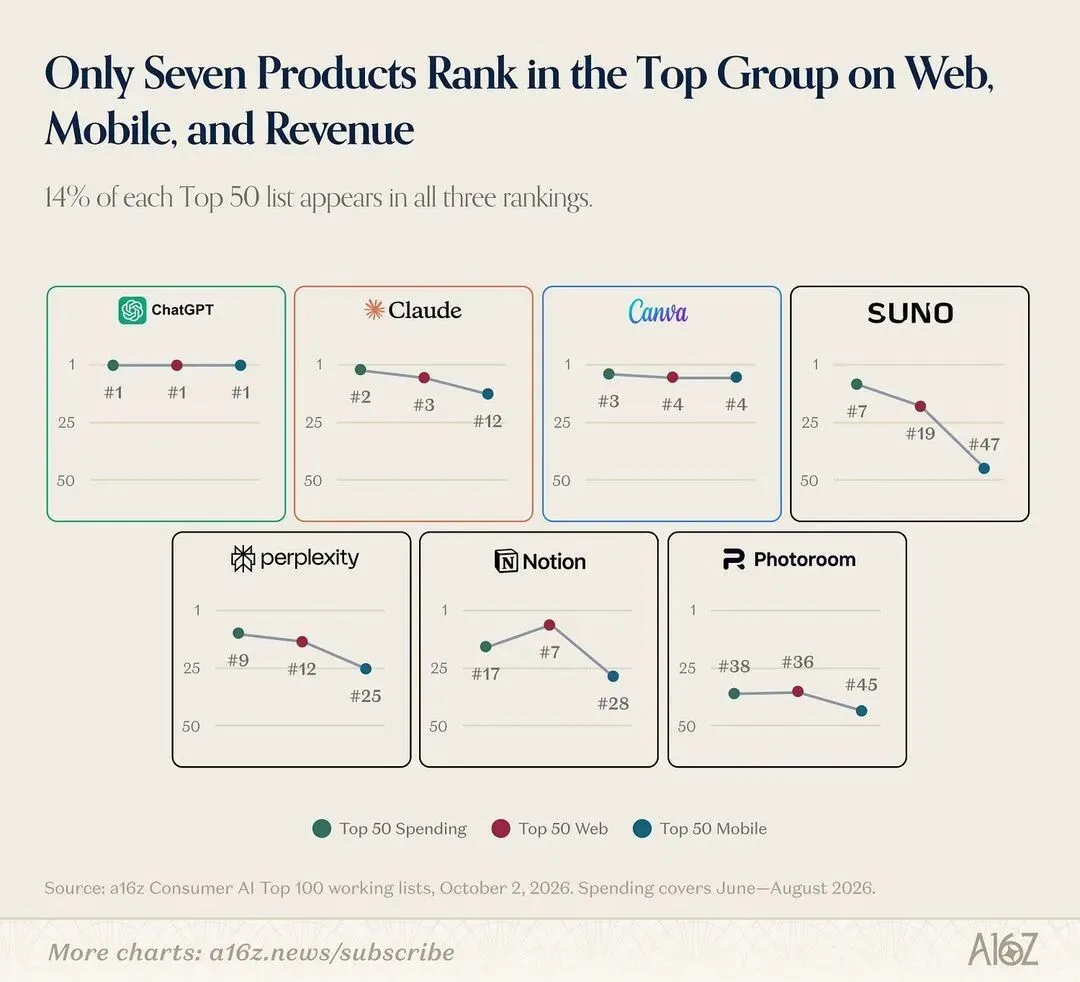
两张榜都上的产品,位置也可能差很远。Replit 支出排第 6,网页流量排第 48。Notion 反过来,流量排第 7,支出排第 17。报告说,差距取决于一个产品向重度用户收钱收得多用力。
五、三家大模型:三种打法
ChatGPT 仍然全面领先,Claude 坐稳了第三,三家瞄准的人群越来越不一样。
先看 ChatGPT 的领先幅度。8 月它的网页访问量约为 Gemini 的 2 倍,Claude 的 6 倍。移动端月活是 Gemini 的 2.5 倍,Claude 的 14 倍。美国付费订阅数接近另两家各自的 3 倍。
再看 Claude。2023 年 9 月第一版网页榜上还没有它,现在它的流量超过了 DeepSeek 和 Perplexity。今年 3 月,Claude 的美国付费订阅数超过了 Gemini。6 月 Google 把原来的 2TB 存储套餐改成了 AI Plus,这批老用户被算进 AI 订阅,Gemini 的数字随之上升,到 8 月两家基本持平。
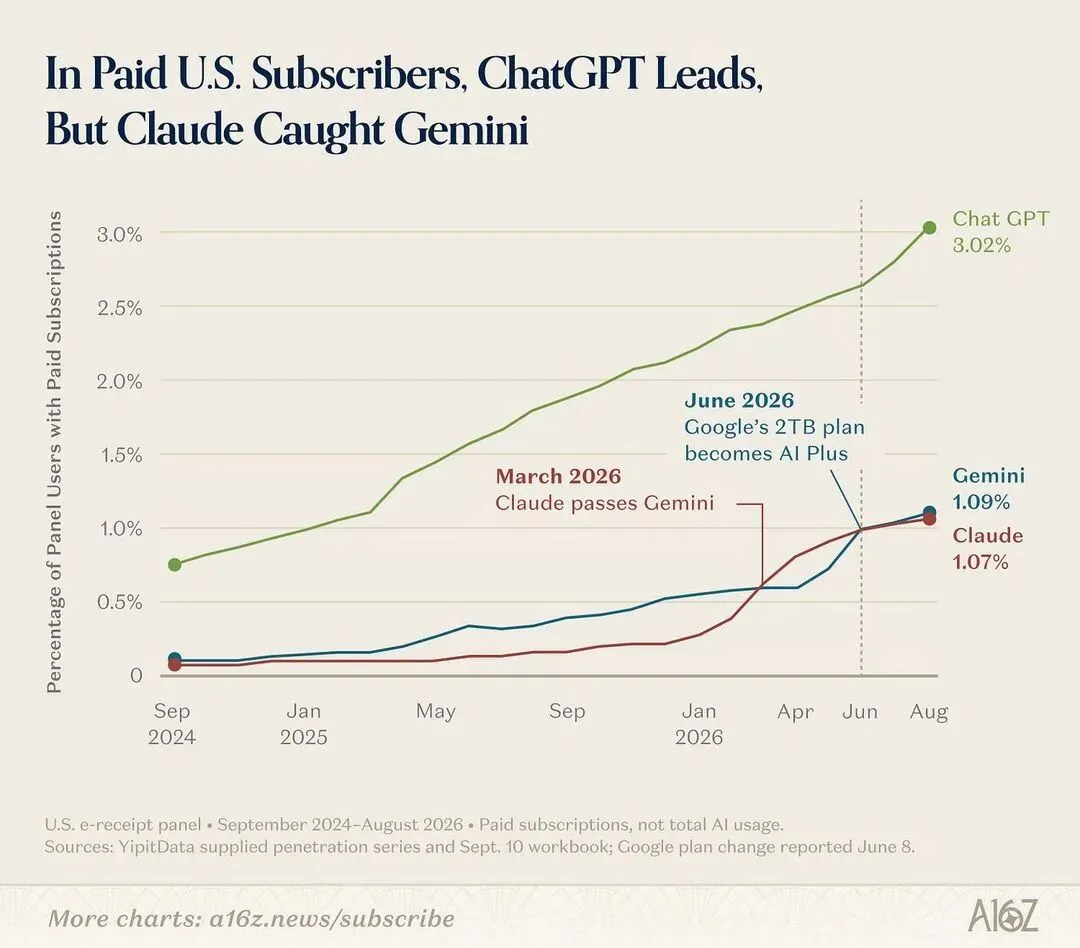
报告把 Claude 这一轮增长归到三件事上。一是新产品,1 月的 Cowork 和 4 月的 Claude Design。二是新模型,6 月的 Fable 5。三是关注度。2 月底 Anthropic 与五角大楼发生争议,Claude 在那段时间第一次登上美国免费应用榜第一。
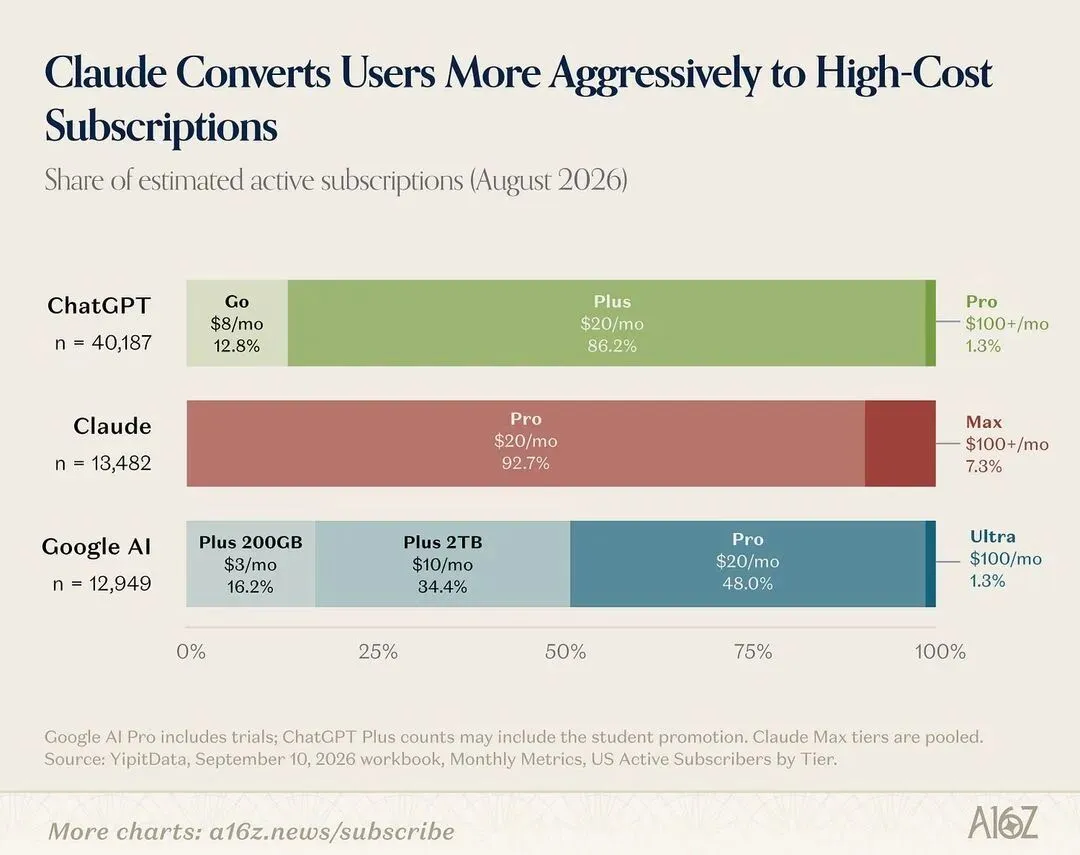
Anthropic 说过不在 Claude 里放广告,靠订阅赚钱,它在高价档上收得最用力。Claude 的付费用户里,7.3% 订的是 100 美元起的 Max 档。Google 和 ChatGPT 的同价位档都只有 1% 出头。
夏天风向变了。YipitData 的全球桌面端样本显示,7 月和 8 月 Claude 的日均会话数下降。它的美国样本显示,Claude 的新增订阅放缓,退订上升。ChatGPT 在 7 月发布 GPT-5.6 系列和 ChatGPT Work 之后重新加速。
两家的用户重合很少。美国的 ChatGPT 订阅者里只有 8% 同时订了 Claude。ChatGPT 的用户在性别和收入上更均衡。Anthropic 的支出有 76.5% 来自男性,并且明显偏向家庭年收入 15 万美元以上的人群。
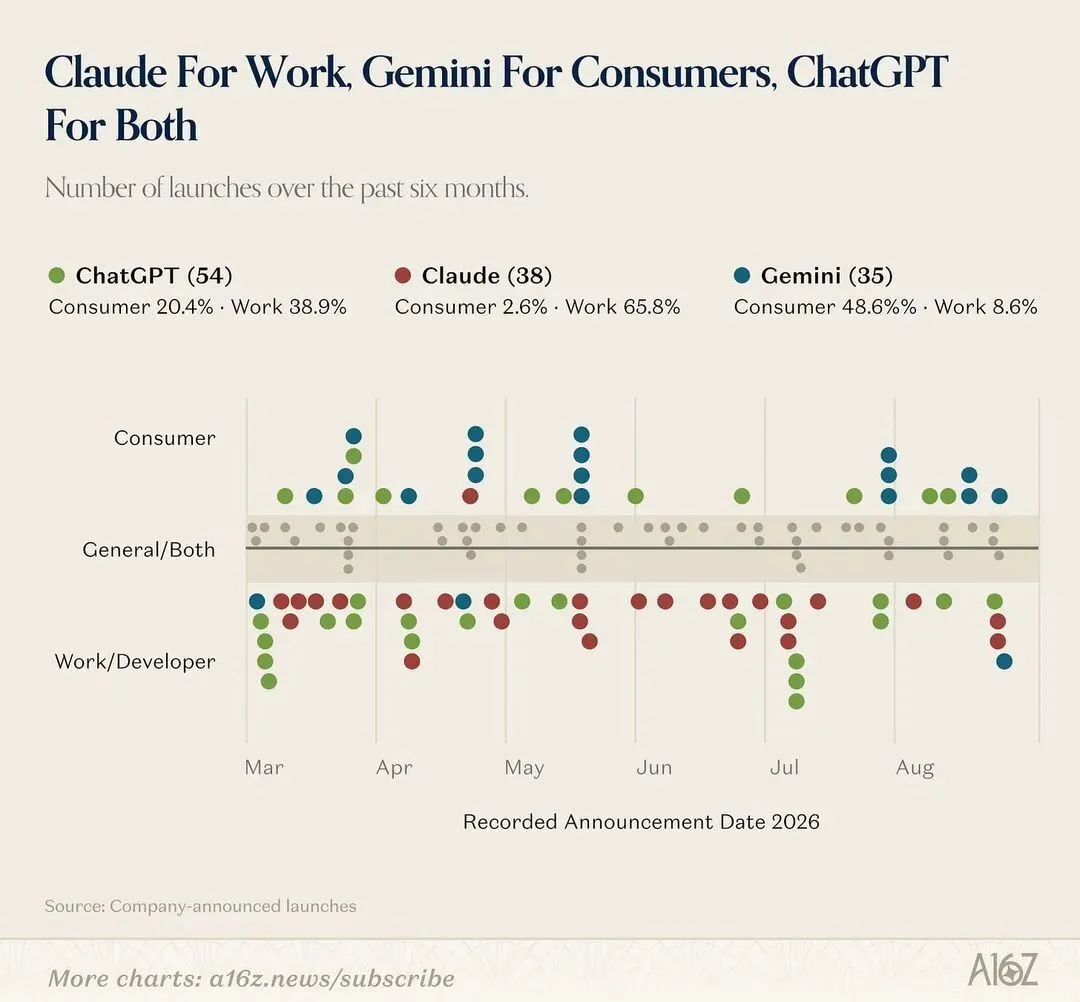
产品方向也不同。过去六个月三家一共有 127 项新发布。Claude 的 38 项里,面向工作和开发者的占 65.8%,面向消费者的只有 2.6%。Gemini 的 35 项里消费向占 48.6%。ChatGPT 的 54 项两边都做。
六、个人助理:下一个战场
报告认为,要触达剩下的大多数人,需要不一样的产品。个人助理是眼下最像的一个。
今年 3 月 a16z 还写过,OpenClaw 这类 agent(能替人执行任务的 AI 程序)多数消费者用不了。半年后,面向普通人的个人助理出现了一批,而且免费。Instinct 和 Tomo 等多款创业公司的产品,报告了数十万用户。大公司也下场了,Meta 有 Muse,OpenAI 有 Dots,xAI 有 Grok Bot。
这些助理想做到随处可用,像真人助理一样能发短信,能发邮件,也能打电话。眼下最热的入口是 iMessage。Instinct 今年 8 月就是从 iMessage 火起来的,DoorDash 随后也上线了自己的 iMessage 点餐 agent。
Instinct 的创始人 Noah Shinn 此前是 Sierra 的研究员。据报道,8 月底到 9 月初的三周内,Instinct 在仍需邀请的情况下用户数超过 10 万。Shinn 给出了三个数字。40% 的用户在三周内绑定了个人信用卡。下过单的用户,平均每月通过 Instinct 花 1300 美元。年化交易额已超过 10 亿美元,其中一半是旅行。这些都是创始人自己的说法。
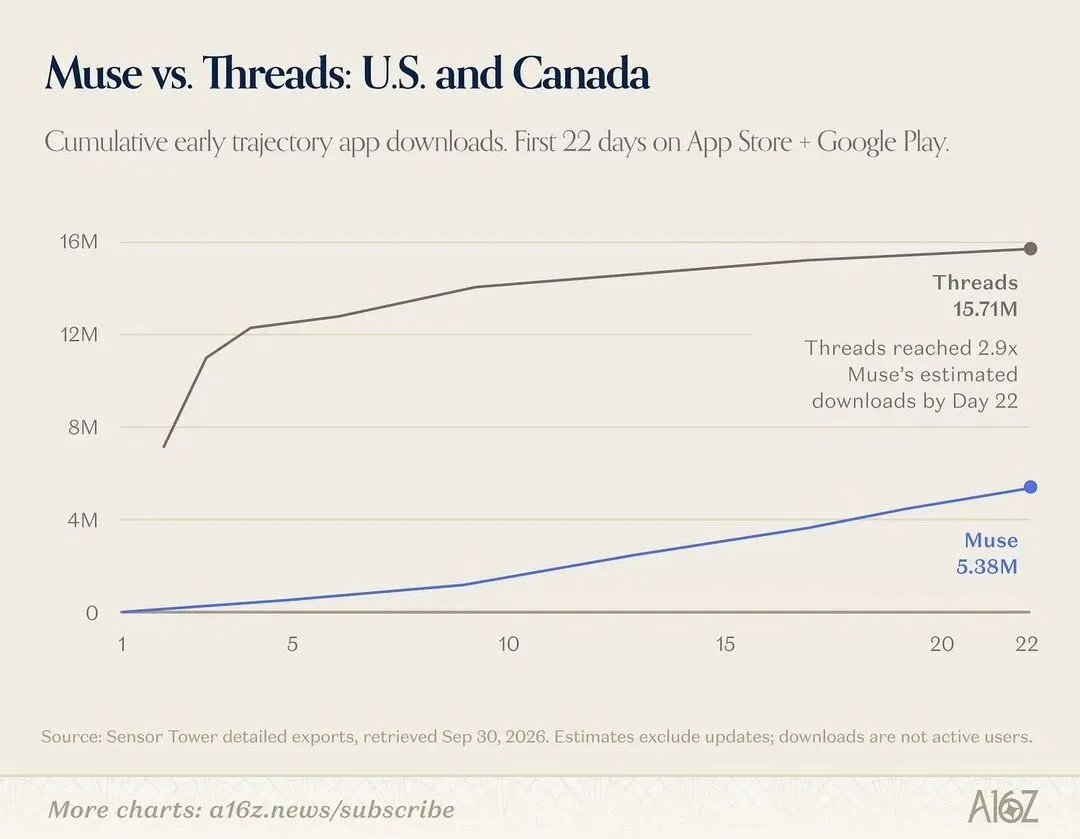
Meta 在 9 月 9 日上线 Muse,可以在浏览器、桌面和手机应用里用,也可以在 WhatsApp 里用,目前只在美国和加拿大开放。据报道它首周日活达到 25 万,不到一个月下载量超过 500 万。
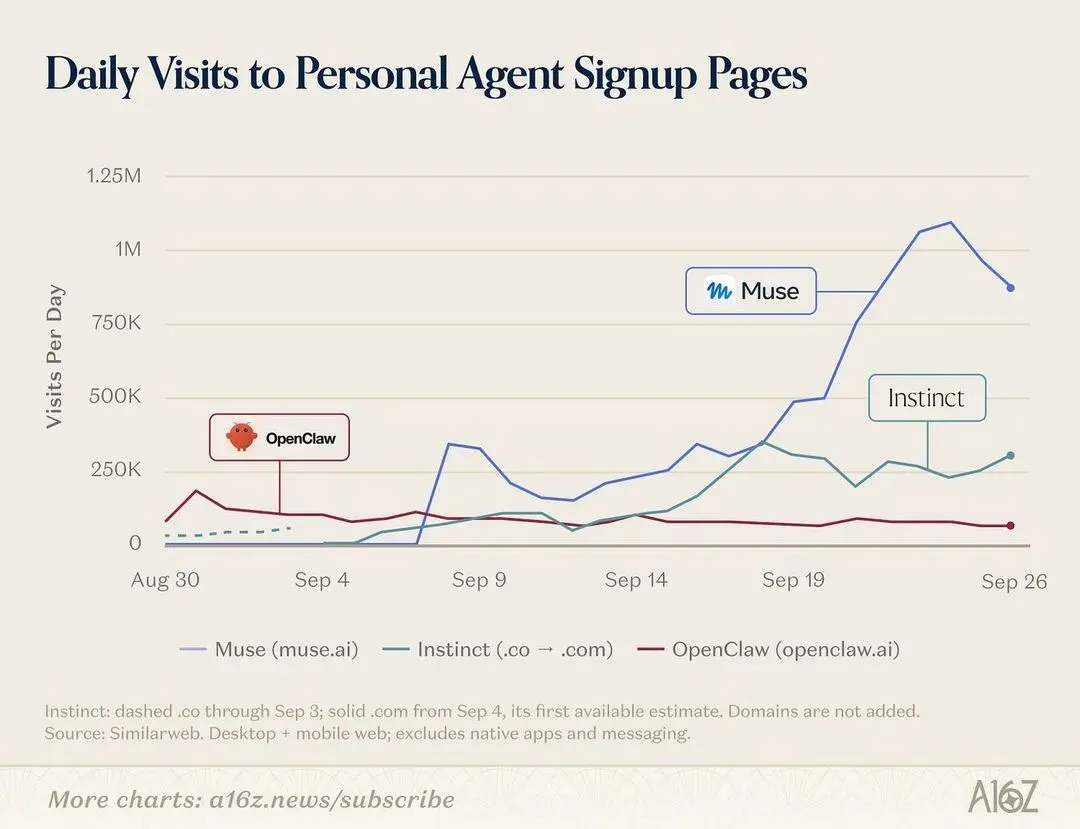
报告也给了一个对照。Meta 自己的 Threads 在同样两个市场上线时,按 Sensor Tower 的估算,前 22 天下载了 1571 万次,是 Muse 同期 538 万次的 2.9 倍。报告的说法是,每个新消费产品的头号对手都是用户的无动于衷。
谁在用这些助理?目前还是重度用户。AssistantBenchmark 的 David Pawlan 统计了七个早期用户群的聊天记录,被提到最多的任务是编程和技术自动化,其次是旅行和购物。这个统计数的是讨论次数,不代表实际完成的使用。
agent 开始带来真实的流量和交易之后,平台开始选边。Amazon 在不到两周内切断了 Muse 的访问。Shopify、Instacart 和 OpenTable 等公司签了官方合作。
七、创业公司:还能赢在哪
老牌产品已经带着 AI 进了榜单前列,报告总结了创业公司仍在赢的四个位置。
Canva 和 Notion 进了网页榜前十,Figma 进了前十五。Superhuman 在支出榜首次亮相就排第 4。Google 一家在网页榜上占了 5 个位置。
第一,有自己的差异化模型。Suno 网页流量排第 19,支出排第 7。ElevenLabs 是第 25 和第 10。Midjourney、HeyGen 和 Kling 也都在支出榜上。报告的说法是,对一项具体的创作任务,独特的声音、画面风格或训练数据,可能比谁家通用模型最强更重要。
第二,做多模型的体验。Cursor 支持多家实验室的模型,OpenRouter 让开发者接入多家供应商。卖自家模型的实验室,把客户送给对手的动力可能更小。Cursor 在网页榜从第 41 升到第 35,Base44 首次上榜排第 46。
第三,服务有特定需求的人群。OpenEvidence 服务医生,以第 47 名进入网页榜。Venice 主打隐私,首次上榜排第 43。内容政策也留出了空间。这一版被排除的 NSFW(成人向)产品,如果计入,会占网页榜 20% 以上的位置。
第四,做必须改掉旧界面才能做的体验。创业公司要保护的旧用户习惯和旧收入更少,改起来可能更自由。硬件是一个例子。录音设备 Plaud 同时卖硬件和订阅,在支出榜首次亮相排第 16。这个优势能否持续还不确定:Meta 已经宣布把 Muse 放进智能眼镜,OpenAI 收购了 io Products。
报告还列了一张表,把前两个互联网时代的赢家品类和这一版百强对照。15 个品类里,有 9 个在榜单上找不到专门的 AI 产品。空白的品类包括电商和社交,也包括旅行、游戏和个人金融。
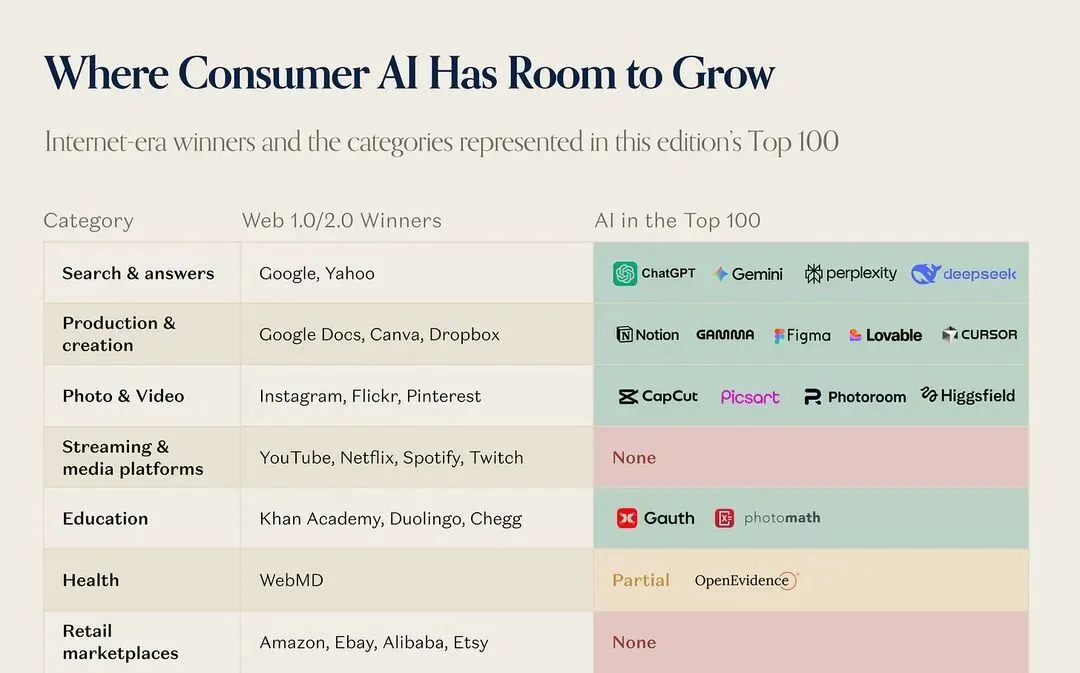
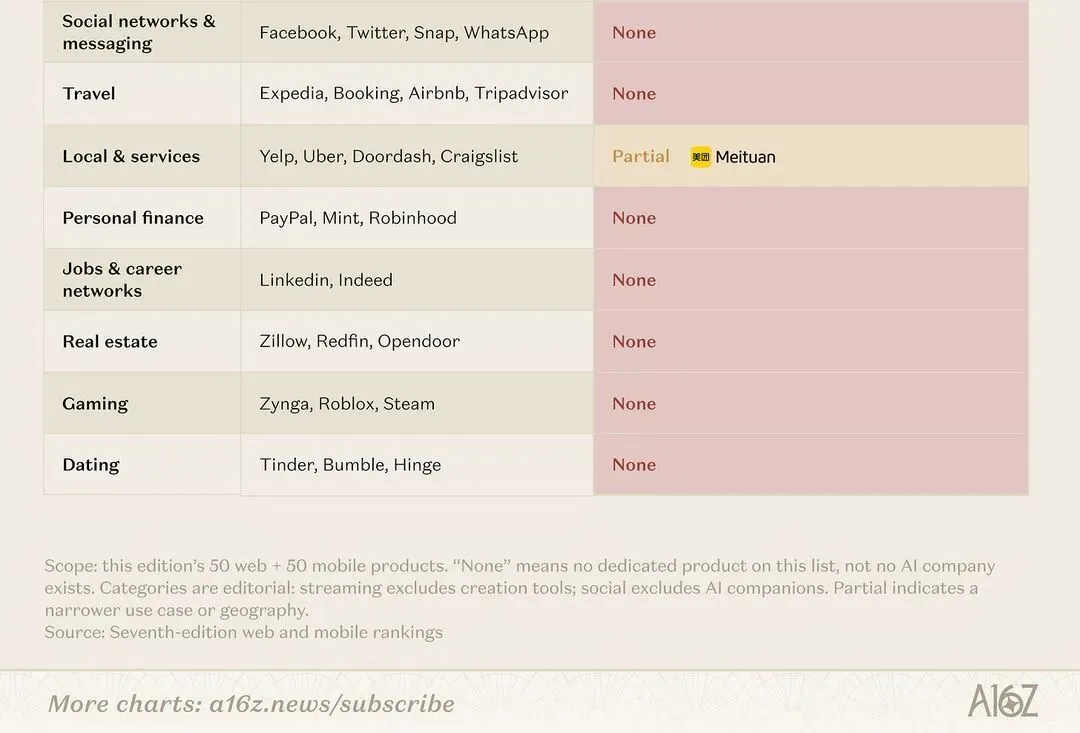
报告补了一句观察。上个时代最大的公司很多建立在交易和社交网络上,今天的头部 AI 产品几乎都没有多人一起用的吸引力。
八、收入:订阅之外还有什么
现在几乎所有 AI 产品都直接向用户收费,报告认为这限制了普及。
网页榜里有 44 个 AI 原生产品,全部已经开始收费。84.1% 有个人订阅,63.6% 有按量收费或加购额度,13.6% 有广告,2.3% 收交易或平台费。一个产品可以同时有几种。
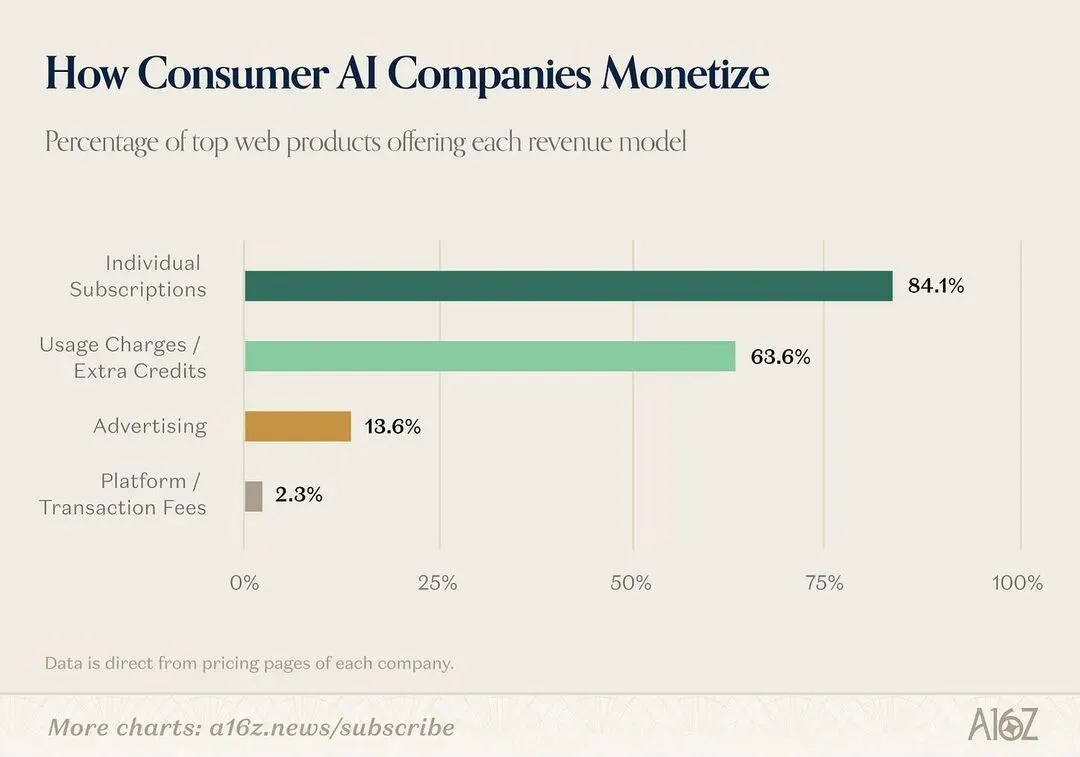
这和上一代互联网正好相反。2025 年,广告占 Meta 收入的 97.6%,占 Alphabet 的 73.2%。Amazon 的订阅业务收入 496 亿美元,只占总收入的 6.9%。
订阅做成大生意的先例主要在媒体行业。在 a16z 整理的 20 个最大消费订阅产品里,65% 是 Netflix 和 Spotify 这样的媒体业务。ChatGPT 用三年半挤进了前 20。
为什么 AI 公司都选订阅?广告和交易抽成需要很大的用户量。以前服务一个用户几乎不花钱,公司可以先亏着把规模做起来。AI 的模型成本高,放弃早期收入不现实。报告预计这会随着开源模型增多而缓解,产品也可以把必须用最贵模型的任务和能用便宜模型的任务分开。
广告已经起步。OpenAI 说 ChatGPT 广告在 8 月达到年化 10 亿美元,用户基数是 12 亿周活。估计有五到六成美国医生在用的 OpenEvidence,现在也部分靠广告赚钱。
交易抽成(take rate,平台从每笔交易里留下的比例)是另一条路。个人助理让用户完全通过 AI 完成可追踪的购买。Instinct 和 Muse 都说过以后要从交易里收费,目前都还没收。在 ChatGPT 里发起的购买,现在也不收费。
最后
报告的结论可以这样概括。AI 对拿它搭东西、做内容和干活的人已经很值钱,下一步是让它在日常生活里一样有用。订阅仍然适合很多产品,广告和交易抽成会给创业者更多服务普通人的办法。
读这份报告的数字,口径要一起记。支出数据是美国样本。4.5% 只算三家大模型的个人订阅。个人助理的用户数和交易额,多数来自公司自己的说法。
想看完整内容可以直接读原文,全部图表都在。你现在每月为 AI 花多少钱,买的是哪几个?欢迎留言。
出处:Olivia Moore《Top 100 Consumer AI Apps - Seventh Edition》,a16z,2026 年 10 月 5 日,a16z.news/p/top-100-consumer-ai-apps-seventh。文中图表来自原文,版权归 a16z,数据来源见各图脚注。本文为编译解读,观点归原作者。
