一句话结论:前5年,商贷加上贴息,比公积金还便宜。这段时间在呼和浩特,我被问得最多的一句话是:
“公积金利率才2.6%,我闭着眼选公积金不就完了?”
放在一个月前,这话基本是对的。但10月1日贴息政策落地之后——答案变了。
不用懂金融,看懂下面三张表就够了。
示意图(非项目实景)
一、先说人话:贴息是啥
你向银行借100万,合同利率3.1%,一年要付的利息大概就是3万出头。
现在政府说:行,你符合条件的话,头5年我每年按你贷款金额的1%补你一笔钱,直接从你月供里减掉。
所以:合同上写着商贷利率3.1%,但你实际掏的钱,相当于2.1%左右。而公积金本来就是2.6%。
一进一出,前5年商贷反而更便宜。
但这个“便宜”,只给5年。第6年起,政府不补了,月供原样涨回来。这一条,是整件事的关键。二、第一张表:差多少?
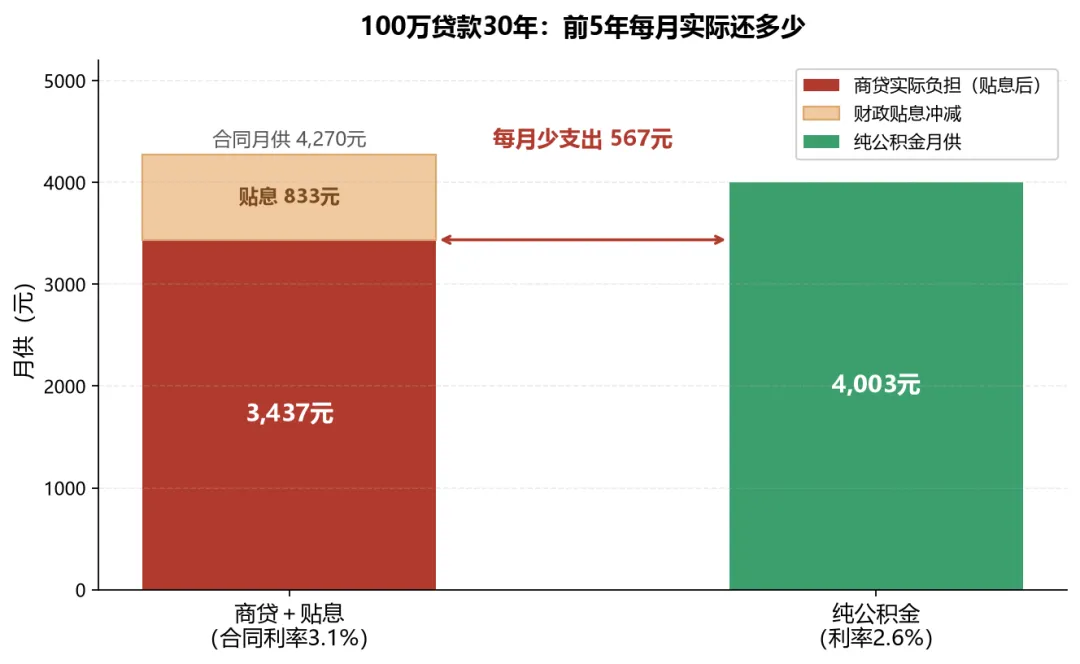
按呼市首套、贷100万、30年、每月还同样多的钱来算:
每月差567元,一年就是6,800多,5年下来差约3.4万。
这3.4万,就是你选商贷+贴息能拿到的实惠。
图1 100万贷款前5年月供对比(估算示例,实际以银行批贷为准)
三、第二张表:什么时候被反超?
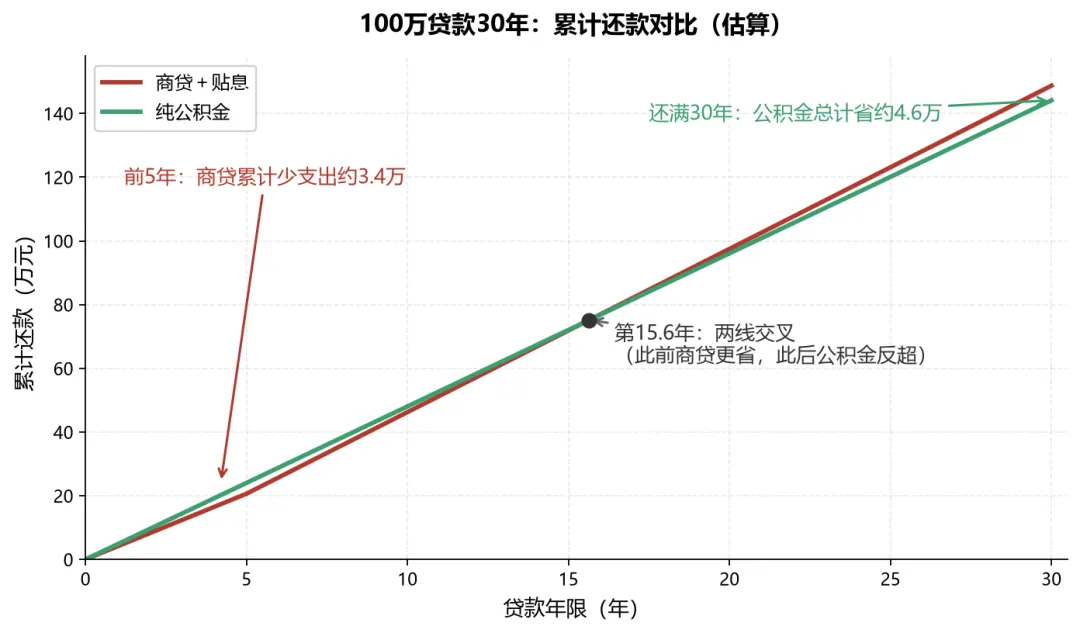
第6年开始,贴息到期,商贷月供回到4,270元;公积金还是4,003元。这回反过来了——商贷每月多还267元。
那前5年省的3.4万,什么时候被追平?
所以结论很简单:
· 这套房你打算持有 15年以内 → 商贷+贴息划算· 打算持有 超过15年半 → 公积金划算,还满30年能省约4.6万一句话:别问“哪个利率低”,要问“你打算拿几年”。
图2 30年累计还款曲线与交叉点(估算示例)
四、第三张表:贷多少,账不一样
呼市常见的四档贷款金额,我都算了(首套、30年、每月还同样多的钱):
看出来了吗?前三档被反超的时间都是第15.6年,只有120万提前到了第13年。
原因就一句话:贴息最多只补100万。
你贷120万,多出来的20万,政府一分不补,优惠被“稀释”了——所以商贷的优势缩水,公积金提前反超。
那什么情况会贷到120万?总价150万、首付掏两成,正好是120万。
而政策要求房子总价不能超过150万——也就是说,120万已经是能享受贴息的“天花板”。再往上贷,贴息一分钱都享受不到。
五、三种人,三种选法
第一种:5到10年内可能换房、卖房的——选商贷+贴息。贴息的好处全都砸在前5年,正好落在你手里。等你要卖房置换的时候,省下的钱早就落袋了。第二种:打算长期自住、还20年以上的——公积金优先。持有超过15年半,公积金开始反超,还满30年能省4.6万(按100万算)。低利率锁30年,这是公积金最值钱的地方。第三种:公积金额度不够,或者时间赶不上——走组合贷。两个提醒:一是组合贷里公积金那部分不享受贴息,能贴的是商贷部分,具体看经办银行怎么审核;二是呼市组合贷首付最低15%,比纯公积金贷款的门槛还低一点。顺便说下额度:夫妻双方缴存最高150万,单方90万,人才和多子女家庭180万。额度够的话,前面两种就是你的主要选项。
实在拿不准,就让银行把两套还款计划表都打出来,两张纸往桌上一摆,一眼就明白。这比谁算的都准。
六、三个最容易算错的地方
第一个:以为“贴息就是把利率降到2.1%”。不是。贴息是政府每年按你贷款金额补你1%,不是把合同利率改掉。5年一到,月供立刻回到原样,后面25年按3.1%走。所以谈贷款时,两个数字都要问清楚:前5年每月实际付多少,第6年起每月付多少。
第二个:光盯着2.1%和2.6%比,忘了三个门槛。贴息要同时满足三条:① 新发放的首套房贷;② 房子面积不超过120㎡;③ 房子总价不超过150万。三条缺一条,实际就是3.1%对2.6%,公积金完胜。
第三个:以为只有新房能用贴息。错。政策写得很清楚,首套包括新房,也包括二手房。买二手房走商贷,一样能享受贴息。反倒是公积金贷款——本身就便宜,这次明确说了,不叠加贴息。
最后
回到开头那位客户。他最后选了商贷,不是因为商贷利率低,是因为他计划5年内换房——贴息省下的钱,正好全落在他的持有期里。
这笔账的真正变量,从来不是“你贷多少”,而是“你打算拿几年”。
短期周转看每个月能省多少,长期自住看30年总共能省多少。想清楚这一点,2.1%还是2.6%,就不难选了。
💬 评论区聊聊· 你正在办贷款吗?算的是哪一档?· 商贷+贴息和公积金,你会怎么选?说说你的情况,我帮你算。· 关于贴息叠加、组合贷的问题,评论区提出来,我统一解答。看房、算账遇到拿不准的,随时找我。数据来源:财政部、中国人民银行、金融监管总局《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号);中国人民银行2026年8月新发放个人住房贷款加权平均利率(约3.1%);2026年9月20日LPR公告(5年期以上3.5%);六大行贴息政策落实公告。文中月供为等额本息估算示例,实际以银行批贷利率和还款计划为准。本文为个人市场观察,不构成贷款建议。呼和浩特房产内参 | 2026年10月7日 | 仅供研究参考,不构成购房投资建议