Andreessen Horowitz(a16z)于10月5日发布《生成式 AI 消费应用百强(第七版)》
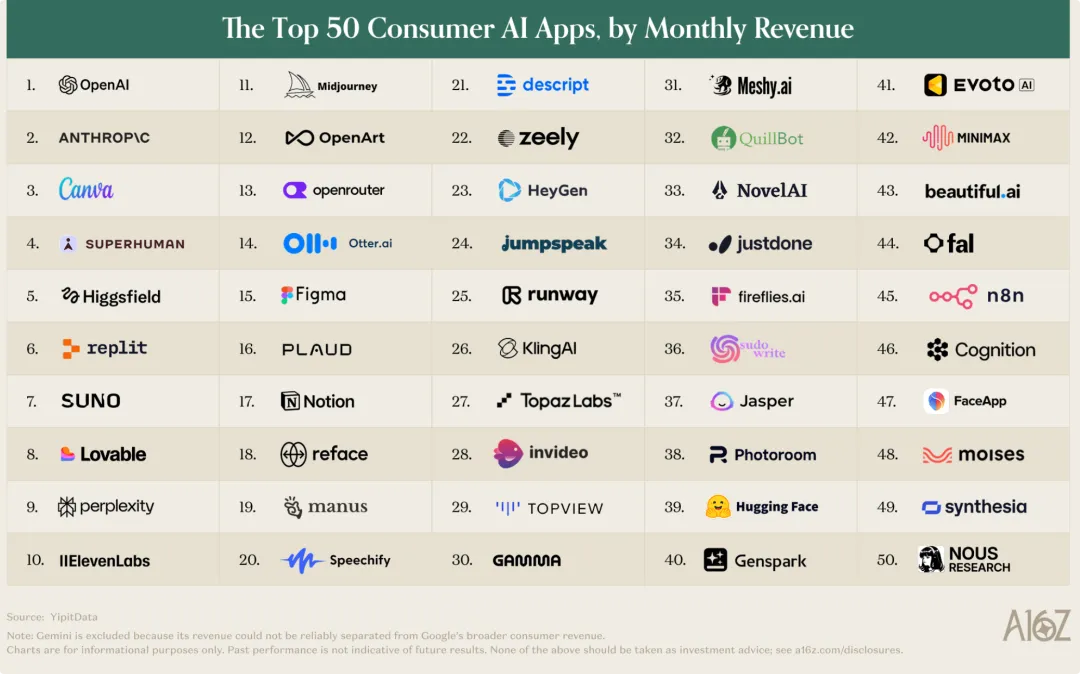
报告首次新增消费者实际支出榜单,区分流量指标与付费收入指标。
a16z 已经连续三年跟踪消费级 AI 产品,这是第七版榜单。本期仅 11 款产品首次入榜,为七版以来新品最少的一次,赛道格局趋于固化。
过往榜单只看网页、移动端流量,但流量数据越来越掩盖市场真相。本次新增基于美国消费者银行卡观测支出的榜单,得以看见一大批没有网页、移动端大规模流量的服务商,包含桌面应用、内嵌在通讯软件内的 AI Agent 等产品。
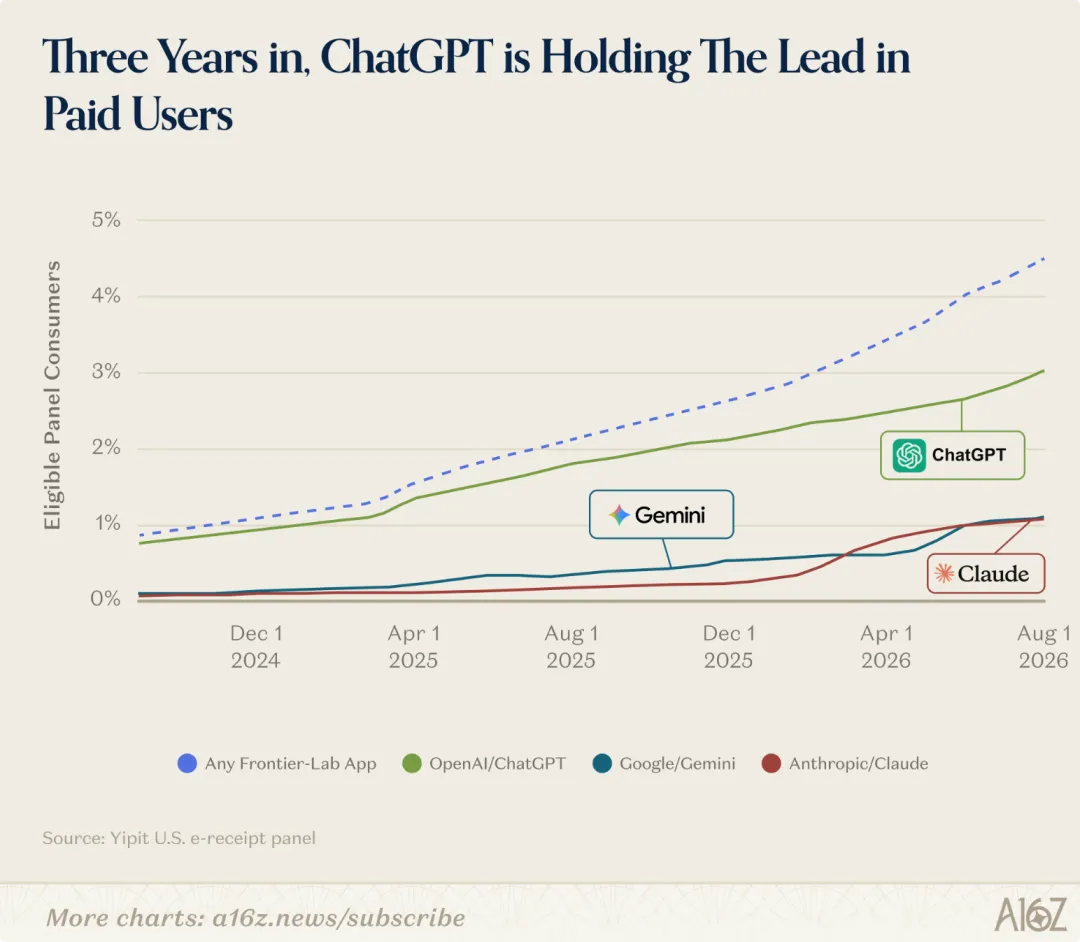
核心宏观现状:接近半数美国消费者报告自己使用 AI,但仅有 25% 做到每日使用。截至 2026 年 8 月,仅 4.5% 美国消费者拥有 ChatGPT、Gemini、Claude 任意一项个人付费订阅。AI 用户覆盖面广,但普通用户付费深度很低;真正具备强付费能力的是重度核心用户群体,他们愿意为完成工作、创作、搭建工具支付高额费用。面向大众市场,还需要全新形态的产品,非开发者可用的免费个人助手已经出现苗头。
自此版本起,主要面向 NSFW 场景的产品不再纳入榜单,并非代表该类需求消失,而是将其作为独立品类,不和普通产品共同排名。榜单入选标准:生成式 AI 必须是产品核心体验,AI 原生公司与传统成熟产品均可入选。
一、三大大模型产品:三种不同市场策略
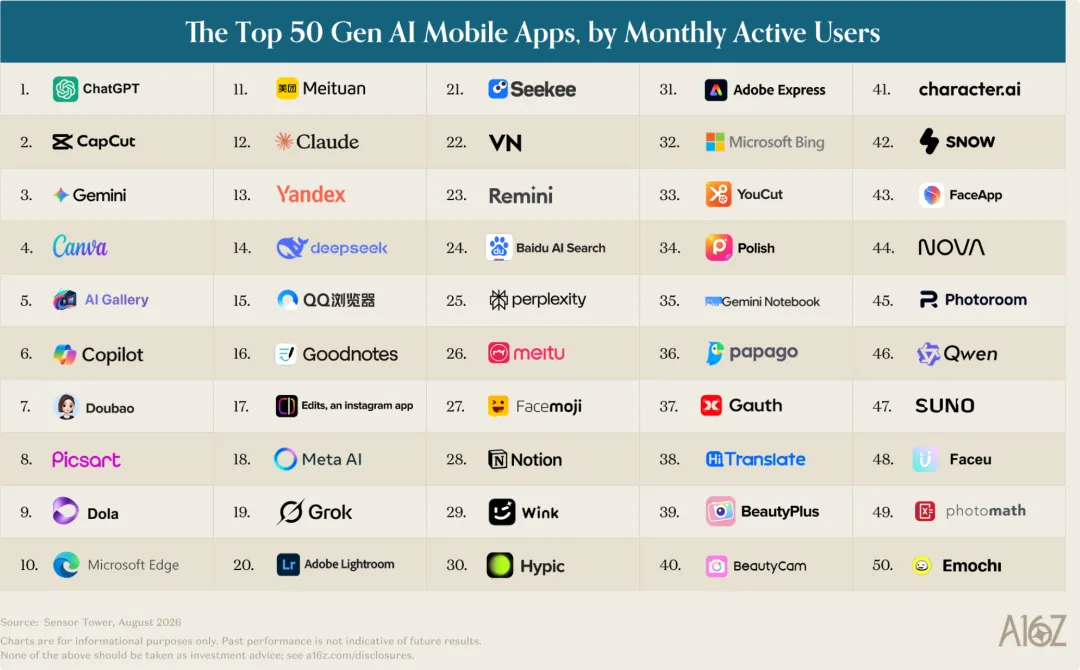
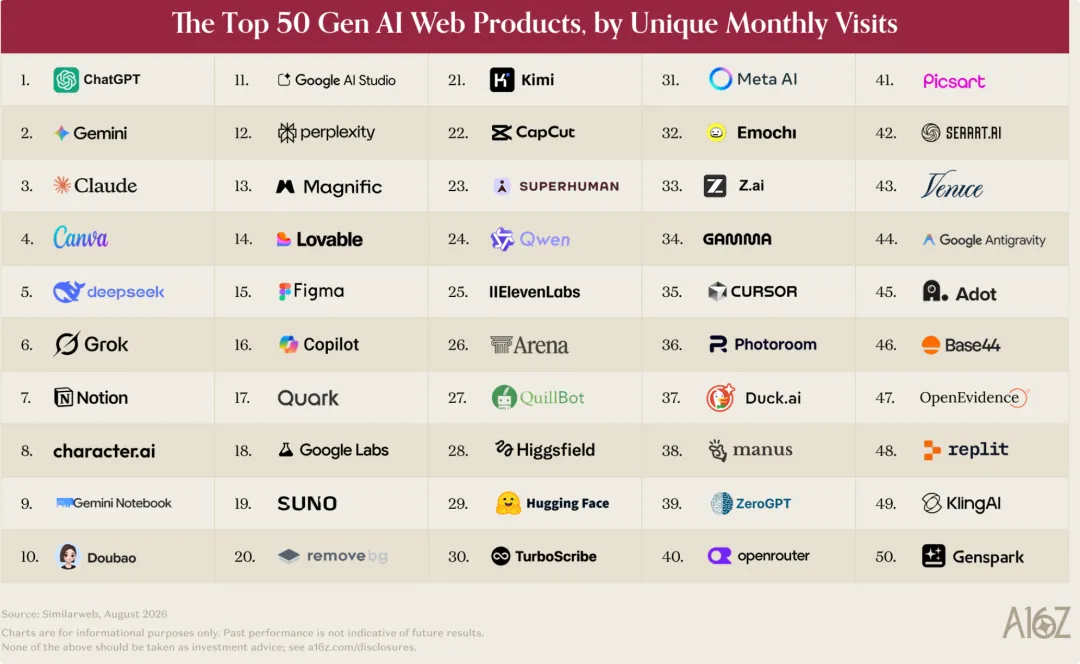
ChatGPT 依旧是消费 AI 领头羊。2026 年 8 月网页访问量约为 Gemini 的 2 倍,是 Claude 的 6 倍;移动端月活优势更大,ChatGPT 月活是 Gemini 的 2.5 倍,是 Claude 的 14 倍。从美国付费订阅数看,ChatGPT 付费用户规模是 Claude、Gemini 的 3 倍。
市场格局最大变化来自 Claude:2023 年 9 月第一版网页榜单 Claude 尚未上榜,如今流量已经超过 DeepSeek、Perplexity;2026 年 3 月,Claude 美国消费者付费订阅数反超 Gemini;6 月谷歌把存量老用户迁移进 AI 套餐抬升 Gemini 订阅基数后,二者才基本持平。Claude 增长来自 Cowork、Claude Design 新产品、Fable5 新模型,以及公共舆论事件带动,曾登上美国免费移动 App 下载榜第一。
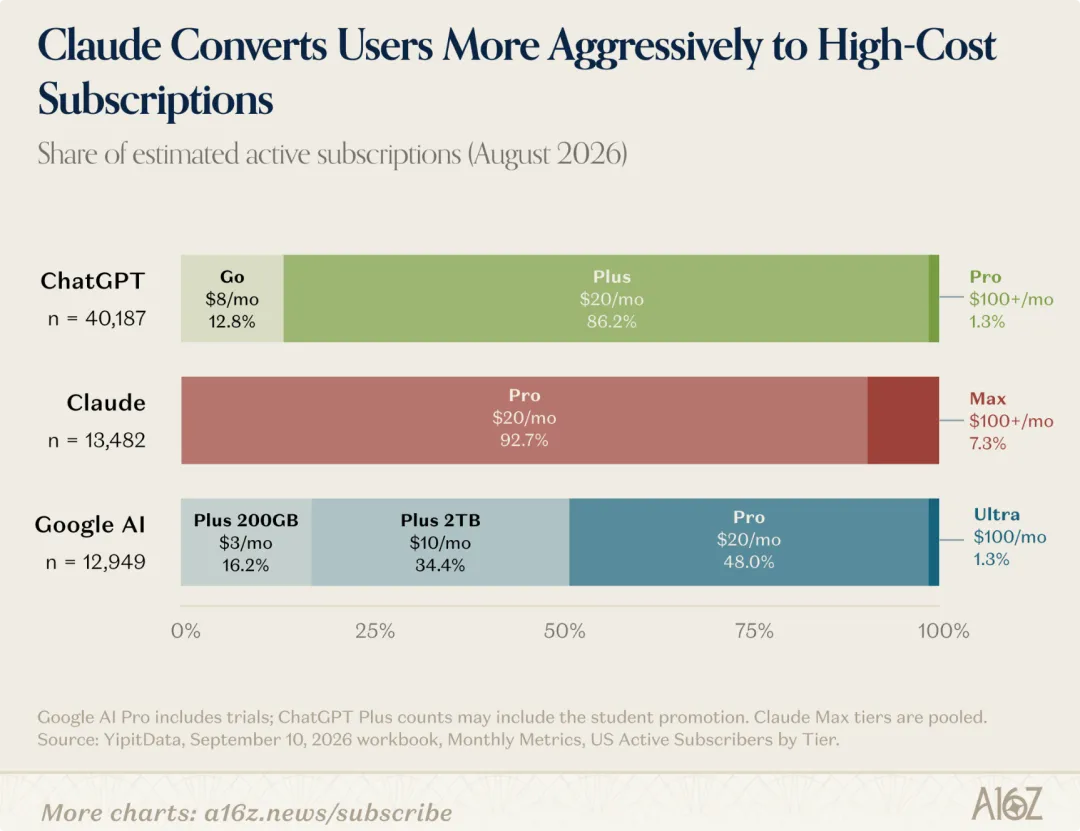
商业模式差异:Anthropic 明确他们不会在 Claude 投放广告,完全依靠订阅变现。2026 年 8 月数据,7.3% 的 Claude 付费用户选择每月 100 美元的最高档 Max 套餐;ChatGPT、Google 对应高价档位的用户占比仅为 1.1% 与 1.3%,Claude 向高价套餐转化能力更强。
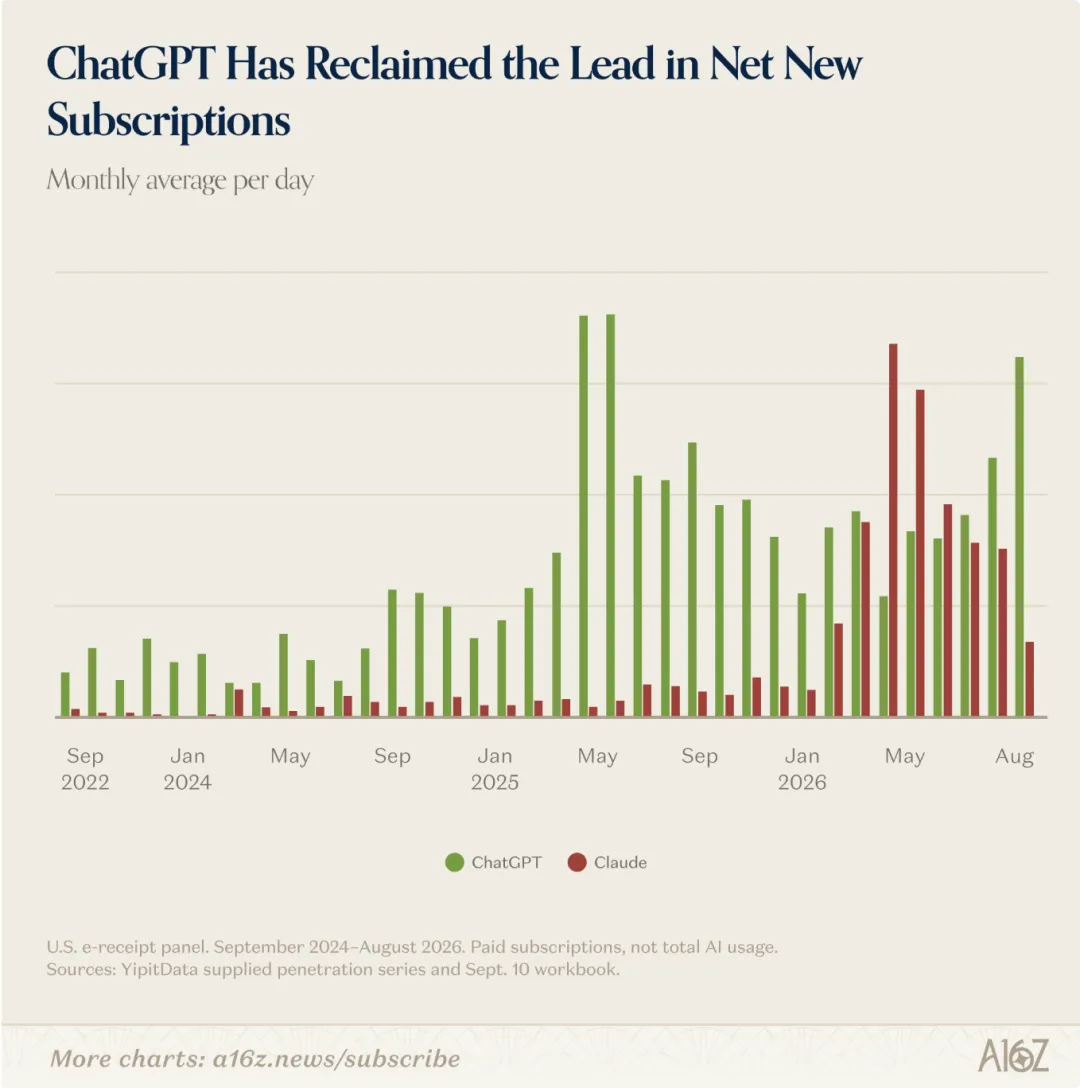
但 2026 年夏季 Claude 增长出现拐点:7‑8 月桌面端日均会话下滑,新增付费用户增速放缓、流失率抬升。而 OpenAI 推出 GPT‑5.6 系列模型、ChatGPT Work 之后,ChatGPT 新增订阅重新加速。
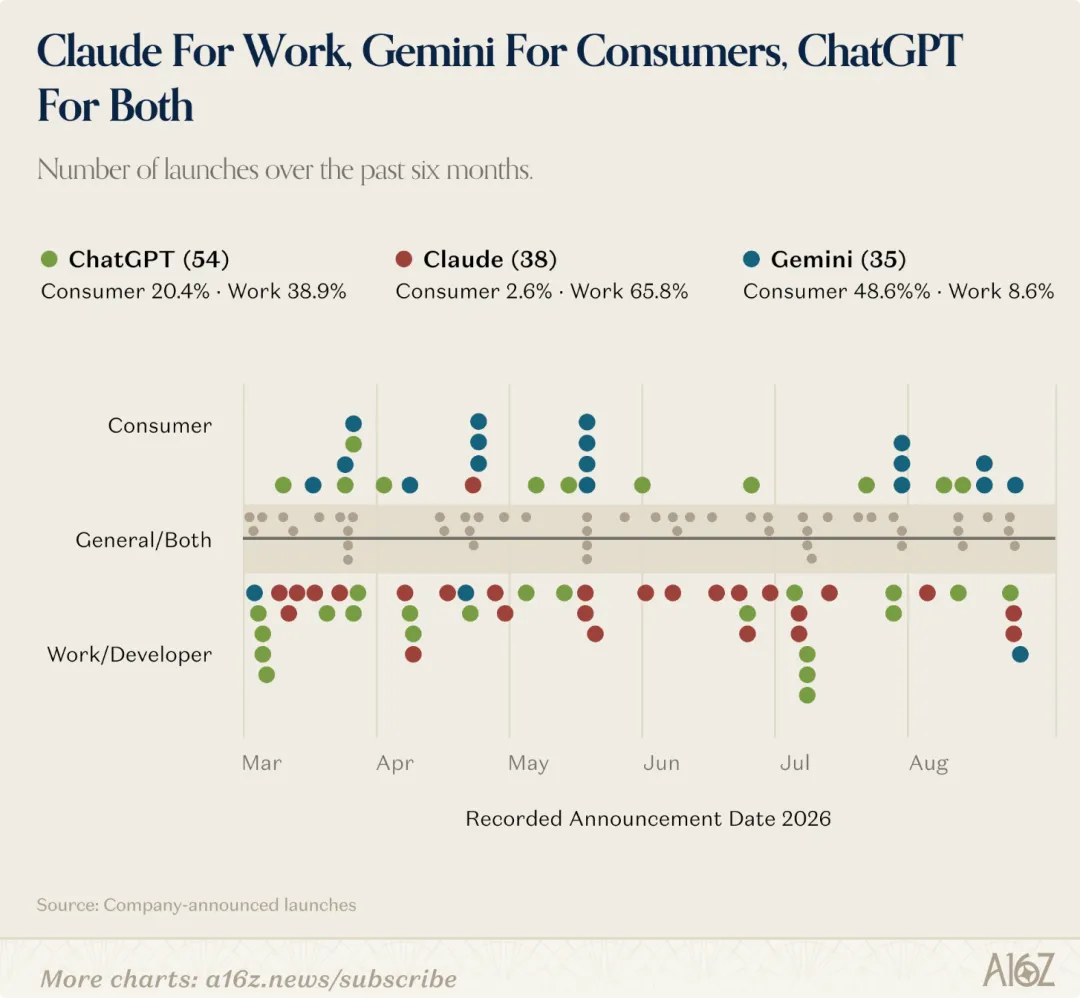
仅有 8% 的 ChatGPT 付费用户同时订阅 Claude。ChatGPT 的付费人群性别、收入分布更均衡,在美国 47 个州的消费支出高于 Anthropic;Claude 付费用户男性占比 76.5%,高收入群体占比显著更高。产品定位上:Claude 主打专业工作者;Gemini 面向普通 C 端消费者;ChatGPT 同时覆盖大众用户与工作场景。过去半年,三家一共发布 127 项产品更新:Anthropic 聚焦专业向功能;Google 发力创意模型;OpenAI 同时布局 C 端与企业端产品矩阵。
二、AI 付费呈现极端幂律分布:不需要大众流量的付费生意
本次新增 YipitData 消费支出榜单,数据仅覆盖美国,属于抽样面板数据,不等于企业整体营收,但揭示消费者付费的真实结构。
- 付费基数仍然狭小:2026 年 8 月,4.5% 的美国用户拥有主流大模型付费订阅,一年前这个数字仅为 2.1%。
- 只有 13% 的 AI 付费用户会同时订阅 2 个及以上 AI 产品,大多数付费用户只买单一款工具。
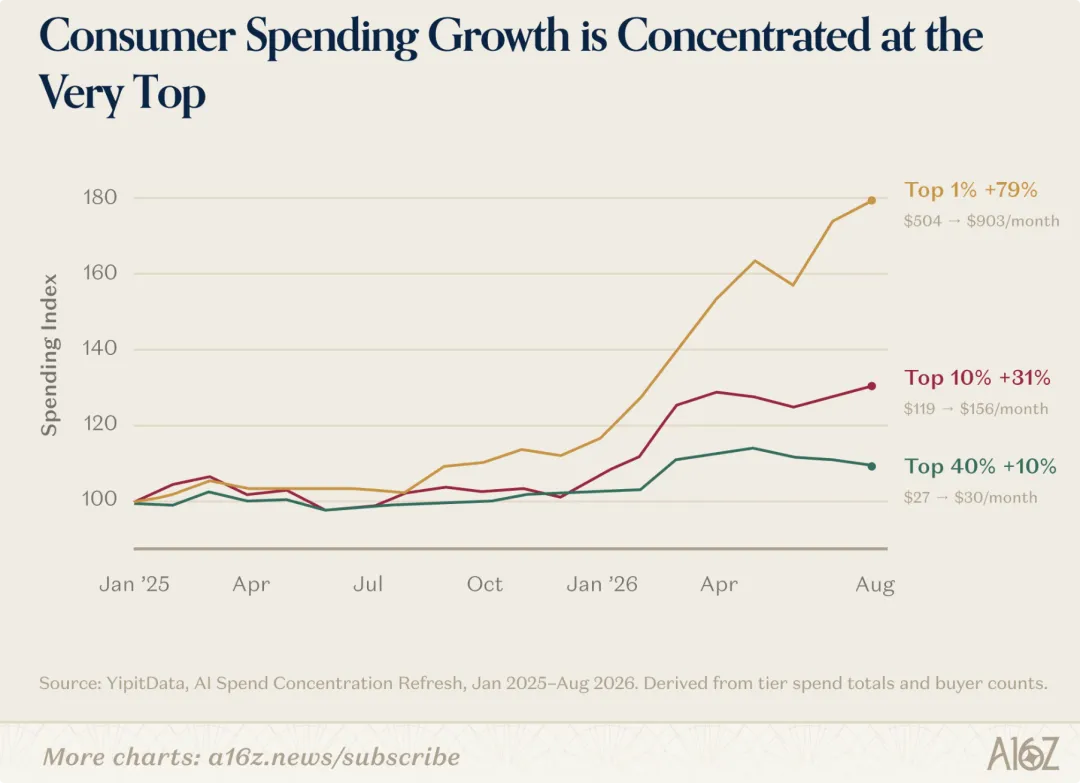
- 即使在相对狭窄的付费用户群体中,支出也遵循幂律。付费用户里,前 1% 付费用户贡献全部 AI 消费的 19.5%,超过底部 50% 付费用户合计贡献的 16.6%;前 10% 付费用户合计占总消费约一半。
- 截至 2026 年 8 月,顶部 1% 付费用户,通过个人信用卡每月在 AI 上平均支出 903 美元,过去 18 个月消费规模上涨 80%;付费用户中位数每月仅支出 25 美元,消费规模几乎没有增长。
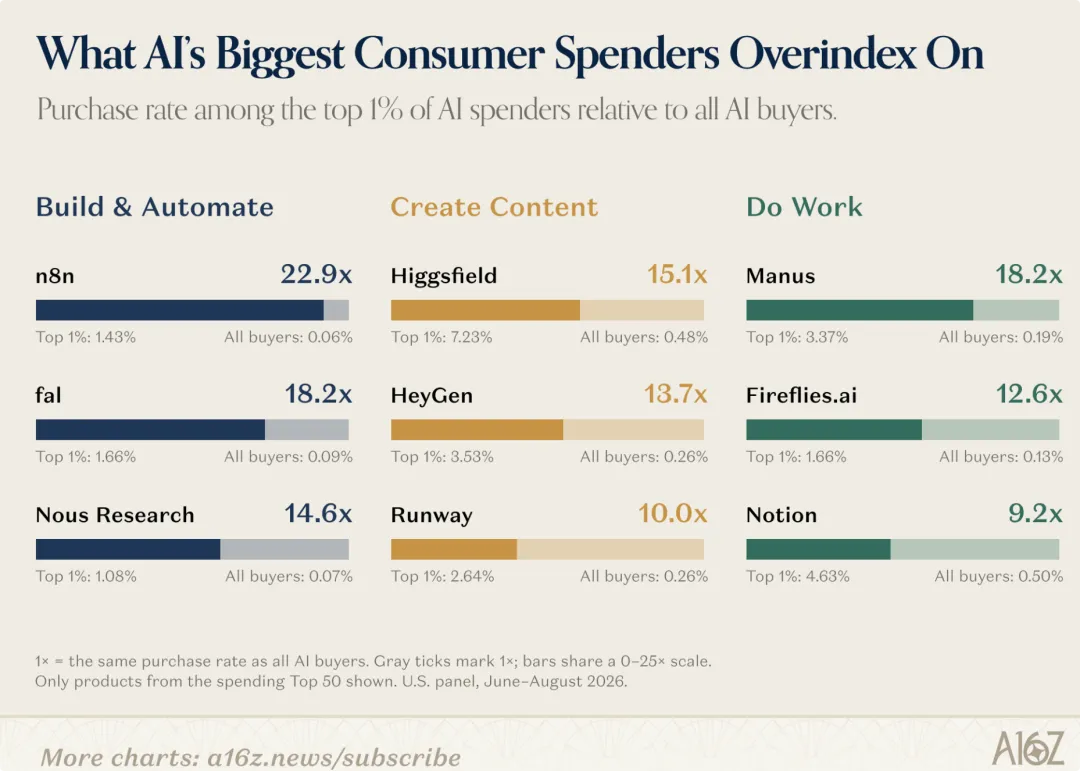
这批顶级付费用户不是普通大众消费者,更偏向专业生产型用户(Prosumer),购买 AI 用来搭建工具、创作、完成工作任务。他们超额购买自动化搭建工具 n8n、fal、Manus;创意工具 Higgsfield、HeyGen、Runway;办公工具 Fireflies.ai、Notion 等产品。
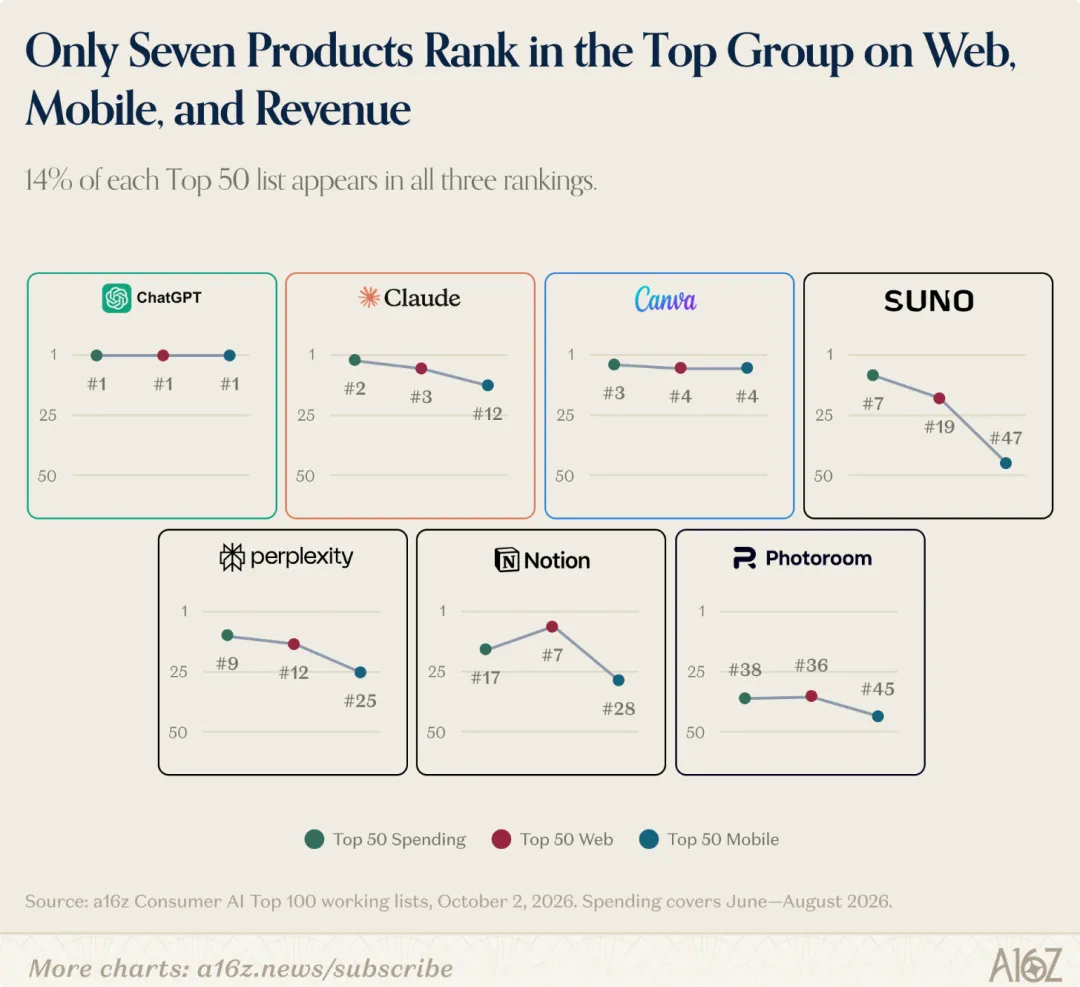
值得注意的是:消费支出榜单 Top50 当中,有 29 家产品完全没有出现在网页流量、移动端月活榜单。流量排名和付费收入排名完全是两套评价体系,同样一款产品,流量位次和付费位次差距可以非常大。
同时登上网页流量、移动端月活、消费支出三张 Top50 榜单的产品仅有 7 个:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva、Notion。意味着大量垂直 AI 工具,不靠海量大众流量,依靠小群体重度付费,就可以形成完整商业闭环。
未来随着商业模式拓展,付费用户基数有望扩大。个人 Agent 尤其有潜力,不靠按席位售卖订阅,而是通过交易抽佣变现,有望实现近乎不限量使用。
三、个人 Agent 赛道爆发:目前依旧是重度用户的游戏
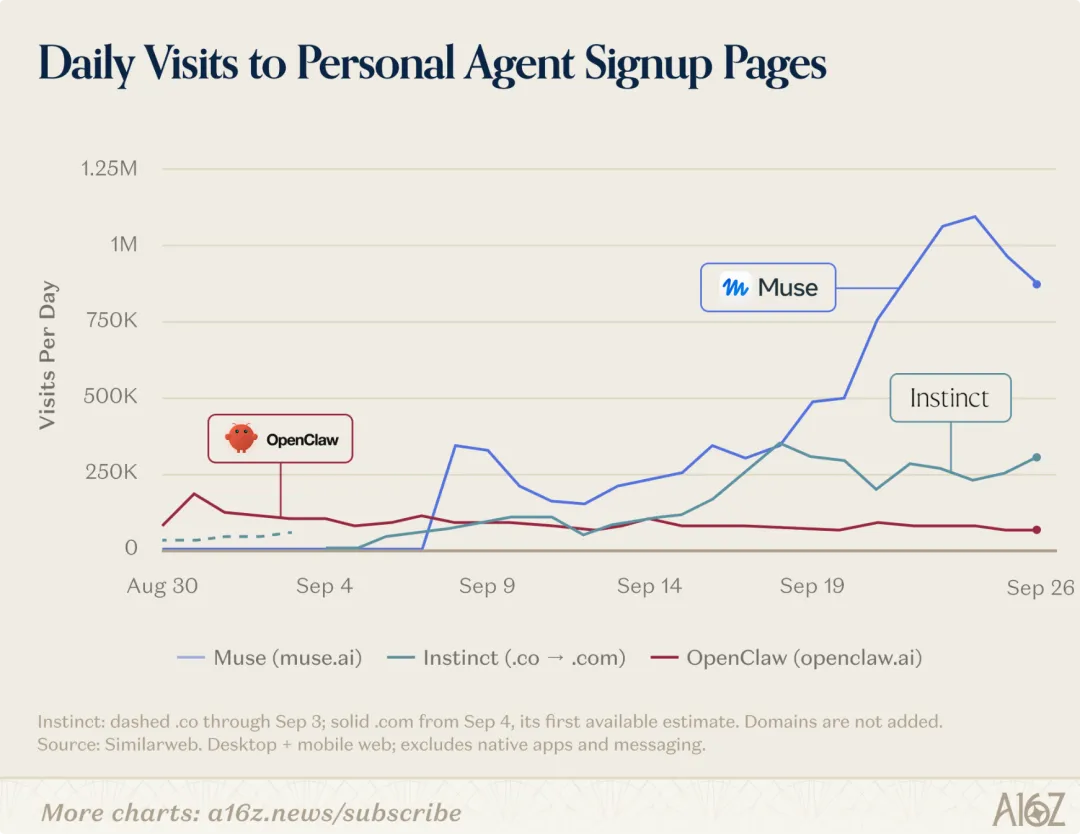
2026 年 3 月报告曾提出,早期 Agent(OpenClaw)还不适合普通消费者。时隔半年,多家创业公司 Agent 产品已经达到数十万用户,代表产品:Instinct、Tomo、Poke、Lindy、Town;大厂也推出 Agent:Meta Muse、OpenAI Dots、xAI Grok Bot。
新一代 Agent 追求全渠道可用,可通过短信、邮件、电话交互;iMessage 成为热门载体,Instinct 于 2026 年 8 月在 iMessage 上线;甚至外卖平台 DoorDash 也推出 iMessage 下单 Agent。面向专业用户的 Agent,会配套独立 Web、App 提供更深能力体验。
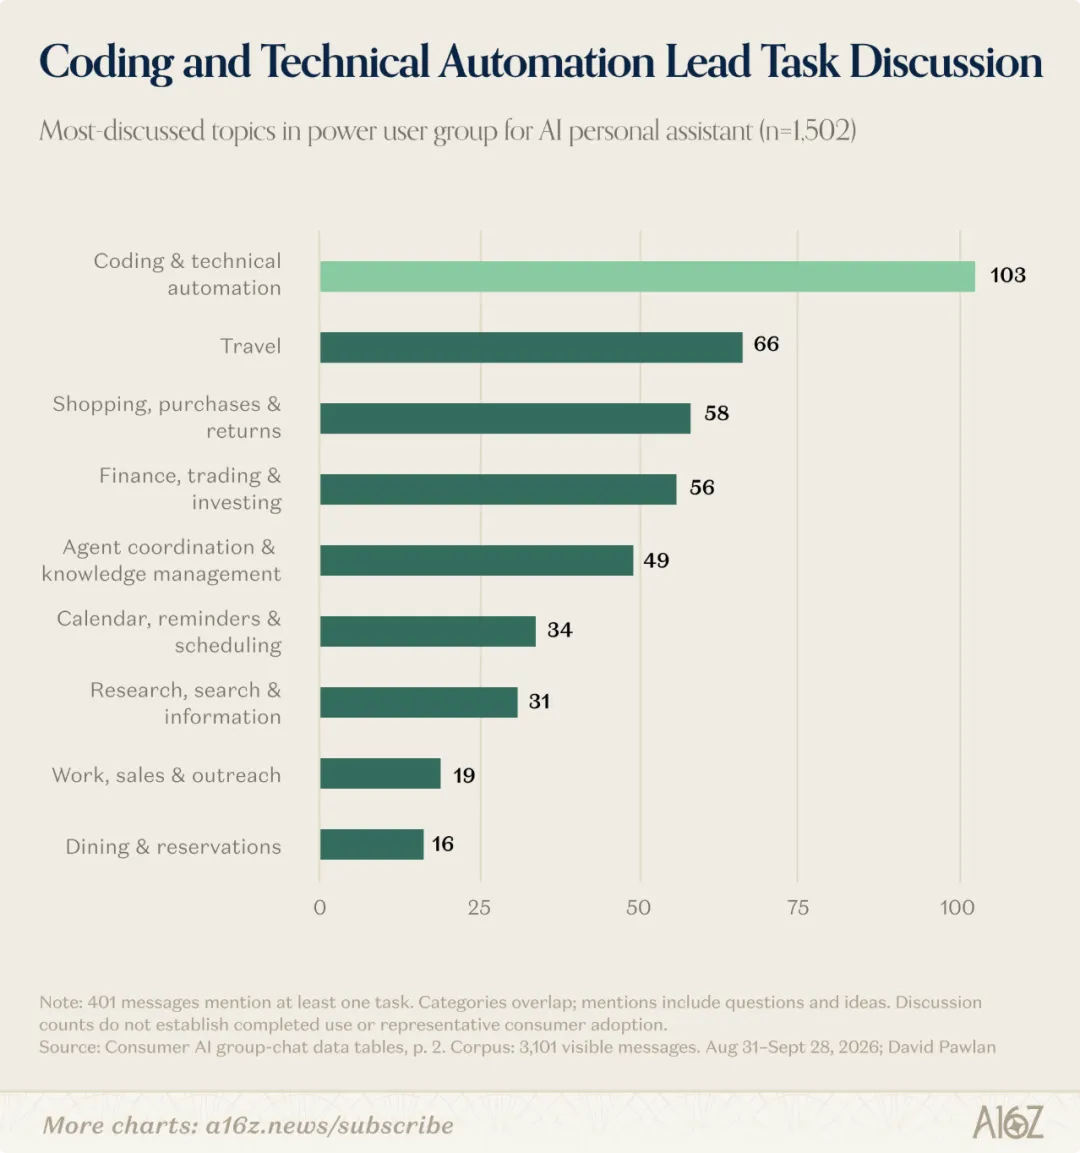
从早期用户社群统计看,Agent 用户最常使用场景依次是:编码与技术自动化、旅行、购物退换货、金融交易、Agent 调度、日历日程、信息调研。编码自动化是 Agent 第一大使用场景,说明当前 Agent 主力依旧是技术向重度用户。
Instinct 创始人披露,40% 用户三周内绑定个人信用卡,产生交易的用户每月平均通过 Instinct 完成 1300 美元消费,年化交易规模已超 10 亿美元,其中一半来自旅行消费。
平台开始选边站:亚马逊两周内就切断 Meta Muse 访问权限;Shopify、Instacart、Expedia 等平台则选择正式对接 Agent。
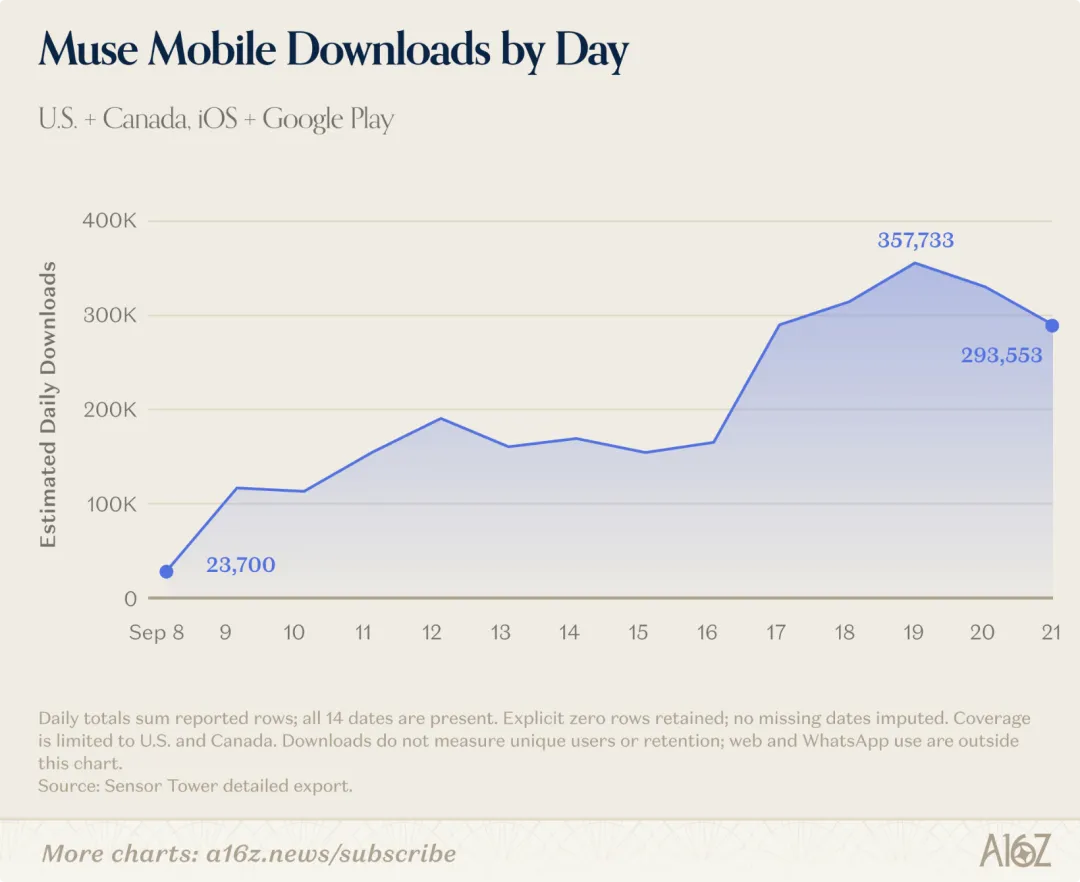
Instinct(邀请制,三周破 10 万用户)、Meta Muse(登陆浏览器、桌面、移动端、WhatsApp,上线首周日活 25 万,不到一月下载 500 万)成为两大焦点。
Muse早期的热度仍不及Meta的Threads发布,后者在前22天内在同一两个市场下载量超过1500万。
四、巨头入场之后,创业公司的取胜路径
传统大厂产品已经占据榜单重要位置:Canva、Notion 稳居网页榜前十,Figma 进入前 15;Superhuman(原 Grammarly)进入支出榜第 4;Google 有 5 款产品进入网页榜单。部分传统产品起到 AI 教育市场作用,把用户导流向 AI 原生工具;另一部分传统产品对创业公司构成长期竞争威胁。创业公司机会集中四条路径:
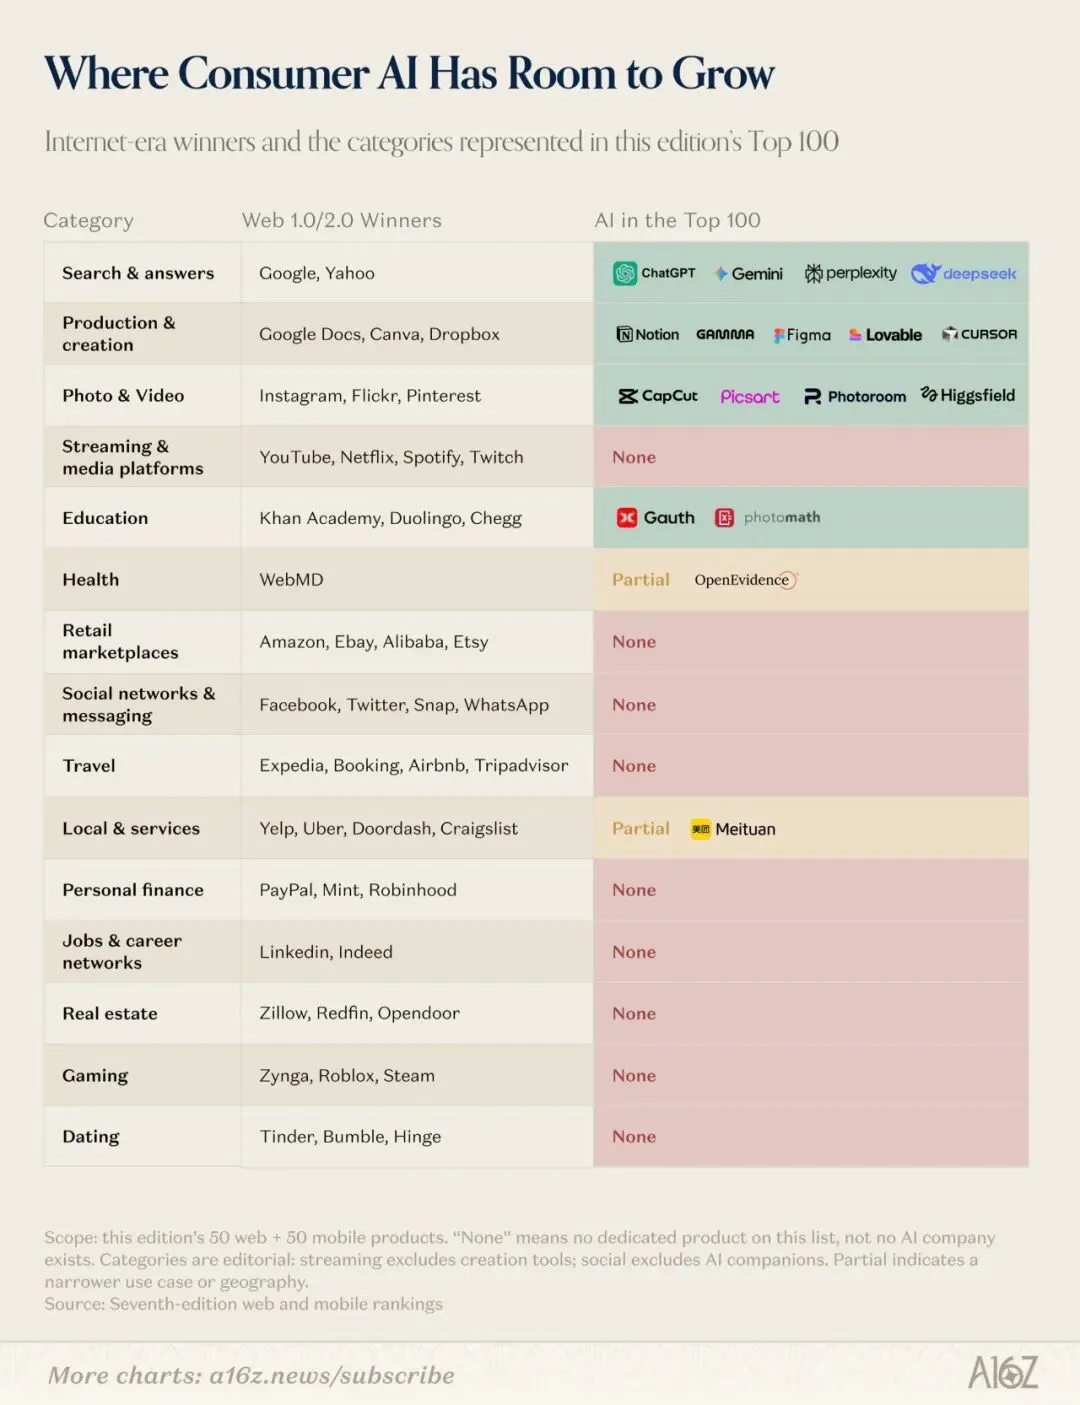
掌握差异化专有模型:Suno、ElevenLabs、Midjourney、HeyGen、Kling、Topaz Labs 都出现在支出榜单。即便通用大模型能力持续变强,消费者依旧愿意为独特音色、画面风格、训练数据集买单,垂直创意领域专有模型仍有巨大商业价值。构建多模型调度体验:Cursor、OpenRouter 等,根据任务自动选择不同厂商模型。模型厂商不会主动把用户导流给竞品,第三方中立调度层成为编码、效率工具的优势。服务特定人群的专属需求:OpenEvidence 面向医生、Venice 主打隐私 AI;内容审核政策也留出市场空白,被排除榜单的 NSFW 产品原本可以占到网页流量榜单 20% 以上。重构交互体验,甚至结合硬件:大公司受旧产品界面、存量用户习惯束缚,创业公司可以彻底重做交互。硬件方向,录音设备 + 订阅服务的 PLAUD 直接冲到消费支出榜第 16 位;Meta、OpenAI 也已经在布局 AI 硬件。对比互联网历史各赛道,当前消费 AI 在零售、社交网络、旅游、金融、求职、游戏、婚恋等大量主流赛道,依旧缺少成熟头部产品,存在大量空白机会。
五、商业模式:过度依赖订阅制,行业需要更多变现路径
AI深度使用仍然相当受限。美国仅有约一半活跃 AI 用户做到每日使用 AI。
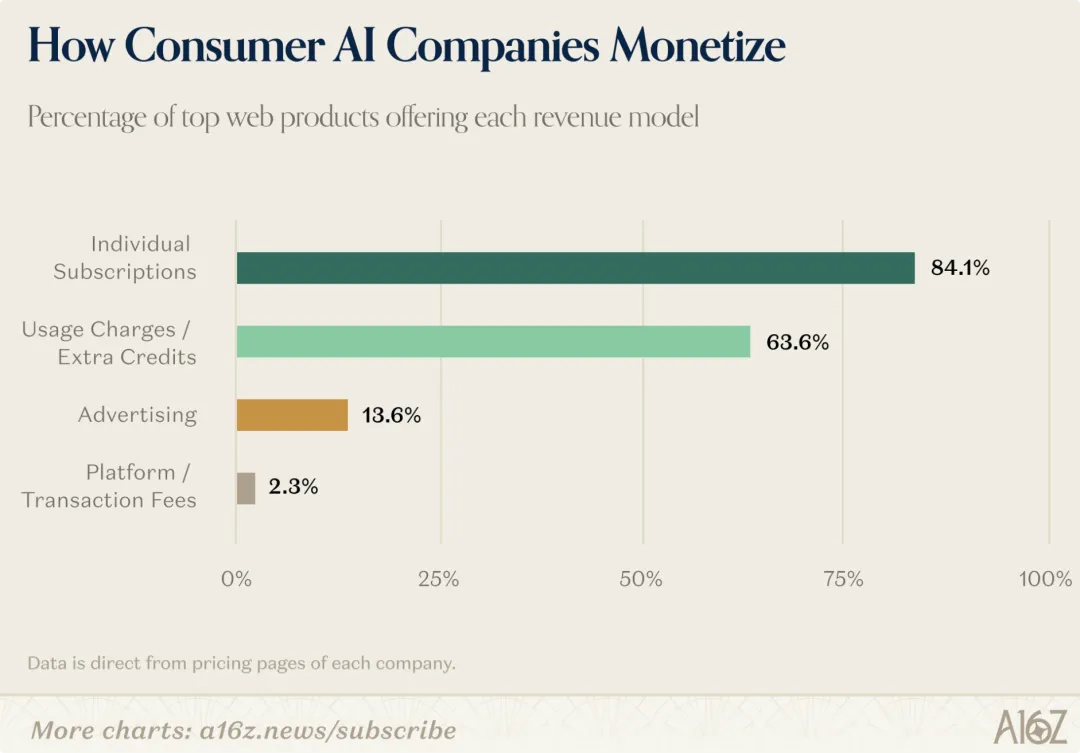
对网页榜单上 44 个 AI 原生产品统计:
和传统互联网形成反转:过去互联网以广告变现为主,用户本身就是产品;而 AI 时代优先向用户直接收费。订阅制在历史上大多集中于媒体流媒体行业;ChatGPT 仅仅三年半时间,就已经跻身全球头部订阅产品行列,侧面反映搭建大规模付费 C 端 AI 用户池难度极高。新商业模式已经出现苗头:OpenAI 广告业务年化收入达到 10 亿美元;面向医生的 OpenEvidence 开始接入广告;Agent 赛道寄希望于交易佣金模式,Instinct、Muse 规划从用户交易当中抽取分成,不过目前尚未落地。