众流奔海,渊深者寡以下是2026年10月奥利维亚·摩尔在 a16z 发布的文章内容,总结如下:奥利维亚·摩尔主笔 a16z《消费者人工智能应用百强榜单》系列。她自二〇二三年起持续追踪消费级 AI 的真实使用与付费。七版榜单已成行业观察消费 AI 的风向标。
一、榜单已成熟悉战局
追踪消费级 AI 三年,战局已经熟悉。第七版仅 11 款产品首次上榜,是七版里新人最少的一次。
头部格局稳定,说明这一轮消费 AI 的座位基本排定,后来的玩家要抢的是存量里的缝隙。
二、流量藏不住真相,新增消费榜
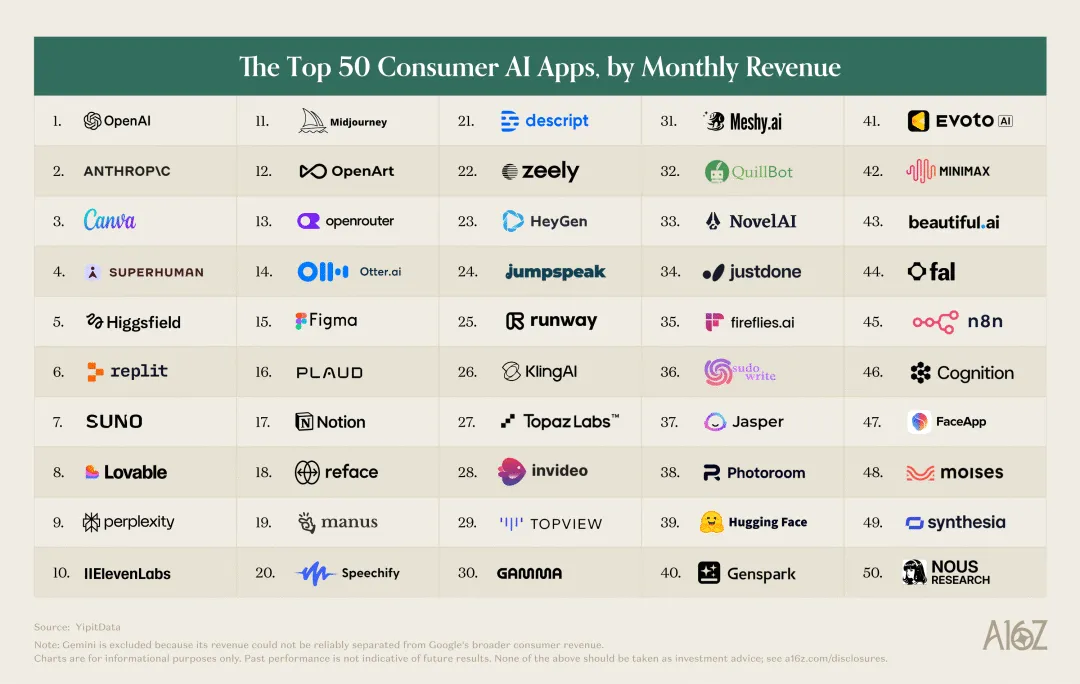
单看月流量,已经很难看清消费 AI 的真实走向。这版首次用 YipitData 的美国信用卡消费数据排了一版,补上流量看不到的维度。
新榜单覆盖了数十家没进网页和移动流量榜的供应商,包括桌面应用和嵌在消息平台里的智能体。
三、使用广而浅
近一半美国消费者说自己用 AI,但只有 25% 每天用。截至 8 月,仅 4.5% 拥有 ChatGPT、Gemini 或 Claude 的有效付费订阅,一年前这个数字是 2.1%。
普及的数字很好看,但大多数人只是偶尔碰一下,离天天离不开还远。
四、重度用户是第一个真市场
消费 AI 找到的第一个真市场,是愿意付钱的人。消费额前 10% 的用户贡献了约一半的总消费,他们买的大多是编程、生产力和创意工具。
要覆盖剩下的大多数人,得靠另一类产品,把现在的工具继续做厚没用。
五、ChatGPT 仍是领跑者
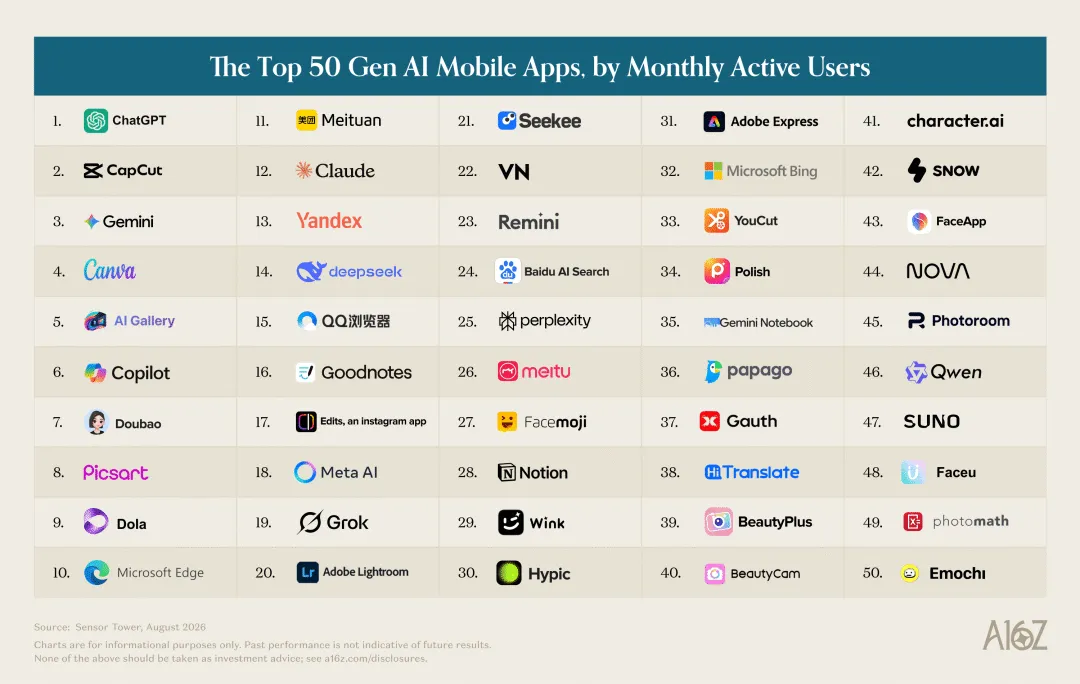
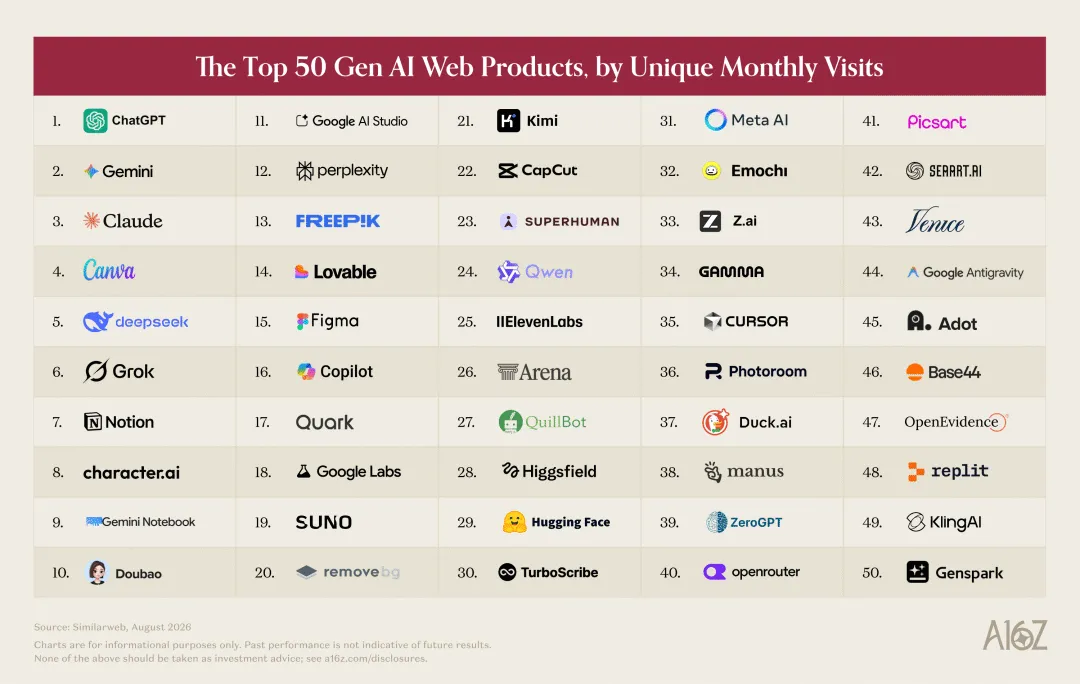
ChatGPT 的领先幅度依旧惊人。8 月网页访问量约为 Gemini 的 2 倍、Claude 的 6 倍;移动端月活领先更夸张,分别是 2.5 倍和 14 倍。
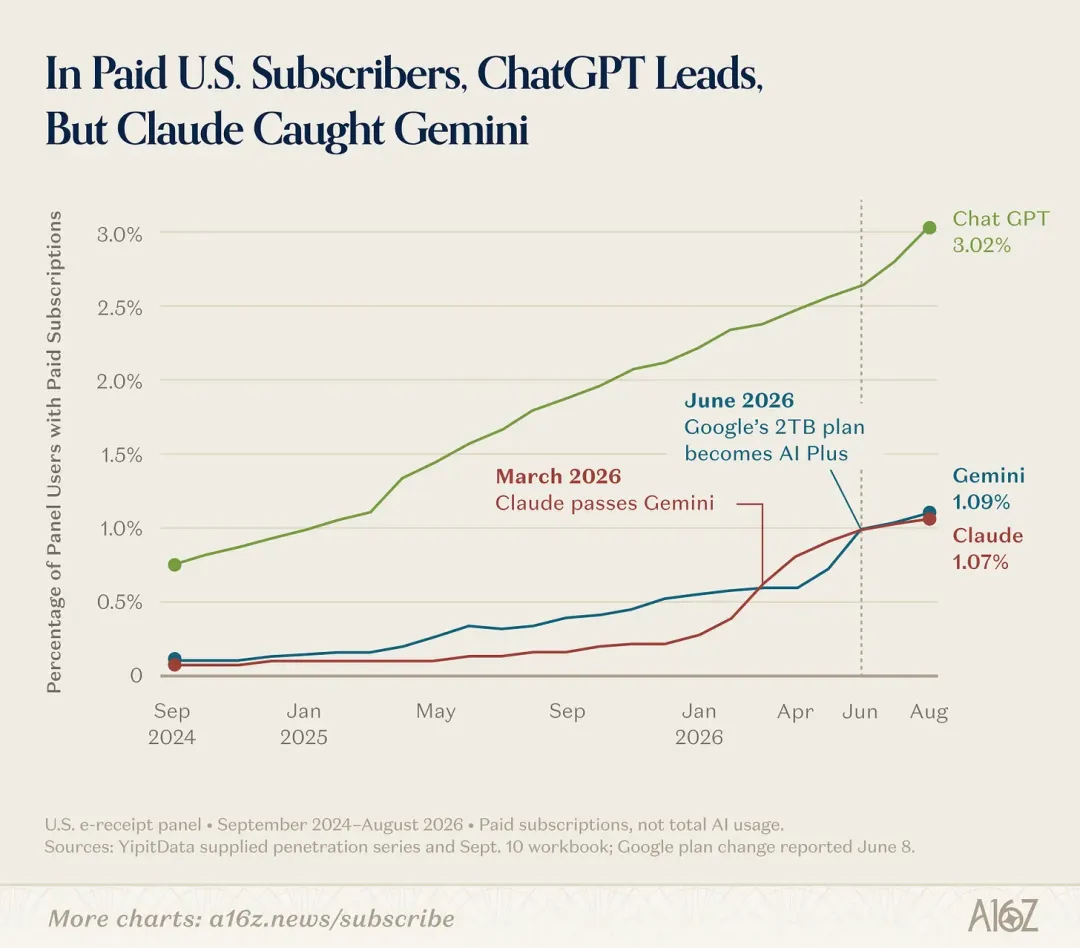
付费订阅上 ChatGPT 也是 Claude 或 Gemini 的约 3 倍。三年过去,它还是那个开创者兼头名。
六、Claude 跃升为第三
Claude 是这局里变化最大的一枚棋子。它在 2023 年 9 月的首份榜单上连网页榜都没进,如今流量已超 DeepSeek 和 Perplexity。
今年早些时候 Claude 在美国付费订阅上超过了 Gemini,即便谷歌把老付费用户迁到 AI 套餐、人为抬高基数,两者也只差一线。更狠的是变现:Claude 最贵的 Max 套餐(100 美元/月起)付费占比 7.3%,而 Google 和 ChatGPT 的同级套餐分别只有 1.3% 和 1.1%。
七、风向年中逆转,三家各打各的仗
盛夏风向变了。YipitData 显示 Claude 7、8 月日均会话下滑,新增放缓、流失上升;而 ChatGPT 借 7 月 GPT-5.6 与 Work 的发布重夺净新增订阅的领先。
半年里 Anthropic、Google、OpenAI 共发了 127 款新产品,但打的不是同一场仗:Anthropic 几乎全压专业消费者(Claude Design、Code Review、Science),Google 领跑创意模型(Lyria 3 Pro、Gemini Omni),OpenAI 两头通吃(ChatGPT Work、Sites、Dots 加 Image 2.0、Health、理财、求职)。焦点已经转移:从争第一,到各打各的仗。
八、支出高度集中,幂律显现
即使在付费用户这个窄池子里,花钱也极度不均。只有 13% 的付费用户会同时买第二款 AI 工具。
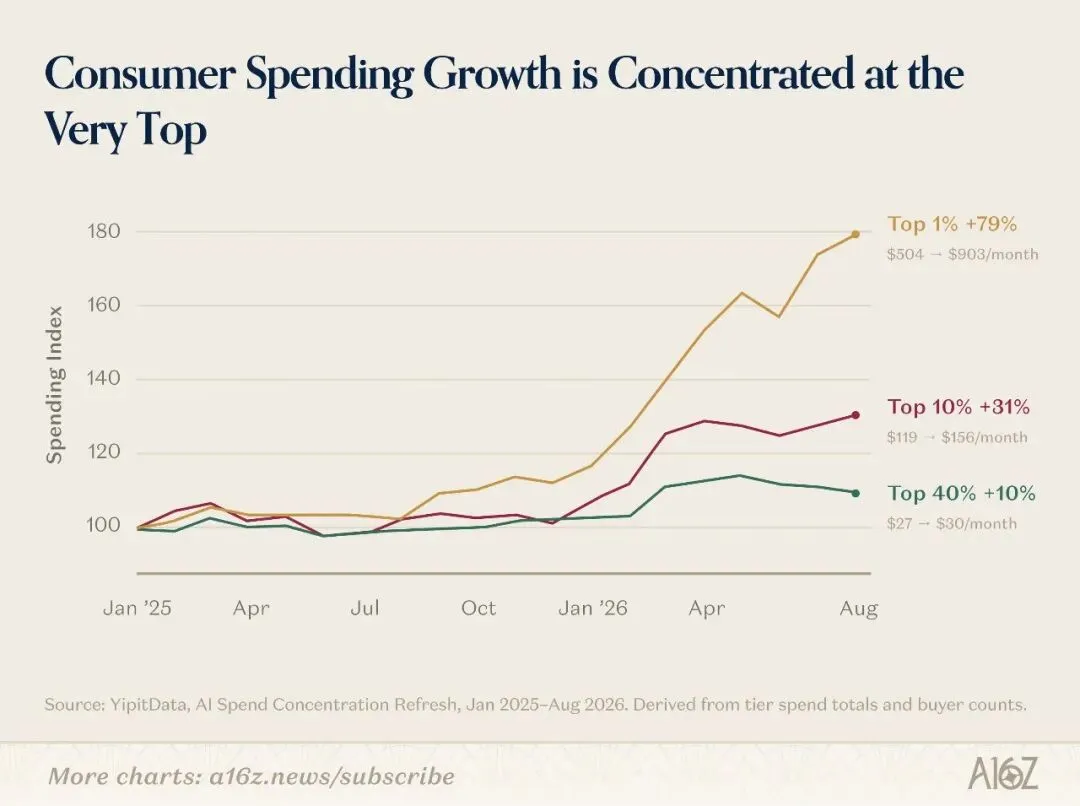
消费额前 1% 就占了全部观测消费的 19.5%,比底部 50% 加起来的 16.6% 还高。
九、头部消费群是专业消费者
前 1% 的付费用户平均每月在信用卡上花 903 美元买 AI,过去 18 个月涨了 80%。中位数用户每月只花 25 美元,几乎没动过。
这群人更像专业用户,买的是帮自己构建、创造、把活干完的软件:n8n、fal、Manus、Nous 这类自动化与产品搭建工具,以及 Higgsfield、Figma、HeyGen 等创意工具。
十、流量榜与消费榜割裂
消费额前 50 的供应商里,有 29 家根本没出现在网页或移动流量榜上。上了流量榜的,流量排名和花钱排名也常常差很远,取决于它多会向重度用户收钱。
三张榜(网页、移动、消费额)全进的只有 7 家:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva、Notion。ChatGPT 在每张都排第一。
十一、私人助理竞赛开打
半年前还说 OpenClaw 这类智能体多数人用不了,如今 Instinct、Tomo、Poke、Lindy、Town 等初创代理已各有数十万用户。老巨头也下场了:Meta 的 Muse、OpenAI 的 Dots、xAI 的 Grok Bot。
最热的入口是 iMessage——病毒式走红的 Instinct 2026 年 8 月就落在 iMessage 上,DoorDash 随后也做了自己的短信点单代理。
十二、Instinct 与 Muse 的对决
眼下消费端的头条对决是 Instinct 对 Muse。Instinct 由前 Sierra 研究员 Noah Shinn 创办,8 月下旬到 9 月初三周破 10 万用户,还在邀请制;40% 的用户三周内绑卡,绑卡后月均通过它花 1300 美元,年流水据称已超 10 亿美元、过半是旅行。
Meta 的 Muse 9 月 9 日上线,跑在浏览器、桌面、移动和 WhatsApp 上,首周 25 万日活、不到一个月下载破 500 万,目前只开美加。和 Meta 当年 Threads 同市场前 22 天 1500 万下载比,Muse 的早期成绩仍显单薄。
十三、平台选边站,新品的敌人是冷漠
代理开始带量带钱,平台就站队了。亚马逊两周内关停了 Meta 的 Muse,Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid 等则签了官方集成。
但所有新品的第一关还是用户的冷漠。Muse 的势头放到 Threads 面前都不够看,说明消费 AI 还在和凭什么天天用你搏斗。
十四、老牌产品已占榜
上版放宽资格、把 AI 做成核心体验的老产品也纳进榜,如今它们很扎眼。Canva、Notion 进网页前十,Figma 进前 15;Superhuman(原 Grammarly)稳居网页前列,还在消费额榜首秀就排第四。
光 Google 一家就有五款网页产品上榜:Gemini、NotebookLM、AI Studio、Labs、Antigravity。
十五、创业公司靠四处立足
创业公司还能赢的缝隙很清楚。一是自有差异化模型,Suno 网页 19、消费 7,ElevenLabs 25、10,Midjourney、HeyGen、Kling、Topaz 也都上了消费榜;二是对多模型开放,Cursor、OpenRouter 让用户在任务层面挑模型;三是有特定受众,OpenEvidence 服务医师、Venice 主打隐私 AI。
被本版排除的 NSFW 产品本占网页流量 20% 以上,硬件也冒头(Plaud 卖设备和订阅,消费额首秀第 16)。而流媒体、电商、社交、旅行、理财、招聘、地产、游戏、约会这些互联网时代的赢家类目,百强里目前一个专属产品都没有,空白地盘还很大。
十六、订阅是主流变现
44 家上榜的 AI 原生产品,100% 已经上线某种变现模式。最普遍的是付费订阅,84% 提供;用量计费或加购额度 64%;广告只有 14%,交易或平台费仅 2%。
这和前 AI 时代的消费互联网正好反过来,那时候用户是被卖的商品,不是买单的人。
十七、需要新商业模式
2025 年广告撑起 Meta 收入的 97.6%、Alphabet 的 73.2%。订阅不是没先例,但集中在媒体(全球消费订阅 top20 里 65% 是媒体),ChatGPT 用三年半挤进 top20 已说明难度。
开源模型变多、贵任务能和便宜任务分开跑,广告和交易费会更容易跑通。ChatGPT 广告年化已到 10 亿美元(周活 12 亿),OpenEvidence 半数美国医师在用、也开始接广告;个人代理若走交易佣金,可能绕过订阅直接按效果收费。
声明:以上内容是本人对文字的总结和投资的理解,仅供参考,不构成投资建议。投资者应自主判断、自担风险。如果以上信息对您有帮助,欢迎点赞、转发或关注,您的支持是我持续更新的动力,谢谢!