在所有险种里,重疾险是条款最厚、名词最多、也最容易买错的一个。
医疗险看的是"花多少报销多少",逻辑直白;意外险看的是伤残等级和意外医疗,几页纸就讲完了。重疾险不一样——它涉及一百多个病种、三层赔付结构、一堆可选责任,还牵扯分组、间隔期、赔付后责任是否继续这些只在条款里出现的东西。普通人打开一份重疾险合同,第一反应基本都是放弃阅读。
但重疾险又恰恰是不能糊弄着买的那一个。它要顶的是一场大病带来的收入中断:治疗期间不上班、康复期三到五年、房贷和生活开支照常走。这笔损失没有人替你报销,只能靠一份确诊就给钱的产品来补。
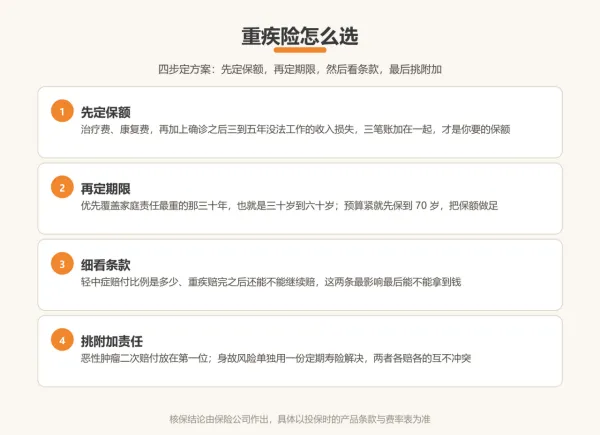
这篇文章就把重疾险拆成四步:先定保额,再定期限,然后看条款,最后挑附加责任。四步走完,你拿到任何一份产品,都能自己判断它适不适合你。
01先定保额:这笔钱到底要填多大的坑
顺序很重要。保额优先于期限,也优先于任何附加责任。预算有限的时候,宁可保额高一点、期限短一点、附加少一点,也不要为了"保终身""责任全"把保额压到十几万——那样的保单在真正需要的时候,是顶不住的。
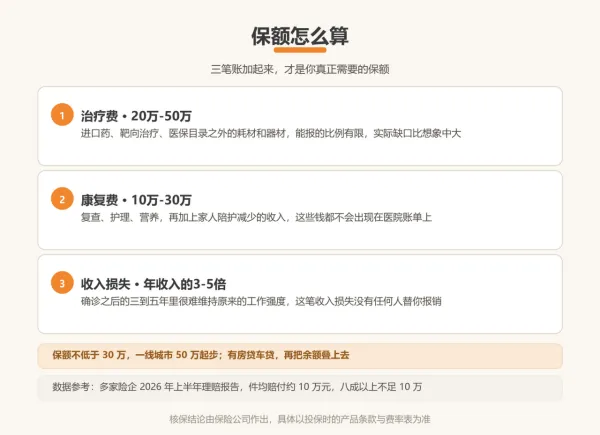
保额怎么算?把三笔账加起来。
第一笔是治疗费。重大疾病的直接治疗支出,常见区间在 20 万到 50 万。这部分很多人以为医保能覆盖,实际上进口药、靶向治疗、部分耗材和超出目录的项目,医保能报的比例有限。
第二笔是康复费。手术做完不等于结束。后续几年的康复、营养、复查、护理,加上可能需要有人陪护而减少的收入,普遍在10万到30万。这笔钱不在医院账单上,但一定发生。
第三笔是收入损失。这是重疾险真正的主场,也是最容易被忽略的一笔。确诊重大疾病之后,多数人三到五年内无法维持原有工作强度,收入打折甚至归零。按年收入乘以三到五倍估算,是行业里通行的做法。
三笔加起来的意思是:重疾险不是用来付医药费的,医药费交给医疗险;重疾险是用来让你在不能工作的那些年里,家庭还能照常运转的。
所以行业里一般的建议是:保额不低于30万,一线城市50万起步;家庭经济支柱按年收入的3到5倍估算,如果有房贷车贷,再把余额叠上去。
这里有一组值得看的数据。多家险企2026年上半年的理赔报告显示,重疾险的件均赔付金额只有约10万元,八成以上的赔付金额不足10万。
10万能做什么?大概相当于一个普通家庭大半年的总收入。这意味着大量保单在真正出险的时候,只完成了"意思一下",没有完成"顶住"。买的时候觉得"有就行",赔的时候才发现"有"和"够"之间差着一个数量级。
同时,重疾年轻化的趋势是实打实的:公开数据显示,35岁以下人群癌症发病率十年间上升约15.6%,25至35岁人群的癌症出险率上升更为明显。这也是为什么不建议把这件事无限往后拖。
02再定期限:保到70岁还是保终身
保额定完,第二步是选保障期限。常见的选项有三个:保至70岁、保终身,以及定期20年或30年。
判断标准只有一条:哪个期限能覆盖你家庭责任最重的那段时间。
对大多数人来说,这段时间是30岁到60岁——孩子还没独立、房贷还没还完、父母需要赡养、自己是家里主要的收入来源。这段时间里出险,对家庭的冲击最大。70岁之后,多数人已经退休,不再是家庭收入的主要来源,孩子也已经独立,保障的紧迫性自然下降。
按这个逻辑:
预算紧张:优先保至70岁,把保额做足。同样的钱,保至70岁能拿到的保额明显高于保终身。
预算充足:可以终身和定期组合,比如终身保30万打底、定期保到70岁再叠50万,把责任期的保额顶上去。
不建议:为了保终身而把保额压得很低。30万保终身的实际价值,远不如50万保到70岁。
还有一个常被忽略的杠杆:缴费期尽量拉长。同样一份保单,分30年缴和分20年缴,年缴压力差别明显。拉长缴费期有两个好处:一是每年交的钱少,同样的预算能撑起更高保额;二是多数产品自带保费豁免——一旦确诊轻症或中症,后续保费不用再交,合同继续有效。缴费期越长,被豁免掉的潜在保费越多。
03看条款:这四个地方别只看名字
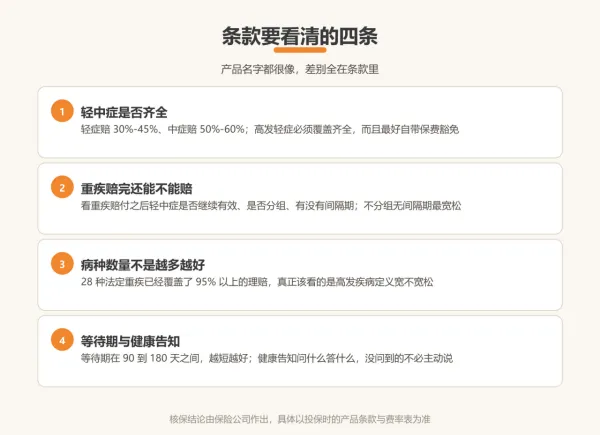
产品名字都很像,差别全在条款里。有四个地方值得逐字读完。
第一,轻症和中症是否齐全、比例多少。
重疾的赔付门槛很高,多数疾病要达到约定状态才赔。真正先被触发的往往是轻症和中症,这也是为什么这两层不能省。目前主流的赔付比例是轻症30%到45%、中症50%到60%的基本保额。
看的时候重点看两件事:一是高发轻症是否覆盖——极早期恶性肿瘤、轻度脑中风、不典型急性心梗这几项必须有;二是赔付次数——轻症建议3次以上、中症2次以上。
另外,轻症和中症通常自带保费豁免:确诊后后续保费不用再交,合同继续有效。这一条的实际价值常常比多赔一次还大。
第二,重疾赔完之后,轻中症还能不能继续赔。
这是很多人没意识到、但影响最大的一条。
恶性肿瘤占重疾赔付的近七成,而癌症的治疗和康复周期往往长达三到五年。术后并发症、新发轻中症,都是大概率事件。如果重疾赔完合同就终止,后续保障等于"裸奔"。
所以要看清楚:重疾赔付之后,轻中症责任是否继续有效、是否分组、有没有间隔期。宽松的规则是"不分组、无间隔期"——先得重疾赔了50万,几年后查出原位癌还能按轻症再赔一次。严格的规则是重疾赔付后轻中症责任全部终止。这一条的差异,在真实理赔场景里是几十万的差别。
第三,病种数量不是越多越好。
银保监会统一规定的28种重大疾病是行业标配,这28种已经覆盖了95%以上的重疾理赔。在此之外增加到100种、120种,增加的多是罕见病种,对实际理赔概率的边际贡献很小。
真正值得花时间看的,不是数量,而是高发疾病的定义是否宽松。同样是"急性心肌梗死",有的产品要求满足三项条件,有的只要求两项;脑中风后遗症的认定时间,有的是180天,有的更短。这些差异不在宣传页上,只在条款里。
第四,等待期、疾病定义与健康告知。
等待期一般是90到180天,越短越好。等待期内出险的处理方式各产品不同,有的退还保费合同终止,有的不承担责任但合同继续,要看清楚。
健康告知则必须如实填写,原则是问什么答什么,不问不答。这一条既是合规要求,也是在保护你自己——告知不实是理赔纠纷最主要的来源。如果体况有异常,正确做法是先比较不同产品的核保尺度,而不是硬投。
04附加责任:按优先级挑,别被打包
重疾险的可选责任现在很多,看起来都想要,但每一项都对应保费。正确的顺序是先保证核心保额,再谈附加。
如果预算只允许挑,一般按这个优先级:
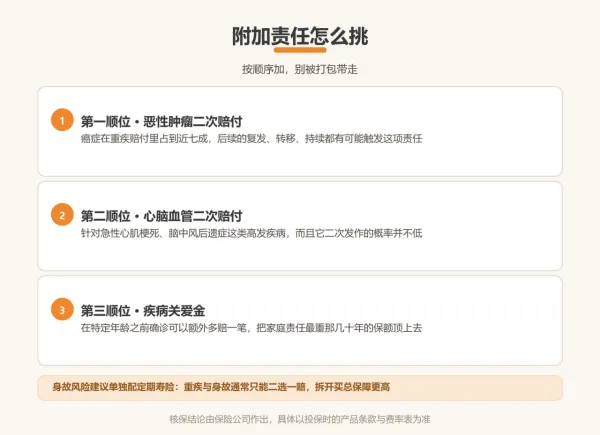
第一顺位是恶性肿瘤二次赔付。癌症是重疾赔付里占比最高的,也存在复发、转移、持续的可能。这项责任的实用度最高。
第二顺位是心脑血管二次赔付。针对急性心梗、脑中风这类高发且容易二次发作的疾病,尤其适合有家族病史的情况。
第三顺位是疾病关爱金。即在特定年龄之前确诊,额外多赔一定比例。它的作用是把家庭责任最重那几十年的保额顶上去,适合预算相对宽裕时配置。
除此之外还有几个常见选项,多数情况下优先级更低:重疾多次赔付(保费高出20%到30%,适合有家族病史或追求更全面保障的人)、住院津贴、保费补偿金等。
身故责任值得单独说一句。
带身故责任的重疾险,保费会高出不少,但重疾和身故通常只能二选一赔付——赔了重疾,身故责任就没了。这也是为什么很多方案里的做法是:重疾险买纯重疾,身故风险单独用定期寿险覆盖。
定期寿险便宜得多,几十万到上百万的保额,一年几百到一两千元,而且和重疾险各赔各的,不冲突。同样的预算,拆开买通常能拿到更高的总保障。
关于保费水平,可以给一个参照:30岁、50万保额、保终身、30年缴费、不含身故责任,目前市场上主流成人重疾险的年缴保费大致在6000到7500元区间;如果改为保至70岁,大致在4800到5700元区间。不同产品、不同年龄和性别差异较大,具体以投保时的条款与费率表为准。
05四个常见的坑
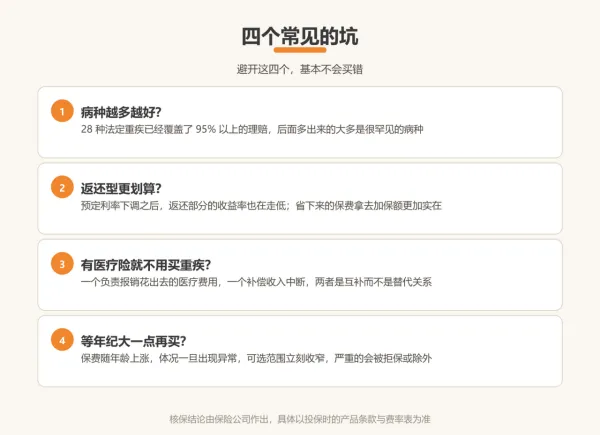
坑一:病种越多越好。上面说过,28 种法定重疾已覆盖 95% 以上的理赔。把 100 种当成 120 种来加价,不如去看高发疾病的定义宽不宽松。
坑二:返还型更划算。"有病赔钱、没病返本"听起来两全其美,代价是保费明显更高。随着预定利率下调,返还部分的收益率也在走低。保险的功能是保障,不是理财——把省下来的保费拿去加保额,通常比拿返还更实在。
坑三:有医疗险就不用买重疾险。这是最需要澄清的一个。医疗险是报销型:花多少、按规则报多少,而且通常有免赔额、有报销范围。重疾险是给付型:达到约定条件就按保额一次性给钱,怎么用不限。生病之后不工作的那三五年,医疗险一分钱都不会给你,只有重疾险会。两者不是替代关系,是互补关系。
坑四:等年纪大一点再买。重疾险的保费随年龄上升,且一旦体况出现异常(结节、指标异常、住院记录),可选范围会立刻收窄,甚至被拒保或除外。在身体健康的时候投保,本身就是一种优势。这也是为什么年轻人的第一份重疾险,往往是最便宜、最容易通过的那一份。
06写在最后
把上面这些压缩成四句话:
保额优先——先算清楚三笔账,别让保额停在 10 万。
期限匹配——优先覆盖家庭责任最重的那三十年,别为保终身压低保额。
条款读细——尤其看重疾赔完之后轻中症还能不能继续赔。
附加按序——恶性肿瘤二次赔优先,身故单独用定期寿险解决。
重疾险是少数"买的时候希望永远用不上、用上的时候希望能顶住"的商品。它值不值,不取决于宣传页上有多少个病种,而取决于出险那天,那笔钱够不够让这个家照常往下走。
(本文为个人科普与观点分享,不构成投保建议;具体保险责任以保险合同条款为准。作者:马传圣,明亚保险经纪股份有限公司保险经纪人,执业证号:26050051000080062026001812)
关注我,带你配置保险不踩坑~