等额本金和等额本息,到底怎么选?拿100万、3.05%利率给你算明白
很多人买房贷款,直到签合同那一刻,都搞不懂等额本金和等额本息的差别。只听销售说,一个月供固定,一个越还越少,稀里糊涂就选了贷款方式。最后多还几万甚至十几万利息,真的太亏了。今天不讲概念,直接给你算账。以贷100万、期限30年、3.05%的利率来举例,你对着自己的情况看就行。
先看基础账
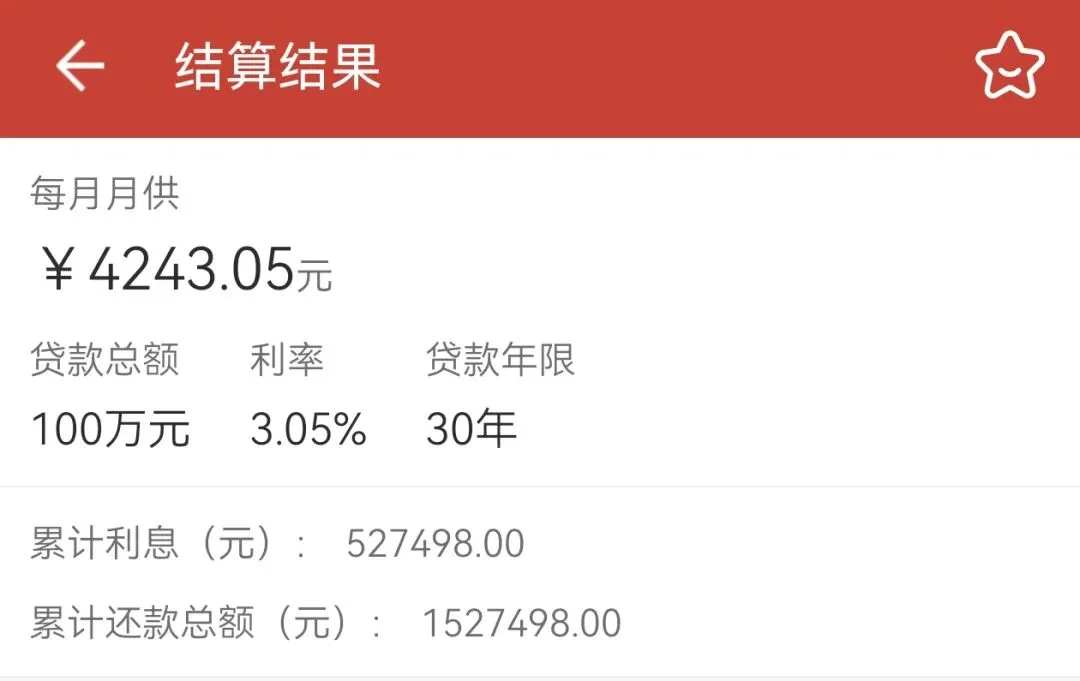
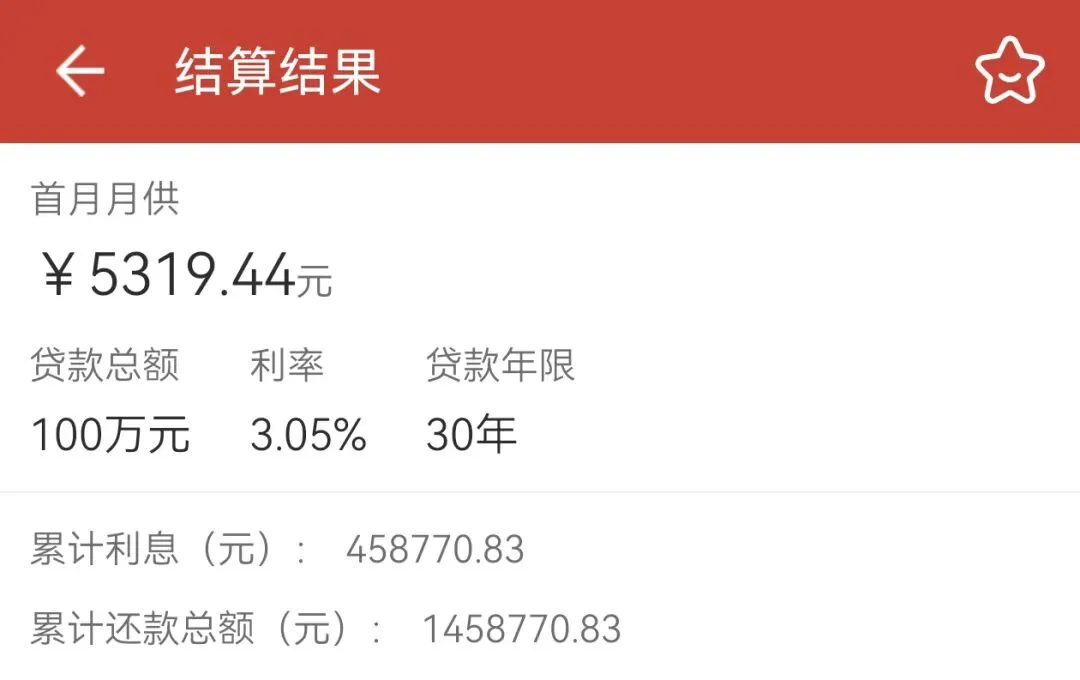
等额本息:月供固定,约4243块,30年总利息大约52.7万。等额本金:首月还5319块,之后每月递减几块钱,30年总利息大约45.9万。同样100万、30年、3.05%利率,等额本金比等额本息少还差不多6.9万。所以,如果你打算老老实实还满30年,等额本金更省利息,这个没争议。
第一种:三五年短期内就打算还清
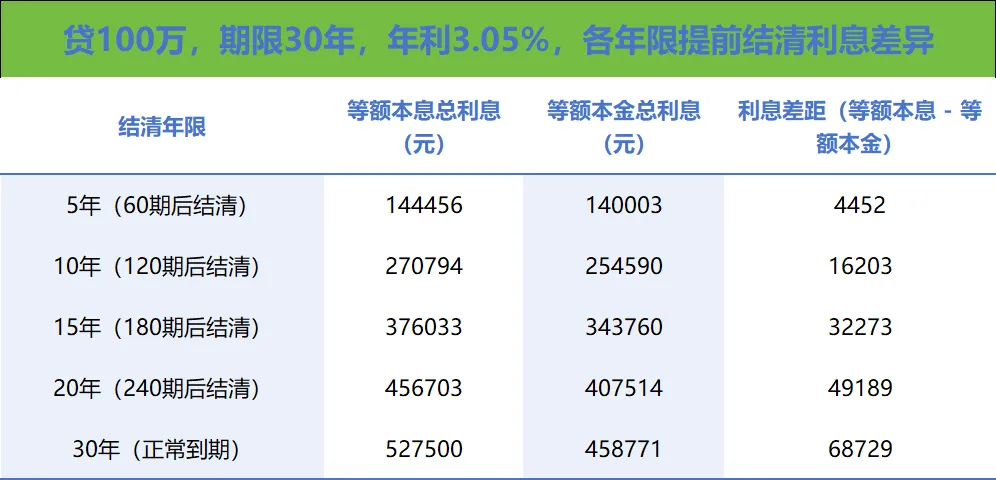
我大概测算过,100万、30年的贷款,5年内结清,等额本息和等额本金产生的利息总额差不了太多,大约4452元。为什么?因为你占用银行本金的时间很短,利率3.05%又处在历史低位。不管选哪种,利息都不会差出一个量级。所以这种情况,看你月供承受力就行。等额本息前期月供低,留着现金流更灵活。
第二种:打算八到十五年左右还清
30年期等额本息,前10年是利息占比最高的阶段。这段时间提前还,省息效果最明显;过了10年,利息已经还了一大半,再提前还,意义就不大了。等额本金不一样,它前期本金还得快,适合提前还的窗口,大概在前8到9年。前8年提前还,省息效果更好。而且你前期还的本金多,提前结清时剩余本金更少。2、月供占收入比重较高、怕影响生活质量,选等额本息。等额本息前期月供低,省下来的现金流,你可以在第5到第8年集中提前还,省息效果也能拉满。
第三种:打算十五年以后才还清,甚至不打算提前还
还有一个很多人忽略的点:提前还款选“缩短年限”还是“减少月供”?
正常还到第5年,本金大概还剩87.8万。这时候你一次性提前还20万。如果选缩短年限、月供不变:剩余67.8万,大概18年还清,总利息能省16万左右。如果选减少月供、年限还是25年:月供从4243降到3200多,但总利息只省9万左右。原因很简单:缩短年限,你后面少占用银行7年本金;减少月供,年限没变,利息照样滚。所以,月供扛得住,优先选缩短年限。但如果你后期收入不稳定,选减少月供也不是不行。关键是,别把应急钱全砸进去还贷。
利率本身
现在首套商贷大概就是3.05%左右,处在历史低位。如果你的闲钱能稳定找到年化3%以上的稳健理财,那提前还贷的紧迫性可以没那么强。但如果你钱就放在活期,或者余额宝这类低利息理财里,那不如趁早拿去提前还贷。
总结
本文以100万、30年、3.05%利率为例测算,不同银行、不同还款规则会有差异,具体以银行计算为准。
觉得以上内容对你有所帮助,转发关注一波,好人一生平安