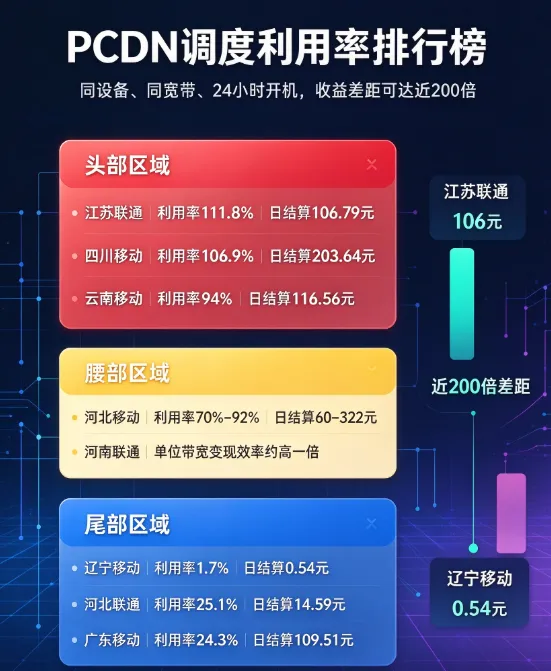
同样是一台设备、一条宽带、24小时开机,有人日入300,有人日赚5毛。2026年10月5日,一张PCDN调度利用率排行榜在圈内疯传,28个区域的数据,把整个行业的“贫富差距”赤裸裸地摆在了台面上。
榜单前三名和倒数三名,差距有多大?
头部区域:江苏联通以111.8%的调度利用率位居榜首,日结算106.79元。超过100%的利用率意味着平台派单量超出了这条宽带的承载极限。四川移动紧随其后,利用率106.9%,日结算203.64元。云南移动排第三,利用率94%,日结算116.56元。三个头部区域的日结算都超过100元,堪称“第一梯队”-。
中部区域的利用率集中在70%到92%之间,日结算从60元到322元不等。其中河北移动带宽最大,达到4455 Mbps,但结算只有287.63元;河南联通带宽2415 Mbps,结算却高达241.49元,单位带宽的变现效率相差近一倍。
尾部区域则惨不忍睹。辽宁移动利用率仅1.7%,昨日带宽8 Mbps,日结算0.54元。广东移动利用率24.3%,日结算109.51元。河北联通利用率25.1%,日结算14.59元-。
同一天、同样的设备规格、同样的在线时长,江苏联通的用户赚106元,辽宁移动的用户赚5毛4分钱——差距达到近200倍。这不是设备问题,是“地区红利”的问题。
利用率超过100%,到底意味着什么?
头部区域利用率突破100%,背后有三层含义。
第一,当地CDN需求旺盛,平台调度优先级高。江苏、四川、云南等地视频、直播、在线教育业务集中,对边缘节点的调度需求大,资源供不应求-29。
第二,平台算法会根据“质量分”分配调度权重。质量分由在线时长、丢包率、NAT类型三个维度计算,高质量节点获得更高优先级调度-1。利用率超过100%,说明该区域的节点被“超额调度”,设备实际承载的流量超出了宽带的标称上限。
第三,利用率超过100%并不意味着设备能一直跑满。用户仍需关注稳定性,长时间超负荷运行可能导致设备过热、硬盘损耗加速、运营商限速风险上升。
地区差异的本质:跨省结算在“重新定价”每条宽带
为什么江苏、四川、云南的利用率高,而辽宁、广东、河北的利用率低?核心原因是运营商跨省流量结算政策。
2024年起,三大运营商开始实施流量跨省结算。规则是:A省宽带服务B省用户,A省需要向B省结算流量费。PCDN业务大量依赖跨省调度,用户在四川跑PCDN,内容分发需求可能来自广东,四川移动就需要向广东结算流量费-。
这导致了一个直接后果:数据中心的省份在结算中受益,而宽带用户大省在结算中亏损。四川、河北、河南等人口大省,宽带用户基数庞大,PCDN产生的跨省上行流量让省公司不堪重负,因此这些省份的运营商打击PCDN的力度最大-。
反过来看,江苏联通、云南移动、四川移动的利用率高,说明平台在这些地区仍然保持较高的调度优先级。但这种高利用率能持续多久,取决于当地运营商的政策走向。
四川移动的“双面策略”:打击散户,保护定向
排行榜上最值得玩味的,是四川移动。
数据显示,四川移动调度利用率106.9%,日结算203.64元,排名第二。但与此同时,四川移动正在大规模封杀违规PCDN——有用户2000M宽带被限到不足1000M,上门师傅看了一眼NAS就判定“跑PCDN牟利”,要求签承诺书才恢复网速-20。
这看似矛盾,实则是一套精心设计的“供给侧改革”逻辑。
四川移动打击的是散户违规PCDN——未纳入调度体系、私自利用家庭宽带上行带宽牟利的行为。而排行榜上那些高结算的“智能业务NH”“智能业务NZ”,是平台与运营商合作、纳入定向调度体系的合规业务。两者有本质区别。
四川移动的策略很清楚:把有限的调度资源,集中给可控的、定向的、合规的业务。散户的零散流量,非但带不来结算收益,反而增加了跨省结算成本,必须清理。
四川移动已经上线了基于省边界网关的UDP限速方案。限速规则包括:UDP端口映射生命周期过短或过长、存在大流量突发、发送黑名单协议数据——触发任一条件即被限速。国内流量限速至10Mbps,海外流量第一次限20Mbps,第二次限10Mbps,第三次直接降到512K到4Mbps-18。
散户在四川跑PCDN,等于在一个正在收缩的市场里做最后一搏。
PCDN的产业格局:持牌平台吃肉,散户舔碗底
榜单上的高结算区域,几乎都对应着与持牌平台合作的定向业务。网心科技2017年获得工信部颁发的CDN全国牌照,是国内首家获官方牌照的创新型专业CDN-59。网宿科技、云帆加速、山迅网络等持牌企业,构成了PCDN合规化的第一梯队-。
平台从企业客户(如视频网站、直播平台)获取CDN分发订单,再通过调度算法将任务分配给边缘节点。企业客户的计费模式决定了平台的成本结构和调度偏好,进而直接影响用户的收益计算方式-。
在这个链条中,平台吃肉,大客户喝汤,运营商买单,散户承担全部风险。
大客户拥有多设备、多宽带、企业专线,能拿到更好的调度权重和更低的带宽成本。散户只有一条家庭宽带,没有规模效应,没有议价能力,只能被动接受平台分配的低优先级调度-。
板卡业务:最后的“退路”还是另一个坑?
被运营商限速后,散户的出路之一是板卡业务——专门为被限速用户设计的业务,收益比常规业务低,但能让被“废掉”的宽带变现一点残值-3。
板卡业务对地区有严格要求。移动在辽宁、西藏、浙江、安徽、河南、河北、广西、新疆、四川、云南等省份有板卡资源,电联在河北、福建、新疆、四川、北京、山西、云南等省份有资源。四川是少数三家运营商都有板卡资源的省份-3。
但板卡业务本质上是“残值回收”——如果你的宽带已经被限速,常规业务跑不动,板卡业务是唯一能跑出一点收益的选择。收益不高,别期待“被板卡了还能赚大钱”-3。
行业趋势:PCDN的十年野蛮生长正在走向终结
PCDN行业正在经历一场根本性的转折。2024年至2025年,运营商加强对家庭宽带用于商业PCDN的管控,认为其占用大量上行带宽、加剧网络拥堵并违反宽带服务协议。2025年,监管部门对PCDN资源厂商和最终客户进行约谈,要求相关业务限期整改或停止-。
技术层面,运营商已经部署了两套整治方案:基于NAT优化改造的方案,以及基于PCDN用户标记与DPI流控能力结合方案。大规模部署测试证明,两种方案均能实现对家宽业务中PCDN违规流量的有效整治-26。
合规化转型是唯一出路。平台需与运营商合作获取专项资质,转向边缘计算、网络监测等合规领域。但这对个人用户意味着:参与门槛大幅提高,散户的空间越来越小。
给普通用户的三个忠告
第一,选地区比选平台更重要。 你在江苏联通跑,什么平台都能吃饱;你在辽宁移动跑,什么平台都只能赚5毛。跑PCDN之前,先查清楚所在地区、所在运营商的调度情况。
第二,别买高价设备。 排行榜上日入200、300的区域,背后是大客户、多宽带、企业专线。散户拿一条家庭宽带,日入10块就算烧高香了。用旧电脑、旧NAS、虚拟机先跑一个月,看看你的地区调度怎么样,再决定要不要投入。
第三,做好随时退场的准备。 运营商政策随时会变,今天的高收益,明天可能就是封停通知。PCDN不是长期副业,更不是资产升值项目。它更像一个现金流项目——能赚的时候赚一点,风向变了就果断退出-。
关注我,后台回复【调度地图】,送你一份《全国PCDN调度利用率速查表》,包含各地区、各运营商的实时调度数据和避坑指南。也欢迎在评论区报一下你的地区和收益,看看谁是真正的“天选之地”。
点个“在看”,让更多人看清PCDN的真实面目。