自有品牌并非一直处于兴盛期,其发展历经多轮兴起、回落、再崛起的周期性波动,并非单向繁荣。当下中国市场仅头部零售企业的自有品牌迈入兴盛阶段,行业整体仍处于成长期,并未实现全行业兴盛。
一、全球自有品牌完整兴衰脉络
1. 萌芽初创期(19 世纪中后期)
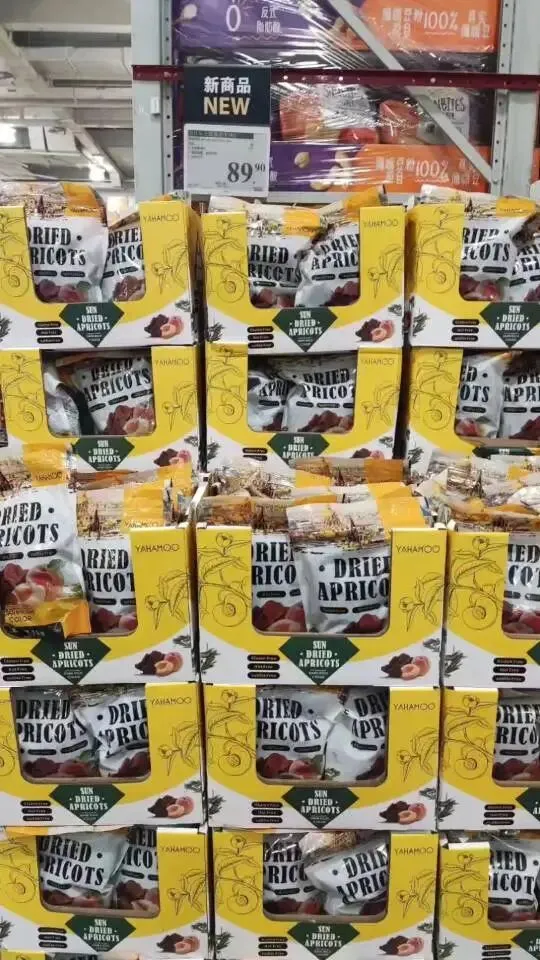
现代零售自有品牌诞生于美国。1882 年美国 A&P 茶叶公司推出自有咖啡 Eight O'Clock;1928 年英国玛莎百货打造 St Michael 自有品牌,产品覆盖店内绝大多数品类。这一阶段核心模式是零售商跳过中间商直接对接工厂生产,核心目的是压缩经营成本。自有品牌仅作为货架商品补充,主打廉价基础品类,无任何品牌溢价。
2. 首轮兴盛后转入低谷(二战后 —1960 年代)
二战后物资紧缺,欧洲商超自有品牌凭借低价优势快速普及,迎来首轮兴盛。但 20 世纪 60 年代消费市场全面繁荣,全国性大众品牌大规模投放广告,消费者纷纷追捧知名品牌。自有品牌被贴上 “劣质廉价” 的标签,市场份额持续下滑,陷入发展低谷,可谓成于廉价、败于廉价。
3. 二次崛起、走向成熟(1970 年代 —2000 年)
欧美经济陷入滞胀,消费者消费观念趋于理性,质价比成为核心消费考量。折扣超市阿尔迪将自有品牌 SKU 占比做到 90% 以上;Costco 推出 Kirkland 自有品牌,摆脱低价内卷,品质直接对标一线大牌。彼时欧洲多国自有品牌销售额占比突破 30%,部分地区接近 50%。自有品牌从简单的 “大牌平替”,升级为零售企业的核心战略资产,欧美自有品牌市场正式进入成熟稳定阶段。
4. 成熟市场维稳、新兴市场启动(2000 年后至今)
欧美成熟零售市场进入存量竞争,自有品牌发展趋于平稳、涨跌交替,不再高速扩张;而中国等新兴市场,正式开启自有品牌的新一轮探索。
二、中国零售商自有品牌兴衰历程
1. 初步试水期(1990 年代 —2007 年)
沃尔玛、家乐福等外资商超进入中国,率先推出自有品牌,品类集中在纸巾、垃圾袋、矿泉水等低关注度日用品,采用简单贴牌模式,主打低价。这一时期国内经济上行,消费者更偏爱知名大牌,自有品牌销量惨淡,市场存在感极低。
2. 阶段性受挫低谷期(2008—2016 年)
国内大量商超跟风布局自有品牌,但普遍存在盲目跟风、缺乏研发、品控不严等问题,仅做简单贴牌复制。多数项目难以盈利,众多企业缩减投入、收缩业务,行业整体陷入停滞回落的低谷。
3. 分化上升期(2017 年至今)
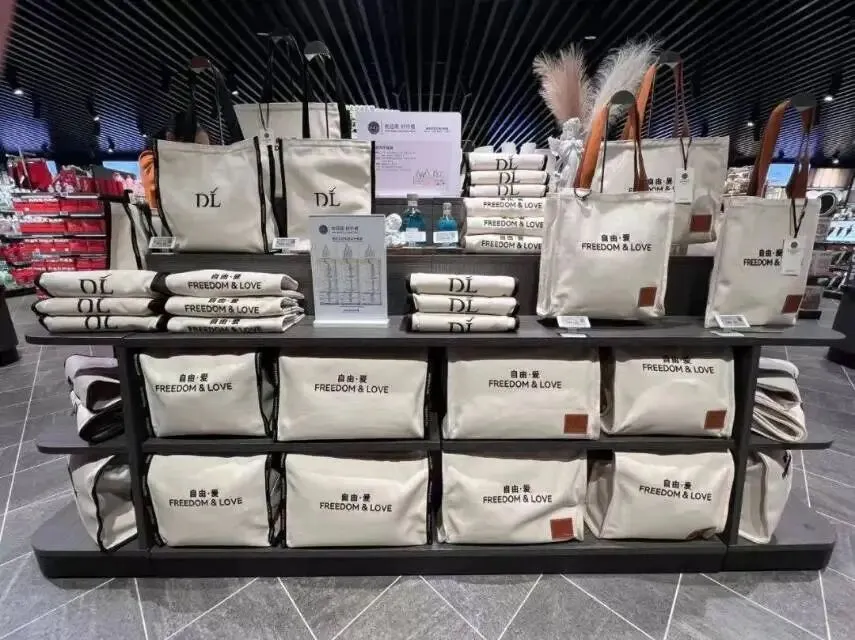
盒马、山姆、胖东来等头部零售企业彻底转变思路,摒弃单纯低价策略,聚焦烘焙、预制菜、特色食品等赛道打造独家大单品,深度介入上游供应链研发,自有品牌复购率与销售额大幅爆发,少数头部企业正式进入兴盛阶段。
但从行业整体数据来看,国内零售商自有品牌销售额占比中位数仅约 10%,近六成零售商占比不足 10%。绝大多数区域超市、中小零售企业仍处于导入摸索阶段,产品力不足、无核心爆款,并未进入兴盛期。
三、核心总结
从全球维度看,自有品牌发展涨跌交替、周期往复,兴盛只是阶段性状态,并非永久常态。当前欧美市场已是成熟存量市场,发展平稳放缓,部分企业的自有品牌甚至出现规模萎缩。
从国内维度看,行业高度分化、发展不均,并非全域兴盛:少数头部会员店、新零售企业自有品牌心智成熟、业绩突出,处于兴盛阶段;绝大多数中小零售企业仍处于试错摸索的成长期。
同时,当前行业还存在同质化内卷、品控翻车、流量红利消退等问题,未来仍可能出现阶段性调整,兴盛绝非行业发展终点。
综上,自有品牌是多轮起落的周期性产业。当下中国自有品牌整体处于成长期,仅头部企业实现兴盛,不能笼统定义行业 “一直处于兴盛期”。
