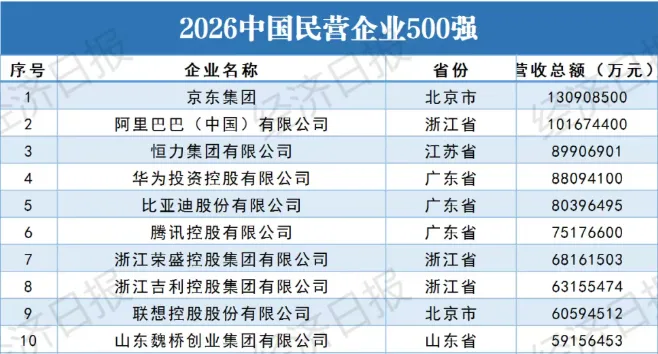
2026中国民营企业500强里,纯房地产开发企业只剩5家,2021年这个数是44家,碧桂园当年排第7位,万科排第8位。这5家的营收加起来3300.54亿元,只占500强总营收的0.73%。
但同一年,销售金额TOP100房企里民企有50家,是六年来第一次止跌回升。
我干12年BIM咨询,判断行业冷热一向不看财报,看工地。500强按2025年营业收入排序,营收是结转出来的,房子多是前年卖的。
百强房企按当年销售金额排序,卖一套记一套,是当下的体温。
榜单记的是结果,工地走的是过程,我更信过程。
5家是谁,名单要记清楚。按狭义开发口径,2026年上榜的只有5家。
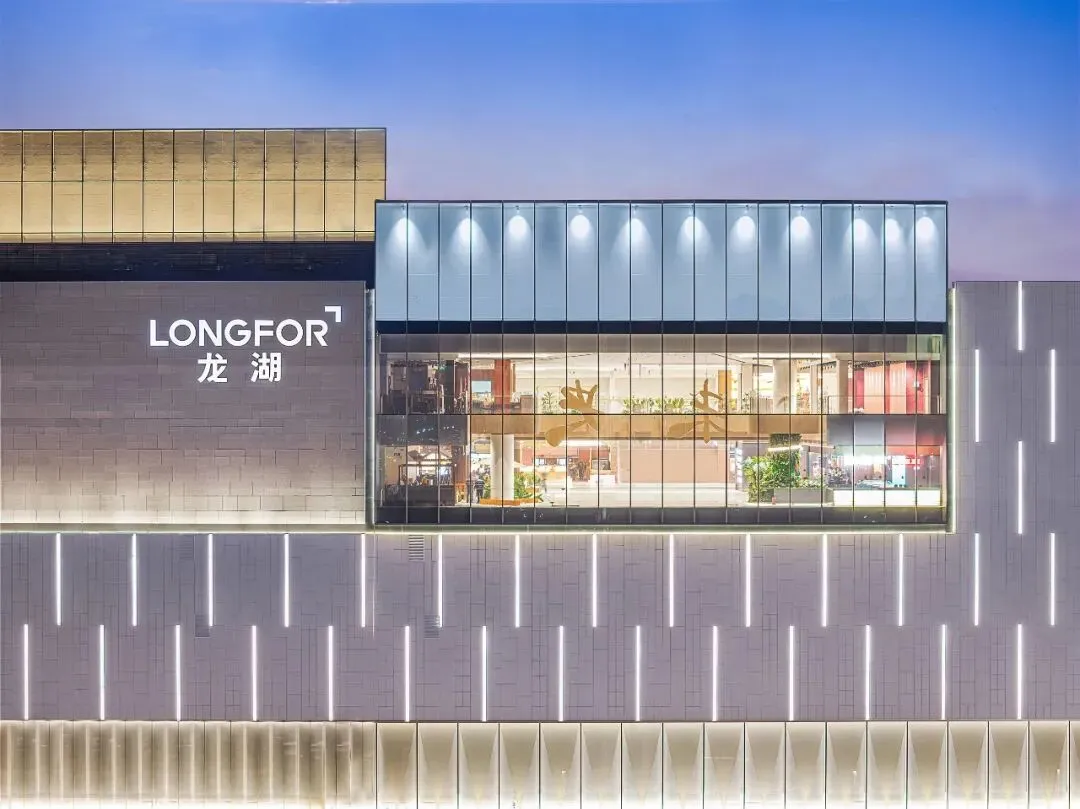
龙湖集团排112位,973.09亿元。
杭州滨江房产集团排128位,828.88亿元。
弘阳集团排212位,560.89亿元。
新城控股集团排226位,530.12亿元。
大华集团排307位,407.56亿元。
前100位里1个纯开发商都没有。
加上服务和交易,是7家。
把居住服务与运营主体算进来,广义涉房有7家。贝壳控股排116位,营收945.80亿元,名次比龙湖靠前4位。
1家做交易,1家做物业,营收体量都顶得上中型开发商。
2021年的那张桌子。
2021年500强里房地产业有44家,是当时第2大的行业。碧桂园营收4628.56亿元排第7位,万科4191.12亿元排第8位。
中南控股3300.92亿元排第10位,前10名里房地产占了3席。碧桂园当年总收入5230.6亿元,净利润409.8亿元,那是这个行业最风光的时候。
当年前10大行业排序,黑色金属第1,房地产第2,综合第3,建筑业第4。
5家加起来有多少。
2026年这5家的营收合计是3300.54亿元。500强总营收44.93万亿元,这5家加起来只占0.73%。
而2021年碧桂园、万科、中南这3家合计就有12120.60亿元。
4年时间,同1个口径的数字掉了近70%。
门槛降了,这个信号更冷。
2026年500强入围门槛255.99亿元,比2025年的270.23亿元低了14亿多。
这是近五年的最低值。大盘营收还在往上走,门槛反而往下掉,说明腰部和尾部撑不住了。营收超千亿元的企业110家,比上一年多5家,头部还在变大。
大盘的几组数。
500强2025年营收总额44.93万亿元,户均898.51亿元,增长4.35%。净利润总额1.83万亿元,户均36.52亿元,只增1.31%,创近三年新低。
资产总额53.74万亿元,户均1074.79亿元,增长5.05%。营收增速是利润增速的3倍多,增收不增利在500强身上同样成立。
制造业企业在500强里占70.60%,第二产业占74.40%。制造业营收32.22万亿元,增长8.73%,净利润1.09万亿元,增长13.43%。
房地产腾出来的席位,被光伏、锂电、储能和整车填上了。
纳税榜上,房企的位置也空了。
500强纳税总额1.30万亿元,纳税额超过10亿元的有254家,占50.80%。2021年的纳税榜前4名里有2家房企,万科867.29亿元,碧桂园653亿元。
2026年的纳税榜前列,这个位置已经换人了。土地和房地产相关税收在不少地方占到可用财力的30%以上。
这部分的缩水,比房企自己的报表更能解释地方这两年的紧。
研发这行里没有房企的位置。
实际填报的500强研发费用总额1.26万亿元,研发人员134.49万人。
平均研发经费投入强度2.95%。我做了12年BIM咨询,很清楚这个行业的钱花在哪,不在实验室。
拿地、融资、周转,这三件事做久了,技术就变成可有可无的成本项。
500强就业总人数1196.33万人,户均2.39万人。就业超1万人的企业249家,超5万人的48家。
用人最多的行业是计算机、通信和其他电子设备制造业,139.50万人,占11.66%。
2021年之前吸纳就业的大户之一,现在已经排不上号。
资产在涨,房企不在这张表里。
资产总额超千亿元的企业99家,比上一年多2家。超5000亿元的17家,多1家。29家企业入围2026年《财富》世界500强。
资产在向头部集中,但集中的方向是制造和平台。房地产曾经是资产扩张最快的行业,现在成了收缩最快的那1个。
上榜企业的省份分布。
浙江104家排第1,江苏90家,山东51家,广东49家。东部沿海十省市合计近400家,占榜单总数约80%。
中部六省59家,西部与东北合计约40家,东北三省只有4家。
按户均营收算,北京24家企业平均1973亿元,广东1301亿元,浙江956.68亿元。
龙湖的账,要分2层看。
龙湖2025年营业收入973.1亿元,归母净利润10.2亿元。但剔除投资物业公平值变动后,归母核心亏损是17.0亿元。
毛利94.35亿元,毛利率9.7%,营业利润率6.74%。
撑住龙湖的是那27.5%。
运营及服务收入合计267.7亿元,占总营收27.5%,创历史新高。这部分贡献核心权益后利润79.2亿元,毛利率超过50%。
商业投资航道租金收入112.1亿元,增长4%,99座商场,出租率97%。
冠寓和那些不卖的东西。
长租公寓冠寓开业6个月以上项目出租率95.7%,租金收入24.8亿元。资产管理航道下还有产业办公、服务式公寓、活力街区、妇儿医院、健康养老。
我做施工图那会儿,图纸上全是拿来卖的面积,这些业态当年根本不画。
龙湖的负债是真降了。
2025年末综合借贷总额1528.1亿元,比上年末降235.1亿元。在手现金292.0亿元,净负债率52.2%,平均融资成本降到3.51%。
平均合同借贷年期12.12年,含资本性支出的经营性现金流连续三年为正。
3.51%这个数,放在三年前的民营房企身上,是不敢想的事。
交付才是硬指标。
2025年龙湖在39座城市交付约7万套房源,交付面积592.5万平方米。
我看图纸这些年,最直观的感受是交付标准在收紧。以前能粗放做过去的部分,现在在竣工验房那一关全被挑出来。
滨江2025年营业收入828.88亿元,增长19.86%。净利润36.40亿元,下降3.98%,归母净利润21.16亿元,下降16.87%。
全年毛利率13.22%,比上一年还高了0.68个百分点。
营收涨、利润跌,差额主要落在计提的资产减值里。
87.61%,是滨江的全部答案。
滨江杭州地区收入281.33亿元,占87.61%。金华32.94亿元占10.26%,湖州5.12亿元占1.59%。
土地储备里杭州占79%,省内非杭州城市占13%,省外只有8%。2025年销售额1017亿元,全国房企第10位,民营房企第1位。
杭州拿地市占率33%。
2025年滨江新增土地储备项目26个,计容建筑面积172.3万平方米。总土地款487亿元,权益土地款192亿元,杭州土地市场占有率33%。
2025年末并表有息负债336.95亿元,比上年末降37.39亿元。银行贷款占83.2%,直接融资占16.8%,短期债务76.85亿元,占23%。
期末货币资金305.7亿元,现金短债比3.98倍。
扣除预收款后的资产负债率57.23%,净负债率6.35%,三道红线持续绿档。
新城靠的是现金流年头。
新城控股2025年经营活动现金流净额14.25亿元,连续八年为正。吾悦广场物业出租及管理毛利90.95亿元,毛利率70%。
新城建管累计管理面积超过2600万平方米。商业那70%的毛利率,是开发业务现在根本给不出来的东西。
10家千亿房企里只有1家民企。
2025年销售额超千亿元的房企有10家,超两千亿元的4家。
保利发展、绿城中国、中海地产、华润置地、招商蛇口、万科、建发房产、中国金茂、越秀地产、滨江集团。
顺带说一句,这也是滨江能排进500强第128位的原因。
2026年1到5月的销售额排行,前8位全是央国企和地方国资。保利发展1053亿元,中海地产约1030亿元,华润置地约920亿元。
龙湖约450亿元排第9位,滨江约400亿元排第10位。
前10名里只剩这2张民营面孔。
500亿元以上那道线。
2026年上半年,全口径销售金额在500亿元以上的房企有8家。
8家全部是央国企。这3家央企全都超过千亿元,稳在第1梯队。
这道线以上,民企已经全数退出。
但百强里的民企回到50家。
TOP100房企里,2026年上半年民企数量回升到50家。
2020年是72家,2022年60家,2025年47家,今年第一次止跌。民企活跃度一向是市场冷热的风向标。
判断市场底,与其盯着政策,不如看这批小公司敢不敢拿地。
增长的14家里13家不过80亿元。
上半年TOP100房企中有31家全口径销售业绩逆势增长。
14家业绩增长的民企里,13家规模不超过80亿元,平均增幅46%。
它们不追求全国扩张,靠属地资源、口碑和产品迭代吃单。
出险那一边的1.2万亿元。
中指研究院监测,已有21家出险房企债务重组或重整获批完成。化债总规模约1.2万亿元,涉及总负债超过2万亿元。
2025年行业到期债务规模4500亿元,是偿债高峰年。
多数企业境外债重组削减幅度超过50%,部分达到70%。
融创和碧桂园的2个数。
融创约96亿美元境外债重组获批,通过全额债转股实现境外债基本清零。
整体偿债压力预计下降近1000亿元。碧桂园约177亿美元境外债重组落地,削债比例约66%。
新债务工具融资成本降到1.0%到2.5%,最长年限延到11.5年。
金科的1470亿元怎么卸的。
金科股份通过司法重整并引入战略投资者,卸下1470亿元债务。富力地产、荣盛发展走的是另1条路,出售项目、股权和物业公司换现金流。
我见过太多项目公司在这个过程中被拆分,图纸也被分包了好几手。
2025年至少有7家出险房企靠债务重组收益实现账面扭亏。佳兆业归母净利润525.55亿元,上一年同期是亏损285亿元。
旭辉控股归属股东净利润176.66亿元,碧桂园净利润16亿元。
这些利润来自债权人的让步,不是来自卖房,看报表要分清楚。
融资端有了点松动。
2025年11月,房地产行业债券融资总额620.4亿元,同比增长28.5%。
前11个月合计5502.8亿元,同比增长10.5%。华润置地在中国香港发行43亿元人民币及3亿美元双币种绿色债券。
这是年内第3家发行境外债的上市房企,破冰的意义大于金额。
2026年行业整体偿债规模明显回落,但风险出清还没结束。
最紧的时点过去了,活儿还没回来,中间这段最难熬。
7万亿元白名单和保交房。
白名单项目贷款7万亿元落地,是这轮保交房最实在的一笔钱。我接触过的停工盘,复工基本都靠这笔资金续上。
剩下那一半,得靠房子真卖得动。
销售额的盘子还在缩。
2025年新建商品房销售额83937亿元,降12.6%,住宅销售额降13.0%。
今年前8个月,销售额47470亿元,降13.0%。销售面积88101万平方米,降8.7%,其中住宅降9.2%。
2年都是2位数往下走,没有1年是平的。
二手房第一次盖过新房。
2026年前8个月,二手房交易网签面积54923万平方米,增10.6%。
同期新建商品房销售面积49880万平方米,降12.1%。二手比新房多出5043万平方米,占两者合计的52.4%。
2025年全年二手是73685万平方米,占45.5%,一年就换了位置。
待售面积第一次转负。
2025年末商品房待售面积76632万平方米,比上一年末增长1.6%。到2026年8月末,待售面积75349万平方米,同比下降1.1%。
其中待售3年以下的面积54819万平方米,下降4.2%。库存开始往下走,这是这1轮调整里少见的正面信号。
投资和新开工跌得更狠。
2025年房地产开发投资82788亿元,降17.2%,住宅投资63514亿元。房屋新开工面积58770万平方米,降20.4%,住宅新开工42984万平方米。
投资这一头,前8个月是47979亿元,降19.9%。
新开工只有29894万平方米,降24.8%。竣工面积21097万平方米,降幅23.7%。
到位资金被抽得最狠。
房企到位资金2025年是93117亿元,降13.4%。
其中个人按揭贷款12852亿元,降17.8%,定金及预收款28089亿元,降16.2%。
2026年前8个月到位资金50893亿元,降21.0%。国内贷款6880亿元,降33.3%,这个降幅是各项里最深的。
土地出让金这条线。
2025年国有土地使用权出让收入41518亿元,降14.7%。契税4440亿元,降14.1%,土地增值税4102亿元,降15.7%。
房产税5212亿元,增10.8%,城镇土地使用税2551亿元,增5.2%。
2个增加值的落差。
2025年房地产业增加值83024亿元,增0.2%,基本走平。建筑业增加值86425亿元,降1.1%,是实打实的负增长。
我做施工图,图纸量的下滑比这2个数来得还早。
建筑业总产值第一次下降
2025年建筑业总产值303818.33亿元,降5.43%,增速连续4年下降。竣工产值121648.88亿元,降10.05%。
新签合同额315327.49亿元,降5.51%,占合同总额比例连降5年。
房屋建筑施工面积113.52亿平方米,降15.03%。施工面积659890万平方米,降幅10.0%。住宅施工460123万平方米,降10.3%。
住宅竣工42830万平方米,降幅20.2%。
利润薄到1.86%。
2025年具有资质等级的总承包和专业承包建筑业企业利润6355亿元。
比上年降14.1%,其中国有控股企业利润3473亿元,降8.2%。
34家上市建筑公司净利润同比减少28.09%。行业平均净利润率只有1.86%,这个数我看了两遍才敢信。
建筑业固定资产投资2025年比2024年减少22.2%。
设备不更新,人也在走,这个行业先把自己的产能清了一遍。
建筑业的省份落差。
2025年江苏建筑业总产值34303.54亿元,继续领跑全国。广东、浙江、湖北3省也都超过2万亿元,这4省合计占全国的33.53%。
总产值超1万亿元的还有9个省市,前13个地区合计占76.90%。
21个地区出现下滑,其中江苏、辽宁、上海的降幅超过15%。
外省产值降了18.62%。
2025年建筑业在外省完成的产值是90564.78亿元,比上年减少18.62%。
这个降幅比总产值的降幅大得多。跨省接活的口子在收窄,本地市场小的企业最先感到冷。
2025年建筑业直接从事生产经营活动的平均人数5114.89万人。比上年减少762.47万人,降幅12.97%。
有施工活动的建筑业企业168222个,反而增长0.21%。
劳动生产率593989元每人,提高8.67%,这是减员减出来的效率。还有1个数,城镇化率增长速度从年均1.4%降到了0.8%。
新增进城人口在减少,住宅的长期需求就是这么被改写的。
开发商那一头的人。
房地产开发企业从业人数从2019年的293.7万人降到2025年的150.7万人。累计减少143万人,减员比例48.69%。
猎聘口径的从业人员总量是200.23万人,较2019年峰值下降31.8%。
我这12年看到的图纸变化。
2019年前后我手上80%是住宅,高层加地下车库,标准层画到麻木。
现在住宅新单一年比一年少,接的活散在各处。保障房、城中村改造安置、老旧小区加装电梯、工业厂房、市政配套。
中间试过接外省的单,图纸发过去,甲方改1次就少1次钱。
后来想明白了,本地活再小,至少人能到场。
新活在这几个数里。
2025年全国配售型保障性住房、保障性租赁住房和公租房开工筹集121万套间。
城市危旧房改造开工17万套,新开工改造城镇老旧小区27000个。
农村低收入群体危房改造和农房抗震改造开工21.9万户。
代建是这1轮最实的增量。
2025年代建新增规模TOP20企业新增签约建面22007万平方米,增16%。
增速比2024年提高6个百分点,新增规模超1000万平方米的企业增至10家。
重点监测城市商品房代建渗透率7.23%,欧美成熟市场是20%到30%。
前10企业集中度77%,TOP5新拓建面占比45%。
绿城管理的3535万平方米。
绿城管理2025年新拓展合约总建筑面积约3535万平方米。新拓代建费约93.5亿元,连续十年市场占有率超过20%。
全年如期交付1451万平方米,连续五年交付规模超千万平方米。
1家不拿地的公司,做到了多数开发商做不到的规模。
代建费率已经压到3%以下。
行业整体代建费率普遍低于3%,早期是5%到6%。各地用分档计费、结余奖励这类机制保代建方的收益。
住宅代建仍是核心主项,公共设施和产业园区代建在起量。
我给代建项目做过图,甲方是资方或城投,改图指令比开发商还密。
旭辉建管和远洋建管的打法。
旭辉建管截至2025年末在管项目超270个,总建筑面积逾4200万平方米。
全年新增项目79个,销售额突破100亿元。远洋建管2025年新增项目82个,新签约规模超1500万平方米。
新进入深圳、成都、长春、福州、重庆等城市。
产业链上还站着6家。
中天控股集团排126位,850.32亿元,以建筑施工为主,含地产置业与社区服务。
南通四建集团排189位,645.48亿元。浙江中南建设集团排383位,347.13亿元。
月星集团排368位,357.52亿元,做家居卖场与商业地产。
金螳螂的97.46%。
苏州金螳螂企业集团排406位,327.22亿元。公共建筑装饰、幕墙与设计为主营,装饰业务占比97.46%。
行业调整期靠存量更新与洁净空间这类高壁垒项目稳住规模。
北京东方雨虹排475位,275.78亿元,是上游建材的入围代表。
贝壳945.80亿元说明了什么。
贝壳这家公司排116位,营收做到945.80亿元,比龙湖高出4个位次。
1家交易平台,营收体量压过1个头部开发商。交易和服务这两端留在牌桌上,中间那段开发环节被抽走。
这就是产业链价值重心从前端往后端移的直接证据。
广东少了12家,原因就是地产。
广东2026年上榜49家,排第四,相比五年前减少12家。减少的原因,媒体梳理得很直接,主要源于房地产行业退潮。
上海的上榜数量也在下滑,核心原因是部分地产、综合类集团退出。
2025年对外承包工程完成营业额1788.20亿美元,增7.74%。新签合同额2892.20亿美元,增8.20%。
500强出口总额1.97万亿元,增11.25%,占中国出口7.31%。
500强里的AI,房企缺席。
实际填报的企业里60.60%已制定数字化转型与人工智能应用战略规划。推进智能制造的占53.20%,开发数字化产品与服务的占50.00%。
填报的311家企业投资了679个战略性新兴产业项目。
填报的82家企业布局112个未来产业项目,涉及具身智能、氢能、生物制造。
5家会不会变成4家。
2026年的入围线是255.99亿元,5家里离它最近的是大华,营收407.56亿元。
要掉出榜单,营收得再降151.57亿元,降幅37.2%。2026年前8个月全国新房销售额降13.0%,这个降幅还不够触发。
再往后两年,如果销售继续2位数下行,名单大概率还要缩。弘阳560.89亿元和大华407.56亿元,离这条线也就1倍多的余量。
营收再降30%,这2家就一起出局。
装配式与智能建造的硬指标。
多地提出到2030年新开工装配式建筑占新建建筑比例达到50%以上。
50%以上的大中型项目要采用智能建造。我在图上感受最深的是装配式,构件拆分图的工作量比现浇翻了1倍。
这部分活以前没人愿意画,现在成了硬门槛。
2026年这几个月的2个数。
龙湖2026年1到4月的合同销售额是103.5亿元,经营性收入94.4亿元。1到3月销售额74.6亿元,运营及服务收入还在往上走。
销售那条线往下,经营那条线往上,2条曲线第一次分叉。
第1个,开发环节的民营大公司会继续减少,但不会清零。
龙湖、滨江、新城这3家已经证明了另1种活法能跑通。
第2个,建筑的活会从新建转向存量和改造,图纸总量回不到2019年。
做惯新建的人要早点换方向,等活来找你的那天就已经晚了。
第3个,500强这张表每年9月更新,地产人每年都该看一次。
给还在行业里的人,5步清单。
第1步,看你所在城市的保障房和城中村改造计划量,那是未来两年的图纸来源。
第2步,把投标方向从住宅总包切到代建和代建配套,费率低但回款快。
第3步,学一套存量改造的技术包,加装电梯、节能改造、结构加固都在其中。
第4步,把出图工具换成能过AI审图的流程,智能审图已经进招投标环节。
第5步,手上要有1份跨区域的证书和业绩,本地活不够时还能往外出。
你所在的城市,今年新开工的住宅工地比去年少了几个。把数留在评论区,我攒够一批,做一张图发出来。
我是Tango,干了12年BIM咨询,现在只算看得懂的账
如文章对您有帮助,欢迎点赞、在看、转发三连
您的支持是我们的动力
THANKS FOR READING